Categories
Pajak

Ekonomi Indonesia Terancam Oleh Konflik AS-Israel VS Iran

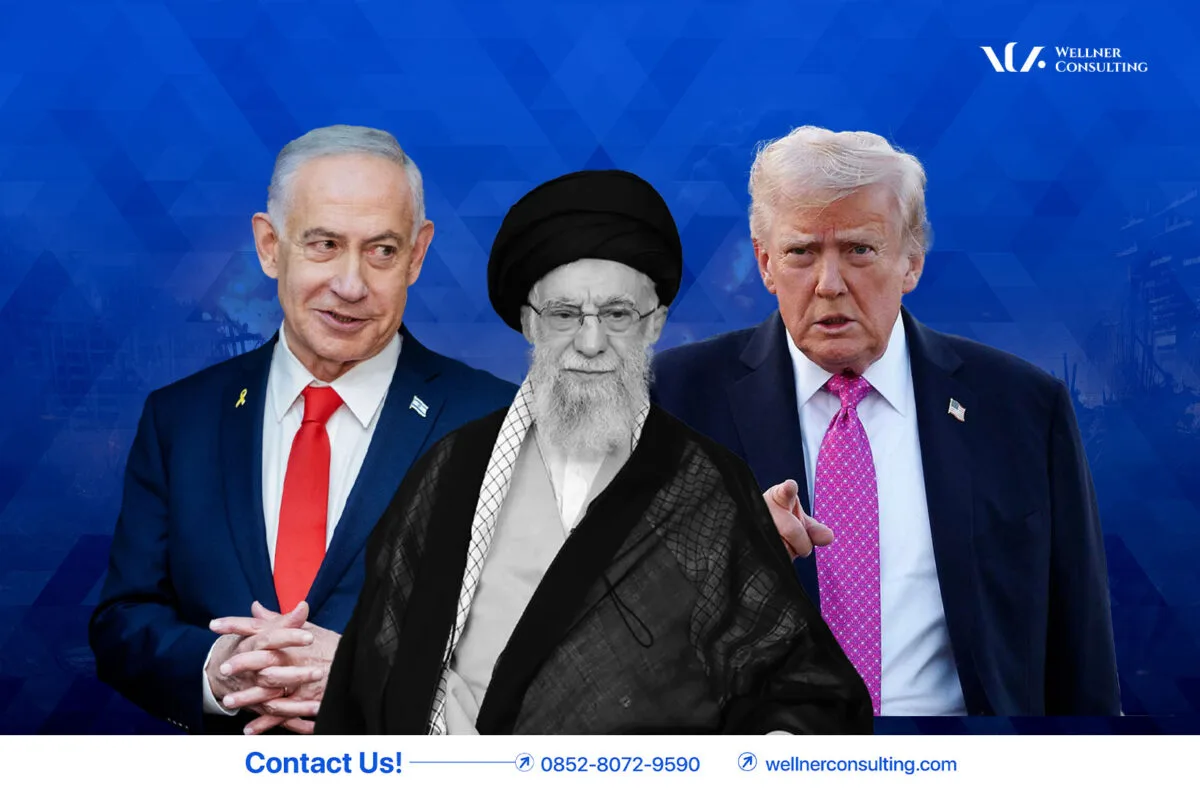
Jakarta, Wellner Consulting — Artikel ini membahas dampak konflik AS-Israel vs Iran bagi ekonomi Indonesia. Konflik geopolitik antara Amerika Serikat, Israel, dan Iran berpotensi memberikan dampak langsung terhadap perekonomian global, termasuk Indonesia. Ketegangan di kawasan Timur Tengah yang terus meningkat dapat memicu gejolak harga energi, gangguan perdagangan internasional, hingga tekanan pada pasar keuangan domestik.

Situasi memanas setelah serangan awal yang dilaporkan melibatkan Amerika Serikat dan Israel terhadap Iran pada 28 Februari. Sejumlah media internasional memberitakan adanya korban jiwa serta meningkatnya eskalasi militer di kawasan tersebut. Iran kemudian merespons dengan meluncurkan rudal dan drone ke wilayah Israel serta pangkalan militer AS di beberapa negara Teluk. Selain itu, Iran dikabarkan menutup jalur strategis Selat Hormuz dan mengancam kapal-kapal yang melintas di wilayah tersebut.

Konflik AS-Israel vs Iran dan Jalur Minyak Selat Hormuz

Selat Hormuz sendiri merupakan salah satu jalur distribusi minyak mentah paling vital di dunia. Gangguan di kawasan ini berpotensi menghambat pasokan energi global dan mendorong kenaikan harga minyak internasional.

Dampak Konflik AS-Israel vs Iran terhadap Ekonomi Indonesia

Harga BBM Berpotensi Naik

Jika distribusi minyak global terganggu, harga minyak mentah dunia bisa melonjak. Kondisi ini berpotensi mendorong kenaikan harga BBM non-subsidi di dalam negeri karena Indonesia masih bergantung pada impor minyak.

Risiko Inflasi Meningkat

Lonjakan harga energi dapat berdampak pada biaya transportasi dan produksi. Ketika biaya distribusi naik, harga barang kebutuhan pokok juga berpotensi meningkat, sehingga memicu tekanan inflasi.

Gangguan Perdagangan dan Logistik

Ketegangan geopolitik di Timur Tengah dapat menghambat jalur pelayaran dan penerbangan internasional. Dampaknya, aktivitas ekspor-impor Indonesia bisa terganggu dan biaya logistik meningkat akibat ketidakpastian rute perdagangan global.

Pasar Keuangan Lebih Volatil

Ketidakpastian global biasanya membuat investor cenderung berhati-hati. Hal ini dapat menekan Indeks Harga Saham Gabungan (IHSG), melemahkan nilai tukar rupiah, serta meningkatkan volatilitas di pasar keuangan domestik.

Tips Finansial Menghadapi Krisis Global

Dalam situasi ketidakpastian ekonomi akibat konflik global, masyarakat perlu mengelola keuangan secara lebih bijak. Berikut beberapa langkah yang dapat dipertimbangkan:

  1. Mengurangi pengeluaran non-prioritas dan memfokuskan anggaran pada kebutuhan utama.
  2. Menyiapkan dana darurat minimal 3–6 bulan penghasilan untuk mengantisipasi kondisi tak terduga.
  3. Tidak panik ketika IHSG mengalami penurunan dan menghindari keputusan investasi yang didorong emosi.
  4. Melunasi utang konsumtif serta menunda penambahan cicilan baru jika tidak bersifat mendesak.
  5. Tidak menempatkan seluruh dana pada instrumen jangka panjang dan tetap menyediakan dana likuid seperti tabungan atau deposito jangka pendek.

Konflik geopolitik global memang berada di luar kendali individu. Namun, kesiapan finansial dan perencanaan yang matang dapat membantu meminimalkan dampak risiko ekonomi yang mungkin timbul akibat ketidakstabilan global.

Pertanyaan yang Sering Diajukan

Apa dampak konflik ini bagi ekonomi Indonesia?

Antara lain harga BBM non-subsidi berpotensi naik, risiko inflasi meningkat, gangguan perdagangan dan logistik, serta pasar keuangan lebih volatil.

Mengapa Selat Hormuz penting?

Selat Hormuz merupakan salah satu jalur distribusi minyak mentah paling vital di dunia.

Apa tips finansial menghadapi krisis global?

Mengurangi pengeluaran non-prioritas, memfokuskan anggaran pada kebutuhan utama, dan menyiapkan dana darurat minimal 3–6 bulan penghasilan.

Butuh Bantuan Perencanaan Keuangan Bisnis?

Kesiapan finansial membantu bisnis menghadapi ketidakpastian global. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

PMK 8/2026 Resmi Berlaku: Data Perpajakan Lebih Terbuka & Terintegrasi

Jakarta, Wellner Consulting — Artikel ini membahas PMK 8/2026 dan perluasan integrasi data perpajakan. Melalui PMK Nomor 8 Tahun 2026, transparansi dan keterbukaan data Perpajakan menginjak babak baru.

Dasar PMK 8/2026

Pemerintah resmi menetapkan PMK Nomor 8 Tahun 2026 sebagai perubahan atas PMK Nomor 228 Tahun 2017 yang semakin memperkuat kebijakan keterbukaan serta pemanfaatan data perpajakan oleh Direktorat Jenderal Pajak. Regulasi ini menegaskan kewajiban berbagai instansi dan lembaga untuk menyerahkan data yang dibutuhkan dalam rangka pengawasan kepatuhan pajak Wajib Pajak.

Ketentuan tersebut ditandatangani oleh Purbaya Yudhi Sadewa pada 11 Februari 2026 dan mulai berlaku efektif sejak 27 Februari 2026. Melalui aturan baru ini, otoritas pajak memperoleh kewenangan yang lebih luas untuk mengakses serta meminta data tambahan apabila informasi yang tersedia sebelumnya dinilai belum memadai. Data yang dapat diminta mencakup aktivitas usaha, penghasilan, hingga kepemilikan harta Wajib Pajak.

Sektor Data dalam PMK 8/2026

Integrasi data perpajakan kini menjangkau berbagai sektor strategis. Dari sektor keuangan dan investasi, informasi disampaikan oleh Bank Indonesia, Otoritas Jasa Keuangan, Kustodian Sentral Efek Indonesia, serta Dana Pensiun Lembaga Keuangan, termasuk data transaksi perbankan dan kartu kredit.

Pada sektor perizinan dan korporasi, data pendirian badan usaha seperti PT, CV, dan firma juga dapat diakses melalui Direktorat Jenderal Kekayaan Intelektual dan Kementerian Investasi/BKPM.

Dari sektor pertambangan dan energi, laporan aktivitas usaha disampaikan oleh Direktorat Jenderal Mineral dan Batubara dan SKK Migas.

Sementara itu, data kepemilikan tanah dan bangunan diperoleh dari Badan Pertanahan Nasional, termasuk informasi hak atas tanah seperti HGU dan SHM.

Integrasi juga mencakup data kependudukan dan layanan publik dari Direktorat Jenderal Kependudukan dan Pencatatan Sipil, BPJS Ketenagakerjaan, PLN, Kementerian Komunikasi dan Informatika, hingga pemerintah daerah.

Selain itu, data transaksi dan pengadaan juga menjadi bagian dari sistem pertukaran informasi, termasuk transaksi jual beli logam mulia melalui Antam serta data pengadaan pemerintah dari Lembaga Kebijakan Pengadaan Barang/Jasa Pemerintah.

Tidak hanya mengandalkan data yang terintegrasi, kantor pajak juga berwenang mengajukan permintaan data tambahan secara langsung kepada instansi, lembaga, asosiasi, atau pihak lain. Pihak yang diminta wajib menyampaikan data tersebut paling lambat satu bulan sejak permintaan diterima.

Dampak PMK 8/2026 bagi Wajib Pajak

Bagi Wajib Pajak, perluasan akses data ini membawa sejumlah implikasi penting. Ketidaksesuaian atau ketidaklengkapan informasi, seperti perbedaan omzet, transaksi, maupun penghasilan, akan semakin mudah terdeteksi melalui proses pencocokan data lintas lembaga. Hal ini memungkinkan otoritas pajak mengidentifikasi potensi ketidakpatuhan secara lebih cepat dan akurat.

Selain itu, kualitas pemutakhiran data perpajakan dalam sistem administrasi DJP juga diperkirakan meningkat karena semakin banyak sumber data yang terhubung. Dampaknya, potensi penerbitan permintaan klarifikasi data maupun tindak lanjut pengawasan, termasuk pemeriksaan pajak, dapat menjadi lebih tinggi apabila ditemukan perbedaan informasi.

Pertanyaan yang Sering Diajukan

Kapan PMK 8/2026 berlaku?

Ditandatangani pada 11 Februari 2026 dan berlaku efektif sejak 27 Februari 2026, sebagai perubahan atas PMK Nomor 228 Tahun 2017.

Data dari sektor mana saja yang terintegrasi?

Antara lain sektor keuangan dan investasi, perizinan dan korporasi, pertambangan dan energi, pertanahan, serta kependudukan dan layanan publik.

Apa yang perlu diperhatikan Wajib Pajak?

Memastikan informasi yang dilaporkan konsisten dan lengkap, karena semakin banyak sumber data yang dapat dicocokkan DJP.

Butuh Bantuan Menjaga Konsistensi Data Pajak?

Integrasi data membuat kesesuaian pelaporan semakin penting. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Reviewer: Dinda Maulia Dewanti

Categories
Pajak

Polemik CEO Toge Production Dengan DJP Kian Memanas

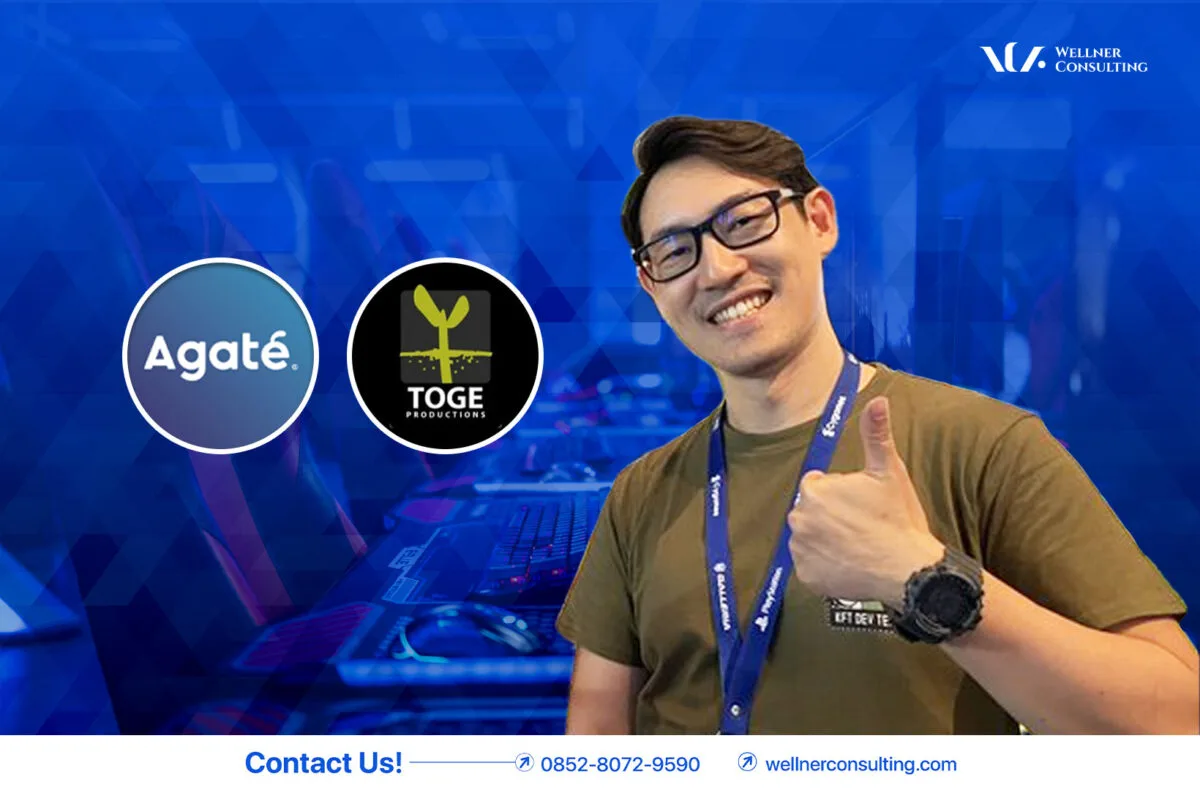
Jakarta, Wellner Consulting — Artikel ini membahas polemik Toge Productions kurang bayar pajak dan penjelasan DJP. CEO Kris Antoni menyampaikan kekecewaannya setelah perusahaannya dinilai mengalami kurang bayar pajak akibat perlakuan akuntansi atas biaya pengembangan game. Ia menilai kebijakan tersebut tidak mencerminkan kondisi riil perusahaannya dan berpotensi menimbulkan beban tambahan yang tidak semestinya.

Awal Polemik Toge Productions Kurang Bayar Pajak

Polemik ini bermula ketika pimpinan Toge Productions mengungkapkan melalui akun X pribadinya bahwa otoritas pajak menetapkan adanya kekurangan pembayaran pajak karena biaya gaji tim pengembang game tidak diperlakukan sebagai aset yang diamortisasi. Menurutnya, biaya tersebut seharusnya tidak wajib dikapitalisasi karena perusahaan merasa tidak memenuhi kriteria pencatatan sebagai aset tak berwujud. Ia juga menilai proses penagihan tidak proporsional dan bahkan sempat menyampaikan kemungkinan memindahkan operasional perusahaan ke luar negeri.

“Apabila ada studio game yg tiba2 ditodong kurang bayar dengan alasan biaya gaji karyawan selama development wajib diamortisasi, padahal kalian tidak pernah melakukan atau memenuhi syarat untuk mengajukan kapitalisasi biaya development, jangan mau.” ungkap Kris pada akun X miliknya @kerissakti.

Sebagai informasi, Toge Productions merupakan studio pengembang sekaligus penerbit game independen asal Indonesia yang dikenal melalui berbagai judul populer seperti Infectonator, Relic of War, Days 2 Die, dan Necronator.

Klarifikasi DJP atas Toge Productions Kurang Bayar Pajak

Menanggapi perhatian publik, Direktorat Jenderal Pajak menyampaikan klarifikasi resmi melalui kanal komunikasi publiknya. Otoritas pajak menyatakan memahami perhatian pelaku industri game dan ekonomi kreatif, namun tetap menegaskan bahwa terdapat batasan hukum yang harus dipatuhi. DJP menekankan bahwa data Wajib Pajak bersifat rahasia sesuai ketentuan perundang-undangan, sehingga kondisi pajak pihak tertentu tidak dapat dibahas secara terbuka. Seluruh keputusan administrasi perpajakan juga ditegaskan tetap mengacu pada regulasi yang berlaku.

Perbedaan Perlakuan Biaya Pengembangan Game

Dalam praktiknya, persoalan ini berkaitan dengan perbedaan perlakuan akuntansi atas biaya pengembangan game. Perusahaan mencatat gaji tim developer sebagai beban langsung dalam satu tahun pajak tertentu, misalnya seluruh biaya gaji dibebankan penuh pada tahun 2023. Namun, berdasarkan standar akuntansi keuangan, biaya yang terkait langsung dengan proses pengembangan produk yang menghasilkan manfaat ekonomi jangka panjang dapat dikategorikan sebagai aset tak berwujud dan diamortisasi selama masa manfaatnya.

Jika masa manfaat aset diperkirakan empat tahun, maka biaya pengembangan tidak dibebankan sekaligus, melainkan dialokasikan secara bertahap setiap tahun selama periode tersebut. Secara total, jumlah pajak yang dibayar dalam jangka panjang bisa saja sama. Namun perbedaan waktu pengakuan biaya dapat memengaruhi besarnya laba kena pajak pada tahun tertentu. Dalam kasus ini, pembebanan biaya sekaligus pada satu tahun membuat laba kena pajak lebih kecil pada periode tersebut, sehingga menimbulkan koreksi fiskal dan potensi sanksi administrasi.

Secara ekonomi, game yang telah memasuki tahap pengembangan menghasilkan kekayaan intelektual yang memberi manfaat di masa depan, misalnya melalui penjualan, lisensi, atau monetisasi digital. Oleh karena itu, biaya yang berhubungan langsung dengan proses pengembangan umumnya diperlakukan sebagai bagian dari nilai perolehan aset tak berwujud. Amortisasi kemudian dilakukan agar beban biaya selaras dengan periode manfaat ekonominya.

Apabila seluruh biaya pengembangan langsung diakui sebagai beban, laba dan pajak pada tahun berjalan menjadi lebih rendah dari yang seharusnya jika dilihat dari perspektif pemanfaatan aset jangka panjang. Padahal secara substansi ekonomi, game dapat memberikan manfaat selama beberapa tahun dan meningkatkan nilai perusahaan. Karena itu, pengalokasian biaya secara bertahap dianggap lebih mencerminkan kondisi keuangan yang sebenarnya sekaligus menghindari potensi koreksi pajak.

https://wellnerconsulting.com/2026/03/03/polemik-ceo-toge…djp-kian-memanas/

Pertanyaan yang Sering Diajukan

Apa polemik yang terjadi?

CEO Toge Productions menyampaikan kekecewaan setelah perusahaannya dinilai mengalami kurang bayar pajak, dan mengungkapkannya melalui akun X pribadinya.

Apa inti perbedaan perlakuannya?

Perbedaan perlakuan akuntansi atas biaya pengembangan game, yaitu dibebankan sekaligus atau dialokasikan bertahap sesuai masa manfaat.

Apa dampaknya jika seluruh biaya langsung diakui sebagai beban?

Laba dan pajak pada tahun berjalan menjadi lebih rendah dari yang seharusnya, sedangkan jika masa manfaat aset diperkirakan empat tahun, biaya dialokasikan bertahap.

Butuh Bantuan Perlakuan Pajak atas Biaya Pengembangan?

Pastikan perlakuan akuntansi dan pajak atas biaya Anda sesuai ketentuan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Wajib Pajak Sering Keliru! Ini Cara Legal Mengatasi SPT Lebih Bayar

Jakarta, Wellner Consulting — Artikel ini membahas SPT lebih bayar dan dua pilihan penyelesaiannya. SPT Tahunan dengan status lebih bayar ternyata dapat dikembalikan kepada wajib pajak, namun prosesnya harus memenuhi syarat dan ketentuan yang ditetapkan otoritas pajak. 

Banyak wajib pajak bertanya mengenai langkah yang harus dilakukan ketika SPT Tahunan berstatus lebih bayar. Kondisi ini sebenarnya cukup umum terjadi dan tidak perlu dikhawatirkan, selama seluruh data yang dilaporkan telah diisi secara benar, lengkap, dan sesuai ketentuan.

Apa Itu SPT Lebih Bayar?

SPT lebih bayar muncul ketika jumlah pajak yang telah dibayar, dipotong, atau dipungut oleh pihak lain selama satu tahun pajak lebih besar dibandingkan pajak yang seharusnya terutang. Dengan kata lain, terdapat kelebihan pembayaran pajak yang tercatat dalam perhitungan SPT.

Pilihan Penyelesaian SPT Lebih Bayar

Dalam situasi tersebut, Direktorat Jenderal Pajak menyediakan dua pilihan penyelesaian bagi wajib pajak. Pertama, wajib pajak dapat mengajukan restitusi atau pengembalian kelebihan pembayaran pajak, baik melalui sistem Coretax maupun dengan mengajukan permohonan langsung ke Kantor Pelayanan Pajak (KPP).

Kompensasi ke Tahun Pajak Berikutnya

Kedua, wajib pajak juga dapat memilih untuk mengompensasikan kelebihan pembayaran tersebut ke tahun pajak berikutnya. Melalui mekanisme ini, kelebihan pajak tidak dikembalikan dalam bentuk uang, melainkan diperhitungkan sebagai kredit pajak untuk mengurangi kewajiban pajak di masa mendatang.

Apakah SPT Lebih Bayar Berarti Ada Kesalahan?

Pada prinsipnya, status SPT lebih bayar bukan merupakan indikasi kesalahan atau masalah administratif. Selama pelaporan dilakukan secara akurat dan lengkap, kondisi tersebut merupakan bagian yang normal dalam proses administrasi perpajakan.

Pertanyaan yang Sering Diajukan

Apa itu SPT lebih bayar?

Kondisi ketika jumlah pajak yang telah dibayar, dipotong, atau dipungut pihak lain selama satu tahun pajak lebih besar daripada pajak yang seharusnya terutang.

Apa pilihan jika SPT lebih bayar?

Restitusi atau pengembalian kelebihan pembayaran pajak, atau kompensasi ke tahun pajak berikutnya sebagai kredit pajak.

Apakah SPT lebih bayar berarti ada kesalahan?

Tidak. Selama pelaporan dilakukan secara akurat dan lengkap, kondisi tersebut merupakan bagian yang normal dalam proses administrasi perpajakan.

Butuh Bantuan SPT Lebih Bayar?

Proses restitusi harus memenuhi syarat dan ketentuan yang ditetapkan otoritas pajak. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh