Categories
Pajak

PMK 71/2026 Berlaku, Begini Perubahan Penelitian Keberatan Pajak

Wellner Consulting — Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 resmi berlaku sejak 2 Oktober 2026. Regulasi ini merupakan perubahan atas PMK 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.

Salah satu hal yang perlu diperhatikan Wajib Pajak adalah ketentuan mengenai penelitian keberatan pajak. Dalam proses ini, DJP memiliki mekanisme untuk memperoleh informasi dan keterangan yang dibutuhkan dalam meneliti materi keberatan.

Dalam penelitian keberatan, DJP dapat meminta buku, catatan, data, informasi, dan keterangan kepada Wajib Pajak. Dokumen yang diminta dapat berkaitan dengan materi keberatan, termasuk dokumen transaksi dan data pendukung yang diperlukan dalam penelitian.

DJP juga dapat meminta keterangan kepada Wajib Pajak serta memperoleh informasi atau keterangan dari pihak ketiga yang memiliki hubungan dengan materi keberatan. Selain itu, proses penelitian dapat meliputi pembahasan dan klarifikasi serta kegiatan lain yang diperlukan sesuai ketentuan.

Apabila DJP meminta buku, catatan, data, informasi, atau keterangan dalam penelitian keberatan, Wajib Pajak perlu memperhatikan batas waktu yang diberikan dalam surat permintaan.

Wajib Pajak diberikan waktu paling lama 15 hari kerja sejak surat permintaan dikirim. Apabila belum dipenuhi, DJP dapat menyampaikan permintaan kedua dengan batas waktu 10 hari kerja.

Jika permintaan tersebut tetap tidak dipenuhi, proses penyelesaian keberatan tetap dapat dilanjutkan berdasarkan data dan informasi yang tersedia. Karena itu, permintaan data dalam penelitian keberatan tidak sebaiknya diabaikan.

Sebelum menerbitkan Surat Keputusan Keberatan, DJP menyampaikan Surat Pemberitahuan Untuk Hadir yang disertai daftar hasil penelitian dan formulir tanggapan. Wajib Pajak diberikan kesempatan untuk hadir dan memberikan keterangan atau menyampaikan tanggapan secara tertulis.

Tanggapan tertulis tersebut dapat disampaikan paling lama 10 hari kerja sejak surat dikirim. Jika Wajib Pajak tidak memberikan keterangan atau tanggapan dalam jangka waktu tersebut, proses keberatan tetap dapat dilanjutkan berdasarkan data yang tersedia.

Dengan berlakunya PMK 71/2026, Wajib Pajak yang sedang menjalani proses keberatan perlu lebih cermat dalam menyiapkan dokumen, memberikan penjelasan, serta merespons setiap permintaan DJP sesuai batas waktu. Kelengkapan data dan ketepatan tanggapan menjadi bagian penting dalam proses penelitian keberatan.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

PMK 55/2026 Ubah Uji Kompetensi Konsultan Pajak, Ini Ketentuannya

Wellner Consulting — Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 membawa sejumlah perubahan dalam skema uji kompetensi konsultan pajak. Salah satunya, peserta tidak lagi diwajibkan mengikuti ujian secara berjenjang untuk tingkat A, B, dan C, tetapi dapat memilih tingkat sesuai kompetensinya.

Dalam skema tersebut, uji kompetensi menggunakan format pilihan ganda dan dilaksanakan secara komprehensif. Seluruh materi pada tingkat yang dipilih akan diujikan dalam satu waktu. Hasil ujian ditetapkan dalam kategori lulus atau tidak lulus, dengan nilai batas kelulusan (passing grade) 60 dari skala 0–100.

Pada tingkat A, materi yang diujikan mencakup lima kelompok, yaitu PPh orang pribadi dan SPT PPh orang pribadi, KUP, PPSP dan Pengadilan Pajak, PPh pemotongan dan/atau pemungutan, PPN dan SPT PPN, serta bea meterai.

Sementara itu, tingkat B memiliki cakupan yang lebih luas dengan delapan kelompok materi. Materinya meliputi PPh badan dan SPT PPh badan, KUP, PPSP dan Pengadilan Pajak, PPh pemotongan dan/atau pemungutan, PPN dan SPT PPN, akuntansi perpajakan, PBB-P5L, PPh orang pribadi dan SPT PPh orang pribadi, serta bea meterai.

Adapun tingkat C memiliki cakupan materi paling luas. Materinya mencakup PPh badan dan SPT PPh badan untuk transaksi internasional, pajak internasional, PPh pemotongan dan/atau pemungutan, akuntansi perpajakan, PPh badan dan SPT PPh badan untuk badan dalam negeri, KUP, PPSP dan Pengadilan Pajak, PPN dan SPT PPN, PBB-P5L, PPh orang pribadi dan SPT PPh orang pribadi, serta bea meterai.

Perubahan lainnya adalah kode etik profesi tidak lagi menjadi bagian dari uji kompetensi BPPK. Materi kode etik ditempatkan dalam ujian profesi konsultan pajak yang diselenggarakan oleh asosiasi konsultan pajak.

Dengan demikian, skema baru memisahkan aspek kompetensi teknis perpajakan dari aspek profesionalisme dan kode etik. Uji kompetensi BPPK berfokus pada kemampuan teknis perpajakan, sedangkan kode etik menjadi bagian dari ujian profesi.

Perubahan ini menjadi salah satu poin penting dalam PMK 55/2026 yang perlu dipahami oleh calon konsultan pajak maupun pihak yang sedang mempersiapkan sertifikasi. PMK 55/2026 juga telah mencabut ketentuan sebelumnya mengenai konsultan pajak dalam PMK 111/PMK.03/2014 beserta perubahannya.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

AI Bisa Salah, Kasus Deloitte Jadi Pelajaran bagi Pelaku Bisnis

Wellner Consulting — Penggunaan artificial intelligence (AI) dalam pekerjaan profesional kembali menjadi sorotan setelah Deloitte Australia harus mengembalikan sekitar A$97 ribu atau sekitar Rp1 miliar terkait laporan yang dibuat untuk pemerintah Australia.

Laporan peninjauan sistem IT dan kerangka kepatuhan bantuan sosial setebal 237 halaman tersebut ditemukan memuat sejumlah referensi akademik dan kutipan putusan pengadilan yang ternyata tidak benar. Temuan ini dikaitkan dengan penggunaan AI dalam penyusunan laporan.

Kasus tersebut menjadi contoh dari fenomena AI hallucination, yaitu kondisi ketika AI menghasilkan informasi yang terlihat meyakinkan, tetapi sebenarnya salah, tidak akurat, atau bahkan tidak benar-benar ada.

Kasus ini menunjukkan bahwa penggunaan AI tidak menghilangkan kebutuhan terhadap human judgment dan proses verifikasi. Informasi yang dihasilkan AI tetap perlu diperiksa, terutama ketika digunakan untuk pekerjaan yang berkaitan dengan data, regulasi, hukum, keuangan, dan perpajakan.

Hal yang sama perlu diperhatikan oleh pemilik bisnis yang mulai menggunakan AI untuk membantu menyusun laporan keuangan dan perpajakan. Kesalahan data atau informasi yang tidak tervalidasi dapat berdampak pada angka dalam laporan, pelaporan pajak, kewajiban perpajakan, hingga keputusan bisnis.

Karena itu, AI sebaiknya digunakan sebagai alat bantu, bukan sebagai pengganti akuntan atau konsultan pajak. Setiap informasi yang dihasilkan AI tetap perlu melalui proses pemeriksaan dan validasi sebelum digunakan sebagai dasar laporan maupun keputusan perusahaan.

Jangan sampai laporan keuangan dan perpajakan perusahaan bergantung pada hasil AI yang belum diverifikasi kebenarannya.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

DJP Kirim 454.377 SP2DK hingga September 2026

Wellner Consulting — Direktorat Jenderal Pajak (DJP) mencatat sebanyak 454.377 Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) telah dikirim kepada Wajib Pajak hingga 30 September 2026.

Dari jumlah tersebut, sebanyak 384.396 SP2DK dikirim melalui email Wajib Pajak, sedangkan 69.981 SP2DK disampaikan melalui akun Coretax Wajib Pajak.

“Sampai 30 September 2026 sudah ada 454.377 SP2DK,” ujar Bimo Wijayanto, Direktur Jenderal Pajak.

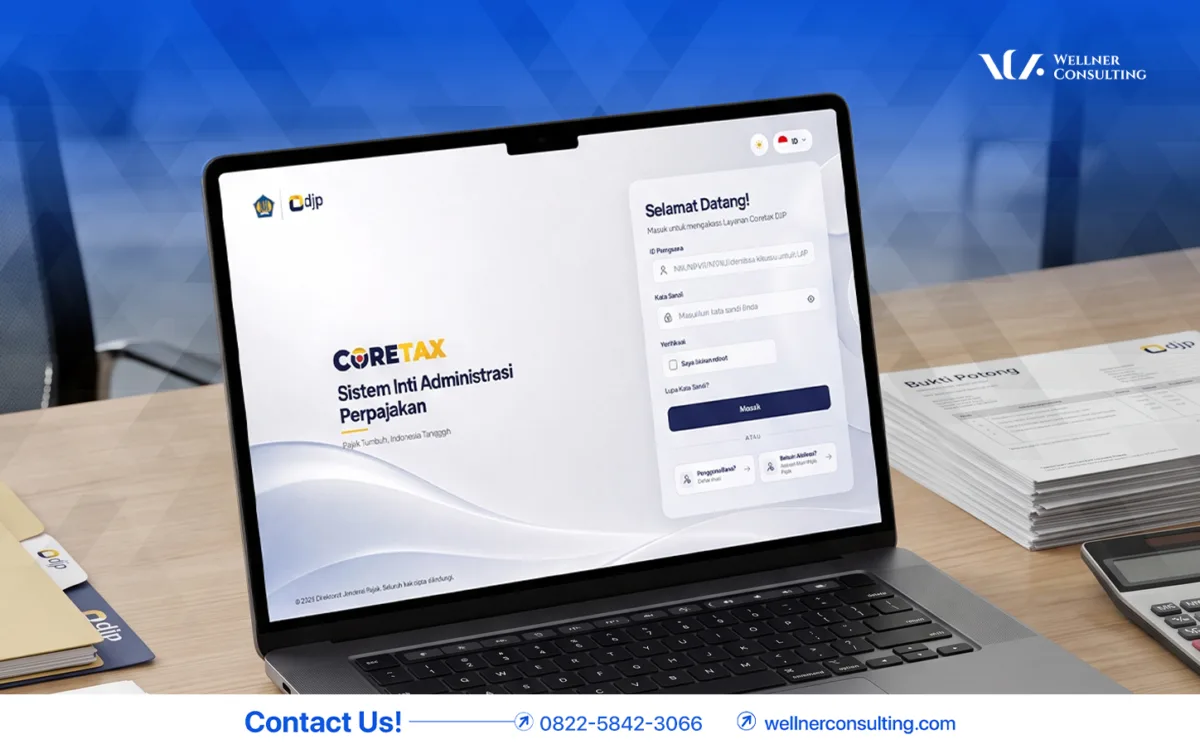
Bagi Wajib Pajak yang menerima SP2DK melalui Coretax, dokumen dapat diakses melalui beberapa langkah. Pertama, buka ikon notifikasi atau lonceng pada dashboard Coretax. Selanjutnya, masuk ke menu Portal Saya, lalu klik Dokumen Saya, kemudian pilih Download untuk melihat isi SP2DK.

Setelah dokumen dibuka, Wajib Pajak sebaiknya mencatat nomor SP2DK untuk memudahkan proses tanggapan. Jika membutuhkan klarifikasi lebih lanjut, Wajib Pajak dapat menghubungi Account Representative (AR) pada KPP terkait.

Menerima SP2DK bukan berarti Wajib Pajak otomatis dinyatakan melakukan pelanggaran pajak. SP2DK merupakan sarana bagi DJP untuk meminta penjelasan atas data atau informasi yang perlu diklarifikasi.

Oleh karena itu, Wajib Pajak perlu membaca isi SP2DK dengan teliti, memahami data atau transaksi yang diminta untuk dijelaskan, serta menyiapkan dokumen pendukung yang relevan.

Selanjutnya, berikan penjelasan kepada DJP sesuai dengan kondisi dan data yang sebenarnya. Jika diperlukan, Wajib Pajak juga dapat menggunakan pendampingan konsultan pajak agar proses klarifikasi dapat dilakukan secara lebih tepat dan sesuai ketentuan.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Pajak Pekerja di Bawah Rp10 Juta Bakal Ditanggung Pemerintah

Wellner Consulting — Pemerintah berencana melanjutkan sekaligus memperluas insentif PPh Pasal 21 Ditanggung Pemerintah (DTP) pada 2027. Insentif ini direncanakan menyasar pekerja dengan penghasilan di bawah Rp10 juta per bulan.

Rencana tersebut disampaikan Menteri Koordinator Bidang Perekonomian Airlangga Hartarto setelah rapat terbatas pada 30 September 2026. Pemerintah menyebut insentif PPh 21 DTP pada 2027 ditargetkan menjangkau sekitar 7,5 juta pekerja.

Berbeda dengan kebijakan 2026 yang diberikan kepada pekerja pada sektor usaha tertentu, pemerintah menyampaikan rencana agar insentif PPh 21 DTP 2027 diperluas ke seluruh sektor bagi pekerja dengan penghasilan di bawah Rp10 juta.

Pada 2026, ketentuan PPh 21 DTP diatur melalui PMK Nomor 105 Tahun 2025 dan berlaku bagi pegawai tertentu yang bekerja pada sektor usaha yang memenuhi kriteria, termasuk industri alas kaki, tekstil dan pakaian jadi, furnitur, kulit dan barang dari kulit, serta pariwisata.

Meski rencana perluasan telah disampaikan pemerintah, ketentuan teknis PPh 21 DTP untuk 2027 belum diterbitkan. Sehingga, detail mengenai kriteria pekerja, mekanisme pemberian insentif, periode berlaku, serta ketentuan administratif lainnya masih menunggu regulasi resmi.

Dengan demikian, pekerja dengan penghasilan di bawah Rp10 juta belum dapat langsung dianggap bebas atau tidak perlu membayar PPh 21 untuk 2027. Penerapan insentif tetap akan mengikuti ketentuan resmi yang nantinya ditetapkan pemerintah.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

Coretax Ubah Skema Pembetulan SPT Jadi Replace

Wellner Consulting — Mulai 1 Oktober 2026, Direktorat Jenderal Pajak (DJP) menerapkan perubahan mekanisme pembetulan SPT dalam sistem Coretax melalui PER-12/PJ/2026. Skema yang sebelumnya menggunakan konsep Delta kini beralih menjadi Replace dengan calculation rule.

Pada skema Delta, SPT awal dan SPT pembetulan tidak saling menggantikan. Sistem menghitung perubahan atau selisih antara SPT sebelumnya dengan SPT pembetulan. Mekanisme ini dapat menimbulkan kondisi yang disebut “kurang bayar semu”, terutama ketika lebih bayar dari SPT awal masih dalam proses dan belum diterima Wajib Pajak. Kondisi inilah yang menjadi salah satu alasan perubahan mekanisme pembetulan SPT dalam Coretax.

Dalam skema Replace, SPT pembetulan menggantikan SPT sebelumnya sehingga SPT pembetulan terakhir menjadi dasar terbaru dalam pelaksanaan hak dan kewajiban perpajakan.

Dengan mekanisme ini, riwayat pembayaran dan pengembalian pajak tetap diperhitungkan sehingga pembetulan SPT tidak serta-merta menghilangkan transaksi atau pembayaran yang telah terjadi sebelumnya.

Perubahan dari skema Delta ke Replace memberikan beberapa kemudahan bagi Wajib Pajak. Pertama, pembetulan SPT menjadi lebih sederhana karena SPT pembetulan terakhir menjadi dasar terbaru, bukan sekadar menghitung selisih dengan SPT sebelumnya.

Kedua, Wajib Pajak memiliki fleksibilitas dalam mengubah pilihan restitusi atau kompensasi. Misalnya, pilihan atas lebih bayar dapat diubah dari restitusi menjadi kompensasi atau sebaliknya, sepanjang memenuhi ketentuan dan proses sebelumnya belum melewati batas yang ditentukan.

Ketiga, saldo kompensasi akan disesuaikan secara otomatis oleh Coretax apabila pembetulan SPT mengubah jumlah lebih bayar yang sebelumnya telah dikompensasikan. Penyesuaian tersebut juga dapat terjadi akibat penerbitan produk hukum seperti ketetapan, keputusan, atau putusan yang mengubah nilai kelebihan pembayaran pajak.

Dengan diterapkannya skema Replace mulai 1 Oktober 2026, Wajib Pajak perlu memperhatikan kembali mekanisme pembetulan SPT, terutama terkait riwayat pembayaran, restitusi, kompensasi, dan saldo kompensasi sebelum menyampaikan SPT pembetulan melalui Coretax.

Editor; Mohammad Dody Alfayadh

Categories
Pajak

Pemerintah Siapkan Kenaikan PTKP Mulai 2027

Wellner Consulting — Pemerintah berencana melakukan penyesuaian Penghasilan Tidak Kena Pajak (PTKP) mulai 2027 dengan mempertimbangkan perkembangan tingkat inflasi. 

Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyampaikan bahwa pemerintah sedang menghitung penyesuaian PTKP bersama Menteri Keuangan. Besaran PTKP baru hingga kini belum ditetapkan dan masih menunggu persetujuan Menteri Keuangan.

Saat ini, PTKP untuk Wajib Pajak orang pribadi ditetapkan sebesar Rp54 juta per tahun atau Rp4,5 juta per bulan. Besaran tersebut berasal dari penyesuaian PTKP pada 2016 melalui PMK Nomor 101/PMK.010/2016.

Rencana penyesuaian PTKP tersebut muncul setelah pemerintah mempertimbangkan perkembangan inflasi sejak 2016. Airlangga menyampaikan bahwa besaran baru akan dihitung berdasarkan akumulasi perkembangan inflasi sejak periode tersebut. Dengan demikian, angka PTKP yang akan berlaku pada 2027 belum dapat dipastikan sampai pemerintah menetapkan kebijakan resminya.

Sementara itu, Presiden Konfederasi Serikat Pekerja Indonesia (KSPI) Said Iqbal sebelumnya mengusulkan agar batas PTKP dinaikkan menjadi Rp90 juta per tahun atau Rp7,5 juta per bulan. Menurutnya, kenaikan batas PTKP dapat memberikan ruang lebih besar bagi penghasilan pekerja untuk digunakan memenuhi kebutuhan konsumsi. Usulan tersebut merupakan aspirasi dari pihak pekerja dan bukan angka PTKP yang telah ditetapkan pemerintah.

Jika penyesuaian PTKP benar-benar diterapkan pada 2027, perubahan tersebut akan berkaitan dengan perhitungan PPh orang pribadi, khususnya bagi pekerja yang penghasilannya berada di sekitar batas PTKP. Namun, Wajib Pajak masih perlu menunggu aturan resmi pemerintah untuk mengetahui besaran PTKP baru dan kapan tepatnya mulai berlaku.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

APBN 2027 Resmi Disahkan, Belanja Negara Tembus Rp4.106 Triliun

Wellner Consulting — DPR RI resmi mengesahkan UU APBN 2027 dalam Rapat Paripurna pada Selasa (29/9/2026). Dalam APBN 2027, pendapatan negara ditetapkan sebesar Rp3.435,10 triliun, sedangkan belanja negara mencapai Rp4.106,26 triliun. 

Jika dibandingkan dengan APBN 2026, pendapatan negara pada 2027 meningkat dari Rp3.153,60 triliun menjadi Rp3.435,10 triliun. Sementara itu, belanja negara naik dari Rp3.842,70 triliun menjadi Rp4.106,26 triliun. Meski belanja meningkat, defisit justru turun dari Rp689,10 triliun atau 2,68% PDB menjadi Rp671,16 triliun atau 2,4% PDB.

APBN 2027 disusun dengan sejumlah asumsi makro ekonomi. Pemerintah menargetkan pertumbuhan ekonomi sebesar 6%, lebih tinggi dibandingkan target 5,4% pada APBN 2026. Sementara itu, tingkat inflasi dipertahankan pada 2,5%.

Nilai tukar rupiah dalam asumsi APBN 2027 ditetapkan sebesar Rp17.500 per dolar AS, dibandingkan Rp16.500 per dolar AS pada APBN 2026. Suku bunga SBN 10 tahun dipatok 6,9%, sedangkan harga minyak mentah Indonesia atau ICP ditetapkan sebesar US$75 per barel.

Pemerintah juga meningkatkan sejumlah alokasi belanja untuk mendukung program prioritas nasional. Anggaran pendidikan mencapai Rp824 triliun, meningkat dari Rp757,80 triliun pada 2026. Anggaran tersebut menjadi bagian dari upaya mendukung berbagai program pendidikan dan pengembangan sumber daya manusia.

Untuk perlindungan sosial, pemerintah mengalokasikan Rp539,70 triliun, naik dari Rp508,20 triliun pada 2026. Sementara itu, anggaran ketahanan pangan mencapai Rp195,30 triliun, meningkat dari Rp164,40 triliun pada tahun sebelumnya.

Besarnya alokasi tersebut menunjukkan bahwa APBN 2027 diarahkan untuk mendukung berbagai kebutuhan prioritas, mulai dari pendidikan, perlindungan sosial, hingga ketahanan pangan.

Dengan belanja negara yang mencapai lebih dari Rp4.000 triliun, APBN 2027 menjadi salah satu instrumen penting dalam mendorong aktivitas ekonomi. Belanja pemerintah dapat menciptakan peluang bagi pelaku usaha melalui pengadaan barang dan jasa, pembangunan infrastruktur, serta berbagai program pemerintah yang melibatkan sektor swasta dan UMKM.

Di sisi lain, peningkatan pendapatan negara juga menjadi bagian penting dalam menjaga pembiayaan berbagai program tersebut. Oleh karena itu, perkembangan APBN 2027 perlu diperhatikan oleh pelaku usaha, terutama karena kebijakan fiskal dapat berkaitan dengan kondisi ekonomi, belanja pemerintah, serta kebijakan perpajakan.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

3 Kesalahan yang Sering Terjadi Saat Mengurus PPN di Coretax

Wellner Consulting — Menjadi Pengusaha Kena Pajak (PKP) tidak hanya berarti memastikan PPN dibayar, tetapi juga memastikan SPT Masa PPN dibuat dan dilaporkan dengan benar melalui Coretax.

Pembayaran PPN dan pelaporan SPT Masa PPN merupakan dua kewajiban yang berbeda. Sehingga, PKP perlu memastikan keduanya telah diselesaikan sesuai ketentuan. Keterlambatan atau tidak melaporkan SPT Masa PPN juga dapat menimbulkan sanksi administratif sesuai ketentuan perpajakan yang berlaku.

Dalam praktiknya, masih terdapat sejumlah kesalahan yang dapat terjadi ketika PKP mengurus kewajiban PPN melalui Coretax.

1. Bayar PPN Tanpa Melaporkan SPT Masa

Salah satu kesalahan yang perlu dihindari adalah hanya fokus pada pembayaran PPN tanpa memastikan SPT Masa PPN telah dibuat dan dilaporkan.

Pembayaran dan pelaporan SPT Masa PPN merupakan kewajiban yang berbeda. Jadi, PKP perlu memastikan SPT Masa PPN telah disusun berdasarkan data transaksi dan Faktur Pajak yang sesuai, kemudian diperiksa sebelum dilaporkan.

Apabila dari SPT terdapat kurang bayar, PKP juga perlu memastikan pembayaran atas jumlah yang terutang telah dilakukan sesuai ketentuan.

2. Faktur Pajak Belum Diunggah atau Diposting

Faktur Pajak yang telah dibuat tetapi belum diunggah atau diproses dengan benar dapat menyebabkan data transaksi tidak tercermin sebagaimana mestinya dalam SPT Masa PPN. Kondisi tersebut berpotensi membuat nilai PPN dalam SPT tidak sesuai dengan transaksi yang sebenarnya.

Oleh karena itu, sebelum melaporkan SPT Masa PPN, pastikan Faktur Pajak telah diproses dengan benar, berstatus valid, dan tercantum dalam SPT Masa PPN sesuai transaksi yang dilaporkan.

3. Kode Otorisasi atau Tanda Tangan Elektronik Belum Aktif

Kesalahan lainnya adalah belum memastikan Kode Otorisasi DJP atau sarana tanda tangan elektronik telah tersedia dan dapat digunakan. SPT Masa PPN yang sudah selesai disusun tetap dapat mengalami kendala ketika dilaporkan apabila proses penandatanganan elektronik belum dapat dilakukan.

Sehingga, PKP sebaiknya memastikan Kode Otorisasi DJP atau sertifikat elektronik telah dibuat, tervalidasi, dan siap digunakan sebelum masuk ke tahap pelaporan SPT.

Mengurus kewajiban PPN melalui Coretax tidak berhenti setelah PPN dibayar. PKP juga perlu memastikan seluruh proses administrasi telah selesai dengan benar.

Dengan melakukan pengecekan secara menyeluruh, PKP dapat mengurangi risiko kesalahan administrasi dalam pelaporan SPT Masa PPN melalui Coretax.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

Abaikan Utang Pajak, Aset WP Bisa Dilelang DJP

Wellner Consulting — Utang pajak yang tidak diselesaikan dapat berlanjut ke proses penagihan aktif oleh Direktorat Jenderal Pajak (DJP). Dalam kondisi tertentu, penagihan tersebut bahkan dapat berujung pada penyitaan hingga lelang aset milik Penanggung Pajak.

Salah satu pelaksanaan lelang yang telah dilakukan di Jawa Barat pada 22–25 September 2026, dengan 123 aset milik 70 Wajib Pajak yang dilelang. Lelang tersebut merupakan bagian dari upaya pencairan tunggakan pajak sebesar Rp307,45 miliar, sementara total nilai limit 123 aset yang dilelang mencapai Rp24,72 miliar.

Namun, perlu dipahami bahwa aset tidak langsung dilelang ketika Wajib Pajak memiliki tunggakan pajak. Terdapat sejumlah tahapan penagihan yang harus dilalui sebelum sampai pada proses lelang.

Proses penagihan pajak dilakukan secara bertahap. Secara umum, tahapan tersebut dimulai dari Surat Teguran, dilanjutkan dengan Surat Paksa, penyitaan, pengumuman lelang, hingga pelaksanaan lelang.

1. Surat Teguran

Tahapan penagihan dapat dimulai dengan penerbitan Surat Teguran ketika utang pajak belum dilunasi setelah melewati jatuh tempo sesuai ketentuan. Surat Teguran menjadi pemberitahuan kepada Wajib Pajak atau Penanggung Pajak bahwa terdapat kewajiban pajak yang belum diselesaikan dan perlu segera dilunasi.

2. Surat Paksa

Apabila utang pajak masih belum dilunasi setelah Surat Teguran, proses penagihan dapat dilanjutkan dengan penerbitan Surat Paksa sesuai ketentuan yang berlaku.

Surat Paksa memiliki kekuatan eksekutorial dan menjadi dasar bagi Juru Sita Pajak Negara untuk melanjutkan tindakan penagihan apabila kewajiban masih belum dipenuhi. Surat Paksa bukan sekadar pemberitahuan biasa. Wajib Pajak perlu segera memahami jumlah utang, dasar penagihan, serta langkah penyelesaian yang dapat ditempuh.

3. Penyitaan Aset

Jika utang pajak tetap tidak dilunasi setelah Surat Paksa diberitahukan dan persyaratan penagihan terpenuhi, Juru Sita Pajak Negara dapat melakukan penyitaan terhadap aset milik Penanggung Pajak.

Aset yang disita dapat berupa harta bergerak maupun tidak bergerak sesuai ketentuan. Penyitaan dilakukan sebagai bagian dari proses penagihan untuk memastikan utang pajak dapat dilunasi.

4. Pengumuman Lelang

Setelah aset disita, Penanggung Pajak masih memiliki kesempatan untuk menyelesaikan kewajiban pajaknya. Apabila utang pajak dan biaya penagihan belum dilunasi dalam jangka waktu yang ditentukan, aset yang telah disita dapat masuk ke tahap pengumuman lelang.

Pada tahap ini, informasi mengenai aset yang akan dilelang diumumkan sesuai prosedur yang berlaku.

5. Pelaksanaan Lelang

Setelah memenuhi ketentuan dan jangka waktu yang dipersyaratkan, lelang aset dapat dilaksanakan. Hasil lelang digunakan untuk melunasi utang pajak dan biaya penagihan. Apabila terdapat kelebihan dari hasil lelang setelah seluruh kewajiban tersebut dilunasi, kelebihannya dikembalikan kepada Wajib Pajak atau Penanggung Pajak sesuai ketentuan.

Selain penyitaan dan lelang, DJP dapat melakukan tindakan penagihan lainnya apabila persyaratan yang ditentukan dalam peraturan telah terpenuhi.

Beberapa tindakan tersebut antara lain:

  1. Pemblokiran rekening, rekening milik Penanggung Pajak dapat diblokir dalam rangka penyitaan harta kekayaan untuk pelunasan utang pajak sesuai ketentuan.
  2. Pencegahan, penanggung Pajak dapat dikenai tindakan pencegahan untuk bepergian ke luar negeri apabila memenuhi persyaratan yang berlaku.
  3. Penyanderaan (gijzeling), penyanderaan dapat dilakukan sebagai upaya terakhir dalam penagihan pajak terhadap Penanggung Pajak yang memenuhi persyaratan sesuai ketentuan peraturan perundang-undangan.

Jika Wajib Pajak mengalami kesulitan dalam melunasi utang pajak, langkah yang tepat bukan dengan mengabaikan penagihan. Wajib Pajak perlu segera mengetahui posisi kewajiban pajaknya dan mempertimbangkan opsi penyelesaian yang tersedia.

  • Mengajukan Angsuran atau Penundaan

Dalam kondisi tertentu, Wajib Pajak dapat mengajukan permohonan angsuran atau penundaan pembayaran pajak kepada KPP sesuai persyaratan dan ketentuan yang berlaku. Opsi ini dapat dipertimbangkan apabila Wajib Pajak memiliki kendala dalam memenuhi pembayaran sekaligus.

  • Menggunakan Hak Keberatan atau Banding

Apabila terdapat ketidaksesuaian terhadap jumlah pajak yang ditetapkan dan memenuhi persyaratan untuk mengajukan upaya hukum, Wajib Pajak dapat menggunakan hak keberatan atau banding sesuai mekanisme perpajakan yang berlaku.

  • Melakukan Tax Audit Clearance

Wajib Pajak juga dapat melakukan tax audit clearance atau peninjauan kondisi perpajakan secara menyeluruh. Langkah ini dapat membantu mengidentifikasi posisi utang pajak, dokumen pendukung, potensi permasalahan, serta opsi penyelesaian yang dapat ditempuh sebelum proses penagihan berkembang lebih jauh.

Utang pajak yang tidak segera ditangani dapat berkembang menjadi proses penagihan aktif, mulai dari Surat Teguran dan Surat Paksa hingga penyitaan dan lelang aset apabila seluruh persyaratan penagihan terpenuhi.

Sehingga, ketika menerima surat atau pemberitahuan terkait utang pajak, Wajib Pajak sebaiknya segera melakukan pengecekan dan memahami dasar kewajibannya. Jika terdapat kendala pembayaran atau perbedaan perhitungan, konsultasikan kondisi tersebut dengan pihak yang memahami ketentuan perpajakan agar langkah penyelesaiannya dapat dilakukan secara tepat.

Editor: Mohammad Dody Alfayadh