Categories
Pajak

Kemenkeu Siapkan AI untuk Lacak Kekayaan dan Aset Wajib Pajak

Wellner Consulting — Kementerian Keuangan tengah menyelesaikan pengembangan dasbor berbasis kecerdasan buatan (artificial intelligence/AI) untuk memantau kekayaan Wajib Pajak Orang Pribadi (WP OP) beraset besar. Sistem ini dirancang untuk memetakan kepemilikan aset, hubungan antarperusahaan, hingga perubahan nilai saham guna membantu mengidentifikasi potensi risiko perpajakan.

Dasbor AI ini dirancang untuk menghubungkan profil individu beraset besar dengan anggota keluarga, perusahaan terkait, serta struktur kepemilikan antarentitas. Sistem juga dapat menganalisis informasi publik, seperti pemberitaan dan keterbukaan informasi korporasi yang berkaitan dengan wajib pajak maupun perusahaan miliknya.

Selain itu, sistem dirancang untuk memantau aksi korporasi dan perubahan nilai saham, termasuk merger, akuisisi, serta penjualan saham. Pemantauan ini diharapkan membantu DJP memperoleh gambaran perubahan kondisi ekonomi dan kepemilikan aset wajib pajak secara lebih cepat.

Penggunaan AI ini akan berpotensi mempercepat pemantauan kekayaan wajib pajak tanpa harus sepenuhnya bergantung pada laporan tahunan yang mungkin baru tersedia setelah jeda waktu tertentu. Informasi mengenai perubahan aset dan aksi korporasi dapat menjadi bahan analisis untuk menentukan potensi risiko perpajakan.

AI juga dapat membantu DJP mengidentifikasi kemungkinan ketidaksesuaian antara kepemilikan aset, transaksi, dan data yang dilaporkan dalam kewajiban perpajakan. Namun, temuan sistem tetap perlu dianalisis lebih lanjut oleh petugas pajak dan tidak serta-merta membuktikan adanya pelanggaran.

Bagi wajib pajak beraset besar, kondisi ini menjadi pengingat untuk memastikan pelaporan pajak dilakukan secara akurat dan didukung dokumentasi yang memadai. Kesesuaian data penghasilan, kepemilikan aset, transaksi saham, serta hubungan dengan perusahaan terafiliasi perlu diperhatikan agar dapat dijelaskan apabila diminta klarifikasi oleh DJP.

Dengan pemanfaatan teknologi AI, pengawasan perpajakan berpotensi menjadi lebih terarah. Karena itu, memastikan kepatuhan dan konsistensi data perpajakan menjadi langkah penting untuk mengantisipasi peningkatan kemampuan analisis DJP.

Editor: Mohammad Dody Alfayadh
Categories
Keuangan

Sebelum Desember 2026, Perusahaan Wajib Cek 4 Hal Ini

Wellner Consulting — Menjelang akhir tahun 2026, perusahaan perlu memastikan pencatatan keuangan dan pemenuhan kewajiban perpajakan berjalan dengan benar. 

Pemeriksaan sejak dini dapat membantu menemukan selisih pencatatan, melengkapi dokumen yang belum tersedia, serta mengurangi risiko kesalahan saat menyusun laporan keuangan dan melaporkan pajak.

Berikut empat hal yang perlu diperiksa perusahaan sebelum tutup buku akhir tahun.

1. Laporan Keuangan dan Pembukuan

Pastikan seluruh transaksi perusahaan, mulai dari omzet, biaya operasional, piutang, utang, persediaan, hingga saldo rekening bank, sudah tercatat dengan benar. Cocokkan pembukuan dengan invoice, bukti pembayaran, rekening koran, dan dokumen pendukung lainnya.

Langkah ini penting untuk menemukan selisih pencatatan lebih awal sehingga perusahaan dapat melakukan koreksi sebelum menyelesaikan laporan keuangan akhir tahun.

2. Kesesuaian Laporan Keuangan dan Pajak

Perusahaan perlu memastikan data omzet, biaya, bukti potong, PPN, dan PPh konsisten antara pembukuan dan pelaporan pajak. Rekonsiliasi fiskal juga perlu dilakukan untuk menyesuaikan laba komersial dengan ketentuan perpajakan yang berlaku.

Jika terdapat perbedaan, perusahaan perlu mengidentifikasi penyebabnya dan memastikan perlakuan pajaknya sudah tepat. Sehingga, risiko kesalahan pelaporan dan koreksi pajak dapat diminimalkan.

3. Status Kewajiban Pajak di Coretax

Jangan hanya mengandalkan catatan internal. Perusahaan perlu memeriksa status SPT Masa, pembayaran pajak, bukti potong, serta tagihan atau surat yang diterbitkan DJP melalui Coretax.

Pastikan kewajiban yang seharusnya sudah dipenuhi tidak masih berstatus belum dilaporkan atau belum dibayar. Pemeriksaan ini membantu perusahaan mengidentifikasi kewajiban yang terlewat dan menindaklanjutinya sebelum memasuki tahun pajak berikutnya.

4. Kelengkapan Dokumen dan Bukti Transaksi

Pastikan invoice, kontrak, bukti pembayaran, rekening koran, faktur pajak, bukti potong, dan dokumen pendukung lainnya tersimpan dengan rapi. Periksa juga transaksi dengan pemegang saham atau pihak terafiliasi agar pencatatan dan perlakuan pajaknya sesuai ketentuan.

Dokumen yang lengkap membantu perusahaan menjelaskan setiap angka dalam laporan keuangan sekaligus mendukung pelaporan pajak apabila diperlukan klarifikasi dari DJP.

Pemeriksaan sebelum tutup buku bukan sekadar rutinitas administrasi. Langkah ini membantu perusahaan memastikan data keuangan lebih akurat, kewajiban pajak terpantau, dan dokumen pendukung tersedia saat dibutuhkan.

Editor: Mohammad Dody Alfayadh
Categories
Bisnis

PT Wajib Lapor RUPS Tahunan ke SABH Sebelum 31 Oktober

Wellner Consulting — Perusahaan berbentuk Perseroan Terbatas (PT) perlu memperhatikan kewajiban penyampaian persetujuan laporan tahunan melalui Sistem Administrasi Badan Hukum (SABH) yang dikelola Direktorat Jenderal Administrasi Hukum Umum (Ditjen AHU). Kewajiban ini diatur dalam Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas. 

Berdasarkan ketentuan tersebut, Direksi wajib menyampaikan laporan tahunan kepada Rapat Umum Pemegang Saham (RUPS) untuk memperoleh persetujuan. Untuk perusahaan dengan tahun buku yang berakhir pada 31 Desember, RUPS Tahunan perlu diselenggarakan paling lambat enam bulan setelah tahun buku berakhir. Setelah disetujui, persetujuan laporan tahunan harus disampaikan kepada Menteri melalui SABH sesuai mekanisme yang berlaku. 

Dalam memenuhi kewajiban ini, perusahaan perlu menyiapkan laporan tahunan yang memuat laporan keuangan dan laporan kegiatan perseroan, serta dokumen persetujuan laporan tahunan melalui RUPS. Perseroan juga perlu memastikan akta notaris dan dokumen pendukung yang dipersyaratkan tersedia untuk proses pelaporan melalui SABH. 

Permenkum 49/2025 mengatur sanksi administratif bagi perseroan yang tidak memenuhi kewajiban penyampaian persetujuan laporan tahunan. Sanksi dapat berupa teguran tertulis hingga pemblokiran akses SABH. Pemblokiran dilakukan apabila perseroan tidak memenuhi kewajibannya dalam waktu 30 hari sejak notifikasi teguran tertulis disampaikan. 

Jika akses SABH diblokir, perusahaan dapat mengalami hambatan dalam mengajukan perubahan data perseroan, perubahan anggaran dasar, serta tindakan administrasi hukum lain yang memerlukan akses ke sistem tersebut. Kondisi ini berpotensi mengganggu pengurusan legalitas dan administrasi perusahaan. 

Oleh karena itu, Direksi perlu memastikan pelaksanaan RUPS Tahunan dan penyampaian persetujuan laporan tahunan dilakukan sesuai ketentuan. Kelengkapan dokumen dan ketepatan pelaporan penting untuk menjaga kepatuhan administrasi serta menghindari sanksi.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Mulai 2027, Restitusi Pajak Bakal Diaudit Khusus oleh Menkeu

Wellner Consulting — Pemerintah dan Badan Anggaran (Banggar) DPR RI menyepakati ketentuan dalam Undang-Undang APBN 2027 yang memberikan kewenangan kepada Menteri Keuangan untuk melakukan pemeriksaan dan audit khusus terhadap pengembalian kelebihan pembayaran pajak atau restitusi pajak.

Kebijakan ini muncul setelah nilai restitusi pajak mencapai sekitar Rp361 triliun sepanjang 2025. Sementara itu, data Direktorat Jenderal Pajak (DJP) menunjukkan restitusi yang dicairkan hingga Agustus 2026 mencapai Rp191,82 triliun, turun sekitar 37% dibandingkan periode yang sama pada 2025 sebesar Rp304,29 triliun.

Pemeriksaan khusus ini akan berfokus pada kepatuhan material Wajib Pajak yang mengajukan restitusi. Aspek yang menjadi perhatian meliputi validitas faktur pajak, keabsahan transaksi, serta hubungan afiliasi antara Wajib Pajak yang terlibat.

Langkah tersebut ditujukan untuk memperkuat pengawasan agar pengembalian kelebihan pembayaran pajak sesuai dengan kondisi transaksi dan ketentuan perpajakan yang berlaku.

Pelaksanaan audit khusus restitusi pajak akan diatur lebih lanjut melalui Peraturan Menteri Keuangan (PMK). Kebijakan ini juga membuka peluang pelaksanaan joint audit atau audit bersama di lingkungan kementerian, mulai dari analisis data, kegiatan intelijen, hingga investigasi sesuai kewenangan masing-masing.

Meski pengawasan restitusi diperketat, pemerintah menegaskan bahwa hak Wajib Pajak yang memenuhi ketentuan untuk menerima restitusi tetap dijamin. Kebijakan ini diarahkan untuk memperkuat pengawasan dan memastikan restitusi diberikan secara tepat, bukan untuk menghilangkan hak pengembalian kelebihan pembayaran pajak.

Wajib Pajak yang mengajukan restitusi perlu memastikan dokumen pendukung lengkap, faktur dan transaksi valid, serta pencatatan keuangan konsisten dengan pelaporan pajak. Persiapan tersebut penting agar proses pemeriksaan dapat berjalan sesuai ketentuan.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

DJP Hapus Sanksi Pajak hingga 100%, Ini Syaratnya

Wellner Consulting — Direktorat Jenderal Pajak (DJP) menerbitkan kebijakan pengurangan atau penghapusan sanksi administratif pajak melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. 

Kebijakan yang berlaku mulai 8 Oktober 2026 ini memberikan pengurangan sanksi hingga 100% untuk jenis kewajiban tertentu, dengan besaran yang bergantung pada periode pemenuhan kewajiban perpajakan.

Berdasarkan KEP-239/PJ/2026, besaran pengurangan atau penghapusan sanksi administratif ditentukan berdasarkan waktu pemenuhan kewajiban yang memenuhi kriteria. Untuk keterlambatan penyampaian SPT Tahunan PPh sampai Tahun Pajak 2025 dan SPT Masa berstatus kurang bayar sampai Masa Pajak September 2026, ketentuannya sebagai berikut:

  • 100%: 8 Oktober–31 Desember 2026.
  • 50%: 1 Januari–31 Maret 2027.
  • 25%: 1 April–30 Juni 2027.

Artinya, Wajib Pajak yang memenuhi persyaratan berpeluang memperoleh penghapusan sanksi secara penuh apabila memenuhi kewajiban dalam periode pertama. 

Kebijakan ini mencakup sanksi akibat keterlambatan penyampaian SPT Tahunan PPh hingga Tahun Pajak 2025 dan SPT Masa berstatus kurang bayar hingga Masa Pajak September 2026. Fasilitas juga mencakup sanksi atas pembetulan SPT atas kemauan sendiri, keterlambatan pembayaran atau penyetoran pajak, serta sanksi administratif yang tercantum dalam Surat Ketetapan Pajak (SKP), SKP PBB, dan Surat Tagihan Pajak (STP).

Selain itu, pengurangan sanksi dapat diberikan atas hasil pemeriksaan terkait harta yang belum atau kurang diungkapkan dalam Program Pengungkapan Sukarela (PPS), sesuai ketentuan yang berlaku. 

Fasilitas ini tidak berlaku otomatis. Wajib Pajak harus mengajukan permohonan pengurangan atau penghapusan sanksi administratif kepada DJP paling lambat 1 Oktober 2028, dengan memenuhi ketentuan yang berlaku.

Persyaratan yang perlu diperhatikan meliputi pelunasan pokok pajak yang menjadi dasar pengenaan sanksi, sanksi administratif yang dimohonkan belum dibayar, serta surat pernyataan bermeterai bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.

Wajib Pajak juga perlu memastikan tidak sedang mengajukan gugatan atau upaya hukum lainnya. Jika sebelumnya telah mengajukan upaya hukum, ketentuan mengharuskan upaya tersebut dicabut dan dibuktikan dengan dokumen yang sesuai. 

Dengan adanya kebijakan ini, Wajib Pajak yang memiliki sanksi administratif perlu memeriksa jenis sanksi, status pelunasan pokok pajak, dan periode pemenuhan kewajiban sebelum mengajukan permohonan. Pastikan seluruh persyaratan dan dokumen pendukung sesuai dengan KEP-239/PJ/2026 serta ketentuan perpajakan yang berlaku.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

DJP Kejar Target Penerimaan Pajak Rp750,1 Triliun Hingga Akhir Tahun

Wellner Consulting — Realisasi penerimaan pajak 2026 hingga akhir September tercatat sebesar Rp1.607,6 triliun, atau 68,2% dari target APBN 2026 sebesar Rp2.357,7 triliun. Dengan demikian, pemerintah masih perlu mengumpulkan sekitar Rp750,1 triliun dalam tiga bulan terakhir 2026 untuk mencapai target tersebut.

Untuk mengejar kekurangan penerimaan tersebut, Direktorat Jenderal Pajak (DJP) akan mengoptimalkan data perpajakan yang telah dikumpulkan guna memperkuat pengawasan, pemeriksaan, dan penegakan hukum. Langkah ini juga ditujukan untuk menggali potensi penerimaan pajak yang belum tergarap.

DJP turut mengoptimalkan penerimaan dari sektor usaha yang mencatat pertumbuhan kuat hingga September 2026, meliputi perdagangan, industri pengolahan, pertambangan, transportasi dan pergudangan, serta jasa perusahaan.

Selain itu, pemerintah akan mengoptimalkan sejumlah kebijakan perpajakan, termasuk pemungutan pajak atas transaksi digital luar negeri, PPh melalui marketplace, serta pengurangan sanksi perpajakan.

Berbagai langkah tersebut menjadi bagian dari upaya pemerintah untuk meningkatkan penerimaan pajak hingga akhir tahun. Wajib Pajak dan pelaku usaha perlu mencermati perkembangan kebijakan serta memastikan kewajiban perpajakan dipenuhi sesuai ketentuan yang berlaku.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

PMK 71/2026 Berlaku, Begini Perubahan Penelitian Keberatan Pajak

Wellner Consulting — Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 resmi berlaku sejak 2 Oktober 2026. Regulasi ini merupakan perubahan atas PMK 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.

Salah satu hal yang perlu diperhatikan Wajib Pajak adalah ketentuan mengenai penelitian keberatan pajak. Dalam proses ini, DJP memiliki mekanisme untuk memperoleh informasi dan keterangan yang dibutuhkan dalam meneliti materi keberatan.

Dalam penelitian keberatan, DJP dapat meminta buku, catatan, data, informasi, dan keterangan kepada Wajib Pajak. Dokumen yang diminta dapat berkaitan dengan materi keberatan, termasuk dokumen transaksi dan data pendukung yang diperlukan dalam penelitian.

DJP juga dapat meminta keterangan kepada Wajib Pajak serta memperoleh informasi atau keterangan dari pihak ketiga yang memiliki hubungan dengan materi keberatan. Selain itu, proses penelitian dapat meliputi pembahasan dan klarifikasi serta kegiatan lain yang diperlukan sesuai ketentuan.

Apabila DJP meminta buku, catatan, data, informasi, atau keterangan dalam penelitian keberatan, Wajib Pajak perlu memperhatikan batas waktu yang diberikan dalam surat permintaan.

Wajib Pajak diberikan waktu paling lama 15 hari kerja sejak surat permintaan dikirim. Apabila belum dipenuhi, DJP dapat menyampaikan permintaan kedua dengan batas waktu 10 hari kerja.

Jika permintaan tersebut tetap tidak dipenuhi, proses penyelesaian keberatan tetap dapat dilanjutkan berdasarkan data dan informasi yang tersedia. Karena itu, permintaan data dalam penelitian keberatan tidak sebaiknya diabaikan.

Sebelum menerbitkan Surat Keputusan Keberatan, DJP menyampaikan Surat Pemberitahuan Untuk Hadir yang disertai daftar hasil penelitian dan formulir tanggapan. Wajib Pajak diberikan kesempatan untuk hadir dan memberikan keterangan atau menyampaikan tanggapan secara tertulis.

Tanggapan tertulis tersebut dapat disampaikan paling lama 10 hari kerja sejak surat dikirim. Jika Wajib Pajak tidak memberikan keterangan atau tanggapan dalam jangka waktu tersebut, proses keberatan tetap dapat dilanjutkan berdasarkan data yang tersedia.

Dengan berlakunya PMK 71/2026, Wajib Pajak yang sedang menjalani proses keberatan perlu lebih cermat dalam menyiapkan dokumen, memberikan penjelasan, serta merespons setiap permintaan DJP sesuai batas waktu. Kelengkapan data dan ketepatan tanggapan menjadi bagian penting dalam proses penelitian keberatan.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

PMK 55/2026 Ubah Uji Kompetensi Konsultan Pajak, Ini Ketentuannya

Wellner Consulting — Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 membawa sejumlah perubahan dalam skema uji kompetensi konsultan pajak. Salah satunya, peserta tidak lagi diwajibkan mengikuti ujian secara berjenjang untuk tingkat A, B, dan C, tetapi dapat memilih tingkat sesuai kompetensinya.

Dalam skema tersebut, uji kompetensi menggunakan format pilihan ganda dan dilaksanakan secara komprehensif. Seluruh materi pada tingkat yang dipilih akan diujikan dalam satu waktu. Hasil ujian ditetapkan dalam kategori lulus atau tidak lulus, dengan nilai batas kelulusan (passing grade) 60 dari skala 0–100.

Pada tingkat A, materi yang diujikan mencakup lima kelompok, yaitu PPh orang pribadi dan SPT PPh orang pribadi, KUP, PPSP dan Pengadilan Pajak, PPh pemotongan dan/atau pemungutan, PPN dan SPT PPN, serta bea meterai.

Sementara itu, tingkat B memiliki cakupan yang lebih luas dengan delapan kelompok materi. Materinya meliputi PPh badan dan SPT PPh badan, KUP, PPSP dan Pengadilan Pajak, PPh pemotongan dan/atau pemungutan, PPN dan SPT PPN, akuntansi perpajakan, PBB-P5L, PPh orang pribadi dan SPT PPh orang pribadi, serta bea meterai.

Adapun tingkat C memiliki cakupan materi paling luas. Materinya mencakup PPh badan dan SPT PPh badan untuk transaksi internasional, pajak internasional, PPh pemotongan dan/atau pemungutan, akuntansi perpajakan, PPh badan dan SPT PPh badan untuk badan dalam negeri, KUP, PPSP dan Pengadilan Pajak, PPN dan SPT PPN, PBB-P5L, PPh orang pribadi dan SPT PPh orang pribadi, serta bea meterai.

Perubahan lainnya adalah kode etik profesi tidak lagi menjadi bagian dari uji kompetensi BPPK. Materi kode etik ditempatkan dalam ujian profesi konsultan pajak yang diselenggarakan oleh asosiasi konsultan pajak.

Dengan demikian, skema baru memisahkan aspek kompetensi teknis perpajakan dari aspek profesionalisme dan kode etik. Uji kompetensi BPPK berfokus pada kemampuan teknis perpajakan, sedangkan kode etik menjadi bagian dari ujian profesi.

Perubahan ini menjadi salah satu poin penting dalam PMK 55/2026 yang perlu dipahami oleh calon konsultan pajak maupun pihak yang sedang mempersiapkan sertifikasi. PMK 55/2026 juga telah mencabut ketentuan sebelumnya mengenai konsultan pajak dalam PMK 111/PMK.03/2014 beserta perubahannya.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

AI Bisa Salah, Kasus Deloitte Jadi Pelajaran bagi Pelaku Bisnis

Wellner Consulting — Penggunaan artificial intelligence (AI) dalam pekerjaan profesional kembali menjadi sorotan setelah Deloitte Australia harus mengembalikan sekitar A$97 ribu atau sekitar Rp1 miliar terkait laporan yang dibuat untuk pemerintah Australia.

Laporan peninjauan sistem IT dan kerangka kepatuhan bantuan sosial setebal 237 halaman tersebut ditemukan memuat sejumlah referensi akademik dan kutipan putusan pengadilan yang ternyata tidak benar. Temuan ini dikaitkan dengan penggunaan AI dalam penyusunan laporan.

Kasus tersebut menjadi contoh dari fenomena AI hallucination, yaitu kondisi ketika AI menghasilkan informasi yang terlihat meyakinkan, tetapi sebenarnya salah, tidak akurat, atau bahkan tidak benar-benar ada.

Kasus ini menunjukkan bahwa penggunaan AI tidak menghilangkan kebutuhan terhadap human judgment dan proses verifikasi. Informasi yang dihasilkan AI tetap perlu diperiksa, terutama ketika digunakan untuk pekerjaan yang berkaitan dengan data, regulasi, hukum, keuangan, dan perpajakan.

Hal yang sama perlu diperhatikan oleh pemilik bisnis yang mulai menggunakan AI untuk membantu menyusun laporan keuangan dan perpajakan. Kesalahan data atau informasi yang tidak tervalidasi dapat berdampak pada angka dalam laporan, pelaporan pajak, kewajiban perpajakan, hingga keputusan bisnis.

Karena itu, AI sebaiknya digunakan sebagai alat bantu, bukan sebagai pengganti akuntan atau konsultan pajak. Setiap informasi yang dihasilkan AI tetap perlu melalui proses pemeriksaan dan validasi sebelum digunakan sebagai dasar laporan maupun keputusan perusahaan.

Jangan sampai laporan keuangan dan perpajakan perusahaan bergantung pada hasil AI yang belum diverifikasi kebenarannya.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

DJP Kirim 454.377 SP2DK hingga September 2026

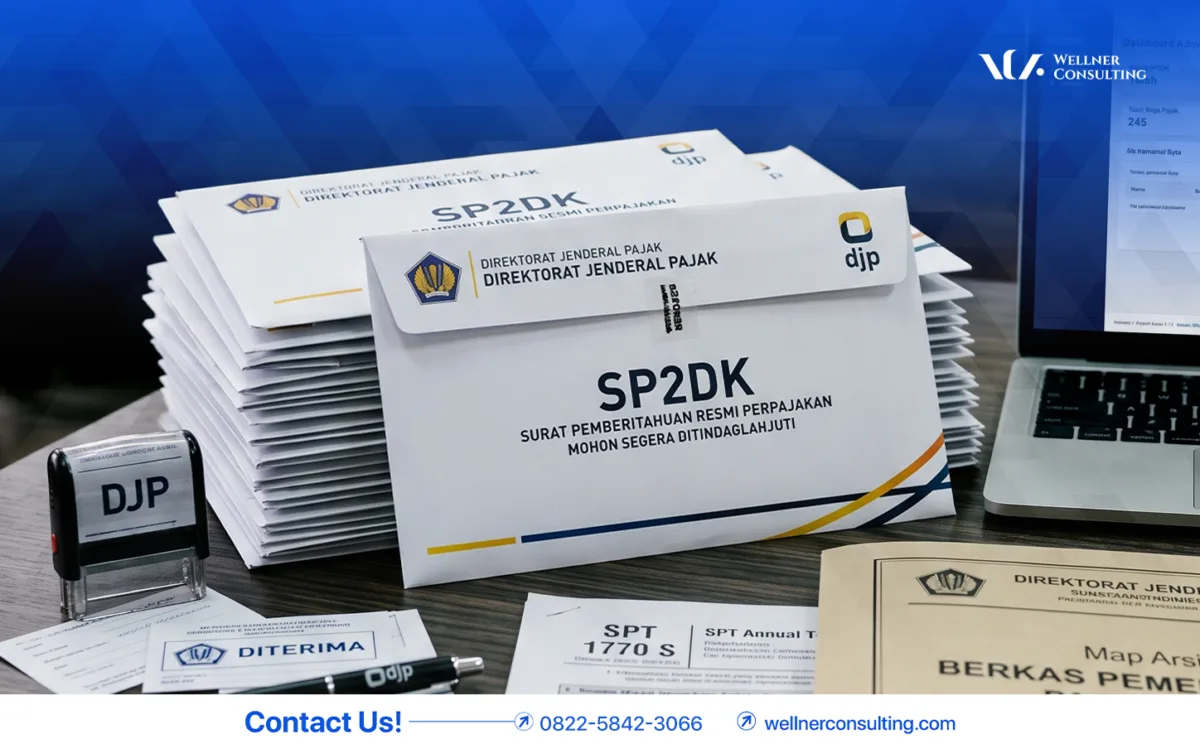
Wellner Consulting — Direktorat Jenderal Pajak (DJP) mencatat sebanyak 454.377 Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) telah dikirim kepada Wajib Pajak hingga 30 September 2026.

Dari jumlah tersebut, sebanyak 384.396 SP2DK dikirim melalui email Wajib Pajak, sedangkan 69.981 SP2DK disampaikan melalui akun Coretax Wajib Pajak.

“Sampai 30 September 2026 sudah ada 454.377 SP2DK,” ujar Bimo Wijayanto, Direktur Jenderal Pajak.

Bagi Wajib Pajak yang menerima SP2DK melalui Coretax, dokumen dapat diakses melalui beberapa langkah. Pertama, buka ikon notifikasi atau lonceng pada dashboard Coretax. Selanjutnya, masuk ke menu Portal Saya, lalu klik Dokumen Saya, kemudian pilih Download untuk melihat isi SP2DK.

Setelah dokumen dibuka, Wajib Pajak sebaiknya mencatat nomor SP2DK untuk memudahkan proses tanggapan. Jika membutuhkan klarifikasi lebih lanjut, Wajib Pajak dapat menghubungi Account Representative (AR) pada KPP terkait.

Menerima SP2DK bukan berarti Wajib Pajak otomatis dinyatakan melakukan pelanggaran pajak. SP2DK merupakan sarana bagi DJP untuk meminta penjelasan atas data atau informasi yang perlu diklarifikasi.

Oleh karena itu, Wajib Pajak perlu membaca isi SP2DK dengan teliti, memahami data atau transaksi yang diminta untuk dijelaskan, serta menyiapkan dokumen pendukung yang relevan.

Selanjutnya, berikan penjelasan kepada DJP sesuai dengan kondisi dan data yang sebenarnya. Jika diperlukan, Wajib Pajak juga dapat menggunakan pendampingan konsultan pajak agar proses klarifikasi dapat dilakukan secara lebih tepat dan sesuai ketentuan.

Editor: Mohammad Dody Alfayadh