Wellner Consulting — Artikel ini membahas mengapa AI bisa salah dan pelajaran kasus Deloitte bagi pelaku bisnis. Penggunaan artificial intelligence (AI) dalam pekerjaan profesional kembali menjadi sorotan setelah Deloitte Australia harus mengembalikan sekitar A$97 ribu atau sekitar Rp1 miliar terkait laporan yang dibuat untuk pemerintah Australia.
Laporan peninjauan sistem IT dan kerangka kepatuhan bantuan sosial setebal 237 halaman tersebut ditemukan memuat sejumlah referensi akademik dan kutipan putusan pengadilan yang ternyata tidak benar. Temuan ini dikaitkan dengan penggunaan AI dalam penyusunan laporan.
AI Bisa Salah: Fenomena AI Hallucination
Kasus tersebut menjadi contoh dari fenomena AI hallucination, yaitu kondisi ketika AI menghasilkan informasi yang terlihat meyakinkan, tetapi sebenarnya salah, tidak akurat, atau bahkan tidak benar-benar ada.
Kasus ini menunjukkan bahwa penggunaan AI tidak menghilangkan kebutuhan terhadap human judgment dan proses verifikasi. Informasi yang dihasilkan AI tetap perlu diperiksa, terutama ketika digunakan untuk pekerjaan yang berkaitan dengan data, regulasi, hukum, keuangan, dan perpajakan.
Risiko AI Bisa Salah pada Laporan Keuangan dan Pajak
Hal yang sama perlu diperhatikan oleh pemilik bisnis yang mulai menggunakan AI untuk membantu menyusun laporan keuangan dan perpajakan. Kesalahan data atau informasi yang tidak tervalidasi dapat berdampak pada angka dalam laporan, pelaporan pajak, kewajiban perpajakan, hingga keputusan bisnis.
Karena itu, AI sebaiknya digunakan sebagai alat bantu, bukan sebagai pengganti akuntan atau konsultan pajak. Setiap informasi yang dihasilkan AI tetap perlu melalui proses pemeriksaan dan validasi sebelum digunakan sebagai dasar laporan maupun keputusan perusahaan.
Jangan sampai laporan keuangan dan perpajakan perusahaan bergantung pada hasil AI yang belum diverifikasi kebenarannya.
Pertanyaan yang Sering Diajukan
Apa itu AI hallucination?
Kondisi ketika AI menghasilkan informasi yang terlihat meyakinkan, tetapi sebenarnya tidak benar.
Apa pelajaran dari kasus Deloitte Australia?
Penggunaan AI tidak menghilangkan kebutuhan terhadap human judgment dan proses verifikasi.
Bagaimana sebaiknya bisnis menggunakan AI untuk laporan keuangan dan pajak?
Sebagai alat bantu, bukan pengganti akuntan atau konsultan pajak. Setiap informasi yang dihasilkan AI tetap perlu diverifikasi.
Wellner Consulting — Artikel ini membahas SP2DK hingga September 2026 dan cara menanggapinya. Direktorat Jenderal Pajak (DJP) mencatat sebanyak 454.377 Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) telah dikirim kepada Wajib Pajak hingga 30 September 2026.
Saluran Pengiriman SP2DK hingga September 2026
Dari jumlah tersebut, sebanyak 384.396 SP2DK dikirim melalui email Wajib Pajak, sedangkan 69.981 SP2DK disampaikan melalui akun Coretax Wajib Pajak.
“Sampai 30 September 2026 sudah ada 454.377 SP2DK,” ujar Bimo Wijayanto, Direktur Jenderal Pajak.
Cara Membuka SP2DK di Coretax
Bagi Wajib Pajak yang menerima SP2DK melalui Coretax, dokumen dapat diakses melalui beberapa langkah. Pertama, buka ikon notifikasi atau lonceng pada dashboard Coretax. Selanjutnya, masuk ke menu Portal Saya, lalu klik Dokumen Saya, kemudian pilih Download untuk melihat isi SP2DK.
Setelah dokumen dibuka, Wajib Pajak sebaiknya mencatat nomor SP2DK untuk memudahkan proses tanggapan. Jika membutuhkan klarifikasi lebih lanjut, Wajib Pajak dapat menghubungi Account Representative (AR) pada KPP terkait.
SP2DK hingga September 2026: Bukan Berarti Pelanggaran
Menerima SP2DK bukan berarti Wajib Pajak otomatis dinyatakan melakukan pelanggaran pajak. SP2DK merupakan sarana bagi DJP untuk meminta penjelasan atas data atau informasi yang perlu diklarifikasi.
Oleh karena itu, Wajib Pajak perlu membaca isi SP2DK dengan teliti, memahami data atau transaksi yang diminta untuk dijelaskan, serta menyiapkan dokumen pendukung yang relevan.
Selanjutnya, berikan penjelasan kepada DJP sesuai dengan kondisi dan data yang sebenarnya. Jika diperlukan, Wajib Pajak juga dapat menggunakan pendampingan konsultan pajak agar proses klarifikasi dapat dilakukan secara lebih tepat dan sesuai ketentuan.
Pertanyaan yang Sering Diajukan
Berapa jumlah SP2DK yang dikirim DJP hingga September 2026?
Sebanyak 454.377 SP2DK hingga 30 September 2026, terdiri atas 384.396 yang dikirim melalui email dan 69.981 melalui akun Coretax Wajib Pajak.
Apakah menerima SP2DK berarti melakukan pelanggaran pajak?
Tidak otomatis. SP2DK merupakan sarana bagi DJP untuk meminta penjelasan atas data atau informasi yang perlu diklarifikasi.
Apa yang dilakukan setelah menerima SP2DK?
Baca isi SP2DK dengan teliti, pahami data atau transaksi yang diminta dijelaskan, siapkan dokumen pendukung, lalu berikan penjelasan sesuai kondisi dan data yang sebenarnya. Pendampingan konsultan pajak dapat digunakan bila diperlukan.
Wellner Consulting — Artikel ini membahas rencana PPh 21 DTP 2027 dan perbedaannya dengan 2026. Pemerintah berencana melanjutkan sekaligus memperluas insentif PPh Pasal 21 Ditanggung Pemerintah (DTP) pada 2027. Insentif ini direncanakan menyasar pekerja dengan penghasilan di bawah Rp10 juta per bulan.
Rencana PPh 21 DTP 2027
Rencana tersebut disampaikan Menteri Koordinator Bidang Perekonomian Airlangga Hartarto setelah rapat terbatas pada 30 September 2026. Pemerintah menyebut insentif PPh 21 DTP pada 2027 ditargetkan menjangkau sekitar 7,5 juta pekerja.
Beda PPh 21 DTP 2027 dengan 2026
Berbeda dengan kebijakan 2026 yang diberikan kepada pekerja pada sektor usaha tertentu, pemerintah menyampaikan rencana agar insentif PPh 21 DTP 2027 diperluas ke seluruh sektor bagi pekerja dengan penghasilan di bawah Rp10 juta.
Pada 2026, ketentuan PPh 21 DTP diatur melalui PMK Nomor 105 Tahun 2025 dan berlaku bagi pegawai tertentu yang bekerja pada sektor usaha yang memenuhi kriteria, termasuk industri alas kaki, tekstil dan pakaian jadi, furnitur, kulit dan barang dari kulit, serta pariwisata.
Ketentuan Teknis PPh 21 DTP 2027 Belum Terbit
Meski rencana perluasan telah disampaikan pemerintah, ketentuan teknis PPh 21 DTP untuk 2027 belum diterbitkan. Sehingga, detail mengenai kriteria pekerja, mekanisme pemberian insentif, periode berlaku, serta ketentuan administratif lainnya masih menunggu regulasi resmi.
Dengan demikian, pekerja dengan penghasilan di bawah Rp10 juta belum dapat langsung dianggap bebas atau tidak perlu membayar PPh 21 untuk 2027. Penerapan insentif tetap akan mengikuti ketentuan resmi yang nantinya ditetapkan pemerintah.
Pertanyaan yang Sering Diajukan
Apa rencana pemerintah untuk PPh 21 DTP 2027?
Melanjutkan sekaligus memperluas insentif PPh Pasal 21 Ditanggung Pemerintah (DTP) pada 2027, sebagaimana disampaikan Menko Perekonomian setelah rapat terbatas pada 30 September 2026.
Bagaimana aturan PPh 21 DTP 2026?
Diatur melalui PMK Nomor 105 Tahun 2025 dan berlaku bagi pegawai tertentu pada sektor usaha yang memenuhi kriteria.
Apakah pekerja berpenghasilan di bawah Rp10 juta otomatis bebas PPh 21 pada 2027?
Belum. Ketentuan teknis untuk 2027 belum diterbitkan, sehingga detail kriteria dan mekanismenya masih menunggu aturan resmi.
Wellner Consulting — Artikel ini membahas skema Replace pembetulan SPT di Coretax dan perbedaannya dengan skema Delta. Mulai 1 Oktober 2026, Direktorat Jenderal Pajak (DJP) menerapkan perubahan mekanisme pembetulan SPT dalam sistem Coretax melalui PER-12/PJ/2026. Skema yang sebelumnya menggunakan konsep Delta kini beralih menjadi Replace dengan calculation rule.
Skema Delta: Cara Lama Pembetulan SPT
Pada skema Delta, SPT awal dan SPT pembetulan tidak saling menggantikan. Sistem menghitung perubahan atau selisih antara SPT sebelumnya dengan SPT pembetulan. Mekanisme ini dapat menimbulkan kondisi yang disebut “kurang bayar semu”, terutama ketika lebih bayar dari SPT awal masih dalam proses dan belum diterima Wajib Pajak. Kondisi inilah yang menjadi salah satu alasan perubahan mekanisme pembetulan SPT dalam Coretax.
Skema Replace Pembetulan SPT: Cara Kerjanya
Dalam skema Replace, SPT pembetulan menggantikan SPT sebelumnya sehingga SPT pembetulan terakhir menjadi dasar terbaru dalam pelaksanaan hak dan kewajiban perpajakan.
Dengan mekanisme ini, riwayat pembayaran dan pengembalian pajak tetap diperhitungkan sehingga pembetulan SPT tidak serta-merta menghilangkan transaksi atau pembayaran yang telah terjadi sebelumnya.
Kemudahan Skema Replace Pembetulan SPT bagi Wajib Pajak
Perubahan dari skema Delta ke Replace memberikan beberapa kemudahan bagi Wajib Pajak. Pertama, pembetulan SPT menjadi lebih sederhana karena SPT pembetulan terakhir menjadi dasar terbaru, bukan sekadar menghitung selisih dengan SPT sebelumnya.
Kedua, Wajib Pajak memiliki fleksibilitas dalam mengubah pilihan restitusi atau kompensasi. Misalnya, pilihan atas lebih bayar dapat diubah dari restitusi menjadi kompensasi atau sebaliknya, sepanjang memenuhi ketentuan dan proses sebelumnya belum melewati batas yang ditentukan.
Ketiga, saldo kompensasi akan disesuaikan secara otomatis oleh Coretax apabila pembetulan SPT mengubah jumlah lebih bayar yang sebelumnya telah dikompensasikan. Penyesuaian tersebut juga dapat terjadi akibat penerbitan produk hukum seperti ketetapan, keputusan, atau putusan yang mengubah nilai kelebihan pembayaran pajak.
Yang Perlu Diperhatikan Sebelum Membetulkan SPT
Dengan diterapkannya skema Replace mulai 1 Oktober 2026, Wajib Pajak perlu memperhatikan kembali mekanisme pembetulan SPT, terutama terkait riwayat pembayaran, restitusi, kompensasi, dan saldo kompensasi sebelum menyampaikan SPT pembetulan melalui Coretax.
Pertanyaan yang Sering Diajukan
Kapan skema Replace pembetulan SPT berlaku?
Mulai 1 Oktober 2026 melalui PER-12/PJ/2026.
Apa beda skema Delta dan Replace?
Pada skema Delta, SPT awal dan SPT pembetulan tidak saling menggantikan, dan sistem menghitung selisihnya. Pada skema Replace, SPT pembetulan menggantikan SPT sebelumnya sehingga SPT pembetulan terakhir menjadi dasar terbaru.
Apa kemudahan skema Replace bagi Wajib Pajak?
Pembetulan SPT lebih sederhana, pilihan restitusi atau kompensasi dapat diubah sepanjang memenuhi ketentuan, dan saldo kompensasi disesuaikan otomatis oleh Coretax.
Wellner Consulting — Artikel ini membahas rencana kenaikan PTKP 2027. Pemerintah berencana melakukan penyesuaian Penghasilan Tidak Kena Pajak (PTKP) mulai 2027 dengan mempertimbangkan perkembangan tingkat inflasi.
Rencana Kenaikan PTKP 2027
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyampaikan bahwa pemerintah sedang menghitung penyesuaian PTKP bersama Menteri Keuangan. Besaran PTKP baru hingga kini belum ditetapkan dan masih menunggu persetujuan Menteri Keuangan.
PTKP Saat Ini
Saat ini, PTKP untuk Wajib Pajak orang pribadi ditetapkan sebesar Rp54 juta per tahun atau Rp4,5 juta per bulan. Besaran tersebut berasal dari penyesuaian PTKP pada 2016 melalui PMK Nomor 101/PMK.010/2016.
Rencana penyesuaian PTKP tersebut muncul setelah pemerintah mempertimbangkan perkembangan inflasi sejak 2016. Airlangga menyampaikan bahwa besaran baru akan dihitung berdasarkan akumulasi perkembangan inflasi sejak periode tersebut. Dengan demikian, angka PTKP yang akan berlaku pada 2027 belum dapat dipastikan sampai pemerintah menetapkan kebijakan resminya.
Usulan Kenaikan PTKP
Sementara itu, Presiden Konfederasi Serikat Pekerja Indonesia (KSPI) Said Iqbal sebelumnya mengusulkan agar batas PTKP dinaikkan menjadi Rp90 juta per tahun atau Rp7,5 juta per bulan. Menurutnya, kenaikan batas PTKP dapat memberikan ruang lebih besar bagi penghasilan pekerja untuk digunakan memenuhi kebutuhan konsumsi. Usulan tersebut merupakan aspirasi dari pihak pekerja dan bukan angka PTKP yang telah ditetapkan pemerintah.
Dampak Kenaikan PTKP 2027
Jika penyesuaian PTKP benar-benar diterapkan pada 2027, perubahan tersebut akan berkaitan dengan perhitungan PPh orang pribadi, khususnya bagi pekerja yang penghasilannya berada di sekitar batas PTKP. Namun, Wajib Pajak masih perlu menunggu aturan resmi pemerintah untuk mengetahui besaran PTKP baru dan kapan tepatnya mulai berlaku.
Pertanyaan yang Sering Diajukan
Berapa PTKP saat ini?
Rp54 juta per tahun atau Rp4,5 juta per bulan untuk Wajib Pajak orang pribadi.
Mengapa PTKP akan disesuaikan?
Pemerintah mempertimbangkan perkembangan inflasi sejak penyesuaian PTKP pada 2016, dan menghitung besarannya bersama Menteri Keuangan.
Berapa usulan serikat pekerja?
KSPI mengusulkan PTKP dinaikkan menjadi Rp90 juta per tahun atau Rp7,5 juta per bulan.
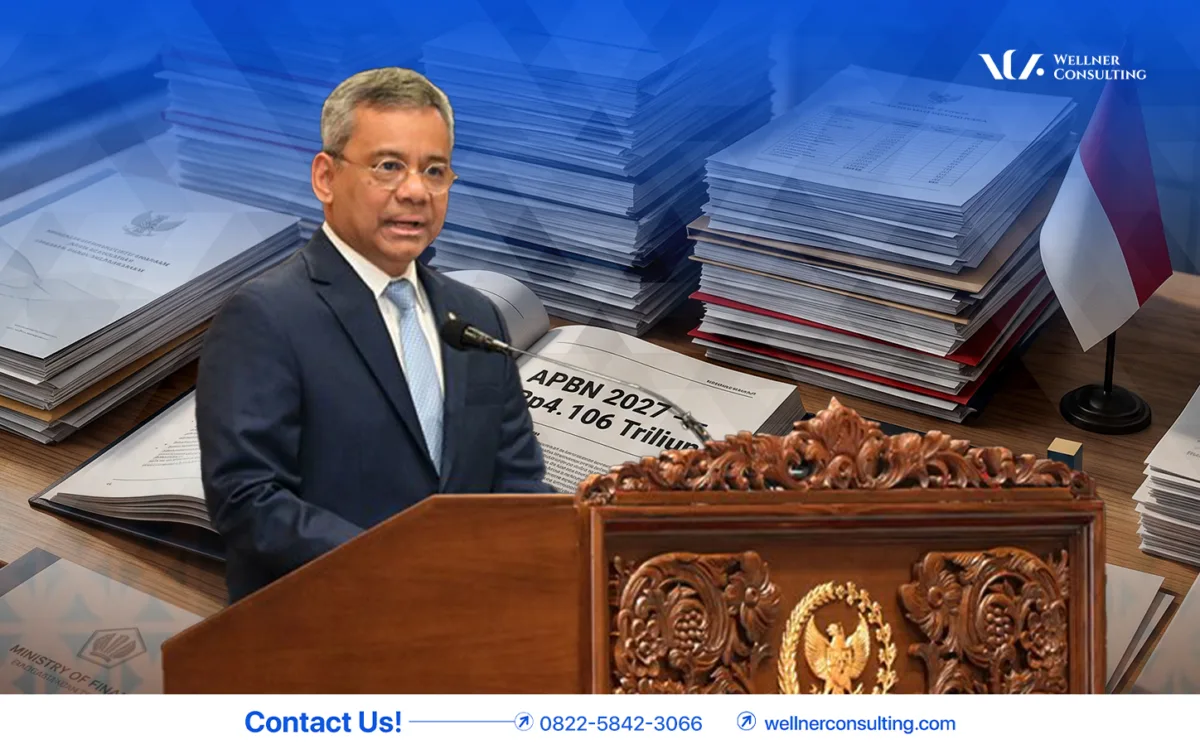
Wellner Consulting — Artikel ini membahas APBN 2027 yang disahkan DPR. DPR RI resmi mengesahkan UU APBN 2027 dalam Rapat Paripurna pada Selasa (29/9/2026). Dalam APBN 2027, pendapatan negara ditetapkan sebesar Rp3.435,10 triliun, sedangkan belanja negara mencapai Rp4.106,26 triliun.
Perbandingan APBN 2027 dengan APBN 2026
Jika dibandingkan dengan APBN 2026, pendapatan negara pada 2027 meningkat dari Rp3.153,60 triliun menjadi Rp3.435,10 triliun. Sementara itu, belanja negara naik dari Rp3.842,70 triliun menjadi Rp4.106,26 triliun. Meski belanja meningkat, defisit justru turun dari Rp689,10 triliun atau 2,68% PDB menjadi Rp671,16 triliun atau 2,4% PDB.
Asumsi Makro APBN 2027
APBN 2027 disusun dengan sejumlah asumsi makro ekonomi. Pemerintah menargetkan pertumbuhan ekonomi sebesar 6%, lebih tinggi dibandingkan target 5,4% pada APBN 2026. Sementara itu, tingkat inflasi dipertahankan pada 2,5%.
Nilai tukar rupiah dalam asumsi APBN 2027 ditetapkan sebesar Rp17.500 per dolar AS, dibandingkan Rp16.500 per dolar AS pada APBN 2026. Suku bunga SBN 10 tahun dipatok 6,9%, sedangkan harga minyak mentah Indonesia atau ICP ditetapkan sebesar US$75 per barel.
Alokasi Belanja APBN 2027
Pemerintah juga meningkatkan sejumlah alokasi belanja untuk mendukung program prioritas nasional. Anggaran pendidikan mencapai Rp824 triliun, meningkat dari Rp757,80 triliun pada 2026. Anggaran tersebut menjadi bagian dari upaya mendukung berbagai program pendidikan dan pengembangan sumber daya manusia.
Untuk perlindungan sosial, pemerintah mengalokasikan Rp539,70 triliun, naik dari Rp508,20 triliun pada 2026. Sementara itu, anggaran ketahanan pangan mencapai Rp195,30 triliun, meningkat dari Rp164,40 triliun pada tahun sebelumnya.
Besarnya alokasi tersebut menunjukkan bahwa APBN 2027 diarahkan untuk mendukung berbagai kebutuhan prioritas, mulai dari pendidikan, perlindungan sosial, hingga ketahanan pangan.
Dengan belanja negara yang mencapai lebih dari Rp4.000 triliun, APBN 2027 menjadi salah satu instrumen penting dalam mendorong aktivitas ekonomi. Belanja pemerintah dapat menciptakan peluang bagi pelaku usaha melalui pengadaan barang dan jasa, pembangunan infrastruktur, serta berbagai program pemerintah yang melibatkan sektor swasta dan UMKM.
Di sisi lain, peningkatan pendapatan negara juga menjadi bagian penting dalam menjaga pembiayaan berbagai program tersebut. Oleh karena itu, perkembangan APBN 2027 perlu diperhatikan oleh pelaku usaha, terutama karena kebijakan fiskal dapat berkaitan dengan kondisi ekonomi, belanja pemerintah, serta kebijakan perpajakan.
Pertanyaan yang Sering Diajukan
Kapan UU APBN 2027 disahkan?
DPR RI mengesahkannya dalam Rapat Paripurna pada Selasa, 29 September 2026.
Berapa pendapatan negara dalam APBN 2027?
Rp3.435,10 triliun, naik dari Rp3.153,60 triliun pada APBN 2026.
Apa asumsi makro APBN 2027?
Target pertumbuhan ekonomi 6% (dibanding 5,4% pada 2026) dan nilai tukar rupiah Rp17.500 per dolar AS (dibanding Rp16.500 pada APBN 2026).
Wellner Consulting — Menjadi Pengusaha Kena Pajak (PKP) tidak hanya berarti memastikan PPN dibayar, tetapi juga memastikan SPT Masa PPN di Coretax dibuat dan dilaporkan dengan benar.
Pembayaran PPN dan pelaporan SPT Masa PPN merupakan dua kewajiban yang berbeda. Sehingga, PKP perlu memastikan keduanya telah diselesaikan sesuai ketentuan. Keterlambatan atau tidak melaporkan SPT Masa PPN juga dapat menimbulkan sanksi administratif sesuai ketentuan perpajakan yang berlaku.
Dalam praktiknya, masih terdapat sejumlah kesalahan yang dapat terjadi ketika PKP mengurus kewajiban PPN melalui Coretax.
Bayar PPN Tanpa Melaporkan SPT Masa PPN di Coretax
Salah satu kesalahan yang perlu dihindari adalah hanya fokus pada pembayaran PPN tanpa memastikan SPT Masa PPN telah dibuat dan dilaporkan.
Pembayaran dan pelaporan SPT Masa PPN merupakan kewajiban yang berbeda. Jadi, PKP perlu memastikan SPT Masa PPN telah disusun berdasarkan data transaksi dan Faktur Pajak yang sesuai, kemudian diperiksa sebelum dilaporkan.
Apabila dari SPT terdapat kurang bayar, PKP juga perlu memastikan pembayaran atas jumlah yang terutang telah dilakukan sesuai ketentuan.
Faktur Pajak Belum Diunggah ke SPT Masa PPN di Coretax
Faktur Pajak yang telah dibuat tetapi belum diunggah atau diproses dengan benar dapat menyebabkan data transaksi tidak tercermin sebagaimana mestinya dalam SPT Masa PPN. Kondisi tersebut berpotensi membuat nilai PPN dalam SPT tidak sesuai dengan transaksi yang sebenarnya.
Oleh karena itu, sebelum melaporkan SPT Masa PPN, pastikan Faktur Pajak telah diproses dengan benar, berstatus valid, dan tercantum dalam SPT Masa PPN sesuai transaksi yang dilaporkan.
Kode Otorisasi atau Tanda Tangan Elektronik Belum Aktif untuk SPT Masa PPN di Coretax
Kesalahan lainnya adalah belum memastikan Kode Otorisasi DJP atau sarana tanda tangan elektronik telah tersedia dan dapat digunakan. SPT Masa PPN yang sudah selesai disusun tetap dapat mengalami kendala ketika dilaporkan apabila proses penandatanganan elektronik belum dapat dilakukan.
Sehingga, PKP sebaiknya memastikan Kode Otorisasi DJP atau sertifikat elektronik telah dibuat, tervalidasi, dan siap digunakan sebelum masuk ke tahap pelaporan SPT.
Mengurus kewajiban PPN melalui Coretax tidak berhenti setelah PPN dibayar. PKP juga perlu memastikan seluruh proses administrasi telah selesai dengan benar.
Dengan melakukan pengecekan secara menyeluruh, PKP dapat mengurangi risiko kesalahan administrasi dalam pelaporan SPT Masa PPN melalui Coretax.
Wellner Consulting — Artikel ini menjelaskan kapan aset wajib pajak bisa dilelang DJP dan tahapan penagihan yang harus dilalui. Utang pajak yang tidak diselesaikan dapat berlanjut ke proses penagihan aktif oleh Direktorat Jenderal Pajak (DJP). Dalam kondisi tertentu, penagihan tersebut bahkan dapat berujung pada penyitaan hingga lelang aset milik Penanggung Pajak.
Salah satu pelaksanaan lelang yang telah dilakukan di Jawa Barat pada 22–25 September 2026, dengan 123 aset milik 70 Wajib Pajak yang dilelang. Lelang tersebut merupakan bagian dari upaya pencairan tunggakan pajak sebesar Rp307,45 miliar, sementara total nilai limit 123 aset yang dilelang mencapai Rp24,72 miliar.
Namun, perlu dipahami bahwa aset tidak langsung dilelang ketika Wajib Pajak memiliki tunggakan pajak. Terdapat sejumlah tahapan penagihan yang harus dilalui sebelum sampai pada proses lelang.
Aset Wajib Pajak Bisa Dilelang Setelah Tahapan Penagihan
Proses penagihan pajak dilakukan secara bertahap. Secara umum, tahapan tersebut dimulai dari Surat Teguran, dilanjutkan dengan Surat Paksa, penyitaan, pengumuman lelang, hingga pelaksanaan lelang.
Surat Teguran
Tahapan penagihan dapat dimulai dengan penerbitan Surat Teguran ketika utang pajak belum dilunasi setelah melewati jatuh tempo sesuai ketentuan. Surat Teguran menjadi pemberitahuan kepada Wajib Pajak atau Penanggung Pajak bahwa terdapat kewajiban pajak yang belum diselesaikan dan perlu segera dilunasi.
Surat Paksa
Apabila utang pajak masih belum dilunasi setelah Surat Teguran, proses penagihan dapat dilanjutkan dengan penerbitan Surat Paksa sesuai ketentuan yang berlaku.
Surat Paksa memiliki kekuatan eksekutorial dan menjadi dasar bagi Juru Sita Pajak Negara untuk melanjutkan tindakan penagihan apabila kewajiban masih belum dipenuhi. Surat Paksa bukan sekadar pemberitahuan biasa. Wajib Pajak perlu segera memahami jumlah utang, dasar penagihan, serta langkah penyelesaian yang dapat ditempuh.
Penyitaan Aset
Jika utang pajak tetap tidak dilunasi setelah Surat Paksa diberitahukan dan persyaratan penagihan terpenuhi, Juru Sita Pajak Negara dapat melakukan penyitaan terhadap aset milik Penanggung Pajak.
Aset yang disita dapat berupa harta bergerak maupun tidak bergerak sesuai ketentuan. Penyitaan dilakukan sebagai bagian dari proses penagihan untuk memastikan utang pajak dapat dilunasi.
Pengumuman Lelang
Setelah aset disita, Penanggung Pajak masih memiliki kesempatan untuk menyelesaikan kewajiban pajaknya. Apabila utang pajak dan biaya penagihan belum dilunasi dalam jangka waktu yang ditentukan, aset yang telah disita dapat masuk ke tahap pengumuman lelang.
Pada tahap ini, informasi mengenai aset yang akan dilelang diumumkan sesuai prosedur yang berlaku.
Pelaksanaan Lelang
Setelah memenuhi ketentuan dan jangka waktu yang dipersyaratkan, lelang aset dapat dilaksanakan. Hasil lelang digunakan untuk melunasi utang pajak dan biaya penagihan. Apabila terdapat kelebihan dari hasil lelang setelah seluruh kewajiban tersebut dilunasi, kelebihannya dikembalikan kepada Wajib Pajak atau Penanggung Pajak sesuai ketentuan.
Tindakan Penagihan Lainnya
Selain penyitaan dan lelang, DJP dapat melakukan tindakan penagihan lainnya apabila persyaratan yang ditentukan dalam peraturan telah terpenuhi.
Beberapa tindakan tersebut antara lain:
Pemblokiran rekening, rekening milik Penanggung Pajak dapat diblokir dalam rangka penyitaan harta kekayaan untuk pelunasan utang pajak sesuai ketentuan.
Pencegahan, penanggung Pajak dapat dikenai tindakan pencegahan untuk bepergian ke luar negeri apabila memenuhi persyaratan yang berlaku.
Penyanderaan (gijzeling), penyanderaan dapat dilakukan sebagai upaya terakhir dalam penagihan pajak terhadap Penanggung Pajak yang memenuhi persyaratan sesuai ketentuan peraturan perundang-undangan.
Solusi Jika Sulit Melunasi Utang Pajak
Jika Wajib Pajak mengalami kesulitan dalam melunasi utang pajak, langkah yang tepat bukan dengan mengabaikan penagihan. Wajib Pajak perlu segera mengetahui posisi kewajiban pajaknya dan mempertimbangkan opsi penyelesaian yang tersedia.
Mengajukan Angsuran atau Penundaan
Dalam kondisi tertentu, Wajib Pajak dapat mengajukan permohonan angsuran atau penundaan pembayaran pajak kepada KPP sesuai persyaratan dan ketentuan yang berlaku. Opsi ini dapat dipertimbangkan apabila Wajib Pajak memiliki kendala dalam memenuhi pembayaran sekaligus.
Menggunakan Hak Keberatan atau Banding
Apabila terdapat ketidaksesuaian terhadap jumlah pajak yang ditetapkan dan memenuhi persyaratan untuk mengajukan upaya hukum, Wajib Pajak dapat menggunakan hak keberatan atau banding sesuai mekanisme perpajakan yang berlaku.
Melakukan Tax Audit Clearance
Wajib Pajak juga dapat melakukan tax audit clearance atau peninjauan kondisi perpajakan secara menyeluruh. Langkah ini dapat membantu mengidentifikasi posisi utang pajak, dokumen pendukung, potensi permasalahan, serta opsi penyelesaian yang dapat ditempuh sebelum proses penagihan berkembang lebih jauh.
Kesimpulan: Aset Wajib Pajak Bisa Dilelang DJP
Utang pajak yang tidak segera ditangani dapat berkembang menjadi proses penagihan aktif, mulai dari Surat Teguran dan Surat Paksa hingga penyitaan dan lelang aset apabila seluruh persyaratan penagihan terpenuhi.
Sehingga, ketika menerima surat atau pemberitahuan terkait utang pajak, Wajib Pajak sebaiknya segera melakukan pengecekan dan memahami dasar kewajibannya. Jika terdapat kendala pembayaran atau perbedaan perhitungan, konsultasikan kondisi tersebut dengan pihak yang memahami ketentuan perpajakan agar langkah penyelesaiannya dapat dilakukan secara tepat.
Pertanyaan yang Sering Diajukan
Apakah aset langsung dilelang ketika ada tunggakan pajak?
Tidak. Ada tahapan penagihan yang harus dilalui sebelum lelang, yaitu Surat Teguran, Surat Paksa, penyitaan, pengumuman lelang, hingga pelaksanaan lelang.
Apa yang terjadi pada hasil lelang?
Hasil lelang digunakan untuk melunasi utang pajak dan biaya penagihan. Apabila ada kelebihan setelah seluruh kewajiban dilunasi, kelebihan tersebut dikembalikan sesuai ketentuan.
Apa yang bisa dilakukan jika sulit melunasi utang pajak?
Wajib Pajak dapat mengajukan angsuran atau penundaan pembayaran kepada KPP, menggunakan hak keberatan atau banding sesuai ketentuan, atau melakukan tax audit clearance untuk meninjau kondisi perpajakan secara menyeluruh.
Wellner Consulting — Berikut perbedaan uji kompetensi, ujian profesi, dan ujian penyegaran. Dalam ketentuan terkait profesi konsultan pajak, terdapat beberapa jenis ujian dengan tujuan dan peserta yang berbeda. Tiga di antaranya adalah Uji Kompetensi, Ujian Profesi, dan Ujian Penyegaran.
Perbedaan Uji Kompetensi: Mengukur Kemampuan Teknis
Uji Kompetensi bertujuan untuk mengukur kemampuan teknis seseorang di bidang perpajakan. Kelulusan uji ini dibuktikan dengan Surat Keterangan Kompetensi (SKK) sesuai dengan klasifikasi kompetensi A, B, atau C. SKK memiliki masa berlaku selama 3 tahun dan dapat diperpanjang melalui Ujian Penyegaran.
Ujian Profesi
Ujian Profesi bertujuan untuk menguji kesiapan seseorang dalam menjalankan profesi konsultan pajak secara profesional. Materinya tidak hanya berkaitan dengan kemampuan perpajakan, tetapi juga mencakup pemahaman mengenai kode etik dan standar praktik profesi konsultan pajak. Hasil kelulusan Ujian Profesi berupa sertifikat tanda lulus Ujian Profesi Konsultan Pajak.
Ujian Penyegaran
Ujian Penyegaran digunakan untuk memperpanjang masa berlaku SKK yang memiliki masa berlaku selama tiga tahun. Ujian ini perlu diikuti 1 bulan sebelum masa berlaku SKK berakhir. Ujian Penyegaran dapat diikuti oleh calon konsultan pajak maupun pihak lain yang bertindak sebagai kuasa Wajib Pajak.
Perbedaan Uji Kompetensi, Ujian Profesi, dan Ujian Penyegaran dalam Tabel
Perbedaanya lainnya bisa dilihat dalam table berikut.
Aspek
Uji Kompetensi
Ujian Profesi
Ujian Penyegaran
Tujuan
Mengukur kompetensi teknis di bidang perpajakan
Menguji kesiapan menjalankan profesi konsultan pajak secara profesional
Memperpanjang masa berlaku SKK
Peserta
Calon konsultan pajak dan pihak lain yang bertindak sebagai kuasa wajib pajak
Calon konsultan pajak
Calon konsultan pajak dan pihak lain yang bertindak sebagai kuasa wajib pajak
Unit Pengelola Uji Kompetensi di lingkungan Kementerian Keuangan (BPPK)
Asosiasi Konsultan Pajak
Unit Pengelola Uji Kompetensi di lingkungan Kementerian Keuangan (BPPK)
Dengan demikian, ketiga ujian tersebut memiliki fungsi yang berbeda. Uji Kompetensi berfokus pada kemampuan teknis perpajakan, Ujian Profesi berkaitan dengan kesiapan menjalankan profesi konsultan pajak, sedangkan Ujian Penyegaran digunakan untuk mempertahankan atau memperpanjang masa berlaku SKK.
Pertanyaan yang Sering Diajukan
Apa tujuan uji kompetensi?
Mengukur kemampuan teknis seseorang di bidang perpajakan. Kelulusan dibuktikan dengan Surat Keterangan Kompetensi (SKK) sesuai klasifikasi kompetensi A, B, atau C.
Apa tujuan ujian profesi?
Menguji kesiapan seseorang menjalankan profesi konsultan pajak secara profesional.
Untuk apa ujian penyegaran?
Untuk memperpanjang masa berlaku SKK yang berlaku selama tiga tahun. Ujian ini perlu diikuti 1 bulan sebelum masa berlaku SKK berakhir.
Wellner Consulting — Artikel ini membahas isu data Coretax bocor dan klarifikasi DJP. Isu dugaan kebocoran data Wajib Pajak dari sistem Coretax DJP menjadi perhatian setelah akun X @DailyDarkWeb mengunggah klaim mengenai dugaan pembobolan basis data Direktorat Jenderal Pajak (DJP) pada Sabtu, 19 September 2026.
Dalam unggahan tersebut, sejumlah data diklaim ikut beredar, mulai dari NPWP, nama, alamat email, nomor telepon, alamat fisik, password, User ID, alamat IP, hingga informasi login.
Bantahan DJP atas Isu Data Coretax Bocor
Namun, DJP membantah klaim tersebut. Setelah melakukan pemeriksaan dan validasi internal terhadap informasi serta sampel data yang beredar, DJP menyatakan tidak menemukan dasar yang membenarkan klaim adanya kebocoran data dari sistem mereka.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menyampaikan bahwa DJP telah melakukan pemeriksaan dan validasi internal terhadap informasi yang beredar.
“Terkait informasi mengenai dugaan kebocoran data yang beredar di media sosial, DJP telah melakukan pemeriksaan dan validasi internal dan hasilnya dapat kami nyatakan bahwa informasi tersebut tidak benar.”
DJP juga menemukan sejumlah kejanggalan pada struktur data yang beredar. Menurut Inge, terdapat atribut atau field tertentu yang tidak pernah disimpan maupun dikelola dalam sistem basis data DJP.
Kejanggalan pada Data yang Beredar
Salah satu hal yang menjadi dasar penjelasan DJP adalah adanya User ID dan password dalam bentuk teks biasa (plain text) pada sampel data yang beredar.
Menurut Inge, karakteristik tersebut tidak sesuai dengan struktur data yang dikelola dalam basis data DJP sehingga menjadi salah satu indikator bahwa data tersebut bukan berasal dari sistem basis data DJP.
Dengan demikian, sampai dengan klarifikasi DJP tersebut, informasi mengenai Coretax berhasil dibobol dan data Wajib Pajak bocor tidak dapat diperlakukan sebagai fakta yang telah terkonfirmasi.
Menurut DJP, pengamanan informasi dan data dilakukan secara berlapis dengan mengacu pada standar keamanan informasi yang berlaku. Tetapi Wajib Pajak tetap perlu menjaga keamanan akun masing-masing dan tidak memberikan informasi login kepada pihak lain.
Langkah Pengamanan Akun Saat Isu Data Coretax Bocor
Di tengah beredarnya isu dugaan kebocoran data, Wajib Pajak tetap perlu melakukan langkah pengamanan akun, antara lain:
Aktifkan autentikasi dua langkah (2FA) pada akun Coretax.
Jangan membagikan password, kode autentikasi, atau informasi login kepada pihak lain.
Waspadai tautan atau pesan yang mengatasnamakan DJP, terutama yang meminta pengguna memasukkan data pribadi atau kredensial akun.
Pastikan informasi yang diterima berasal dari kanal resmi DJP.
Jika menemukan aktivitas mencurigakan, segera lakukan pengamanan akun dan gunakan kanal resmi DJP untuk melakukan konfirmasi.
DJP sendiri mengimbau Wajib Pajak untuk tetap tenang, menjaga kerahasiaan data pribadi, mengaktifkan autentikasi dua langkah pada Coretax, serta mewaspadai tautan, pesan, atau permintaan informasi yang mengatasnamakan DJP.
Pertanyaan yang Sering Diajukan
Apa isu data Coretax bocor?
Sebuah akun X mengunggah klaim dugaan pembobolan Coretax dan peredaran data Wajib Pajak, seperti NPWP, nama, email, nomor telepon, dan alamat.
Bagaimana tanggapan DJP?
DJP membantah klaim tersebut setelah melakukan pemeriksaan dan validasi internal terhadap informasi serta sampel data yang beredar, dan menemukan sejumlah kejanggalan pada struktur data.
Bagaimana mengamankan akun Coretax?
Aktifkan autentikasi dua langkah (2FA), jangan membagikan password atau kode autentikasi, serta waspadai tautan atau pesan mencurigakan.