Categories
Pajak

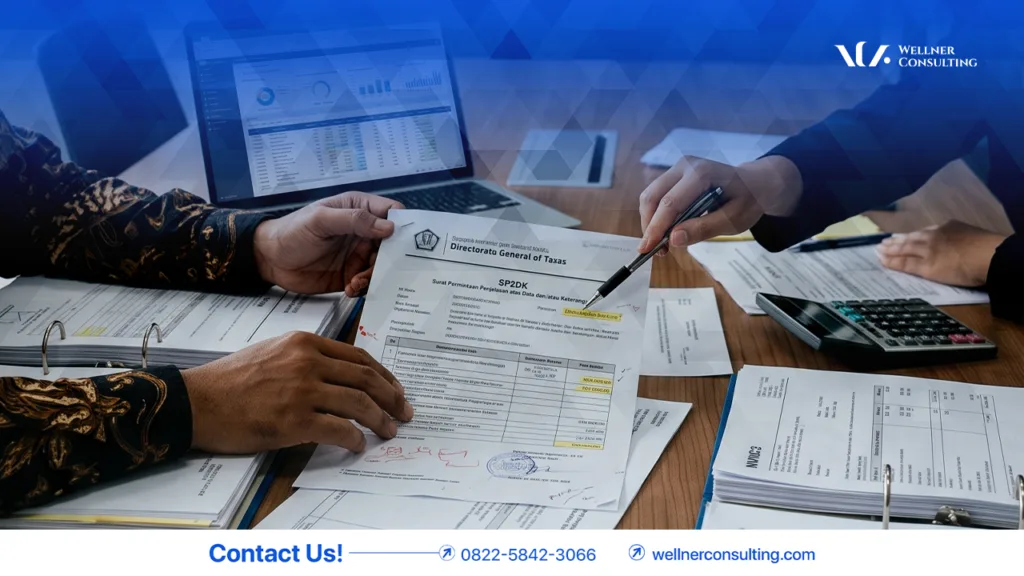
SP2DK Bisa Jadi Awal Pemeriksaan Bukti Permulaan, Ini Faktanya!

pemeriksaan bukti permulaan

Jakarta, Wellner Consulting — Artikel ini membahas pemeriksaan bukti permulaan (Bukper) yang dapat berawal dari SP2DK. Wajib Pajak perlu memberikan perhatian serius ketika menerima Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) dari Direktorat Jenderal Pajak (DJP). Berdasarkan Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026, hasil tindak lanjut P2DK maupun SP2DK dapat menjadi dasar usulan Pemeriksaan Bukti Permulaan (Bukper) apabila ditemukan indikasi yang memenuhi ketentuan peraturan perundang-undangan di bidang perpajakan.

Apa Itu Pemeriksaan Bukti Permulaan?

Pemeriksaan Bukti Permulaan (Bukper) merupakan pemeriksaan yang dilakukan DJP untuk memperoleh bukti permulaan mengenai adanya dugaan tindak pidana di bidang perpajakan. Tahapan ini merupakan proses awal sebelum penanganan perkara perpajakan dapat berlanjut ke tahap penegakan hukum.

Kapan Pemeriksaan Bukti Permulaan Dapat Diusulkan?

Dalam SE-8/PJ/2026 dijelaskan bahwa usulan Bukper dapat dilakukan dalam beberapa kondisi, antara lain apabila Wajib Pajak tidak memberikan tanggapan atas SP2DK, memberikan penjelasan yang tidak sesuai dengan hasil penelitian DJP, tidak menyampaikan atau tidak melakukan pembetulan Surat Pemberitahuan (SPT) sesuai hasil penelitian, maupun dalam kondisi tertentu seperti Wajib Pajak Orang Pribadi meninggal dunia, meninggalkan Indonesia untuk selamanya, atau Wajib Pajak Badan telah dibubarkan.

Proses pengusulan Bukper juga tidak dilakukan secara sepihak. Pada tingkat Kantor Pelayanan Pajak (KPP), usulan terlebih dahulu diajukan kepada Kepala KPP untuk memperoleh persetujuan. Selanjutnya, usulan diteruskan ke Kantor Wilayah DJP melalui Kepala Bidang Data dan Pengawasan Potensi Perpajakan. Setelah itu, usulan disampaikan ke Kantor Pusat DJP, tepatnya kepada Kepala Subdirektorat yang membidangi analisis data dan penyusunan sasaran pemeriksaan. Mekanisme berjenjang ini menunjukkan bahwa keputusan untuk melakukan Bukper melalui proses evaluasi dan persetujuan di beberapa tingkat organisasi DJP.

Cara Meminimalkan Risiko Tindak Lanjut SP2DK

Untuk meminimalkan risiko tindak lanjut ke tahap pemeriksaan, Wajib Pajak sebaiknya tidak mengabaikan SP2DK. Tanggapan atau klarifikasi perlu disampaikan paling lambat 14 hari sejak SP2DK diterima atau dianggap diterima. Apabila memerlukan waktu tambahan, Wajib Pajak dapat mengajukan permohonan perpanjangan waktu paling lama 7 hari kepada KPP yang menerbitkan SP2DK sesuai ketentuan yang berlaku.

Menyusun klarifikasi SP2DK memerlukan ketelitian agar penjelasan yang disampaikan sesuai dengan data dan ketentuan perpajakan. Wellner Consulting sebagai Konsultan Pajak berizin resmi siap mendampingi Wajib Pajak dalam proses analisis data, penyusunan klarifikasi, hingga penyelesaian SP2DK secara profesional.

Pertanyaan yang Sering Diajukan

Apa itu pemeriksaan bukti permulaan (Bukper)?

Pemeriksaan yang dilakukan DJP untuk memperoleh bukti permulaan mengenai adanya dugaan tindak pidana di bidang perpajakan, sebagai proses awal sebelum penanganan perkara perpajakan dapat berlanjut.

Kapan usulan Bukper dapat dilakukan?

Antara lain apabila Wajib Pajak tidak memberikan tanggapan atas SP2DK atau memberikan penjelasan yang tidak sesuai dengan hasil penelitian DJP.

Berapa lama batas waktu menanggapi SP2DK?

Tanggapan atau klarifikasi perlu disampaikan paling lambat 14 hari sejak SP2DK diterima atau dianggap diterima.

Butuh Pendampingan Klarifikasi SP2DK?

Menyusun klarifikasi SP2DK memerlukan ketelitian agar penjelasan sesuai dengan data dan ketentuan perpajakan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

DPR Sahkan UU PFII, Investor Berpotensi Nikmati Beragam Insentif Pajak

uu pfii

Jakarta, Wellner Consulting — Artikel ini membahas UU PFII dan insentif perpajakannya. DPR RI resmi menyetujui Undang-Undang tentang Pusat Finansial Internasional Indonesia (UU PFII) pada 21 Juli 2026. Regulasi ini menjadi landasan hukum pembentukan Pusat Finansial Internasional Indonesia (PFII) atau financial center yang dirancang sebagai ekosistem keuangan modern, kompetitif, dan berstandar internasional untuk meningkatkan daya saing Indonesia di sektor jasa keuangan global.

Insentif Perpajakan dalam UU PFII

Salah satu daya tarik utama dalam UU PFII adalah pemberian berbagai insentif perpajakan yang ditujukan untuk menarik investasi, meningkatkan arus modal, serta mendorong kehadiran perusahaan dan tenaga ahli di kawasan PFII.

Dalam rancangan ketentuannya, pemerintah menawarkan sejumlah fasilitas Pajak Penghasilan (PPh). Untuk sektor usaha tertentu di kawasan PFII, tersedia insentif PPh Badan hingga 0% dengan jangka waktu maksimal 50 tahun. Selain itu, tenaga ahli lokal maupun ekspatriat yang bekerja di sektor jasa keuangan PFII juga berpotensi memperoleh fasilitas PPh sebesar 0%. Tidak hanya itu, Subjek Pajak Luar Negeri (SPLN) dapat memperoleh pembebasan PPh atas penghasilan yang berasal dari investasi di kawasan PFII. Sementara itu, Warga Negara Asing (WNA) pemegang Golden Visa tidak akan diperlakukan sebagai Subjek Pajak Dalam Negeri (SPDN) sesuai ketentuan yang diatur dalam UU tersebut.

Fasilitas PPN dan PPnBM dalam UU PFII

Di bidang Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM), pemerintah juga menyiapkan berbagai fasilitas. Penyerahan Barang Kena Pajak (BKP) dan Jasa Kena Pajak (JKP) yang bersifat strategis, seperti pembangunan gedung, pengadaan barang modal, jasa konstruksi, hingga sewa properti di kawasan PFII, direncanakan tidak dipungut PPN. Selain itu, PPnBM juga dibebaskan atas penyerahan properti hunian mewah kepada pihak yang bekerja atau berkedudukan di kawasan PFII.

UU PFII juga memuat sejumlah fasilitas perpajakan khusus, antara lain pembebasan pajak warisan atas aset tertentu yang berada di kawasan PFII serta insentif pajak atas penyetoran modal awal guna mendukung pengembangan ekosistem pusat keuangan internasional tersebut.

Fasilitas Kepabeanan UU PFII

Dari sisi kepabeanan, pemerintah memberikan pembebasan bea masuk dan cukai atas impor barang modal, peralatan kantor, serta berbagai kebutuhan operasional yang digunakan dalam kawasan PFII. Insentif ini diharapkan dapat menekan biaya investasi sekaligus meningkatkan daya tarik Indonesia sebagai pusat kegiatan jasa keuangan regional.

Meskipun menawarkan berbagai kemudahan perpajakan, pemerintah menegaskan bahwa seluruh fasilitas dalam UU PFII tetap harus mematuhi ketentuan perpajakan internasional, termasuk penerapan Global Minimum Tax (GMT) sebesar 15% bagi perusahaan multinasional yang memenuhi persyaratan sesuai kesepakatan global.

Melalui kombinasi insentif perpajakan, fasilitas kepabeanan, dan kemudahan investasi, pemerintah berharap PFII mampu menarik lebih banyak investor domestik maupun internasional serta memperkuat posisi Indonesia sebagai salah satu pusat keuangan internasional di kawasan Asia.

Pertanyaan yang Sering Diajukan

Kapan UU PFII disetujui?

DPR RI menyetujui Undang-Undang tentang Pusat Finansial Internasional Indonesia pada 21 Juli 2026.

Apa insentif perpajakannya?

Fasilitas PPh untuk sektor usaha tertentu di kawasan PFII, fasilitas PPN dan PPnBM, serta pembebasan pajak warisan atas aset tertentu di kawasan tersebut.

Apa fasilitas kepabeanannya?

Pembebasan bea masuk dan cukai atas impor barang modal, peralatan kantor, dan kebutuhan operasi lainnya.

Butuh Konsultan Pajak untuk Investasi?

Seluruh fasilitas tetap harus mematuhi ketentuan perpajakan yang berlaku. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

DJP Mulai Libatkan TNI & Polri dalam Pengawasan Pajak

tni dan polri dalam pengawasan pajak

Jakarta, Wellner Consulting — Artikel ini membahas peran TNI dan Polri dalam pengawasan pajak menurut SE-8/PJ/2026. Direktorat Jenderal Pajak (DJP) resmi melibatkan unsur TNI dan Polri dalam pelaksanaan pengawasan kepatuhan Wajib Pajak. Kebijakan tersebut diatur dalam Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 yang mulai berlaku pada 15 Juli 2026.

TNI dan Polri dalam Pengawasan Pajak: Aparat Kewilayahan

Melalui SE-8/PJ/2026, DJP menerapkan pendekatan pengawasan yang lebih kolaboratif dengan menggandeng Bintara Pembina Desa (Babinsa) dari TNI dan Bhayangkara Pembina Keamanan dan Ketertiban Masyarakat (Bhabinkamtibmas) dari Polri. Kolaborasi ini bertujuan mendukung pelaksanaan pengawasan terhadap Wajib Pajak, baik yang telah terdaftar maupun yang belum terdaftar dalam administrasi perpajakan.

Dalam pelaksanaannya, aparat kewilayahan dapat membantu DJP pada kegiatan pengumpulan data dan informasi di lapangan. Petugas pajak juga dapat berkoordinasi dengan Babinsa maupun Bhabinkamtibmas saat melakukan kunjungan, penyisiran wilayah, pengamatan, pembangunan jejaring informasi, hingga kegiatan pengawasan lainnya sesuai ketentuan yang berlaku.

Selain pengawasan lapangan, DJP juga memperkuat pemanfaatan teknologi dalam proses pengawasan. Berbagai metode seperti remote sensing, web scraping, serta analisis data dari berbagai sumber akan digunakan untuk memperoleh informasi yang lebih akurat mengenai aktivitas ekonomi dan potensi perpajakan Wajib Pajak.

TNI dan Polri dalam Pengawasan Pajak: Bukan Penegakan Pidana

DJP menegaskan bahwa pelibatan TNI dan Polri bukan merupakan penegakan hukum pidana perpajakan, melainkan bagian dari upaya pembinaan kepatuhan dalam sistem self assessment yang dianut Indonesia. Dalam sistem tersebut, Wajib Pajak diberikan kepercayaan untuk menghitung, membayar, dan melaporkan pajaknya sendiri, sedangkan DJP melakukan pengawasan guna memastikan kewajiban perpajakan telah dipenuhi secara benar.

Dampak bagi Wajib Pajak dan Pelaku Usaha

Dengan diterapkannya kebijakan ini, terdapat sejumlah dampak yang berpotensi dirasakan oleh masyarakat dan pelaku usaha. Pengawasan perpajakan diperkirakan akan menjadi lebih aktif, lebih luas, dan semakin berbasis data. Pelaku usaha juga akan lebih mudah terpantau karena pengawasan dilakukan melalui kombinasi kegiatan lapangan dan analisis data digital.

Selain itu, penerbitan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) maupun Permintaan Penjelasan atas Data dan/atau Keterangan (P2DK) berpotensi meningkat apabila DJP menemukan data yang memerlukan klarifikasi. Usaha informal yang sebelumnya sulit terdeteksi juga diperkirakan akan semakin mudah teridentifikasi melalui integrasi pengawasan lapangan dan pemanfaatan teknologi.

Di sisi lain, aktivitas ekonomi digital akan menjadi salah satu fokus utama pengawasan. Data transaksi elektronik, informasi dari berbagai instansi, hingga jejak digital yang berkaitan dengan kegiatan usaha akan semakin diperhatikan sebagai bagian dari proses pengujian kepatuhan perpajakan.

Dengan demikian, Wajib Pajak perlu memastikan bahwa seluruh penghasilan, aset, dan kewajiban perpajakan telah dilaporkan secara benar sesuai ketentuan. Kepatuhan administrasi dan dokumentasi yang baik akan membantu meminimalkan risiko klarifikasi maupun tindak lanjut pengawasan dari DJP di masa mendatang.

Pertanyaan yang Sering Diajukan

Apa dasar pelibatan TNI dan Polri dalam pengawasan pajak?

SE-8/PJ/2026, yang menerapkan pendekatan pengawasan lebih kolaboratif dengan aparat kewilayahan.

Apa peran aparat kewilayahan?

Membantu DJP dalam pengumpulan data dan informasi di lapangan.

Apakah ini penegakan hukum pidana perpajakan?

Bukan. DJP menegaskan pelibatan TNI dan Polri merupakan bagian dari upaya pembinaan kepatuhan.

Butuh Bantuan Menjaga Kepatuhan Pajak?

Pastikan seluruh penghasilan, aset, dan kewajiban perpajakan dilaporkan secara benar. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Belum Punya NPWP Tetap Bisa Terima SP2DK, Ini Aturannya

belum punya npwp bisa terima sp2dk

Jakarta, Wellner Consulting — Artikel ini menjawab apakah belum punya NPWP bisa terima SP2DK menurut SE-8/PJ/2026. Belum memiliki NPWP bukan berarti terbebas dari pengawasan Direktorat Jenderal Pajak (DJP). Berdasarkan SE-8/PJ/2026, DJP tetap dapat menerbitkan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) kepada orang pribadi yang belum memiliki NPWP apabila ditemukan data yang perlu diklarifikasi terkait kewajiban perpajakannya.

Kebijakan ini merupakan bagian dari pengawasan kepatuhan perpajakan, khususnya untuk memastikan masyarakat yang telah memenuhi persyaratan subjektif dan objektif menjalankan kewajiban perpajakan sesuai ketentuan. Pengawasan tersebut tidak hanya berkaitan dengan pendaftaran NPWP atau aktivasi NIK sebagai NPWP, tetapi juga mencakup pelaporan tempat usaha (NITKU), pengukuhan Pengusaha Kena Pajak (PKP), pendaftaran objek Pajak Bumi dan Bangunan (PBB), hingga kewajiban pembayaran dan pelaporan pajak lainnya.

Proses Sebelum SP2DK Diterbitkan

Sebelum menerbitkan SP2DK, DJP terlebih dahulu menyusun Daftar Prioritas Ekstensifikasi (DPE) sebagai dasar penentuan calon Wajib Pajak yang akan diawasi. DPE ditetapkan oleh Kantor Pusat DJP berdasarkan usulan dari Kantor Pelayanan Pajak (KPP) dan Kantor Wilayah DJP.

Selanjutnya, KPP membentuk tim pengawasan yang akan melakukan penelaahan terhadap profil calon Wajib Pajak. Penelaahan tersebut meliputi tingkat risiko, data penghasilan, kepemilikan aset, kewajiban perpajakan, serta informasi lain yang relevan. Apabila ditemukan indikasi yang memerlukan klarifikasi, DJP dapat menerbitkan SP2DK.

Isi dan Penyampaian SP2DK

SP2DK yang diterbitkan memuat identitas penerima, dasar penerbitan surat, data atau informasi yang perlu dijelaskan, serta batas waktu penyampaian tanggapan. Penyampaian SP2DK dapat dilakukan melalui akun Coretax DJP, layanan pos, jasa ekspedisi atau kurir, maupun diserahkan secara langsung kepada Wajib Pajak atau pihak yang mewakilinya.

Belum Punya NPWP Bisa Terima SP2DK: Batas Waktu Tanggapan

Wajib Pajak yang menerima SP2DK wajib memberikan tanggapan paling lambat 14 hari sejak surat diterima atau dianggap telah diterima. Jangka waktu tersebut dihitung sejak tanggal penerbitan SP2DK apabila akun Coretax telah aktif, tanggal aktivasi akun apabila sebelumnya belum aktif, tanggal bukti pengiriman melalui pos atau jasa ekspedisi, atau tanggal penyampaian secara langsung.

Apabila memerlukan waktu tambahan untuk menyiapkan dokumen atau penjelasan, Wajib Pajak dapat mengajukan permohonan perpanjangan waktu kepada KPP yang menerbitkan SP2DK. Perpanjangan tersebut diberikan paling lama 7 hari melalui permohonan tertulis sesuai ketentuan yang berlaku.

Belum Punya NPWP Bisa Terima SP2DK: Kesimpulan

Dengan demikian, masyarakat perlu memahami bahwa kepemilikan NPWP bukan satu-satunya dasar pengawasan perpajakan. Selama DJP memiliki data yang menunjukkan adanya potensi kewajiban perpajakan, SP2DK tetap dapat diterbitkan sebagai sarana klarifikasi sebelum dilakukan tindakan pengawasan lebih lanjut. Oleh karena itu, setiap Wajib Pajak maupun calon Wajib Pajak sebaiknya memastikan data perpajakannya telah sesuai dan segera memberikan tanggapan apabila menerima SP2DK dari DJP.

Pertanyaan yang Sering Diajukan

Apakah yang belum punya NPWP bisa menerima SP2DK?

Bisa. Berdasarkan SE-8/PJ/2026, DJP tetap dapat menerbitkan SP2DK kepada masyarakat yang belum memiliki NPWP tetapi telah memenuhi persyaratan subjektif dan objektif.

Apa itu Daftar Prioritas Ekstensifikasi (DPE)?

DPE adalah dasar penentuan calon Wajib Pajak yang akan diawasi, disusun sebelum SP2DK diterbitkan dan ditetapkan oleh Kantor Pusat DJP berdasarkan usulan KPP.

Berapa lama batas waktu menanggapi SP2DK?

Paling lambat 14 hari sejak surat diterima atau dianggap diterima. Perpanjangan dapat diajukan kepada KPP yang menerbitkan SP2DK, paling lama 7 hari.

Butuh Bantuan Menanggapi SP2DK?

Selama DJP memiliki data potensi kewajiban perpajakan, SP2DK tetap dapat diterbitkan, sehingga persiapan yang tepat penting. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Mantan Buruh Gudang Di Sumatera Utara Ditagih Pajak Rp11,58 Miliar

ditagih pajak rp11,58 miliar

Jakarta, Wellner Consulting — Artikel ini membahas kasus ditagih pajak Rp11,58 miliar yang dialami mantan buruh gudang di Sumatera Utara. Seorang mantan tenaga kerja bongkar muat gudang di Sumatera Utara mengaku terkejut setelah menerima tagihan Pajak Penghasilan (PPh) dengan nilai lebih dari Rp11,58 miliar.

Kronologi Kasus Ditagih Pajak Rp11,58 Miliar

Berdasarkan keterangan yang disampaikan, kasus tersebut bermula ketika KPP Pratama Rantauprapat mendatangi kediaman Folmer Welington Silalahi pada 27 Februari 2025. Dalam kunjungan tersebut, ia disebut ditagih PPh sebesar Rp11,58 miliar yang berkaitan dengan transaksi pembelian gula kristal putih senilai sekitar Rp8 miliar selama periode 2022–2024. Selanjutnya, Folmer juga mengaku menerima surat pemanggilan pemeriksaan dari Direktorat Jenderal Pajak (DJP) yang tertanggal 11 Mei 2026.

Folmer membantah pernah melakukan transaksi pembelian gula kristal putih sebagaimana tercantum dalam data pemeriksaan tersebut. Ia juga menyatakan tidak pernah mengajukan maupun memiliki Nomor Pokok Wajib Pajak (NPWP).

Ditagih Pajak Rp11,58 Miliar: Klarifikasi ke KPP

Didampingi kuasa hukumnya, Halomoan Panjaitan, Folmer mendatangi KPP Pratama Rantauprapat pada 9 Juli 2026 untuk meminta penjelasan mengenai dasar penerbitan tagihan serta asal-usul transaksi yang tercatat atas namanya. Namun, menurut pengakuannya, hingga saat itu ia belum memperoleh penjelasan yang memadai terkait persoalan tersebut.

Apabila informasi tersebut terbukti benar, kondisi tersebut dapat mengindikasikan adanya dugaan penyalahgunaan identitas atau data pribadi oleh pihak yang tidak bertanggung jawab. Oleh karena itu, masyarakat perlu meningkatkan kewaspadaan dalam memberikan atau mengunggah data pribadi, seperti KTP maupun dokumen identitas lainnya, kepada pihak atau aplikasi yang belum jelas kredibilitasnya.

Pelajaran: Menjaga Data Pribadi

Kehati-hatian dalam menjaga data pribadi menjadi langkah penting untuk mencegah berbagai bentuk penyalahgunaan, termasuk yang dapat menimbulkan konsekuensi di bidang perpajakan maupun administrasi lainnya.

Pertanyaan yang Sering Diajukan

Apa kasus ditagih pajak Rp11,58 miliar ini?

Seorang mantan tenaga kerja bongkar muat gudang di Sumatera Utara mengaku terkejut menerima tagihan Pajak Penghasilan Rp11,58 miliar setelah KPP Pratama Rantauprapat mendatangi kediamannya.

Apa bantahan yang disampaikan?

Ia membantah pernah melakukan transaksi pembelian gula kristal putih sebagaimana tercantum dalam data pemeriksaan.

Apa yang dapat dipelajari?

Pentingnya kehati-hatian menjaga data pribadi untuk mencegah penyalahgunaan identitas, serta mengklarifikasi dasar tagihan langsung ke KPP.

Menerima Tagihan atau Surat dari DJP?

Pendampingan membantu Anda memahami dasar tagihan dan menyiapkan klarifikasi yang tepat. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Pajak Naik 24%, Kas Negara Masih Defisit Rp734,3 Triliun

defisit apbn 2026

Jakarta, Wellner Consulting — Artikel ini membahas defisit APBN 2026 dan penerimaan pajak semester I. Menteri Keuangan Purbaya Yudhi Sadewa mengungkapkan bahwa penerimaan pajak nasional sepanjang Semester I 2026 mencapai Rp1.035,7 triliun, meningkat 24,6% dibandingkan periode yang sama tahun sebelumnya.

Realisasi Penerimaan Pajak Semester I 2026

Realisasi tersebut telah mencapai 43,9% dari target penerimaan pajak dalam APBN 2026. Pemerintah menyebut peningkatan ini didorong oleh berbagai faktor, antara lain perbaikan tata kelola perpajakan, peningkatan kualitas sumber daya manusia di lingkungan Direktorat Jenderal Pajak (DJP), serta optimalisasi implementasi sistem Coretax.

Defisit APBN 2026 Diperkirakan Melebar

Tetapi di sisi lain, pemerintah juga memperkirakan defisit Anggaran Pendapatan dan Belanja Negara (APBN) 2026 akan melebar menjadi Rp734,3 triliun atau sekitar 2,85% terhadap Produk Domestik Bruto (PDB).

Pelebaran defisit tersebut dipengaruhi oleh meningkatnya kebutuhan belanja negara, terutama untuk mendukung percepatan berbagai program prioritas pemerintah, termasuk belanja subsidi dan kompensasi energi.

Meski penerimaan pajak menunjukkan pertumbuhan yang cukup signifikan, peningkatan pendapatan negara belum sepenuhnya mampu menutup kenaikan belanja pemerintah. Oleh karena itu, pemerintah masih memproyeksikan adanya defisit fiskal pada tahun 2026.

Defisit APBN 2026 dalam Batas Aman

Pemerintah menegaskan bahwa kondisi tersebut masih berada dalam batas yang aman. Defisit APBN sebesar 2,85% dari PDB masih berada di bawah batas maksimal 3% dari PDB sebagaimana diatur dalam ketentuan pengelolaan keuangan negara.

Pertanyaan yang Sering Diajukan

Berapa realisasi penerimaan pajak semester I 2026?

43,9% dari target penerimaan pajak dalam APBN 2026.

Berapa perkiraan defisit APBN 2026?

Rp734,3 triliun atau 2,85% dari PDB.

Mengapa defisit melebar?

Karena meningkatnya kebutuhan belanja negara untuk mendukung program prioritas pemerintah, sementara kenaikan pendapatan belum sepenuhnya menutup kenaikan belanja.

Butuh Pendampingan Pajak Perusahaan?

Konsultasikan kewajiban perpajakan bisnis Anda dengan tim kami. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

DJP Kirim Email ke Wajib Pajak yang Salah Isi SPT

email djp salah isi spt

Jakarta, Wellner Consulting — Artikel ini membahas email DJP salah isi SPT dan cara pembetulannya. Direktorat Jenderal Pajak (DJP) mulai mengirimkan email kepada sejumlah Wajib Pajak Orang Pribadi yang terindikasi melakukan kesalahan dalam pengisian SPT Tahunan PPh Tahun Pajak 2025.

Pembetulan SPT Setelah Email DJP Salah Isi SPT

Melalui email tersebut, DJP mengimbau Wajib Pajak untuk segera melakukan pembetulan SPT Tahunan agar data yang dilaporkan sesuai dengan ketentuan perpajakan yang berlaku. Langkah ini juga bertujuan mengurangi potensi sanksi apabila ditemukan kekeliruan dalam pelaporan.

Cara Pembetulan SPT Tahunan di Coretax

Wajib Pajak dapat melakukan pembetulan SPT Tahunan secara mandiri melalui sistem Coretax DJP dengan langkah-langkah berikut:

  1. Login ke Coretax DJP menggunakan akun yang telah terdaftar.
  2. Pilih menu SPT, kemudian masuk ke submenu Surat Pemberitahuan (SPT).
  3. Klik Buat Konsep SPT.
  4. Pilih jenis PPh Orang Pribadi, lalu klik Lanjut.
  5. Pilih SPT Tahunan, tentukan masa dan tahun pajak yang akan dibetulkan, kemudian klik Lanjut.
  6. Pilih opsi Pembetulan, lalu klik Buat Konsep SPT.
  7. Perbaiki data pada formulir induk maupun lampiran SPT hingga sesuai dengan kondisi yang sebenarnya.
  8. Setelah seluruh data dipastikan benar, klik Bayar dan Lapor untuk mengirimkan SPT Pembetulan.

Email DJP Salah Isi SPT atau Penipuan? Waspada

Di tengah maraknya pengiriman email kepada Wajib Pajak, masyarakat juga perlu meningkatkan kewaspadaan terhadap potensi penipuan yang mengatasnamakan Direktorat Jenderal Pajak.

Pastikan email yang diterima benar-benar berasal dari domain resmi @pajak.go.id. Selain itu, perlu diketahui bahwa seluruh layanan DJP tidak dipungut biaya, DJP tidak pernah meminta pembayaran ke rekening pribadi, serta tidak mengirimkan tautan selain yang mengarah ke situs resmi Direktorat Jenderal Pajak.

Apabila menerima email yang mencurigakan, Wajib Pajak sebaiknya melakukan verifikasi terlebih dahulu sebelum membuka tautan atau memberikan data pribadi guna menghindari risiko penipuan digital.

Pertanyaan yang Sering Diajukan

Mengapa DJP mengirim email soal salah isi SPT?

DJP mulai mengirim email kepada Wajib Pajak Orang Pribadi yang terindikasi melakukan kesalahan dalam pengisian SPT Tahunan.

Apa yang diimbau DJP?

Wajib Pajak diimbau segera melakukan pembetulan SPT Tahunan agar data yang dilaporkan sesuai ketentuan perpajakan.

Bagaimana memastikan email berasal dari DJP?

Pastikan email berasal dari domain resmi @pajak.go.id. Seluruh layanan DJP tidak dipungut biaya, dan email mencurigakan perlu diverifikasi sebelum membuka tautan atau memberikan data pribadi.

Butuh Bantuan Pembetulan SPT?

Periksa data SPT Anda dan lakukan pembetulan sesuai ketentuan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Panduan Mengajukan Suket UMKM via Coretax DJP

suket umkm coretax

Jakarta, Wellner Consulting — Berikut panduan mengajukan suket UMKM Coretax. Pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang memanfaatkan fasilitas PPh Final 0,5% perlu memiliki Surat Keterangan (Suket) UMKM sebagai bukti bahwa Wajib Pajak memenuhi persyaratan sesuai ketentuan yang berlaku.

Fungsi Suket UMKM Coretax

Suket berfungsi sebagai dasar agar penghasilan pelaku UMKM dikenai PPh Final sebesar 0,5%, bukan Pajak Penghasilan yang bersifat tidak final. Selain itu, Suket juga berfungsi sebagai Surat Keterangan Bebas (SKB) PPh Pasal 22 atas kegiatan impor maupun pembelian tertentu yang dilakukan oleh pelaku UMKM sesuai ketentuan perpajakan.

Cara Mengajukan Suket UMKM Coretax

Permohonan Suket dapat diajukan secara elektronik melalui sistem Coretax DJP. Langkah-langkahnya sebagai berikut:

  1. Login ke Coretax DJP. Khusus Wajib Pajak Badan, lakukan impersonate terlebih dahulu.
  2. Pilih menu Layanan Wajib Pajak, kemudian klik Buat Permohonan Layanan Administrasi.
  3. Pilih Kode Layanan AS.06, kemudian pilih Kode Sublayanan AS.06-01.
  4. Isi formulir permohonan dan lengkapi seluruh data yang diwajibkan.
  5. Pastikan status kepatuhan perpajakan telah memenuhi persyaratan.
  6. Buat dokumen dalam format PDF, lakukan tanda tangan elektronik (Sign), kemudian klik Kirim.
  7. Setelah permohonan disetujui, unduh Suket dan klik Lanjut agar fasilitas tersebut aktif pada sistem Coretax.

Cek Status Suket UMKM Coretax

Untuk memastikan Suket telah aktif, Wajib Pajak dapat membuka menu Layanan Wajib Pajak, kemudian memilih Daftar Fasilitas Saya. Selanjutnya, cari fasilitas dengan Kode AS.06-01. Apabila status yang ditampilkan adalah Active, berarti Suket sudah dapat digunakan.

Unduh Salinan Suket UMKM

Apabila membutuhkan salinan Suket, Wajib Pajak dapat menyalin Nomor Dokumen Suket yang terdapat pada menu Daftar Fasilitas Saya. Selanjutnya, buka menu Portal Saya, pilih Dokumen Saya, masukkan Nomor Dokumen tersebut, lalu klik Unduh untuk mengunduh Surat Keterangan.

Dengan memiliki Suket UMKM yang aktif, pelaku usaha dapat memanfaatkan fasilitas PPh Final 0,5% sesuai ketentuan serta menghindari kesalahan pemotongan pajak dalam transaksi dengan pihak lain.

Pertanyaan yang Sering Diajukan

Apa fungsi suket UMKM?

Suket menjadi dasar agar penghasilan pelaku UMKM dikenai PPh Final sebesar 0,5%, bukan Pajak Penghasilan yang bersifat tidak final.

Bagaimana cara mengajukan suket UMKM di Coretax?

Login ke Coretax DJP (Wajib Pajak Badan melakukan impersonate lebih dulu), pilih Layanan Wajib Pajak lalu Buat Permohonan Layanan Administrasi, kemudian pilih Kode Layanan AS.06 dan Sublayanan AS.06-01.

Bagaimana memastikan suket sudah aktif?

Buka Layanan Wajib Pajak lalu Daftar Fasilitas Saya, cari fasilitas dengan Kode AS.06-01, dan pastikan statusnya Active.

Butuh Bantuan Mengurus Suket UMKM?

Pastikan fasilitas PPh Final Anda aktif agar pemotongan pajak dalam transaksi tidak keliru. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

Banyak WNI Pindah ke Singapura, Ini Perbandingan Pajaknya

wni pindah ke singapura

Jakarta, Wellner Consulting — Artikel ini membahas WNI pindah ke Singapura dan perbandingan pajaknya. Pernyataan Presiden Prabowo Subianto saat puncak peringatan Hari Koperasi ke-79 pada 12 Juli 2026 kembali menjadi perhatian publik.

“Yang merasa Indonesia suram, silakan cari negara lain.”

Di tengah ramainya perbincangan mengenai pernyataan tersebut, muncul data yang menunjukkan bahwa dalam lima tahun terakhir hampir 8.000 Warga Negara Indonesia (WNI) telah mengajukan pelepasan kewarganegaraan.

Data WNI Pindah ke Singapura

Berdasarkan data Direktorat Jenderal Imigrasi, Singapura menjadi negara tujuan utama bagi WNI yang memutuskan berpindah kewarganegaraan. Setiap tahunnya, sekitar 1.000 WNI memperoleh kewarganegaraan Singapura, dengan mayoritas berada pada rentang usia produktif, yakni 25 hingga 35 tahun.

Mengapa WNI Pindah ke Singapura?

Selain faktor kedekatan geografis, kualitas pendidikan, kekuatan paspor, dan peluang karier, aspek perpajakan, sistem keuangan, serta stabilitas ekonomi juga menjadi salah satu pertimbangan utama.

Perbandingan Pajak Penghasilan Orang Pribadi

Salah satu daya tarik Singapura adalah tarif pajak yang relatif lebih kompetitif. Untuk Pajak Penghasilan (PPh) Orang Pribadi, Singapura menerapkan tarif progresif mulai 0% hingga 24%, sedangkan Indonesia menerapkan tarif 5% hingga 35%. Dari sisi Pajak Penghasilan Badan, Singapura menetapkan tarif sebesar 17% disertai berbagai fasilitas insentif, sementara tarif umum PPh Badan di Indonesia sebesar 22%. Adapun pajak konsumsi di Singapura berupa Goods and Services Tax (GST) sebesar 9%, sedangkan Indonesia menerapkan Pajak Pertambahan Nilai (PPN) sebesar 12%.

Dari sisi pajak orang pribadi, Singapura juga memberikan beban pajak yang relatif lebih ringan bagi kelompok berpenghasilan rendah hingga menengah. Penghasilan hingga S$20.000 per tahun tidak dikenakan pajak, sedangkan tarif tertinggi sebesar 24% baru dikenakan atas penghasilan yang melebihi S$1 juta per tahun. Sementara itu, di Indonesia, Penghasilan Tidak Kena Pajak (PTKP) standar ditetapkan sebesar Rp54 juta per tahun, sedangkan penghasilan di atas Rp5 miliar dikenakan tarif PPh Orang Pribadi sebesar 35%.

Selain aspek perpajakan, stabilitas ekonomi Singapura juga menjadi faktor yang banyak dipertimbangkan. Dolar Singapura (SGD) dikenal sebagai salah satu mata uang yang relatif stabil di kawasan Asia. Di samping itu, paspor Singapura memberikan akses bebas visa ke banyak negara sehingga mendukung mobilitas bisnis maupun investasi. Kepastian hukum, tata kelola pemerintahan, serta iklim investasi yang kondusif turut menjadi alasan mengapa negara tersebut menarik bagi para profesional dan pelaku usaha.

Meskipun demikian, keputusan untuk berpindah kewarganegaraan merupakan keputusan yang kompleks dan tidak hanya dipengaruhi oleh faktor perpajakan. Aspek keluarga, pekerjaan, pendidikan, kesempatan berkarier, kualitas hidup, hingga kebijakan imigrasi masing-masing negara juga menjadi pertimbangan penting dalam proses tersebut.

Pertanyaan yang Sering Diajukan

Berapa WNI yang pindah kewarganegaraan dalam lima tahun terakhir?

Hampir 8.000 WNI berpindah kewarganegaraan, dan Singapura menjadi negara tujuan utama menurut data Direktorat Jenderal Imigrasi.

Apa alasan memilih Singapura?

Antara lain kedekatan geografis, kualitas pendidikan, kekuatan paspor, peluang karier, aspek perpajakan, sistem keuangan, dan stabilitas ekonomi.

Apakah pajak satu-satunya faktor?

Tidak. Keputusan berpindah kewarganegaraan bersifat kompleks dan tidak hanya dipengaruhi faktor perpajakan.

Butuh Konsultasi Pajak Internasional?

Pertimbangkan aspek perpajakan dengan matang sebelum mengambil keputusan besar. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

DJP Bisa Kirim SP2DK Ke Karyawan, Dokter, Hingga Seller Online

sp2dk wajib pajak orang pribadi

Jakarta, Wellner Consulting — Artikel ini membahas SP2DK Wajib Pajak orang pribadi: siapa yang bisa menerima dan apa penyebabnya. Masih banyak masyarakat yang beranggapan bahwa Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) hanya ditujukan kepada perusahaan besar. Padahal, Wajib Pajak Orang Pribadi (WP OP) juga dapat menerima SP2DK apabila Direktorat Jenderal Pajak (DJP) menemukan data atau informasi yang perlu diklarifikasi.

SP2DK bukan merupakan surat pemeriksaan pajak, melainkan surat yang diterbitkan DJP untuk meminta penjelasan atas adanya indikasi ketidaksesuaian antara data yang dimiliki otoritas pajak dengan kewajiban perpajakan yang telah dilaporkan oleh Wajib Pajak.

Profesi yang Dapat Menerima SP2DK Wajib Pajak Orang Pribadi

Pada praktiknya, SP2DK dapat diterbitkan kepada berbagai profesi, seperti karyawan, dokter, pengacara, notaris, influencer, YouTuber, pedagang online, investor saham maupun aset kripto, freelancer, hingga pelaku UMKM.

Penyebab SP2DK Wajib Pajak Orang Pribadi

Salah satu penyebab yang paling sering terjadi adalah adanya penghasilan yang belum dilaporkan dalam SPT Tahunan. Apabila DJP memiliki data mengenai sumber penghasilan lain yang tidak tercantum dalam SPT, DJP dapat menerbitkan SP2DK untuk meminta klarifikasi kepada Wajib Pajak.

SP2DK juga dapat diterbitkan apabila nilai aset yang dimiliki tidak sejalan dengan penghasilan yang dilaporkan. Misalnya, Wajib Pajak membeli rumah, kendaraan, atau aset bernilai tinggi, tetapi penghasilan dalam SPT tidak menunjukkan kemampuan ekonomi yang memadai. Dalam kondisi seperti ini, Wajib Pajak tetap dapat memberikan penjelasan apabila aset tersebut berasal dari warisan, hibah, pinjaman, tabungan lama, atau sumber lain yang sah dengan didukung dokumen yang memadai.

Selain itu, mutasi rekening yang jauh lebih besar dibandingkan penghasilan yang dilaporkan juga dapat menjadi dasar pengawasan DJP. Namun, besarnya transaksi rekening tidak serta-merta menjadi objek pajak karena dapat berasal dari pinjaman, transfer antar rekening milik sendiri, titipan, atau transaksi lain yang bukan merupakan penghasilan.

Bagi pelaku usaha digital, perbedaan antara omzet yang tercatat pada marketplace, media sosial, atau platform digital dengan omzet yang dilaporkan dalam SPT juga dapat memicu diterbitkannya SP2DK sebagai bentuk permintaan klarifikasi.

Sumber Data yang Digunakan DJP

Dalam melakukan pengawasan, DJP tidak hanya mengandalkan data yang tercantum dalam SPT Tahunan. Otoritas pajak juga memanfaatkan berbagai sumber informasi yang diperoleh sesuai ketentuan peraturan perundang-undangan, seperti bukti potong pajak, faktur pajak elektronik, data transaksi dari instansi pemerintah, data impor dan ekspor, informasi dari lembaga jasa keuangan, data kepemilikan aset, serta berbagai data lain yang diperoleh secara sah.

Seluruh informasi tersebut kemudian dicocokkan dengan data yang dilaporkan dalam SPT untuk menguji kepatuhan dan kewajaran pelaporan pajak Wajib Pajak.

Apa yang Harus Dilakukan Jika Menerima SP2DK?

Apabila menerima SP2DK, Wajib Pajak tidak perlu panik. Langkah pertama yang perlu dilakukan adalah membaca isi surat secara saksama untuk memahami data atau transaksi yang diminta klarifikasi. Selanjutnya, siapkan dokumen pendukung yang relevan dan berikan penjelasan sesuai kondisi yang sebenarnya.

Apabila terdapat kekeliruan dalam pelaporan pajak, Wajib Pajak dapat mempertimbangkan langkah penyelesaian sesuai ketentuan yang berlaku. Sementara itu, jika memerlukan pendampingan selama proses klarifikasi, Wajib Pajak juga dapat menggunakan jasa konsultan pajak agar proses penyampaian penjelasan berjalan lebih tepat, lengkap, dan sesuai dengan ketentuan perpajakan.

Pertanyaan yang Sering Diajukan

Apakah SP2DK hanya ditujukan kepada perusahaan besar?

Tidak. Wajib Pajak Orang Pribadi juga dapat menerima SP2DK, termasuk karyawan, dokter, pengacara, notaris, influencer, YouTuber, pedagang online, investor, freelancer, hingga pelaku UMKM.

Apa penyebab SP2DK untuk Wajib Pajak orang pribadi?

Antara lain penghasilan yang belum dilaporkan dalam SPT Tahunan, nilai aset yang tidak sejalan dengan penghasilan yang dilaporkan, mutasi rekening yang jauh lebih besar dari penghasilan, dan perbedaan omzet platform digital dengan omzet dalam SPT.

Apa yang harus dilakukan jika menerima SP2DK?

Tidak perlu panik. Baca isi surat dengan saksama untuk memahami data atau transaksi yang diminta klarifikasi, lalu siapkan dokumen pendukung.

Butuh Pendampingan SP2DK untuk Pribadi?

Pendampingan profesional dapat membantu proses klarifikasi berjalan lebih tepat. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti