Categories
Pajak

Purbaya Siapkan Sistem AI untuk Deteksi Kekurangan Pajak

Wellner Consulting — Menteri Keuangan Purbaya Yudhi Sadewa berencana memanfaatkan teknologi kecerdasan buatan (AI) untuk mendeteksi potensi penerimaan negara yang belum tergali, termasuk indikasi adanya kekurangan pembayaran pajak.

Teknologi AI tersebut rencananya akan diterapkan di Lembaga National Single Window (LNSW) dengan memanfaatkan integrasi berbagai sumber data. Sistem ini nantinya dapat membantu analis melakukan pemeriksaan dan analisis data secara lebih mendalam.

Pengembangan sistem masih akan terus dilakukan agar AI mampu mendeteksi potensi kekurangan pembayaran pajak hingga tingkat perusahaan. Hasil analisis tersebut kemudian dapat dicocokkan dengan SPT Wajib Pajak untuk melihat kesesuaian antara data yang dimiliki pemerintah dengan kewajiban pajak yang telah dilaporkan.

Tidak hanya melihat data pada periode berjalan, sistem tersebut juga direncanakan dapat menelusuri data beberapa tahun sebelumnya. Dengan demikian, analisis dapat dilakukan secara lebih menyeluruh untuk mengidentifikasi pola atau potensi ketidaksesuaian dalam pemenuhan kewajiban perpajakan.

Categories
Pajak

Kesalahan Jurnal Bisa Memicu SP2DK? Ini Penjelasannya

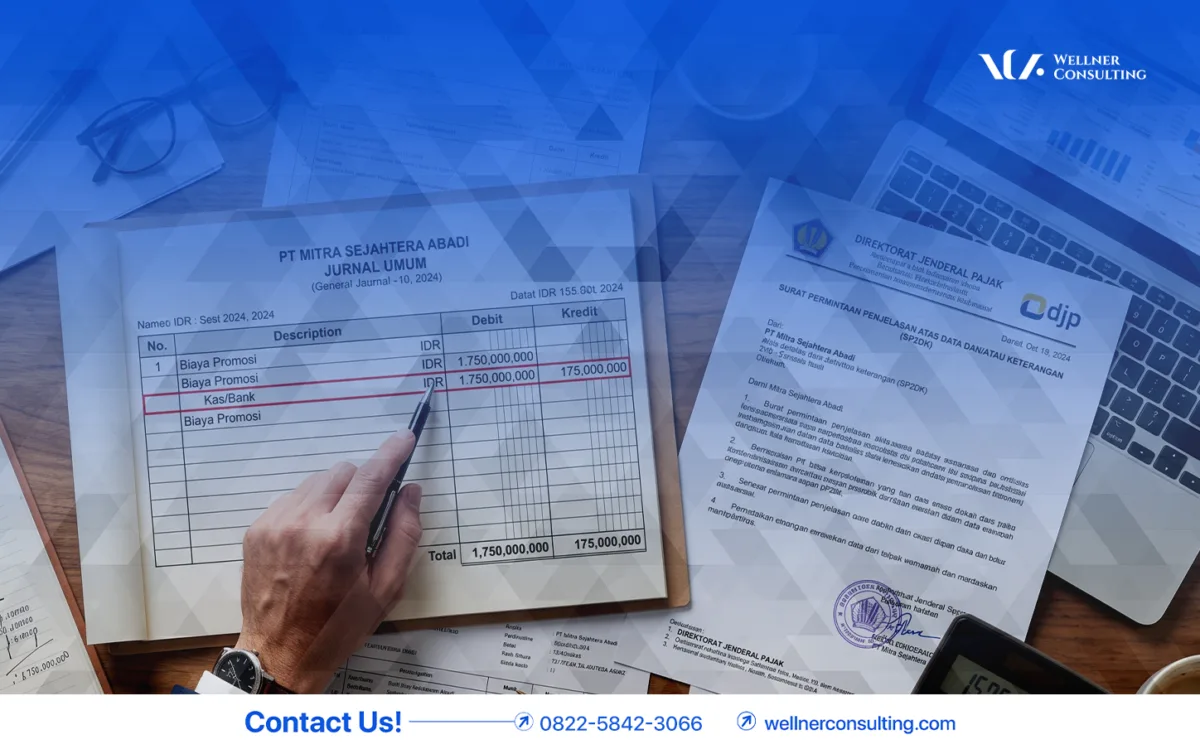
Wellner Consulting — Kesalahan jurnal dapat menjadi salah satu faktor yang menyebabkan munculnya SP2DK. Namun, bukan berarti setiap kesalahan dalam pencatatan jurnal secara otomatis membuat DJP menerbitkan SP2DK.

Yang menjadi perhatian DJP bukan sekadar apakah jurnal perusahaan benar atau salah, tetapi bagaimana kesalahan tersebut berdampak pada angka yang dilaporkan dalam SPT serta apakah terdapat ketidaksesuaian antara data yang dimiliki DJP dengan kewajiban perpajakan perusahaan.

Beberapa jenis kesalahan jurnal yang perlu diperhatikan antara lain:

Kesalahan JurnalPotensi Dampak terhadap Pajak dan SP2DK
Salah klasifikasi akunBiaya dicatat sebagai aset atau sebaliknya sehingga dapat memengaruhi laba, penyusutan, dan penghitungan biaya fiskal.
Pencatatan gandaPendapatan, biaya, atau aset tercatat lebih besar dari kondisi sebenarnya sehingga dapat menyebabkan ketidaksesuaian dalam laporan keuangan dan SPT.
Lupa mencatat transaksiOmzet, biaya, utang, piutang, atau transaksi tertentu tidak tercatat sehingga angka dalam pembukuan dan pelaporan pajak dapat menjadi tidak sesuai.
Salah pembalikan posisiSaldo akun menjadi tidak wajar dan berpotensi memengaruhi perhitungan laba atau rugi perusahaan.
Salah transposisi angkaNilai transaksi berbeda antara dokumen sumber, pembukuan, dan pelaporan pajak sehingga dapat menimbulkan perbedaan data yang perlu diklarifikasi.

Untuk mengurangi risiko munculnya ketidaksesuaian data yang dapat menjadi perhatian DJP, perusahaan dapat melakukan beberapa langkah berikut:

① DETEKSI
Lakukan review dan rekonsiliasi pembukuan secara berkala untuk menemukan kesalahan pencatatan sejak awal.

② TELUSURI
Cocokkan setiap transaksi dengan invoice, rekening koran, faktur pajak, bukti pembayaran, dan dokumen pendukung lainnya.

③ KOREKSI
Jika ditemukan kesalahan, buat jurnal koreksi sesuai dengan jenis dan penyebab kesalahan agar laporan keuangan mencerminkan kondisi yang sebenarnya.

④ CEK DATA PERPAJAKAN
Pastikan koreksi dalam pembukuan telah tercermin secara tepat dalam pelaporan pajak sehingga tidak menimbulkan ketidaksesuaian antara pembukuan, SPT, dan data perpajakan lainnya.

Dengan demikian, kesalahan jurnal tidak serta-merta berarti perusahaan akan menerima SP2DK. Namun, apabila kesalahan tersebut berdampak pada angka yang dilaporkan atau menimbulkan ketidaksesuaian antara pembukuan, SPT, dan data yang dimiliki DJP, perusahaan perlu siap memberikan penjelasan dan klarifikasi atas perbedaan tersebut.

Categories
Pajak

Mulai 2026, Pengguna Kripto Wajib Isi Self-Certification

Wellner Consulting — Pengguna aset kripto di Indonesia perlu memperhatikan adanya kewajiban baru terkait self-certification.

Berdasarkan PMK 108 Tahun 2025, pengguna aset kripto, baik Orang Pribadi maupun Entitas di Indonesia, wajib memberikan valid self-certification secara terpisah dari dokumen pembukaan akun saat mendaftar pada Penyedia Jasa Aset Kripto (PJAK) atau exchanger. Ketentuan tersebut merupakan bagian dari penerapan standar pelaporan global Crypto-Asset Reporting Framework (CARF) yang mulai diterapkan pada 2026.

Self-certification bukan formulir untuk menghitung atau membayar pajak. Dokumen ini digunakan untuk mengidentifikasi pengguna aset kripto dan menentukan domisili pajaknya dalam rangka pelaporan serta pertukaran informasi perpajakan berdasarkan standar CARF.

Melalui self-certification, PJAK dapat memperoleh informasi mengenai identitas dan status domisili pajak pengguna. Informasi tersebut kemudian dapat digunakan dalam proses pelaporan sesuai dengan ketentuan yang berlaku. Artinya, aktivitas aset kripto semakin terhubung dengan mekanisme pelaporan dan pertukaran informasi perpajakan.

Saat memberikan self-certification, pengguna perlu memastikan informasi yang disampaikan benar dan sesuai dengan data identitas serta administrasi perpajakannya.

Beberapa informasi yang perlu diperhatikan antara lain:

  • Nama lengkap sesuai identitas;
  • Alamat tempat tinggal;
  • Tanggal lahir;
  • Negara domisili pajak atau tax residency;
  • NPWP atau Tax Identification Number (TIN);
  • Memastikan data KYC pada exchange sesuai dengan kondisi sebenarnya;
  • Untuk entitas, menyiapkan data entitas dan controlling person apabila diperlukan;
  • Memastikan seluruh informasi yang diberikan benar dan lengkap;
  • Menyimpan salinan self-certification yang telah disampaikan.

Tidak hanya pengguna yang memiliki kewajiban. PJAK Pelapor CARF juga memiliki peran dalam proses identifikasi dan pelaporan informasi pengguna aset kripto.

Beberapa hal yang perlu dilakukan oleh PJAK antara lain:

1. Meminta Self-Certification

PJAK perlu meminta valid self-certification dari calon pengguna sesuai ketentuan.

2. Memastikan Self-Certification Terpisah

Self-certification harus diberikan secara terpisah dari dokumen pembukaan akun, sehingga fungsinya sebagai bagian dari proses identifikasi untuk tujuan CARF dapat dibedakan dari dokumen pembukaan akun.

3. Melakukan Klarifikasi

PJAK perlu melakukan klarifikasi atas kewajaran dan validitas informasi yang diberikan oleh pengguna.

4. Mempertimbangkan Data KYC dan AML

Dalam melakukan identifikasi, PJAK dapat mempertimbangkan informasi yang diperoleh melalui proses Know Your Customer (KYC) dan/atau Anti-Money Laundering (AML).

5. Menentukan Domisili Pajak

Informasi dalam self-certification beserta hasil klarifikasi dapat digunakan untuk menentukan domisili pajak pengguna sesuai dengan ketentuan CARF.

Penerapan CARF membuat pengguna aset kripto perlu lebih memperhatikan konsistensi data dan aktivitas perpajakannya.

1. Identitas dan Domisili Pajak Lebih Mudah Diidentifikasi

Informasi seperti nama, alamat, tanggal lahir, domisili pajak, dan TIN menjadi bagian dari informasi yang dapat digunakan dalam proses identifikasi.

Informasi tersebut juga dapat diklarifikasi dengan data yang diperoleh melalui proses KYC/AML.

2. Data Transaksi Kripto Tidak Hanya Menjadi Data Internal Exchange

Dengan penerapan CARF, PJAK Pelapor CARF wajib melaporkan informasi tertentu mengenai transaksi aset kripto kepada otoritas pajak sesuai ketentuan.

Dengan demikian, data aktivitas aset kripto tidak lagi semata-mata menjadi informasi internal penyedia jasa aset kripto.

Informasi yang memenuhi kriteria pelaporan dapat masuk ke dalam mekanisme pelaporan dan pertukaran informasi perpajakan.

3. Konsistensi Data dengan SPT Semakin Penting

Pengguna aset kripto juga perlu memastikan bahwa data aktivitas aset kripto dan pelaporan pajaknya konsisten.

Perbedaan antara informasi transaksi dan data yang dilaporkan dalam SPT dapat menimbulkan kebutuhan klarifikasi atau menjadi bagian dari proses pengawasan perpajakan sesuai ketentuan.

Penerapan Crypto-Asset Reporting Framework (CARF) membawa perubahan dalam cara aktivitas aset kripto dapat diidentifikasi dan dilaporkan. Oleh karena itu, pengguna kripto sebaiknya tidak hanya memperhatikan keuntungan atau kerugian dari transaksi kripto, tetapi juga memastikan pencatatan transaksi dan kewajiban perpajakan telah dilakukan dengan benar.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

Faktur Pajak Dinonaktifkan DJP? Ini Penyebab dan Cara Mengaktifkannya

Wellner Consulting — Bagi Pengusaha Kena Pajak (PKP), akses pembuatan Faktur Pajak merupakan bagian penting dalam menjalankan kewajiban perpajakan. Namun, dalam kondisi tertentu, DJP dapat menonaktifkan akses pembuatan Faktur Pajak.

Berdasarkan PER-9/PJ/2025, penonaktifan dapat dilakukan terhadap PKP yang memenuhi kriteria tertentu, termasuk PKP yang terindikasi menerbitkan atau menggunakan Faktur Pajak tidak sah.

Jika akses Faktur Pajak dinonaktifkan, PKP tidak dapat menganggapnya sebagai masalah administrasi biasa. PKP perlu mengetahui alasan penonaktifan dan segera memenuhi kewajiban atau memberikan klarifikasi sesuai ketentuan.

Ada beberapa kondisi yang dapat menjadi dasar bagi DJP untuk menonaktifkan akses pembuatan Faktur Pajak.

  1. Tidak melakukan pemotongan atau pemungutan pajak yang seharusnya dilakukan selama 3 bulan berturut-turut.
  2. Tidak menyampaikan SPT Tahunan PPh yang sudah menjadi kewajibannya.
  3. Tidak menyampaikan SPT Masa PPN selama 3 bulan berturut-turut.
  4. Tidak menyampaikan SPT Masa PPN sebanyak 6 Masa Pajak dalam 1 tahun kalender.
  5. Tidak melaporkan bukti potong atau bukti pungut yang seharusnya dilaporkan selama 3 bulan berturut-turut.
  6. Memiliki tunggakan pajak minimal Rp250 juta bagi WP yang terdaftar di KPP Pratama atau Rp1 miliar bagi WP yang terdaftar selain di KPP Pratama, dengan kondisi tertentu sesuai ketentuan PER-19/PJ/2025

Selain beberapa kondisi kepatuhan di atas, DJP juga dapat menonaktifkan akses pembuatan Faktur Pajak berdasarkan hasil intelijen perpajakan apabila terdapat indikasi bahwa PKP merupakan penerbit atau pengguna Faktur Pajak tidak sah.

Dalam kondisi ini, terdapat dua posisi yang perlu dipahami.

  • PKP sebagai Penerbit Faktur Pajak Tidak Sah

PKP dapat dikategorikan sebagai penerbit apabila menerbitkan Faktur Pajak tanpa adanya transaksi yang sebenarnya.

Untuk menilai indikasi tersebut, DJP antara lain dapat melihat keberadaan usaha, kewajaran lokasi usaha, serta kesesuaian kegiatan usaha dengan transaksi yang dilaporkan.

  • PKP sebagai Pengguna Faktur Pajak Tidak Sah

Sementara itu, PKP dapat dikategorikan sebagai pengguna apabila menggunakan Faktur Pajak tidak sah untuk mengkreditkan Pajak Masukan.

Dalam kondisi ini, DJP dapat melakukan analisis terhadap indikasi pengkreditan Pajak Masukan yang berasal dari Faktur Pajak tidak sah.

Jika akses pembuatan Faktur Pajak telah dinonaktifkan, PKP dapat melakukan langkah untuk mengaktifkannya kembali sesuai ketentuan.

1. Sampaikan Surat Klarifikasi

PKP perlu menyampaikan surat klarifikasi kepada Kepala KPP tempat PKP terdaftar.

Klarifikasi sebaiknya menjelaskan kondisi sebenarnya dan alasan atau bukti yang menunjukkan bahwa kewajiban perpajakan telah dipenuhi.

2. Lampirkan Bukti Pendukung

Jangan hanya mengirimkan surat klarifikasi tanpa dokumen pendukung.

PKP perlu melampirkan bukti yang relevan, seperti:

  • Bukti pelaporan SPT;
  • Bukti pelaporan bukti potong atau bukti pungut;
  • Bukti pelunasan tunggakan pajak;
  • Dokumen lain yang dapat mendukung klarifikasi sesuai kondisi PKP.

Dokumen tersebut penting untuk menunjukkan bahwa PKP telah memenuhi kewajiban yang menjadi dasar penonaktifan atau dapat menjelaskan kondisi yang sebenarnya.

3. Tunggu Proses dari KPP

Setelah klarifikasi dan dokumen disampaikan, KPP memproses permohonan paling lama 5 hari kerja.

Apabila permohonan disetujui atau tidak terdapat keputusan dalam jangka waktu tersebut, akses pembuatan Faktur Pajak dapat aktif kembali secara otomatis sesuai ketentuan.

Dengan memahami penyebab dan prosedurnya, PKP dapat mengambil langkah yang lebih tepat untuk memulihkan akses pembuatan Faktur Pajak dan menjaga kepatuhan perpajakan perusahaan.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

Cara Menanggapi dan Klarifikasi SP2DK agar Tidak Salah Langkah

Wellner Consulting — Menerima SP2DK dari DJP sering kali membuat Wajib Pajak (WP) merasa khawatir. Tidak sedikit yang langsung menganggap bahwa SP2DK berarti akan dikenakan pajak tambahan atau sedang diperiksa oleh Direktorat Jenderal Pajak (DJP).

Padahal, anggapan tersebut tidak sepenuhnya benar.

SP2DK bukan surat ketetapan pajak, bukan surat denda, dan bukan berarti Wajib Pajak otomatis melakukan pelanggaran perpajakan. SP2DK merupakan sarana bagi DJP untuk meminta penjelasan atau klarifikasi kepada Wajib Pajak atas data dan/atau informasi yang membutuhkan penjelasan lebih lanjut.

Sehingga, ketika menerima SP2DK, jangan langsung berpikir, “Saya pasti kena pajak.” Lebih tepat jika WP memahami bahwa ada data atau informasi yang perlu dijelaskan kepada DJP.

Tetapi SP2DK tetap perlu ditanggapi dengan serius. Klarifikasi yang tidak tepat, tidak lengkap, atau tidak didukung dokumen yang memadai dapat menimbulkan persoalan lanjutan dalam proses pengawasan perpajakan.

SP2DK adalah Surat Permintaan Penjelasan atas Data dan/atau Keterangan yang digunakan DJP untuk meminta penjelasan dari Wajib Pajak mengenai data atau informasi yang dimiliki DJP.

Data tersebut dapat berasal dari berbagai sumber dan kemudian dibandingkan dengan informasi yang terdapat dalam administrasi perpajakan Wajib Pajak.

Jika terdapat data yang perlu dijelaskan, DJP dapat meminta Wajib Pajak memberikan klarifikasi.

Ada berbagai kondisi yang dapat menyebabkan DJP meminta klarifikasi melalui SP2DK. Beberapa di antaranya berkaitan dengan adanya perbedaan antara data yang dimiliki DJP dengan data yang dilaporkan atau dimiliki Wajib Pajak.

1. Data Penghasilan Tidak Sesuai

DJP menemukan adanya perbedaan antara penghasilan yang dilaporkan dalam SPT dengan data atau informasi lain yang dimiliki DJP.

Perbedaan tersebut perlu dijelaskan oleh Wajib Pajak agar DJP dapat memahami kondisi transaksi yang sebenarnya.

2. Data Harta Tidak Sesuai

DJP dapat memiliki informasi mengenai harta atau aset Wajib Pajak yang berbeda dengan data yang tercantum dalam administrasi perpajakan.

Jika terdapat perbedaan, Wajib Pajak perlu mengecek sumber data tersebut dan memberikan penjelasan yang sesuai.

3. Data Transaksi Berbeda dengan Pelaporan

SP2DK juga dapat berkaitan dengan adanya perbedaan data transaksi antara informasi yang dimiliki DJP dengan transaksi yang dilaporkan Wajib Pajak.

Dalam kondisi ini, WP perlu melakukan rekonsiliasi dengan pembukuan dan dokumen transaksi.

4. Perbedaan Data dengan Pihak Lain

DJP dapat melakukan pencocokan data dengan informasi dari pihak lain. Apabila terdapat ketidaksesuaian, Wajib Pajak dapat diminta memberikan penjelasan.

5. Ada Indikasi Kewajiban Perpajakan Belum Dipenuhi

SP2DK juga dapat diterbitkan apabila terdapat indikasi bahwa kewajiban perpajakan tertentu belum dipenuhi.

Jika menerima SP2DK, WP sebaiknya tidak terburu-buru memberikan jawaban. Lakukan pemeriksaan terlebih dahulu agar tanggapan yang diberikan benar-benar sesuai dengan kondisi sebenarnya. Berikut langkah yang dapat dilakukan:

1. Jangan Panik dan Jangan Abaikan SP2DK

Langkah pertama adalah tetap tenang dan membaca SP2DK secara menyeluruh. SP2DK bukan berarti WP otomatis memiliki utang pajak. Namun, surat tersebut juga tidak boleh diabaikan karena terdapat data atau informasi yang perlu diberikan penjelasan.

2. Pahami Data yang Diminta DJP

Perhatikan dengan teliti data, transaksi, periode pajak, dan informasi lain yang diminta dalam SP2DK. Pastikan WP memahami apa yang menjadi dasar permintaan penjelasan sebelum menentukan respons.

3. Cocokkan dengan SPT dan Pembukuan

Selanjutnya, lakukan rekonsiliasi antara data yang diminta DJP dengan dokumen internal, seperti:

  • SPT yang telah dilaporkan;
  • laporan keuangan;
  • pembukuan atau pencatatan;
  • rekening koran;
  • invoice dan bukti transaksi;
  • kontrak atau perjanjian;
  • bukti pembayaran;
  • bukti potong atau dokumen perpajakan lainnya.

Langkah ini penting untuk mengetahui apakah data yang dimiliki DJP memang sesuai dengan kondisi sebenarnya atau terdapat perbedaan yang dapat dijelaskan.

4. Tentukan Apakah Data Diakui atau Disanggah

Setelah melakukan pengecekan, WP perlu menentukan posisi atas data yang diminta. Jika data tersebut memang benar, WP perlu memberikan penjelasan sesuai kondisi sebenarnya dan memenuhi kewajiban perpajakan apabila memang terdapat kewajiban yang belum dipenuhi.

Namun, apabila data tersebut tidak sesuai, WP dapat memberikan klarifikasi atau sanggahan yang disertai alasan dan dokumen pendukung. Jangan memberikan jawaban berdasarkan asumsi. Pastikan setiap penjelasan memiliki dasar yang jelas.

5. Sampaikan Tanggapan atau Lakukan Pembetulan SPT

Jika hasil pemeriksaan internal menunjukkan adanya kesalahan dalam pelaporan, WP dapat melakukan pembetulan SPT dan memenuhi kewajiban perpajakan sesuai ketentuan. Sebaliknya, jika tidak terdapat kesalahan, WP dapat memberikan tanggapan dengan menjelaskan kondisi sebenarnya dan melampirkan bukti pendukung yang relevan.

Wajib Pajak juga perlu memperhatikan batas waktu dalam memberikan tanggapan atas SP2DK. Tanggapan atas SP2DK disampaikan paling lama 14 hari. Apabila WP membutuhkan waktu tambahan untuk menyiapkan penjelasan dan dokumen, WP dapat mengajukan permohonan perpanjangan secara tertulis paling lama 7 hari. Permohonan perpanjangan tersebut harus diajukan sebelum batas waktu 14 hari berakhir.

Meskipun SP2DK bukan surat ketetapan pajak, respons yang diberikan WP tetap penting dalam proses pengawasan DJP. Klarifikasi yang tidak lengkap, tidak konsisten dengan dokumen, atau tidak dapat menjelaskan perbedaan data dapat menyebabkan DJP membutuhkan tindak lanjut lebih lanjut sesuai ketentuan.

Sebaliknya, apabila WP dapat memberikan penjelasan yang jelas, konsisten, dan didukung bukti yang memadai, perbedaan data dapat dijelaskan berdasarkan kondisi yang sebenarnya.

Oleh karena itu, jangan hanya fokus pada bagaimana cara “menjawab SP2DK”, tetapi pahami terlebih dahulu mengapa SP2DK diterbitkan dan bagaimana data tersebut dapat dijelaskan.

Ingat, dalam menghadapi SP2DK, bukan hanya cepat yang penting, tetapi tepat dalam memberikan klarifikasi.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Syarat Memperoleh SKT Sesuai PMK 55/2026

Wellner Consulting — Mulai 1 Agustus 2026, Pihak Lain yang ingin bertindak sebagai Kuasa Wajib Pajak harus memenuhi persyaratan kompetensi yang diatur dalam PMK 55 Tahun 2026.

Salah satu ketentuan pentingnya adalah kewajiban untuk mengikuti dan lulus uji kompetensi di bidang perpajakan serta memperoleh Surat Keterangan Kompetensi (SKK) sesuai tingkat kompetensi yang diikuti.

Pihak Lain yang ingin memperoleh Surat Tanda Terdaftar (SKT) harus mengikuti dan lulus uji kompetensi di bidang perpajakan yang diselenggarakan oleh unit pengelola di lingkungan Kementerian Keuangan.

Pendaftaran uji kompetensi dilakukan secara elektronik melalui sistem informasi yang disediakan oleh Kementerian Keuangan.

Untuk mengikuti uji kompetensi tersebut, terdapat beberapa persyaratan, yaitu:

  1. Warga Negara Indonesia (WNI).
  2. Memiliki NPWP berupa NIK yang telah diaktivasi sebagai NPWP dalam administrasi perpajakan.

Setelah dinyatakan lulus, peserta akan memperoleh SKK sesuai dengan tingkat kompetensi yang diikuti.

Terdapat tiga tingkatan SKK yang perlu dipahami.

1. Tingkat A 

SKK Tingkat A memberikan kompetensi untuk menangani hak dan kewajiban perpajakan Wajib Pajak Orang Pribadi, dengan pengecualian tertentu bagi WP yang berdomisili di negara mitra Persetujuan Penghindaran Pajak Berganda (P3B) Indonesia.

2. Tingkat B 

SKK Tingkat B memiliki cakupan yang lebih luas karena mencakup perpajakan Wajib Pajak Orang Pribadi dan Wajib Pajak Badan.

Namun, terdapat pengecualian untuk Penanaman Modal Asing (PMA), Bentuk Usaha Tetap (BUT), serta WP yang berdomisili di negara mitra P3B Indonesia.

3. Tingkat C 

Tingkat C merupakan tingkat kompetensi tertinggi.

SKK ini mencakup kompetensi untuk menangani hak dan kewajiban perpajakan seluruh Wajib Pajak Orang Pribadi maupun Badan, termasuk cakupan yang lebih luas dibandingkan Tingkat A dan B.

Berdasarkan PMK 55/2026, SKT berlaku selama 3 tahun sejak tanggal diterbitkan.

SKT tersebut dapat diperpanjang paling cepat 1 bulan sebelum masa berlakunya berakhir.

Namun, perpanjangan tidak sekadar dilakukan secara administratif.

Untuk memperpanjang SKT, Pihak Lain wajib mengikuti dan lulus ujian penyegaran yang diselenggarakan oleh unit terkait di lingkungan Kementerian Keuangan.

Artinya, kompetensi Pihak Lain juga perlu terus dipertahankan dan diperbarui selama menjalankan perannya sebagai Kuasa Wajib Pajak.

Dengan adanya PMK 55/2026, penting bagi calon Pihak Lain maupun masyarakat yang menggunakan jasa perpajakan untuk memahami perbedaan fungsi setiap dokumen.

Brevet bukan SKK. SKK bukan SKT. Dan SKT bukan Surat Kuasa Khusus.

Masing-masing memiliki fungsi, proses memperoleh, dan kedudukan yang berbeda dalam pelaksanaan kuasa Wajib Pajak.

sehingga, jika seseorang menyatakan dirinya dapat bertindak sebagai Kuasa Wajib Pajak, jangan hanya melihat apakah orang tersebut memiliki sertifikat Brevet. Pastikan juga persyaratan kompetensi dan administrasi yang dipersyaratkan dalam PMK 55/2026 telah dipenuhi.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

5 Perubahan Utama PMK 55/2026 dari PMK 44/2026

Wellner Consulting — PMK 55 Tahun 2026 yang mulai berlaku pada 1 Agustus 2026 bukan sekadar perubahan kecil dari PMK 44/2026. Jika PMK 44/2026 lebih berfokus pada ketentuan mengenai siapa yang dapat menjadi Kuasa Wajib Pajak dan bagaimana pelaksanaan kuasa, maka PMK 55/2026 mengatur ruang lingkup yang lebih luas.

Aturan terbaru ini mencakup berbagai aspek terkait profesi Konsultan Pajak dan Pihak Lain, mulai dari kompetensi, izin, Surat Tanda Terdaftar (SKT), kantor konsultan, hingga pembinaan dan pengawasan.

Lantas, apa saja perubahan utamanya?

1. Mekanisme SKT Semakin Jelas

PMK 55/2026 mengatur Surat Tanda Terdaftar (SKT) bagi Pihak Lain yang bertindak sebagai Kuasa Wajib Pajak secara lebih terstruktur.

Ketentuannya mencakup berbagai aspek, mulai dari penerbitan, klasifikasi, masa berlaku, kewajiban pemegang SKT, hingga pembekuan atau pencabutan SKT.

Artinya, SKT bukan sekadar dokumen yang menunjukkan bahwa seseorang memiliki kompetensi. SKT menjadi bagian dari mekanisme resmi untuk memastikan Pihak Lain yang bertindak sebagai Kuasa Wajib Pajak memenuhi persyaratan yang telah ditetapkan.

2. Kompetensi Pihak Lain Lebih Terstruktur

Perubahan berikutnya berkaitan dengan kompetensi Pihak Lain yang ingin bertindak sebagai Kuasa Wajib Pajak.

Jika sebelumnya masyarakat mungkin menganggap bahwa lulus brevet dan memiliki surat kuasa sudah cukup untuk menjadi Kuasa Pajak, mekanisme dalam PMK 55/2026 menjadi lebih terstruktur.

Secara sederhana, alurnya dapat digambarkan sebagai berikut:

Mengikuti pendaftaran uji kompetensi → mengikuti uji kompetensi → lulus → memperoleh SKK → SKT diterbitkan → dapat bertindak sebagai Pihak Lain yang menjadi Kuasa Wajib Pajak.

Dengan mekanisme tersebut, kompetensi Pihak Lain tidak hanya dilihat dari pengalaman atau sertifikat pelatihan, tetapi melalui mekanisme kompetensi yang diatur dalam ketentuan.

3. Persyaratan Profesi Konsultan Pajak Lebih Tegas

PMK 55/2026 juga memperjelas berbagai persyaratan yang harus dipenuhi oleh Konsultan Pajak.

Selain persyaratan seperti Warga Negara Indonesia dan memiliki NPWP, terdapat ketentuan lain yang perlu diperhatikan, antara lain:

  • Memiliki pengalaman kerja di bidang perpajakan.
  • Tidak pernah dikenai sanksi pencabutan Izin Praktik Konsultan Pajak.
  • Tidak berada di bawah pengampuan.
  • Menyampaikan pernyataan mengenai hubungan kekerabatan dengan pegawai pada unit yang berkaitan dengan kebijakan perpajakan.

Dengan persyaratan yang lebih jelas, profesi Konsultan Pajak diarahkan untuk memiliki standar kompetensi, integritas, dan independensi yang lebih kuat.

4. Pembinaan dan Pengawasan Diperluas

PMK 55/2026 tidak hanya mengatur keberadaan dan praktik Konsultan Pajak.

Ketentuan ini juga mencakup pembinaan, pengembangan, dan pengawasan terhadap berbagai pihak yang menjalankan kegiatan di bidang tersebut.

Pengawasan tidak hanya ditujukan kepada Konsultan Pajak, tetapi juga mencakup Kantor Konsultan Pajak serta Pihak Lain yang bertindak sebagai Kuasa Wajib Pajak.

Artinya, ruang lingkup pengawasan menjadi lebih luas sehingga pelaksanaan jasa perpajakan diharapkan tetap berjalan sesuai dengan standar dan ketentuan yang berlaku.

5. Ada Sanksi Jika Melanggar

Perubahan terakhir yang tidak kalah penting adalah adanya ketentuan mengenai sanksi atas pelanggaran.

PMK 55/2026 mengatur bahwa pelanggaran terhadap ketentuan yang berlaku dapat berujung pada tindakan administratif, termasuk pembekuan atau pencabutan Izin Praktik Konsultan Pajak maupun SKT, sesuai dengan ketentuan.

Jadi, memiliki izin atau SKT bukan berarti kewenangan dapat dijalankan tanpa batas.

Pemegang izin maupun SKT tetap memiliki kewajiban untuk mematuhi ketentuan, standar, serta kewajiban yang ditetapkan dalam regulasi.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Kenali 6 “Surat Cinta” dari DJP yang Bisa Diterima WP

Wellner Consulting — Bagi sebagian Wajib Pajak (WP), menerima surat dari Direktorat Jenderal Pajak (DJP) mungkin bisa membuat khawatir. Apalagi jika surat tersebut berisi permintaan klarifikasi, teguran, hingga pemberitahuan terkait utang pajak.

Namun, tidak semua surat dari DJP berarti WP sedang bermasalah atau akan diperiksa. Setiap surat memiliki tujuan dan konsekuensi yang berbeda.

1. Surat Imbauan

Ini bisa dibilang sebagai “surat cinta” yang paling ramah.

Surat imbauan pada dasarnya berfungsi sebagai pengingat agar WP memenuhi kewajiban perpajakannya. Imbauan dapat berkaitan dengan berbagai hal, seperti pendaftaran NPWP, pengukuhan PKP, pelaporan atau pembetulan SPT, pembayaran pajak, hingga pembuatan bukti potong.

Jika menerima surat imbauan, WP sebaiknya tidak langsung panik. Baca isi surat dengan teliti dan cek apakah terdapat kewajiban yang memang perlu segera dipenuhi.

2. Surat Teguran SPT

Berbeda dengan surat imbauan, Surat Teguran SPT diterbitkan ketika WP belum menyampaikan SPT hingga batas waktu yang telah ditentukan. Jika menerima surat ini, langkah pertama yang perlu dilakukan adalah mengecek kembali status pelaporan SPT.

Apabila sebenarnya SPT sudah dilaporkan, pastikan WP memiliki BPE (Bukti Penerimaan Elektronik) atau bukti pelaporan sebagai dokumen pendukung. Sebaliknya, jika memang belum dilaporkan, segera lakukan pelaporan sesuai ketentuan yang berlaku.

3. SP2DK

Selanjutnya ada Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK). SP2DK diterbitkan ketika DJP memiliki data atau informasi yang membutuhkan klarifikasi dari WP. Hal penting yang perlu dipahami, SP2DK bukan surat pemeriksaan dan bukan berarti WP pasti melakukan kesalahan.

Jika menerima SP2DK, WP perlu memahami data yang diminta, menyiapkan dokumen pendukung, kemudian memberikan tanggapan atau klarifikasi yang benar, lengkap, dan sesuai kondisi sebenarnya.

Jangan mengabaikan SP2DK karena respons WP dapat menjadi bagian penting dalam proses tindak lanjut pengawasan perpajakan.

4. Surat Tagihan Pajak

Surat ini sudah berkaitan dengan tagihan dan kewajiban pembayaran pajak, misalnya karena adanya kekurangan pembayaran atau pengenaan sanksi administrasi sesuai ketentuan. Ketika menerima STP, jangan hanya melihat nominal yang harus dibayar.

WP juga perlu memahami dasar penerbitan, jenis pajak, periode pajak, serta rincian perhitungannya. Dengan begitu, WP dapat mengetahui mengapa tagihan tersebut muncul dan apa langkah yang perlu dilakukan selanjutnya.

5. Surat Teguran Penagihan

Surat berikutnya berkaitan dengan utang pajak yang belum dilunasi setelah melewati jatuh tempo. Surat teguran penagihan merupakan salah satu bagian dari proses penagihan pajak. Karena itu, jika menerimanya, WP perlu segera mengecek status pembayaran dan dasar penagihannya.

Jangan menunda penyelesaian karena proses penagihan dapat berlanjut ke tahapan berikutnya sesuai ketentuan.

6. Surat Paksa

Jika sudah sampai Surat Paksa, tahapannya sudah lebih serius. Surat Paksa merupakan instrumen hukum dalam proses penagihan pajak ketika utang pajak belum dilunasi setelah tahapan sebelumnya. Jika sudah menerima Surat Paksa, WP perlu segera mengambil langkah penyelesaian dan berkomunikasi dengan petugas pajak yang berwenang untuk mengetahui opsi penyelesaian sesuai ketentuan.

Jangan mengabaikannya karena Surat Paksa merupakan bagian dari tahapan penagihan yang memiliki konsekuensi hukum.

Hal yang perlu diingat Wajib Pajak adalah Jangan langsung panik ketika mendapatkan surat dari DJP. Baca dan pahami terlebih dahulu jenis serta isi surat tersebut.

Pastikan juga surat tersebut benar-benar berasal dari DJP melalui kanal resmi. Setelah itu, identifikasi kewajiban atau data yang diminta dan segera lakukan tindak lanjut sesuai ketentuan.

Yang paling penting, jangan mengabaikan surat dari DJP. Karena setiap surat memiliki tujuan dan tahapan yang berbeda. Ada yang sekadar mengingatkan, ada yang meminta klarifikasi, dan ada pula yang sudah masuk dalam proses penagihan.

Semakin cepat dipahami dan ditindaklanjuti, semakin besar peluang masalah perpajakan dapat diselesaikan sebelum masuk ke tahap yang lebih serius.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

4 Menu Coretax Yang Wajib Dicek WP Secara Rutin

Wellner Consulting — Coretax DJP bukan hanya digunakan untuk melaporkan SPT. Di dalamnya terdapat berbagai menu yang memungkinkan Wajib Pajak (WP) untuk memantau profil, mengecek transaksi, melihat bukti potong, hingga memastikan kewajiban perpajakan.

Sehingga, WP sebaiknya tidak hanya membuka Coretax ketika akan melakukan pelaporan pajak. Pengecekan secara berkala penting dilakukan untuk memastikan seluruh data dan transaksi yang tercatat sudah sesuai dengan kondisi sebenarnya.

Berikut beberapa menu Coretax yang perlu diperhatikan.

MENU PORTAL SAYA

  1. Cek Profil Wajib Pajak
    Melalui submenu “Profil Saya”, WP dapat melihat data seperti nama, NPWP, alamat utama, dan informasi perpajakan lainnya.
  2. Perubahan Data
    Jika terdapat data yang tidak sesuai, WP dapat mengajukan perubahan data melalui submenu yang tersedia di Coretax.
  3. Pengajuan Permohonan
    Menu “Portal Saya” juga digunakan untuk mengajukan berbagai permohonan, seperti penetapan nonaktif, pengukuhan PKP, hingga penghapusan NPWP.
  4. Jangan Abaikan Profil
    Data dalam profil WP dapat berkaitan dengan berbagai proses administrasi perpajakan. Karena itu, pastikan data selalu akurat dan mutakhir.

MENU E-FAKTUR

  1. Cek Data Transaksi
    Menu “e-Faktur” dapat diakses WP, termasuk yang belum berstatus PKP, untuk mengecek data transaksi penjualan, pembelian, maupun pemanfaatan jasa.
  2. Cek Faktur Pajak Masukan
    WP non-PKP dapat mengecek apakah terdapat faktur pajak masukan yang terhubung dengan NIK melalui submenu tersebut.

NOTE:

  • Jika ada faktur yang tidak dikenali, segera konfirmasi ke penerbit atau hubungi kanal resmi DJP/KPP terdekat
  • Cek e-Faktur secara berkala untuk mendeteksi transaksi yang tidak sesuai atau tidak pernah dilakukan

MENU E-BUPOT

  1. Cek Bukti Potong
    Melalui submenu “Bukti Potong Saya”, WP dapat mengecek bukti pemotongan PPh yang dilakukan oleh pihak lain.

NOTE:

  • Periksa nama, NPWP, penghasilan, dan jumlah PPh yang dipotong agar sesuai dengan kondisi sebenarnya
  • Jika ada Bukti Potong yang Tidak Dikenali, segera hubungi pihak pemotong untuk mengonfirmasi dan menindaklanjuti bukti potong tersebut
  • Lakukan Pengecekan Berkala agar mendeteksi transaksi atau pemotongan pajak yang tidak sesuai

MENU SPT

  1. Cek Kewajiban SPT
    WP dapat melihat apakah SPT yang menjadi kewajibannya sudah dilaporkan atau belum.
  2. Lapor SPT
    WP dapat melaporkan SPT Tahunan maupun SPT lainnya sesuai kewajiban perpajakan.
  3. Cek Riwayat SPT
    WP dapat melihat SPT yang sudah dibuat dan dilaporkan.

Dengan memahami fungsi setiap menu, WP dapat lebih aktif memantau administrasi perpajakannya sendiri dan segera mengambil tindakan apabila menemukan ketidaksesuaian.

Jadi, sudahkah Anda mengecek data dan kewajiban pajak di Coretax hari ini?

Editor: Mohammad Dody Alfayadh
Categories
Bisnis Pajak

DJP Mulai Kirim Email Ke WP Badan Baru Terdaftar

Wellner Consulting — Direktorat Jenderal Pajak (DJP) mulai mengirimkan email resmi kepada Wajib Pajak Badan yang baru terdaftar pada 2025 dan belum melaporkan SPT Tahunan PPh Badan Tahun Pajak 2025.

Melalui email tersebut, DJP mengimbau Wajib Pajak untuk segera memenuhi kewajiban pelaporan SPT Tahunan Badan melalui Coretax DJP.

Bagi Wajib Pajak yang menerima email tersebut, jangan langsung panik. Pastikan terlebih dahulu status administrasi perpajakan dan siapkan dokumen yang diperlukan sebelum melakukan pelaporan.

1. Cek Identitas dan Status Wajib Pajak

Pastikan email tersebut memang ditujukan kepada perusahaan yang bersangkutan. Wajib Pajak juga perlu mengecek status administrasi perpajakannya untuk memastikan apakah SPT Tahunan PPh Badan Tahun Pajak 2025 memang belum dilaporkan.

2. Baca Panduan dalam Email

DJP biasanya memberikan informasi atau panduan terkait pelaporan SPT. Baca isi email dengan teliti dan pastikan memahami langkah-langkah yang harus dilakukan.

3. Siapkan Dokumen yang Dibutuhkan

Sebelum mulai mengisi SPT, siapkan data dan dokumen perpajakan perusahaan, antara lain:

  • Laporan laba rugi;
  • Neraca atau laporan posisi keuangan;
  • Bukti pemotongan/pemungutan pajak;
  • Daftar penyusutan dan amortisasi fiskal;
  • Data penghasilan dan biaya perusahaan;
  • Dokumen perpajakan lain yang relevan.

Kelengkapan data akan membantu proses pengisian SPT menjadi lebih mudah dan mengurangi risiko kesalahan pelaporan.

4. Laporkan SPT melalui Coretax DJP

Setelah seluruh data siap, Wajib Pajak dapat melakukan pelaporan SPT Tahunan PPh Badan melalui Coretax DJP sesuai dengan prosedur yang berlaku.

Pastikan seluruh data yang dimasukkan telah diperiksa kembali sebelum SPT dikirimkan.

5. Pastikan Pelaporan Berhasil

Setelah SPT berhasil dikirim, pastikan status pelaporan telah diterima oleh sistem.

Jangan lupa untuk menyimpan Bukti Penerimaan Elektronik (BPE) sebagai bukti bahwa SPT Tahunan telah dilaporkan.

6. Hubungi DJP

Jika mengalami kendala saat mengisi atau melaporkan SPT, Wajib Pajak dapat menghubungi Kring Pajak atau KPP tempat Wajib Pajak terdaftar untuk memperoleh bantuan dan penjelasan lebih lanjut.

Di tengah meningkatnya penggunaan layanan perpajakan digital, Wajib Pajak juga perlu berhati-hati terhadap email yang mengatasnamakan DJP.

Sebelum mengikuti instruksi dalam email, perhatikan beberapa hal berikut:

  1. Pastikan domain email resmi

Email resmi DJP menggunakan domain @pajak.go.id. Jika email berasal dari domain yang mencurigakan, jangan langsung mengikuti instruksi yang diberikan.

  1. Layanan DJP tidak dipungut biaya

DJP tidak mengenakan biaya untuk layanan administrasi perpajakan.

  1. DJP tidak meminta pembayaran ke rekening pribadi

Wajib Pajak perlu waspada apabila mendapatkan permintaan transfer atau pembayaran ke rekening atas nama pribadi.

  1. Waspadai tautan mencurigakan

Jangan sembarangan mengklik tautan dalam email, terutama jika mengarah ke situs yang bukan merupakan situs resmi DJP.

Editor: Mohammad Dody Alfayadh