Wellner Consulting — Menjadi Pengusaha Kena Pajak (PKP) tidak hanya berarti memastikan PPN dibayar, tetapi juga memastikan SPT Masa PPN di Coretax dibuat dan dilaporkan dengan benar.
Pembayaran PPN dan pelaporan SPT Masa PPN merupakan dua kewajiban yang berbeda. Sehingga, PKP perlu memastikan keduanya telah diselesaikan sesuai ketentuan. Keterlambatan atau tidak melaporkan SPT Masa PPN juga dapat menimbulkan sanksi administratif sesuai ketentuan perpajakan yang berlaku.
Dalam praktiknya, masih terdapat sejumlah kesalahan yang dapat terjadi ketika PKP mengurus kewajiban PPN melalui Coretax.
Bayar PPN Tanpa Melaporkan SPT Masa PPN di Coretax
Salah satu kesalahan yang perlu dihindari adalah hanya fokus pada pembayaran PPN tanpa memastikan SPT Masa PPN telah dibuat dan dilaporkan.
Pembayaran dan pelaporan SPT Masa PPN merupakan kewajiban yang berbeda. Jadi, PKP perlu memastikan SPT Masa PPN telah disusun berdasarkan data transaksi dan Faktur Pajak yang sesuai, kemudian diperiksa sebelum dilaporkan.
Apabila dari SPT terdapat kurang bayar, PKP juga perlu memastikan pembayaran atas jumlah yang terutang telah dilakukan sesuai ketentuan.
Faktur Pajak Belum Diunggah ke SPT Masa PPN di Coretax
Faktur Pajak yang telah dibuat tetapi belum diunggah atau diproses dengan benar dapat menyebabkan data transaksi tidak tercermin sebagaimana mestinya dalam SPT Masa PPN. Kondisi tersebut berpotensi membuat nilai PPN dalam SPT tidak sesuai dengan transaksi yang sebenarnya.
Oleh karena itu, sebelum melaporkan SPT Masa PPN, pastikan Faktur Pajak telah diproses dengan benar, berstatus valid, dan tercantum dalam SPT Masa PPN sesuai transaksi yang dilaporkan.
Kode Otorisasi atau Tanda Tangan Elektronik Belum Aktif untuk SPT Masa PPN di Coretax
Kesalahan lainnya adalah belum memastikan Kode Otorisasi DJP atau sarana tanda tangan elektronik telah tersedia dan dapat digunakan. SPT Masa PPN yang sudah selesai disusun tetap dapat mengalami kendala ketika dilaporkan apabila proses penandatanganan elektronik belum dapat dilakukan.
Sehingga, PKP sebaiknya memastikan Kode Otorisasi DJP atau sertifikat elektronik telah dibuat, tervalidasi, dan siap digunakan sebelum masuk ke tahap pelaporan SPT.
Mengurus kewajiban PPN melalui Coretax tidak berhenti setelah PPN dibayar. PKP juga perlu memastikan seluruh proses administrasi telah selesai dengan benar.
Dengan melakukan pengecekan secara menyeluruh, PKP dapat mengurangi risiko kesalahan administrasi dalam pelaporan SPT Masa PPN melalui Coretax.
Wellner Consulting — Artikel ini menjelaskan kapan aset wajib pajak bisa dilelang DJP dan tahapan penagihan yang harus dilalui. Utang pajak yang tidak diselesaikan dapat berlanjut ke proses penagihan aktif oleh Direktorat Jenderal Pajak (DJP). Dalam kondisi tertentu, penagihan tersebut bahkan dapat berujung pada penyitaan hingga lelang aset milik Penanggung Pajak.
Salah satu pelaksanaan lelang yang telah dilakukan di Jawa Barat pada 22–25 September 2026, dengan 123 aset milik 70 Wajib Pajak yang dilelang. Lelang tersebut merupakan bagian dari upaya pencairan tunggakan pajak sebesar Rp307,45 miliar, sementara total nilai limit 123 aset yang dilelang mencapai Rp24,72 miliar.
Namun, perlu dipahami bahwa aset tidak langsung dilelang ketika Wajib Pajak memiliki tunggakan pajak. Terdapat sejumlah tahapan penagihan yang harus dilalui sebelum sampai pada proses lelang.
Aset Wajib Pajak Bisa Dilelang Setelah Tahapan Penagihan
Proses penagihan pajak dilakukan secara bertahap. Secara umum, tahapan tersebut dimulai dari Surat Teguran, dilanjutkan dengan Surat Paksa, penyitaan, pengumuman lelang, hingga pelaksanaan lelang.
Surat Teguran
Tahapan penagihan dapat dimulai dengan penerbitan Surat Teguran ketika utang pajak belum dilunasi setelah melewati jatuh tempo sesuai ketentuan. Surat Teguran menjadi pemberitahuan kepada Wajib Pajak atau Penanggung Pajak bahwa terdapat kewajiban pajak yang belum diselesaikan dan perlu segera dilunasi.
Surat Paksa
Apabila utang pajak masih belum dilunasi setelah Surat Teguran, proses penagihan dapat dilanjutkan dengan penerbitan Surat Paksa sesuai ketentuan yang berlaku.
Surat Paksa memiliki kekuatan eksekutorial dan menjadi dasar bagi Juru Sita Pajak Negara untuk melanjutkan tindakan penagihan apabila kewajiban masih belum dipenuhi. Surat Paksa bukan sekadar pemberitahuan biasa. Wajib Pajak perlu segera memahami jumlah utang, dasar penagihan, serta langkah penyelesaian yang dapat ditempuh.
Penyitaan Aset
Jika utang pajak tetap tidak dilunasi setelah Surat Paksa diberitahukan dan persyaratan penagihan terpenuhi, Juru Sita Pajak Negara dapat melakukan penyitaan terhadap aset milik Penanggung Pajak.
Aset yang disita dapat berupa harta bergerak maupun tidak bergerak sesuai ketentuan. Penyitaan dilakukan sebagai bagian dari proses penagihan untuk memastikan utang pajak dapat dilunasi.
Pengumuman Lelang
Setelah aset disita, Penanggung Pajak masih memiliki kesempatan untuk menyelesaikan kewajiban pajaknya. Apabila utang pajak dan biaya penagihan belum dilunasi dalam jangka waktu yang ditentukan, aset yang telah disita dapat masuk ke tahap pengumuman lelang.
Pada tahap ini, informasi mengenai aset yang akan dilelang diumumkan sesuai prosedur yang berlaku.
Pelaksanaan Lelang
Setelah memenuhi ketentuan dan jangka waktu yang dipersyaratkan, lelang aset dapat dilaksanakan. Hasil lelang digunakan untuk melunasi utang pajak dan biaya penagihan. Apabila terdapat kelebihan dari hasil lelang setelah seluruh kewajiban tersebut dilunasi, kelebihannya dikembalikan kepada Wajib Pajak atau Penanggung Pajak sesuai ketentuan.
Tindakan Penagihan Lainnya
Selain penyitaan dan lelang, DJP dapat melakukan tindakan penagihan lainnya apabila persyaratan yang ditentukan dalam peraturan telah terpenuhi.
Beberapa tindakan tersebut antara lain:
Pemblokiran rekening, rekening milik Penanggung Pajak dapat diblokir dalam rangka penyitaan harta kekayaan untuk pelunasan utang pajak sesuai ketentuan.
Pencegahan, penanggung Pajak dapat dikenai tindakan pencegahan untuk bepergian ke luar negeri apabila memenuhi persyaratan yang berlaku.
Penyanderaan (gijzeling), penyanderaan dapat dilakukan sebagai upaya terakhir dalam penagihan pajak terhadap Penanggung Pajak yang memenuhi persyaratan sesuai ketentuan peraturan perundang-undangan.
Solusi Jika Sulit Melunasi Utang Pajak
Jika Wajib Pajak mengalami kesulitan dalam melunasi utang pajak, langkah yang tepat bukan dengan mengabaikan penagihan. Wajib Pajak perlu segera mengetahui posisi kewajiban pajaknya dan mempertimbangkan opsi penyelesaian yang tersedia.
Mengajukan Angsuran atau Penundaan
Dalam kondisi tertentu, Wajib Pajak dapat mengajukan permohonan angsuran atau penundaan pembayaran pajak kepada KPP sesuai persyaratan dan ketentuan yang berlaku. Opsi ini dapat dipertimbangkan apabila Wajib Pajak memiliki kendala dalam memenuhi pembayaran sekaligus.
Menggunakan Hak Keberatan atau Banding
Apabila terdapat ketidaksesuaian terhadap jumlah pajak yang ditetapkan dan memenuhi persyaratan untuk mengajukan upaya hukum, Wajib Pajak dapat menggunakan hak keberatan atau banding sesuai mekanisme perpajakan yang berlaku.
Melakukan Tax Audit Clearance
Wajib Pajak juga dapat melakukan tax audit clearance atau peninjauan kondisi perpajakan secara menyeluruh. Langkah ini dapat membantu mengidentifikasi posisi utang pajak, dokumen pendukung, potensi permasalahan, serta opsi penyelesaian yang dapat ditempuh sebelum proses penagihan berkembang lebih jauh.
Kesimpulan: Aset Wajib Pajak Bisa Dilelang DJP
Utang pajak yang tidak segera ditangani dapat berkembang menjadi proses penagihan aktif, mulai dari Surat Teguran dan Surat Paksa hingga penyitaan dan lelang aset apabila seluruh persyaratan penagihan terpenuhi.
Sehingga, ketika menerima surat atau pemberitahuan terkait utang pajak, Wajib Pajak sebaiknya segera melakukan pengecekan dan memahami dasar kewajibannya. Jika terdapat kendala pembayaran atau perbedaan perhitungan, konsultasikan kondisi tersebut dengan pihak yang memahami ketentuan perpajakan agar langkah penyelesaiannya dapat dilakukan secara tepat.
Pertanyaan yang Sering Diajukan
Apakah aset langsung dilelang ketika ada tunggakan pajak?
Tidak. Ada tahapan penagihan yang harus dilalui sebelum lelang, yaitu Surat Teguran, Surat Paksa, penyitaan, pengumuman lelang, hingga pelaksanaan lelang.
Apa yang terjadi pada hasil lelang?
Hasil lelang digunakan untuk melunasi utang pajak dan biaya penagihan. Apabila ada kelebihan setelah seluruh kewajiban dilunasi, kelebihan tersebut dikembalikan sesuai ketentuan.
Apa yang bisa dilakukan jika sulit melunasi utang pajak?
Wajib Pajak dapat mengajukan angsuran atau penundaan pembayaran kepada KPP, menggunakan hak keberatan atau banding sesuai ketentuan, atau melakukan tax audit clearance untuk meninjau kondisi perpajakan secara menyeluruh.
Wellner Consulting — Berikut perbedaan uji kompetensi, ujian profesi, dan ujian penyegaran. Dalam ketentuan terkait profesi konsultan pajak, terdapat beberapa jenis ujian dengan tujuan dan peserta yang berbeda. Tiga di antaranya adalah Uji Kompetensi, Ujian Profesi, dan Ujian Penyegaran.
Perbedaan Uji Kompetensi: Mengukur Kemampuan Teknis
Uji Kompetensi bertujuan untuk mengukur kemampuan teknis seseorang di bidang perpajakan. Kelulusan uji ini dibuktikan dengan Surat Keterangan Kompetensi (SKK) sesuai dengan klasifikasi kompetensi A, B, atau C. SKK memiliki masa berlaku selama 3 tahun dan dapat diperpanjang melalui Ujian Penyegaran.
Ujian Profesi
Ujian Profesi bertujuan untuk menguji kesiapan seseorang dalam menjalankan profesi konsultan pajak secara profesional. Materinya tidak hanya berkaitan dengan kemampuan perpajakan, tetapi juga mencakup pemahaman mengenai kode etik dan standar praktik profesi konsultan pajak. Hasil kelulusan Ujian Profesi berupa sertifikat tanda lulus Ujian Profesi Konsultan Pajak.
Ujian Penyegaran
Ujian Penyegaran digunakan untuk memperpanjang masa berlaku SKK yang memiliki masa berlaku selama tiga tahun. Ujian ini perlu diikuti 1 bulan sebelum masa berlaku SKK berakhir. Ujian Penyegaran dapat diikuti oleh calon konsultan pajak maupun pihak lain yang bertindak sebagai kuasa Wajib Pajak.
Perbedaan Uji Kompetensi, Ujian Profesi, dan Ujian Penyegaran dalam Tabel
Perbedaanya lainnya bisa dilihat dalam table berikut.
Aspek
Uji Kompetensi
Ujian Profesi
Ujian Penyegaran
Tujuan
Mengukur kompetensi teknis di bidang perpajakan
Menguji kesiapan menjalankan profesi konsultan pajak secara profesional
Memperpanjang masa berlaku SKK
Peserta
Calon konsultan pajak dan pihak lain yang bertindak sebagai kuasa wajib pajak
Calon konsultan pajak
Calon konsultan pajak dan pihak lain yang bertindak sebagai kuasa wajib pajak
Unit Pengelola Uji Kompetensi di lingkungan Kementerian Keuangan (BPPK)
Asosiasi Konsultan Pajak
Unit Pengelola Uji Kompetensi di lingkungan Kementerian Keuangan (BPPK)
Dengan demikian, ketiga ujian tersebut memiliki fungsi yang berbeda. Uji Kompetensi berfokus pada kemampuan teknis perpajakan, Ujian Profesi berkaitan dengan kesiapan menjalankan profesi konsultan pajak, sedangkan Ujian Penyegaran digunakan untuk mempertahankan atau memperpanjang masa berlaku SKK.
Pertanyaan yang Sering Diajukan
Apa tujuan uji kompetensi?
Mengukur kemampuan teknis seseorang di bidang perpajakan. Kelulusan dibuktikan dengan Surat Keterangan Kompetensi (SKK) sesuai klasifikasi kompetensi A, B, atau C.
Apa tujuan ujian profesi?
Menguji kesiapan seseorang menjalankan profesi konsultan pajak secara profesional.
Untuk apa ujian penyegaran?
Untuk memperpanjang masa berlaku SKK yang berlaku selama tiga tahun. Ujian ini perlu diikuti 1 bulan sebelum masa berlaku SKK berakhir.
Wellner Consulting — Artikel ini membahas isu data Coretax bocor dan klarifikasi DJP. Isu dugaan kebocoran data Wajib Pajak dari sistem Coretax DJP menjadi perhatian setelah akun X @DailyDarkWeb mengunggah klaim mengenai dugaan pembobolan basis data Direktorat Jenderal Pajak (DJP) pada Sabtu, 19 September 2026.
Dalam unggahan tersebut, sejumlah data diklaim ikut beredar, mulai dari NPWP, nama, alamat email, nomor telepon, alamat fisik, password, User ID, alamat IP, hingga informasi login.
Bantahan DJP atas Isu Data Coretax Bocor
Namun, DJP membantah klaim tersebut. Setelah melakukan pemeriksaan dan validasi internal terhadap informasi serta sampel data yang beredar, DJP menyatakan tidak menemukan dasar yang membenarkan klaim adanya kebocoran data dari sistem mereka.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menyampaikan bahwa DJP telah melakukan pemeriksaan dan validasi internal terhadap informasi yang beredar.
“Terkait informasi mengenai dugaan kebocoran data yang beredar di media sosial, DJP telah melakukan pemeriksaan dan validasi internal dan hasilnya dapat kami nyatakan bahwa informasi tersebut tidak benar.”
DJP juga menemukan sejumlah kejanggalan pada struktur data yang beredar. Menurut Inge, terdapat atribut atau field tertentu yang tidak pernah disimpan maupun dikelola dalam sistem basis data DJP.
Kejanggalan pada Data yang Beredar
Salah satu hal yang menjadi dasar penjelasan DJP adalah adanya User ID dan password dalam bentuk teks biasa (plain text) pada sampel data yang beredar.
Menurut Inge, karakteristik tersebut tidak sesuai dengan struktur data yang dikelola dalam basis data DJP sehingga menjadi salah satu indikator bahwa data tersebut bukan berasal dari sistem basis data DJP.
Dengan demikian, sampai dengan klarifikasi DJP tersebut, informasi mengenai Coretax berhasil dibobol dan data Wajib Pajak bocor tidak dapat diperlakukan sebagai fakta yang telah terkonfirmasi.
Menurut DJP, pengamanan informasi dan data dilakukan secara berlapis dengan mengacu pada standar keamanan informasi yang berlaku. Tetapi Wajib Pajak tetap perlu menjaga keamanan akun masing-masing dan tidak memberikan informasi login kepada pihak lain.
Langkah Pengamanan Akun Saat Isu Data Coretax Bocor
Di tengah beredarnya isu dugaan kebocoran data, Wajib Pajak tetap perlu melakukan langkah pengamanan akun, antara lain:
Aktifkan autentikasi dua langkah (2FA) pada akun Coretax.
Jangan membagikan password, kode autentikasi, atau informasi login kepada pihak lain.
Waspadai tautan atau pesan yang mengatasnamakan DJP, terutama yang meminta pengguna memasukkan data pribadi atau kredensial akun.
Pastikan informasi yang diterima berasal dari kanal resmi DJP.
Jika menemukan aktivitas mencurigakan, segera lakukan pengamanan akun dan gunakan kanal resmi DJP untuk melakukan konfirmasi.
DJP sendiri mengimbau Wajib Pajak untuk tetap tenang, menjaga kerahasiaan data pribadi, mengaktifkan autentikasi dua langkah pada Coretax, serta mewaspadai tautan, pesan, atau permintaan informasi yang mengatasnamakan DJP.
Pertanyaan yang Sering Diajukan
Apa isu data Coretax bocor?
Sebuah akun X mengunggah klaim dugaan pembobolan Coretax dan peredaran data Wajib Pajak, seperti NPWP, nama, email, nomor telepon, dan alamat.
Bagaimana tanggapan DJP?
DJP membantah klaim tersebut setelah melakukan pemeriksaan dan validasi internal terhadap informasi serta sampel data yang beredar, dan menemukan sejumlah kejanggalan pada struktur data.
Bagaimana mengamankan akun Coretax?
Aktifkan autentikasi dua langkah (2FA), jangan membagikan password atau kode autentikasi, serta waspadai tautan atau pesan mencurigakan.
Wellner Consulting — Artikel ini membahas risiko jika STP terlewat di Coretax dan tahapan penagihan pajak. Jangan hanya membuka Coretax ketika ingin melaporkan atau membayar pajak. Wajib Pajak juga perlu mengecek akun Coretax secara berkala untuk memastikan tidak ada dokumen, tagihan, atau informasi perpajakan yang terlewat.
Salah satu dokumen yang perlu diperhatikan adalah Surat Tagihan Pajak (STP). Jika terdapat STP atau dasar penagihan pajak yang belum diselesaikan, Wajib Pajak perlu memperhatikan batas waktu pembayaran agar utang pajak tidak masuk ke tahapan penagihan berikutnya.
Mengapa Perlu Cek Coretax Secara Berkala
Coretax tidak hanya digunakan untuk pelaporan dan pembayaran pajak. Sistem ini juga menjadi bagian dari administrasi perpajakan yang memuat berbagai informasi dan dokumen perpajakan Wajib Pajak.
Oleh karena itu, mengecek Coretax secara berkala dapat membantu Wajib Pajak mengetahui lebih awal apabila terdapat tagihan atau dokumen yang membutuhkan tindakan.
Hal ini penting karena ketika utang pajak tidak dilunasi sampai jatuh tempo, proses penagihan dapat berlanjut ke beberapa tahapan.
STP Terlewat di Coretax: Tahapan Penagihan Pajak
Secara umum, STP termasuk salah satu dasar penagihan pajak. DJP menjelaskan bahwa jatuh tempo dasar penagihan adalah 1 bulan sejak diterbitkan. Apabila utang pajak tidak dilunasi dan tidak terdapat permohonan angsuran atau penundaan yang disetujui, proses penagihan dapat berlanjut.
Tahapannya secara umum sebagai berikut:
Jatuh Tempo: 1 Bulan
Utang pajak yang tercantum dalam dasar penagihan seperti STP memiliki jatuh tempo 1 bulan sejak diterbitkan. Jika sampai jatuh tempo belum dilunasi, tahapan penagihan berikutnya dapat dimulai.
Surat Teguran: Setelah 7 Hari
Apabila utang pajak belum dilunasi sampai jatuh tempo, Surat Teguran dapat diterbitkan setelah lewat 7 hari sejak jatuh tempo pembayaran.
Surat Paksa: Setelah 21 Hari
Jika setelah 21 hari sejak Surat Teguran disampaikan utang pajak masih belum dilunasi, dapat diterbitkan Surat Paksa dan diberitahukan oleh Jurusita Pajak kepada Wajib Pajak atau Penanggung Pajak.
Penyitaan: Setelah 2 × 24 Jam
Apabila setelah 2 × 24 jam sejak Surat Paksa diberitahukan utang pajak masih belum dilunasi, Pejabat dapat menerbitkan Surat Perintah Melaksanakan Penyitaan dan Jurusita Pajak melaksanakan penyitaan terhadap barang milik Penanggung Pajak.
Artinya, penyitaan bukan terjadi otomatis hanya karena STP diterbitkan. Penyitaan merupakan salah satu tahapan dalam proses penagihan ketika utang pajak belum diselesaikan setelah tahapan sebelumnya dilalui.
Jika Sulit Membayar: Angsuran atau Penundaan
Kesulitan keuangan tidak berarti Wajib Pajak harus membiarkan utang pajak tanpa penyelesaian.
Dalam kondisi tertentu, Wajib Pajak dapat mengajukan permohonan pengangsuran atau penundaan pembayaran pajak sesuai ketentuan yang berlaku.
Permohonan tersebut perlu disertai alasan dan dokumen pendukung sesuai persyaratan. Wajib Pajak juga perlu memperhatikan bahwa pengangsuran atau penundaan dapat berkaitan dengan sanksi administratif berupa bunga.
Tarif bunga tersebut ditetapkan secara berkala. Sebagai contoh, untuk periode 1–31 Agustus 2026, tarif bunga Pasal 19 ayat (1), ayat (2), dan ayat (3) adalah 0,60% per bulan.
Karena tarif dapat berubah setiap periode, Wajib Pajak perlu mengacu pada tarif yang berlaku pada saat pengajuan atau periode yang bersangkutan.
Hindari STP Terlewat di Coretax
Kesalahan yang sering terjadi bukan selalu karena Wajib Pajak sengaja mengabaikan kewajiban pajak, tetapi karena terlambat mengetahui adanya tagihan atau dokumen perpajakan.
Karena itu, biasakan untuk:
Cek Coretax secara berkala
Periksa dokumen dan tagihan yang masuk
Catat tanggal penerbitan dan jatuh tempo
Pastikan STP atau utang pajak segera ditindaklanjuti
Siapkan dokumen jika perlu mengajukan permohonan angsuran atau penundaan
Jangan menunggu sampai masuk ke tahap Surat Teguran atau Surat Paksa
Jadi, cek Coretax secara rutin sebelum terlambat. Dalam urusan pajak, semakin cepat mengetahui adanya tagihan, semakin banyak waktu yang tersedia untuk menentukan langkah penyelesaiannya.
Pertanyaan yang Sering Diajukan
Berapa jatuh tempo pembayaran STP?
Jatuh tempo dasar penagihan seperti STP adalah 1 bulan sejak diterbitkan.
Apa tahapan penagihan jika utang pajak tidak dilunasi?
Surat Teguran dapat diterbitkan setelah lewat 7 hari sejak jatuh tempo, Surat Paksa dapat diterbitkan 21 hari setelah Surat Teguran disampaikan, dan penyitaan dapat dilakukan setelah 2 × 24 jam sejak Surat Paksa diberitahukan.
Bagaimana jika Wajib Pajak sulit membayar?
Wajib Pajak dapat mengajukan permohonan pengangsuran atau penundaan pembayaran pajak sesuai ketentuan, disertai alasan dan dokumen pendukung. Pengangsuran atau penundaan dapat berkaitan dengan sanksi administratif berupa bunga yang tarifnya ditetapkan secara berkala.
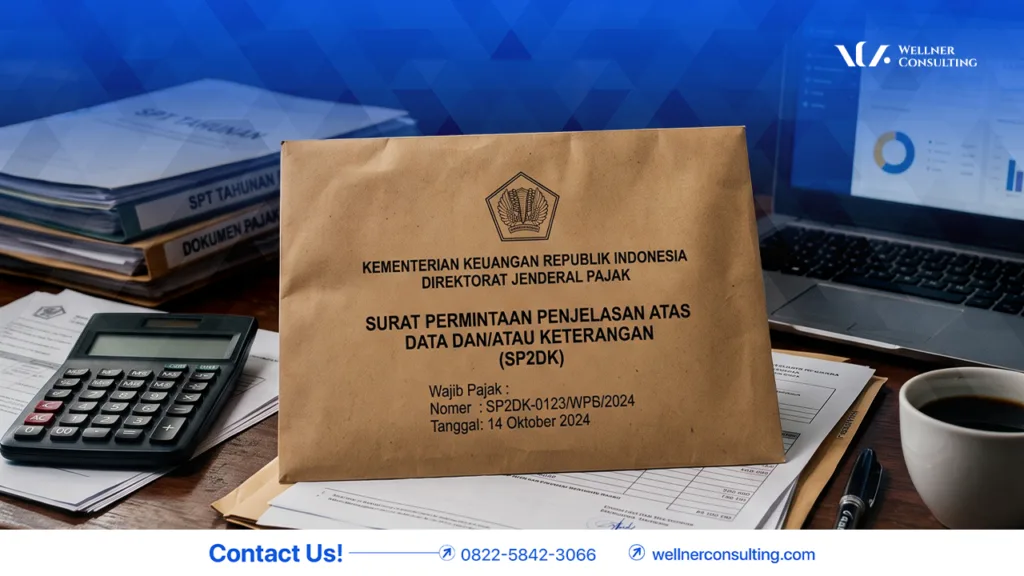
Wellner Consulting — Artikel ini membahas kesalahan saat menerima SP2DK yang perlu dihindari perusahaan. Menerima SP2DK dari DJP bukan berarti perusahaan otomatis melakukan kesalahan atau memiliki kekurangan pembayaran pajak. SP2DK pada dasarnya merupakan sarana bagi DJP untuk meminta penjelasan atau klarifikasi atas data dan/atau informasi yang dimiliki.
Sehingga, perusahaan perlu merespons SP2DK dengan tepat. Jangan sampai kesalahan dalam menanggapi justru membuat proses klarifikasi menjadi lebih rumit.
Berikut 3 kesalahan yang perlu dihindari perusahaan saat menerima SP2DK.
Kesalahan Saat Menerima SP2DK: Panik lalu Langsung Mengakui Kesalahan
Ketika menerima SP2DK, sebagian perusahaan mungkin langsung berpikir, “Berarti kita salah pajak.” Akibatnya, perusahaan terburu-buru mengakui adanya kesalahan atau bahkan melakukan pembayaran pajak sebelum memahami data apa yang sebenarnya menjadi dasar permintaan klarifikasi DJP.
Padahal, SP2DK dapat diterbitkan ketika DJP memiliki data dan/atau informasi yang perlu diklarifikasi. Data tersebut dapat berasal dari SPT maupun sumber lainnya, termasuk data pihak ketiga dan instansi lain.
Oleh karena itu, langkah pertama yang perlu dilakukan adalah membandingkan data yang menjadi dasar SP2DK dengan data internal perusahaan. Telusuri pembukuan, SPT, dokumen transaksi, dan bukti pendukung sebelum menentukan apakah terdapat kesalahan atau hanya perbedaan data yang perlu dijelaskan.
Kesalahan Saat Menerima SP2DK: Menjawab Tanpa Data dan Dokumen Pendukung
Kesalahan berikutnya adalah memberikan jawaban berdasarkan penjelasan semata tanpa menyertakan bukti yang mendukung klarifikasi.
Setiap penjelasan sebaiknya dapat ditelusuri ke dokumen yang relevan, seperti:
Invoice;
Faktur Pajak;
Credit note atau dokumen retur;
Kontrak;
Bukti pembayaran;
Rekening koran;
Laporan penjualan;
Buku besar;
Laporan keuangan; dan
Dokumen lain yang relevan.
Dokumen tersebut penting untuk membantu perusahaan menjelaskan asal-usul dan dasar pencatatan suatu transaksi.
Apabila setelah dilakukan penelusuran ternyata data DJP memang sesuai dan terdapat kekurangan pembayaran pajak, Wajib Pajak dapat melakukan pembetulan SPT dan memenuhi kewajiban pembayaran pajak sesuai ketentuan yang berlaku.
Kesalahan Saat Menerima SP2DK: Mengabaikan atau Menunda hingga Batas Waktu
Jangan mengabaikan SP2DK atau baru mulai menyiapkan dokumen ketika batas waktu tanggapan sudah mendekat. SP2DK perlu ditanggapi paling lama 14 hari. Apabila membutuhkan waktu tambahan, Wajib Pajak dapat mengajukan permohonan perpanjangan secara tertulis maksimal 7 hari sebelum batas waktu berakhir.
Sehingga, segera identifikasi data yang diminta, kumpulkan dokumen pendukung, lakukan rekonsiliasi, dan susun tanggapan sejak SP2DK diterima.
SP2DK yang tidak ditindaklanjuti dapat menjadi bagian dari proses pengawasan lebih lanjut dan, dalam kondisi tertentu, dapat berlanjut ke pemeriksaan pajak sesuai ketentuan yang berlaku.
Kunci dalam menghadapi SP2DK bukanlah langsung mengakui kesalahan atau menghindarinya, tetapi memahami data yang dipertanyakan, melakukan penelusuran, dan memberikan klarifikasi berdasarkan data serta dokumen yang dapat dipertanggungjawabkan.
Semakin cepat perusahaan melakukan rekonsiliasi dan menyiapkan bukti pendukung, semakin baik perusahaan dapat menjelaskan kondisi sebenarnya kepada DJP.
Pertanyaan yang Sering Diajukan
Apakah menerima SP2DK berarti perusahaan pasti salah pajak?
Tidak. SP2DK pada dasarnya merupakan sarana bagi DJP untuk meminta penjelasan atau klarifikasi atas data dan/atau informasi yang dimiliki. Perusahaan perlu membandingkan data tersebut dengan pembukuan, SPT, dan dokumen transaksi sebelum menentukan ada tidaknya kesalahan.
Berapa lama batas waktu menanggapi SP2DK?
SP2DK perlu ditanggapi paling lama 14 hari. Apabila membutuhkan waktu tambahan, Wajib Pajak dapat mengajukan permohonan perpanjangan secara tertulis.
Dokumen apa yang perlu disiapkan untuk menjawab SP2DK?
Antara lain invoice, faktur pajak, credit note atau dokumen retur, kontrak, bukti pembayaran, rekening koran, laporan penjualan, buku besar, dan laporan keuangan yang relevan.
Wellner Consulting — Berikut 5 hal yang perlu dicek untuk menghindari SP2DK. Menerima SP2DK bukan berarti perusahaan pasti melakukan pelanggaran pajak. Namun, ketidaksesuaian data antara SPT, pembukuan, dan informasi yang dimiliki DJP dapat menjadi salah satu hal yang perlu dijelaskan oleh Wajib Pajak.
Perusahaan perlu memastikan data perpajakan telah diperiksa dan didukung dokumen yang memadai sebelum SPT disampaikan. Berikut 5 langkah yang dapat dilakukan perusahaan untuk mengurangi risiko ketidaksesuaian data yang dapat menjadi perhatian DJP.
Menghindari SP2DK Dimulai dari SPT yang Sesuai Kondisi Bisnis
Jangan hanya memastikan SPT dilaporkan tepat waktu, tetapi pastikan data yang dilaporkan juga benar dan sesuai dengan kondisi bisnis perusahaan. Periksa kembali omzet, biaya, kredit pajak, aset, kewajiban, hingga transaksi dengan pihak lain.
Hal ini penting karena DJP dapat menggunakan data dan/atau informasi dari berbagai sumber dalam melakukan pengawasan perpajakan. Oleh karena itu, perusahaan perlu memastikan informasi dalam SPT konsisten dengan kondisi dan transaksi yang sebenarnya.
Rekonsiliasi Pembukuan dengan Data Pajak
Lakukan rekonsiliasi secara berkala dengan mencocokkan data penjualan dan pembelian mulai dari dokumen transaksi, pembukuan, faktur pajak, hingga SPT.
Jika ditemukan perbedaan, telusuri penyebabnya dan lakukan koreksi apabila diperlukan. Sehingga, perusahaan dapat menemukan ketidaksesuaian lebih awal sebelum menjadi pertanyaan dalam proses pengawasan pajak.
Review Transaksi yang Tidak Biasa
Perhatikan perubahan atau transaksi yang berbeda signifikan dibandingkan periode sebelumnya, seperti penurunan omzet secara drastis, kenaikan biaya, kerugian besar, atau perubahan margin yang signifikan. Pastikan kondisi tersebut memiliki penjelasan yang masuk akal dan didukung bukti.
Dengan dokumentasi yang lengkap, perusahaan tidak perlu hanya mengandalkan ingatan ketika diminta menjelaskan suatu transaksi. Perusahaan dapat menunjukkan bukti konkret yang mendukung kondisi tersebut.
Rapikan Dokumen Pendukung untuk Menghindari SP2DK
Pastikan setiap angka yang tercantum dalam laporan keuangan dan SPT dapat ditelusuri melalui dokumen pendukung. Dokumen tersebut dapat berupa kontrak, purchase order (PO), invoice, bukti pembayaran, rekening koran, faktur pajak, dan dokumen transaksi lainnya.
Dokumentasi yang rapi membantu perusahaan membangun audit trail yang jelas sehingga setiap transaksi dapat ditelusuri dari dokumen sumber hingga pelaporannya dalam SPT.
Lakukan Tax Review Sebelum Lapor untuk Menghindari SP2DK
Sebelum SPT disampaikan, perusahaan dapat melakukan tax review internal untuk memastikan data perpajakan telah sesuai. Review setidaknya mencakup revenue, expense, PPN, PPh, laporan keuangan, dan SPT.
Tujuannya adalah menemukan potensi kesalahan atau red flags sejak awal sehingga perusahaan memiliki kesempatan untuk melakukan penelusuran dan koreksi sebelum SPT dilaporkan.
Mengurangi risiko SP2DK bukan berarti perusahaan dapat menjamin tidak akan menerima surat klarifikasi dari DJP. Namun, perusahaan dapat meminimalkan potensi ketidaksesuaian dengan memastikan SPT, pembukuan, transaksi, dan dokumen pendukung memiliki data yang konsisten.
Semakin rapi data dan dokumentasi perusahaan, semakin mudah pula perusahaan menjelaskan kondisi bisnis apabila di kemudian hari terdapat permintaan klarifikasi dari DJP.
Pertanyaan yang Sering Diajukan
Apakah menerima SP2DK berarti perusahaan pasti melanggar pajak?
Tidak. Namun, ketidaksesuaian data antara SPT, pembukuan, dan informasi yang dimiliki DJP dapat menjadi hal yang perlu dijelaskan oleh Wajib Pajak.
Apakah perusahaan bisa dijamin tidak akan menerima SP2DK?
Tidak ada jaminan. Perusahaan dapat meminimalkan potensi ketidaksesuaian dengan memastikan SPT, pembukuan, transaksi, dan dokumen pendukung memiliki data yang konsisten.
Dokumen apa yang dibutuhkan untuk menelusuri angka dalam SPT?
Antara lain kontrak, purchase order (PO), invoice, bukti pembayaran, rekening koran, faktur pajak, dan dokumen transaksi lainnya, sehingga setiap transaksi dapat ditelusuri dari dokumen sumber hingga pelaporannya dalam SPT.
Wellner Consulting — Berikut 5 hal yang perlu dicek sebelum lapor pajak. Sebelum melaporkan kewajiban perpajakan, perusahaan sebaiknya tidak hanya memastikan SPT sudah terisi, tetapi juga melakukan pengecekan terhadap pembukuan, transaksi, dan dokumen pendukung.
Langkah ini penting untuk memastikan angka yang dilaporkan sesuai dengan kondisi perusahaan dan meminimalkan risiko adanya ketidaksesuaian data di kemudian hari.
Berikut checklist yang sebaiknya dilakukan perusahaan sebelum lapor pajak:
Cek Sebelum Lapor Pajak: Rekonsiliasi Omzet
Cocokkan nilai penjualan yang tercatat dalam sistem akuntansi dengan invoice, rekening koran, faktur pajak, dan SPT.
Pastikan tidak ada perbedaan angka yang belum memiliki penjelasan atau dokumen pendukung.
Rekonsiliasi Pajak
Periksa kembali perhitungan dan pelaporan PPN, PPh, faktur pajak, serta SPT. Pastikan setiap angka yang dilaporkan memiliki dasar perhitungan dan dokumen pendukung yang jelas.
Review Pembukuan
Lakukan pemeriksaan terhadap pembukuan untuk menemukan kemungkinan salah klasifikasi akun, transaksi yang belum tercatat, pencatatan ganda, atau kesalahan periode.
Kesalahan pencatatan yang tidak dikoreksi dapat memengaruhi angka dalam laporan keuangan sekaligus pelaporan pajak.
Periksa Transaksi Tidak Biasa
Perhatikan transaksi atau perubahan angka yang berbeda signifikan dari periode sebelumnya, seperti penurunan omzet yang besar, kerugian signifikan, transaksi dengan pihak berelasi, atau perubahan margin yang ekstrem.
Transaksi tersebut perlu ditelusuri dan disiapkan penjelasannya apabila terdapat perbedaan yang signifikan.
Cek Sebelum Lapor Pajak: Simpan Bukti Pendukung
Pastikan seluruh angka dalam laporan keuangan dan SPT dapat didukung dengan dokumen yang memadai, seperti kontrak, invoice, rekening koran, bukti pembayaran, payroll, dokumen pembelian, dan dokumen transaksi lainnya.
Dokumen pendukung yang lengkap akan membantu perusahaan menjelaskan dasar pencatatan apabila terdapat pemeriksaan atau permintaan klarifikasi di kemudian hari.
Sebelum lapor pajak, perusahaan perlu memastikan bahwa angka dalam pembukuan, dokumen transaksi, dan SPT saling konsisten.
Dengan melakukan checklist secara berkala, perusahaan dapat lebih cepat menemukan kesalahan dan melakukan koreksi sebelum pelaporan pajak dilakukan.
Pertanyaan yang Sering Diajukan
Mengapa perusahaan perlu mengecek sebelum lapor pajak?
Untuk memastikan angka yang dilaporkan sesuai kondisi perusahaan dan meminimalkan risiko ketidaksesuaian data di kemudian hari.
Apa yang direkonsiliasi untuk omzet?
Nilai penjualan dalam sistem akuntansi dicocokkan dengan invoice, rekening koran, faktur pajak, dan SPT.
Dokumen pendukung apa yang perlu disimpan?
Antara lain kontrak, invoice, rekening koran, bukti pembayaran, payroll, dan dokumen pembelian.
Wellner Consulting — Artikel ini membahas arah kebijakan Menkeu Suahasil dalam menjaga APBN. Setelah dilantik sebagai Menteri Keuangan, Suahasil Nazara menegaskan komitmennya untuk menjaga APBN tetap sehat dan kredibel. Hal ini sejalan dengan arahan Presiden Prabowo Subianto agar keuangan negara tetap mampu mendukung berbagai program prioritas pemerintah.
“APBN sebagai bagian dari keuangan negara harus bisa menjalankan program-program prioritas pemerintah. Karena itu, APBN-nya harus sehat dan kredibel.” Ucap Suahasil Nazara, saat ditemui setelah dilantik menjadi Menteri Keuangan.
Tujuan Utama Kebijakan Menkeu Suahasil
Dalam menjalankan kebijakan fiskal, Menkeu Suahasil akan menggunakan APBN untuk mendukung sejumlah tujuan utama, yaitu:
Menjaga pertumbuhan ekonomi dengan mendukung aktivitas dan produktivitas perekonomian nasional.
Membiayai program prioritas pemerintah, termasuk program Makan Bergizi Gratis (MBG) dan Koperasi Desa Merah Putih (Kopdes Merah Putih).
Menjaga stabilitas ekonomi di tengah ketidakpastian dan dinamika perekonomian global.
Melindungi masyarakat dari dampak gejolak ekonomi yang dapat memengaruhi daya beli dan aktivitas ekonomi.
Mendukung pembangunan nasional melalui pengelolaan anggaran yang efektif dan berkelanjutan.
Menkeu Suahasil: APBN sebagai Shock Absorber
Di tengah ketidakpastian ekonomi global, Suahasil menyebut APBN akan tetap berperan sebagai bantalan (shock absorber). Peran tersebut diarahkan untuk membantu menjaga stabilitas perekonomian sekaligus memberikan perlindungan kepada masyarakat ketika terjadi gejolak ekonomi.
Dengan arah tersebut, kesehatan dan kredibilitas APBN menjadi bagian penting dalam memastikan kapasitas fiskal tetap dapat mendukung agenda pembangunan dan program prioritas pemerintah.
Pertanyaan yang Sering Diajukan
Apa komitmen Menkeu Suahasil setelah dilantik?
Menjaga APBN tetap sehat dan kredibel agar dapat menjalankan program-program prioritas pemerintah.
Apa peran APBN di tengah ketidakpastian global?
Menurut Suahasil, APBN tetap berperan sebagai bantalan (shock absorber).
Apa tujuan kebijakan fiskal tersebut?
Antara lain menjaga pertumbuhan ekonomi dengan mendukung aktivitas dan produktivitas perekonomian nasional serta membiayai program prioritas pemerintah.
Wellner Consulting — Artikel ini membahas 5 PR Menkeu baru Suahasil Nazara. Presiden Prabowo Subianto resmi mengganti Menteri Keuangan Purbaya Yudhi Sadewa dengan Suahasil Nazara dalam reshuffle kabinet pada Senin, 14 September 2026.
Setelah sekitar satu tahun menjabat, Purbaya meninggalkan sejumlah PR yang kini harus dihadapi Menkeu baru.
PR Menkeu Baru: Kejar Target Penerimaan Pajak
Penerimaan pajak hingga Juli 2026 mencapai Rp1.224,3 triliun, atau 51,9% dari target APBN sebesar Rp2.357,7 triliun. Artinya, masih ada sekitar Rp1.133,4 triliun penerimaan pajak yang harus dikejar hingga akhir tahun.
PR Menkeu Baru: Jaga Defisit APBN
Defisit APBN hingga Juli 2026 tercatat sekitar Rp235,6 triliun atau 0,91% PDB.
Suahasil perlu menjaga defisit tetap dalam batas aman, sekaligus mengantisipasi potensi peningkatan belanja pemerintah pada semester II.
PR Menkeu Baru: Kelola Utang Pemerintah
Utang pemerintah mencapai Rp10.293,69 triliun atau 41,26% PDB per Juni 2026.
Di sisi lain, beban bunga diproyeksikan mencapai Rp582,2 triliun. Pengelolaan utang dan strategi pembiayaan pun menjadi salah satu tantangan besar bagi Menkeu baru.
Benahi Transfer ke Daerah
Realisasi Transfer ke Daerah (TKD) per 14 September 2026 mencapai Rp485,38 triliun atau 73,36% dari pagu berjalan sebesar Rp661,67 triliun.
Sementara itu, alokasi TKD 2027 diusulkan meningkat menjadi Rp735 triliun. Efektivitas dan ketepatan penyaluran dana ke daerah menjadi pekerjaan penting berikutnya.
Jaga Kepercayaan Pasar dan Kesehatan Fiskal
Menkeu baru juga menghadapi tantangan untuk menjaga kredibilitas kebijakan fiskal, di tengah tekanan pembiayaan, dinamika pasar obligasi, serta kebutuhan belanja pemerintah yang tetap tinggi.
Kini, sejumlah target dan tantangan tersebut menjadi PR Suahasil Nazara sebagai Menteri Keuangan yang baru.
Pertanyaan yang Sering Diajukan
Siapa yang menggantikan Purbaya sebagai Menkeu?
Presiden Prabowo Subianto mengganti Menteri Keuangan Purbaya Yudhi Sadewa dengan Suahasil Nazara dalam reshuffle kabinet.
Berapa realisasi penerimaan pajak hingga Juli 2026?
Rp1.224,3 triliun, atau 51,9% dari target APBN sebesar Rp2.357,7 triliun.