Categories
Pajak

Cek Status NPWP Sekarang Sebelum Terlambat

Jakarta, Wellner Consulting — Berikut cara cek status NPWP sebelum menyampaikan SPT Tahunan. Mengetahui apakah status NPWP masih aktif atau tidak merupakan langkah penting yang perlu dilakukan setiap wajib pajak sebelum menyampaikan SPT Tahunan. Hal ini karena perbedaan status NPWP akan menentukan ada atau tidaknya kewajiban perpajakan yang harus dipenuhi.

Penjelasan mengenai cara pengecekan status NPWP juga disampaikan melalui layanan informasi resmi Direktorat Jenderal Pajak.
“Jika iya, Untuk pengecekan status NPWP, Kakak dapat cek pada akun Coretax Kakak di menu Portal Saya -> Profil Saya -> pilih Informasi Umum -> cek pada keterangan Status Wajib Pajak,” Sebut Kring Pajak, pada Selasa (24/2/26).

Cara cek status NPWP melalui Coretax DJP

Cek Status NPWP Lewat Coretax

Wajib pajak dapat melakukan pengecekan secara mandiri melalui akun Coretax dengan langkah berikut:

  • Masuk ke portal Coretax DJP.
  • Login menggunakan NPWP atau NIK dan password.
  • Buka menu Portal Saya.
  • Klik Profil Saya, lalu pilih Informasi Umum.
  • Lihat keterangan pada bagian Status Wajib Pajak.

Cek Status NPWP via Kring Pajak

Selain melalui sistem online, pengecekan juga dapat dilakukan melalui layanan telepon resmi.
“Selain itu, Kakak juga dapat melakukan pengecekan status NPWP dengan mengubungi telepon Kring Pajak 1500200,” lanjut kring pajak (24/2/26).

Cara cek status NPWP melalui Kring Pajak

Langkah yang perlu dilakukan:

  • Hubungi Kring Pajak di nomor 1500200.
  • Siapkan data verifikasi berupa:
    • NPWP atau NIK
    • Nama lengkap
    • Tanggal lahir
    • Alamat terdaftar

Setelah proses verifikasi, petugas akan membantu menyampaikan status NPWP wajib pajak.

Cek langsung melalui KPP

Wajib pajak juga dapat melakukan pengecekan secara langsung di Kantor Pelayanan Pajak (KPP) tempat terdaftar dengan membawa:

  • KTP
  • Kartu NPWP (jika ada)

Petugas pajak akan memberikan informasi mengenai status NPWP yang tercatat dalam sistem administrasi perpajakan.

Jenis status NPWP yang perlu dipahami

Jenis Status NPWP yang Perlu Dipahami

Dalam administrasi perpajakan, terdapat tiga kategori status NPWP yang perlu diketahui:

  • NPWP Aktif → Wajib pajak tetap memiliki kewajiban perpajakan, termasuk pelaporan SPT Tahunan sesuai ketentuan yang berlaku.
  • NPWP Non Efektif (NE) → Tidak wajib melaporkan SPT selama status non-efektif masih berlaku, kecuali diaktifkan kembali.
  • NPWP Dihapus → Tidak lagi memiliki kewajiban perpajakan karena NPWP telah dihapus secara resmi.

Dengan mengetahui status administrasi sejak awal, wajib pajak dapat menghindari kesalahan pelaporan serta menjalankan kewajiban perpajakan secara tepat sesuai regulasi.

Pertanyaan yang Sering Diajukan

Bagaimana cek status NPWP lewat Coretax?

Masuk ke portal Coretax DJP, buka Portal Saya, klik Profil Saya lalu Informasi Umum, dan lihat keterangan pada bagian Status Wajib Pajak.

Bagaimana cek status NPWP lewat Kring Pajak?

Hubungi Kring Pajak di 1500200 dan siapkan data verifikasi berupa NPWP atau NIK, nama lengkap, tanggal lahir, dan alamat terdaftar.

Apa bedanya NPWP Aktif dan Non Efektif?

Wajib pajak dengan NPWP Aktif tetap memiliki kewajiban perpajakan, termasuk pelaporan SPT Tahunan. NPWP Non Efektif (NE) tidak wajib melaporkan SPT selama status tersebut masih berlaku.

Butuh Bantuan Mengurus Status NPWP?

Mengetahui status administrasi sejak awal membantu Anda menghindari kesalahan pelaporan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Coretax Form: Cara Cepat Lapor SPT Orang Pribadi Status Nihil

Jakarta, Wellner Consulting — Dalam rangka memberikan kemudahan bagi Wajib Pajak yang menyampaikan SPT Tahunan dengan status Nihil, Direktorat Jenderal Pajak (DJP) menghadirkan Coretax Form sebagai alternatif sarana pelaporan elektronik yang lebih praktis dan efisien.

Apa Itu Coretax Form?

Coretax Form merupakan formulir digital yang tersedia dalam sistem Coretax DJP dan digunakan untuk mengisi serta menyampaikan SPT Tahunan secara online. Melalui fasilitas ini, data pelaporan Wajib Pajak dapat langsung terekam dalam sistem administrasi DJP, sehingga proses pelaporan menjadi lebih sederhana, cepat, dan terintegrasi.

Siapa yang Dapat Memakai Coretax Form?

Berdasarkan pengumuman resmi DJP melalui laman resminya, Coretax Form dapat dimanfaatkan oleh Wajib Pajak yang memenuhi beberapa kriteria, yaitu Wajib Pajak Orang Pribadi yang memiliki penghasilan dari pekerjaan, kegiatan usaha, maupun pekerjaan bebas, menyampaikan SPT Tahunan dengan status Nihil, serta tidak menggunakan Norma Penghitungan Penghasilan Neto (NPPN) dalam perhitungan penghasilannya.

Cara Mengakses Coretax Form

Untuk menggunakan layanan ini, Wajib Pajak dapat mengakses Coretax Form dengan masuk ke akun Coretax DJP melalui laman resmi coretaxdjp.pajak.go.id, kemudian memilih menu Surat Pemberitahuan (SPT) dan melanjutkan dengan memilih Coretax Form.

Syarat Teknis Coretax Form

Agar formulir dapat dibuka dan diisi dengan optimal, wajib pajak perlu memastikan perangkatnya telah terpasang aplikasi Adobe Acrobat Reader minimal versi Reader DC 20 atau versi terbaru. Persyaratan teknis ini diperlukan untuk mendukung tampilan dan pengisian dokumen secara elektronik dengan baik.

Dengan adanya Coretax Form, DJP berupaya meningkatkan kemudahan layanan perpajakan digital sekaligus mendorong kepatuhan Wajib Pajak melalui proses pelaporan yang lebih praktis dan terstandar.

Butuh Pendampingan Pajak untuk Bisnis Anda?

Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

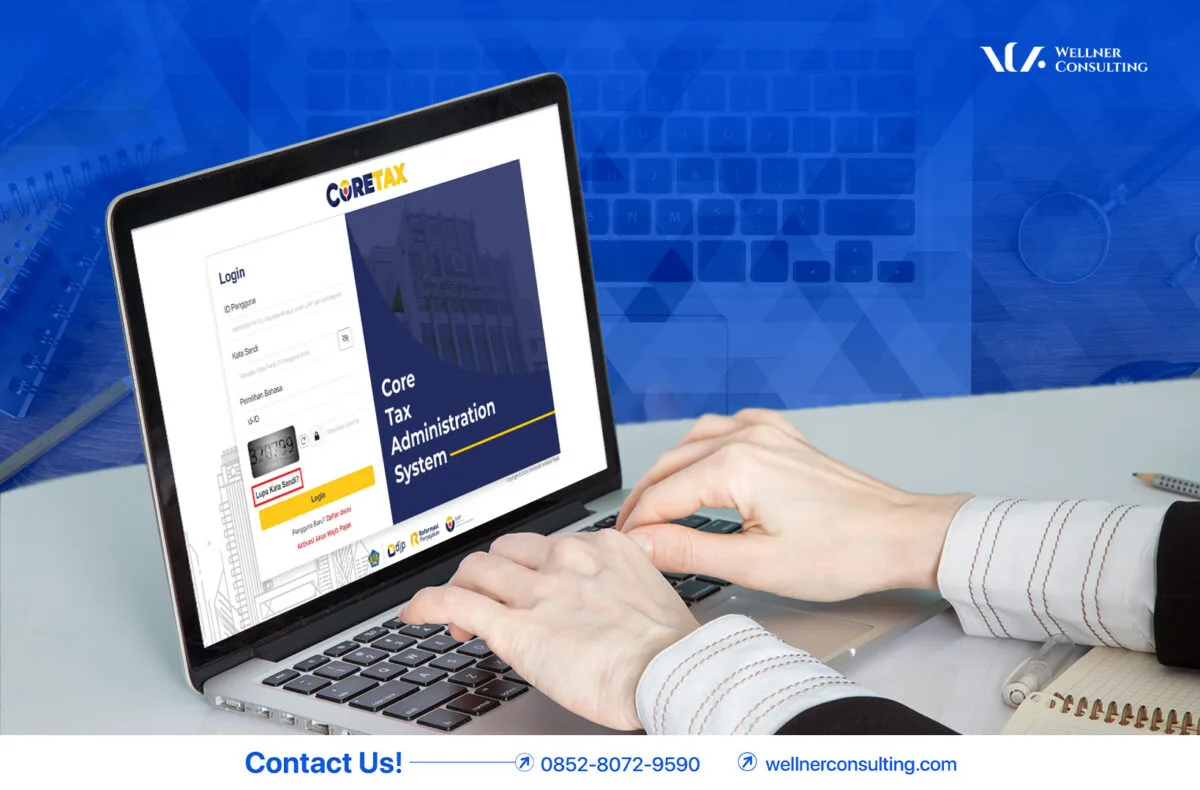
Hambatan Lapor SPT Karyawan Di CORETAX

Jakarta, Wellner Consulting — Artikel ini membahas kendala lapor SPT karyawan di Coretax dan penyebab umumnya. Hingga saat ini, hampir 3 juta wajib pajak telah menyampaikan SPT Tahunan. Meski demikian, wajib pajak orang pribadi berstatus karyawan masih cukup sering menghadapi berbagai kendala ketika melaporkan SPT melalui sistem Coretax.

Kendala Lapor SPT Karyawan di Coretax: SPT Tidak Nihil

Menurut laman resmi DJP, salah satu masalah yang paling umum terjadi adalah status SPT tidak nihil. Secara prinsip, karyawan yang hanya menerima penghasilan dari satu pemberi kerja dan memiliki satu bukti potong BPA1 atau BPA2 seharusnya memiliki SPT berstatus nihil, karena pajak penghasilannya telah dipotong langsung melalui PPh Pasal 21 oleh pemberi kerja. Apabila SPT berstatus kurang bayar atau lebih bayar, penyebabnya umumnya berasal dari kesalahan pengisian data.

Kendala PTKP yang Berbeda

Kedua, berkaitan dengan pemilihan Penghasilan Tidak Kena Pajak (PTKP). Data PTKP yang diinput pada induk SPT kolom C nomor 5 harus sama dengan yang tercantum pada bukti potong BPA1 atau BPA2. Perbedaan data PTKP dapat menyebabkan hasil penghitungan pajak berubah sehingga SPT tidak lagi berstatus nihil. Jika PTKP pada bukti potong tidak sesuai dengan kondisi sebenarnya, wajib pajak perlu meminta perbaikan kepada pemberi kerja agar pelaporan tetap akurat dan sesuai ketentuan.

Bukti Potong Lain dan Bukti Potong Istri

Ketiga, adanya bukti potong lain juga dapat memengaruhi status SPT. Dalam kondisi normal, karyawan dengan satu pemberi kerja hanya memiliki satu bukti potong. Namun, karena sistem Coretax menggunakan data prepopulated berbasis NIK, bukti potong lain yang terhubung dengan data wajib pajak dapat otomatis muncul pada Lampiran I, kolom D (penghasilan) dan kolom E (pajak dipotong). Wajib pajak perlu memeriksa kebenaran data tersebut. Jika tidak berkaitan dengan penghasilan yang diterima, bukti potong dapat dihapus. Untuk penghasilan seperti affiliate atau cashback marketplace, pastikan penghasilan dicatat pada kolom D dan pajaknya pada kolom E secara lengkap, bukan hanya pajaknya saja.

Keempat, kendala juga dapat muncul dari bukti potong penghasilan istri. Dalam pelaporan SPT Tahunan, apabila suami dan istri tidak memiliki perjanjian pisah harta atau tidak memilih pelaporan terpisah, maka SPT cukup dilaporkan oleh suami. Jika penghasilan istri hanya berasal dari satu pemberi kerja, penghasilan tersebut dilaporkan pada Lampiran II sebagai penghasilan final. Namun, apabila bukti potong istri otomatis masuk ke Lampiran I kolom D dan E sehingga menimbulkan kurang bayar, data tersebut perlu dihapus dan dipindahkan ke Lampiran II dengan jenis penghasilan “penghasilan istri dari satu pemberi kerja.”

Daftar Harta yang Belum Diisi

Permasalahan lain yang kerap terjadi adalah daftar harta yang belum diisi. Lampiran I huruf A mengenai daftar harta wajib diisi minimal satu data. Jika masih kosong, sistem akan memberikan peringatan ketika SPT akan dikirim. Oleh karena itu, wajib pajak perlu mencantumkan setidaknya satu harta dan sebaiknya melaporkan harta yang memiliki nilai material atau signifikan.

Notifikasi Data Bukti Potong Baru Ditemukan

Terakhir, wajib pajak juga sering menemui notifikasi “data bukti potong baru ditemukan” pada tahap akhir pelaporan. Jika pesan ini muncul setelah memilih menu bayar dan lapor, wajib pajak perlu menekan tombol “Posting SPT” pada bagian header induk SPT. Langkah ini penting dilakukan sebelum mulai mengisi SPT agar sistem dapat menarik seluruh data bukti potong yang terhubung dengan NIK wajib pajak.

Menghindari Kendala Lapor SPT Karyawan di Coretax

Dengan memahami penyebab umum tersebut, wajib pajak karyawan dapat menghindari kesalahan pengisian dan memastikan pelaporan SPT Tahunan melalui Coretax berjalan lebih lancar dan akurat.

Pertanyaan yang Sering Diajukan

Mengapa data PTKP harus sama dengan bukti potong?

Data PTKP pada induk SPT kolom C nomor 5 harus sama dengan yang tercantum pada bukti potong BPA1 atau BPA2. Perbedaan data PTKP dapat memengaruhi status SPT.

Mengapa sistem meminta daftar harta diisi?

Lampiran I huruf A mengenai daftar harta wajib diisi minimal satu data. Jika masih kosong, sistem memberikan peringatan saat SPT akan dikirim.

Apa yang dilakukan jika muncul notifikasi data bukti potong baru ditemukan?

Jika pesan muncul setelah memilih menu bayar dan lapor, wajib pajak perlu menekan tombol “Posting SPT” untuk memperbarui data.

Butuh Bantuan Lapor SPT di Coretax?

Periksa PTKP, bukti potong, dan daftar harta sebelum SPT dikirim. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Reviewer: Dinda Maulia Dewanti

Categories
Pajak

Pelaporan SPT Tahunan Pakai Kertas, Masih Diizinkan DJP?

Jakarta, Wellner Consulting — Artikel ini membahas apakah lapor SPT Tahunan pakai kertas masih diizinkan DJP. Penyampaian Surat Pemberitahuan (SPT) Tahunan saat ini pada dasarnya telah diarahkan oleh Direktorat Jenderal Pajak melalui sistem Coretax sebagai bagian dari digitalisasi administrasi perpajakan yang terintegrasi. Namun, masih banyak wajib pajak yang mempertanyakan apakah pelaporan SPT Tahunan dalam bentuk formulir kertas masih diperbolehkan.

Lapor SPT Tahunan Pakai Kertas Masih Diperbolehkan

Pada praktiknya, otoritas pajak masih memberikan ruang bagi wajib pajak untuk menyampaikan SPT Tahunan menggunakan formulir kertas. Ketentuan juga telah diatur dalam Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025 yang menyatakan bahwa SPT Tahunan Pajak Penghasilan dapat disampaikan baik dalam bentuk dokumen elektronik maupun formulir kertas.

Syarat Lapor SPT Tahunan Pakai Kertas

Meski demikian, tidak semua wajib pajak dapat menggunakan metode pelaporan manual. Berdasarkan laman resmi DJP yang dikutip pada Rabu (18/2/2026), penyampaian SPT Tahunan dalam bentuk kertas hanya diperbolehkan apabila memenuhi sejumlah kriteria.

  • Wajib pajak merupakan orang pribadi.
  • SPT berstatus nihil atau kurang bayar.
  • Belum pernah melaporkan SPT Tahunan secara elektronik.
  • Terdaftar di KPP Pratama.
  • Tidak menggunakan jasa konsultan pajak.
  • Laporan keuangan tidak diaudit oleh akuntan publik.
  • SPT yang dilaporkan bukan untuk bagian tahun pajak.

Cara Mendapatkan Formulir SPT Kertas

Apabila seluruh persyaratan tersebut terpenuhi, wajib pajak dapat memperoleh formulir SPT Tahunan dengan mengunduhnya melalui laman resmi DJP atau mengambil langsung formulir kertas di KPP maupun KP2KP tempat wajib pajak terdaftar. Formulir tersebut dinyatakan berlaku untuk Tahun Pajak 2025 dan seterusnya serta telah disesuaikan dengan ketentuan terbaru. 

Berdasarkan petunjuk pengisian formulir pada lampiran peraturan tersebut, terdapat beberapa ketentuan teknis yang perlu diperhatikan. Formulir kertas harus dicetak menggunakan kertas ukuran F4 atau folio dengan berat minimal 70 gram, tidak boleh dalam kondisi terlipat, kusut, sobek, atau kotor, serta pengisiannya wajib menggunakan huruf latin, angka Arab, dan satuan mata uang rupiah.

Bukti Penerimaan Surat (BPS)

Setelah SPT Tahunan Orang Pribadi diterima, wajib pajak akan memperoleh Bukti Penerimaan Surat (BPS) sebagai tanda resmi bahwa pelaporan telah dilakukan. Adapun panduan pengisian SPT Tahunan dapat dilihat pada lampiran peraturan terkait maupun pada laman informasi SPT Tahunan PPh Orang Pribadi yang disediakan oleh DJP.

Sehingga, meskipun sistem pelaporan pajak semakin terdigitalisasi melalui Coretax, pelaporan SPT Tahunan dalam bentuk formulir kertas masih diperbolehkan secara terbatas bagi wajib pajak yang memenuhi kriteria tertentu sesuai ketentuan yang berlaku.

Pertanyaan yang Sering Diajukan

Apakah SPT Tahunan masih boleh dilaporkan pakai kertas?

Masih diperbolehkan secara terbatas bagi wajib pajak yang memenuhi kriteria tertentu sesuai PER-11/PJ/2025.

Apa saja syaratnya?

Antara lain wajib pajak orang pribadi, SPT berstatus nihil atau kurang bayar, belum pernah melaporkan SPT Tahunan secara elektronik, terdaftar di KPP Pratama, dan tidak menggunakan jasa konsultan pajak.

Dari mana formulir SPT kertas diperoleh?

Dengan mengunduhnya dari laman resmi DJP atau mengambil langsung di KPP maupun KP2KP tempat wajib pajak terdaftar.

Butuh Bantuan Lapor SPT Tahunan?

Pastikan Anda memenuhi kriteria sebelum memilih pelaporan manual. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Bulk Process Jadi Solusi Cepat Upload E-BUPOT Massal di CORETAX

Jakarta, Wellner Consulting — Artikel ini membahas bulk process Coretax untuk e-Bupot massal. Sistem Coretax kini dilengkapi fitur Bulk Process yang dirancang untuk mempermudah penerbitan bukti potong pajak dalam jumlah besar secara lebih cepat dan efisien. 

Pengembangan ini juga sejalan dengan kebijakan Direktorat Jenderal Pajak yang menegaskan bahwa proses impor data pada Coretax kini lebih banyak menggunakan format file berbasis XML, menggantikan penggunaan file CSV sederhana seperti sebelumnya.

Fungsi Bulk Process Coretax

Fitur Bulk Process tidak hanya berfungsi untuk mengunduh data, tetapi juga memungkinkan wajib pajak melakukan penandatanganan dan pengiriman (submit) bukti potong secara massal tanpa batasan jumlah dokumen per halaman. Kemampuan ini sangat membantu, terutama bagi pihak yang menerbitkan Bukti Potong Formulir 1721-A1, 1721-A2, maupun BPMP sesuai masa pajak tertentu.

Selain itu, sistem pemrosesan massal ini juga dapat dimanfaatkan untuk mengekspor data perpajakan dalam jumlah besar. Data tersebut dapat digunakan sebagai arsip, bahan audit internal, maupun untuk keperluan rekonsiliasi laporan keuangan perusahaan.

Cara Menggunakan Bulk Process Coretax

Mengacu pada panduan yang dipublikasikan oleh Ortax, penggunaan fitur Bulk Process di Coretax dapat dilakukan melalui langkah berikut:

  1. Masuk ke menu e-Bupot pada Coretax.
  2. Klik menu Bulk Process yang tersedia di pojok kanan atas.
  3. Pilih Issue by Period untuk mengunggah bukti potong secara massal, atau pilih Download CSV by Period untuk mengunduh data secara massal.

Dengan adanya fitur ini, proses administrasi perpajakan yang melibatkan volume data besar menjadi lebih praktis, terstruktur, dan efisien, khususnya bagi perusahaan atau instansi yang secara rutin menerbitkan banyak dokumen bukti potong setiap periode pajak.

Pertanyaan yang Sering Diajukan

Apa itu Bulk Process di Coretax?

Fitur yang dirancang untuk mempermudah penerbitan bukti potong pajak dalam jumlah besar secara lebih cepat dan efisien.

Apa yang dapat dilakukan dengan Bulk Process?

Mengunduh data, menandatangani dan mengirim (submit) bukti potong secara massal tanpa batasan jumlah dokumen per halaman, serta mengekspor data perpajakan dalam jumlah besar.

Bagaimana cara menggunakannya?

Masuk ke menu e-Bupot di Coretax, klik Bulk Process di pojok kanan atas, lalu pilih Issue by Period untuk mengunggah bukti potong massal atau Download CSV by Period untuk mengunduh data.

Butuh Bantuan e-Bupot dan Bukti Potong?

Proses bukti potong dalam volume besar lebih tertib bila data dan format file disiapkan dengan benar. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Ketentuan Pelaporan Investasi Reksadana di SPT Tahunan

Jakarta, Wellner Consulting — Artikel ini membahas cara melaporkan reksa dana di SPT Tahunan. Kepemilikan reksa dana tetap harus dilaporkan dalam Surat Pemberitahuan (SPT) Tahunan, meskipun dana yang diinvestasikan bukan termasuk penghasilan rutin. Dalam pelaporan perpajakan, reksa dana pada umumnya diperlakukan sebagai harta atau aset investasi yang dimiliki wajib pajak.

Reksa Dana di SPT Tahunan: Dicatat sebagai Harta

Saat dilaporkan dalam SPT Tahunan, reksa dana tidak dicatat sebagai penghasilan, melainkan dimasukkan dalam daftar harta. Nilai yang dilaporkan adalah nilai kepemilikan investasi per 31 Desember, bukan total dana yang pernah disetorkan sepanjang tahun berjalan.

Cara Mengisi Reksa Dana di SPT Tahunan

Saat mengisi SPT, wajib pajak perlu mencantumkan reksa dana pada bagian Daftar Harta dengan memilih kategori investasi atau surat berharga yang sesuai. Informasi yang perlu diisi meliputi nama produk investasi (misalnya reksa dana pasar uang atau reksa dana saham beserta nama manajer investasinya), tahun perolehan sebagai waktu pertama kali membeli, serta nilai investasi yang dilaporkan. Nilai tersebut dapat berupa nilai perolehan atau nilai investasi yang digunakan secara konsisten dalam pelaporan dari tahun ke tahun.

Reksa Dana Dijual: Untung atau Rugi

Apabila reksa dana dijual dan menghasilkan keuntungan, selisih keuntungan tersebut pada prinsipnya dapat dianggap sebagai penghasilan. Namun dalam praktiknya, banyak instrumen reksa dana di Indonesia telah dikenakan pajak di tingkat produk, misalnya melalui pajak atas instrumen underlying. Sehingga, investor cukup melaporkan kepemilikan investasinya sebagai harta. Jika terdapat pencairan dana dalam jumlah besar ke rekening bank, wajib untuk memastikan asal dana tersebut dapat dijelaskan sebagai hasil penjualan investasi agar sesuai dengan perubahan data harta yang dilaporkan.

Dalam kondisi nilai investasi menurun atau mengalami kerugian, reksa dana tetap harus dicatat sebagai harta sesuai nilai yang dilaporkan secara konsisten, baik berdasarkan nilai perolehan maupun nilai yang digunakan dalam metode pelaporan. Penurunan nilai investasi tidak secara otomatis menjadi pengurang pajak karena reksa dana dilaporkan sebagai aset, bukan sebagai biaya atau kerugian fiskal.

Pelaporan reksa dana dalam SPT Tahunan pada dasarnya hanya memerlukan pencatatan kepemilikan sebagai harta investasi, disertai informasi tahun dan nilai perolehan, serta kesesuaian antara perubahan nilai harta dan aliran dana yang masuk atau keluar dari rekening.

Pertanyaan yang Sering Diajukan

Apakah reksa dana wajib dilaporkan di SPT Tahunan?

Ya. Kepemilikan reksa dana tetap harus dilaporkan meskipun dana yang diinvestasikan bukan penghasilan rutin.

Di bagian mana reksa dana dilaporkan?

Dalam Daftar Harta dengan memilih kategori investasi atau surat berharga yang sesuai, bukan sebagai penghasilan.

Bagaimana jika nilai investasi menurun atau rugi?

Reksa dana tetap dicatat sebagai harta sesuai nilai yang dilaporkan secara konsisten.

Butuh Bantuan Melaporkan Harta di SPT?

Pastikan kepemilikan investasi Anda tercatat sesuai ketentuan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Reviewer: Dinda Maulia Dewanti

Categories
Pajak

Aturan Baru DJP: Layanan Publik Penunggak Pajak Bisa Diblokir

Jakarta, Wellner Consulting — Artikel ini membahas pemblokiran layanan publik penunggak pajak menurut PER-27/PJ/2025. Direktorat Jenderal Pajak (DJP) memiliki kewenangan untuk mengusulkan pembatasan hingga pemblokiran akses ke sejumlah layanan publik untuk penanggung pajak yang memiliki tunggakan.

Kewenangan ini diatur dalam Peraturan Direktur Jenderal Pajak Nomor PER-27/PJ/2025 mengenai tata cara pemberian rekomendasi dan/atau permohonan pembatasan serta pemblokiran layanan publik tertentu dalam rangka penagihan pajak.

Layanan Publik yang Dapat Diblokir

Dalam regulasi tersebut, terdapat tiga kelompok layanan publik yang aksesnya dapat dibatasi atau diblokir. Pertama, akses ke Sistem Administrasi Badan Hukum (SABH) yang dikelola Direktorat Jenderal Administrasi Hukum Umum (Ditjen AHU). Kedua, layanan kepabeanan di lingkungan Direktorat Jenderal Bea dan Cukai (DJBC). Ketiga, berbagai layanan publik lainnya sesuai ketentuan yang berlaku.

Syarat Pemblokiran Layanan Publik Penunggak Pajak

Namun, tidak setiap tunggakan pajak secara otomatis berujung pada pemblokiran. Berdasarkan Pasal 3 PER-27/PJ/2025, tindakan pembatasan atau pemblokiran hanya dapat dilakukan apabila utang pajak telah berkekuatan hukum tetap dengan nilai paling sedikit Rp100 juta serta telah disampaikan Surat Paksa kepada penanggung pajak.

Proses Pemblokiran Layanan Publik Penunggak Pajak

Proses pemblokiran diawali dengan pengajuan usulan oleh pejabat di Kantor Pelayanan Pajak (KPP). Usulan tersebut kemudian disampaikan kepada pejabat eselon II di kantor pusat DJP yang membidangi penagihan atau langsung kepada instansi penyelenggara layanan publik terkait. Apabila persyaratan dinilai terpenuhi, rekomendasi atau permohonan pemblokiran akan diteruskan kepada instansi terkait paling lambat tiga hari kerja sejak disetujui.

Pembukaan Kembali Akses Layanan Publik

Peraturan ini juga mengatur ketentuan pembukaan kembali akses layanan publik yang telah diblokir. Pemulihan akses dapat dilakukan apabila utang pajak telah dilunasi, terdapat putusan pengadilan pajak yang menghapus kewajiban tersebut, dilakukan penyitaan dengan nilai yang mencukupi, atau wajib pajak memperoleh persetujuan untuk mengangsur maupun menunda pembayaran pajak.

Sebagai informasi PER-27/PJ/2025 ditetapkan oleh Direktur Jenderal Pajak Bimo Wijayanto pada 31 Desember 2025 dan mulai berlaku pada tanggal yang sama. Regulasi ini sekaligus menggantikan ketentuan sebelumnya yaitu PER-24/PJ/2017.

Pertanyaan yang Sering Diajukan

Apa dasar hukum pemblokiran layanan publik bagi penunggak pajak?

PER-27/PJ/2025, ditetapkan oleh Direktur Jenderal Pajak pada 31 Desember 2025 dan mulai berlaku pada tanggal yang sama.

Apakah setiap tunggakan pajak otomatis diblokir?

Tidak. Berdasarkan Pasal 3 PER-27/PJ/2025, pembatasan atau pemblokiran hanya dapat dilakukan bila persyaratan tertentu terpenuhi.

Siapa yang mengusulkan pemblokiran?

Usulan diajukan oleh pejabat di Kantor Pelayanan Pajak (KPP), kemudian disampaikan kepada pejabat eselon II di kantor pusat DJP.

Butuh Bantuan Menyelesaikan Tunggakan Pajak?

Penyelesaian utang pajak sejak dini membantu menghindari pembatasan akses layanan publik. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

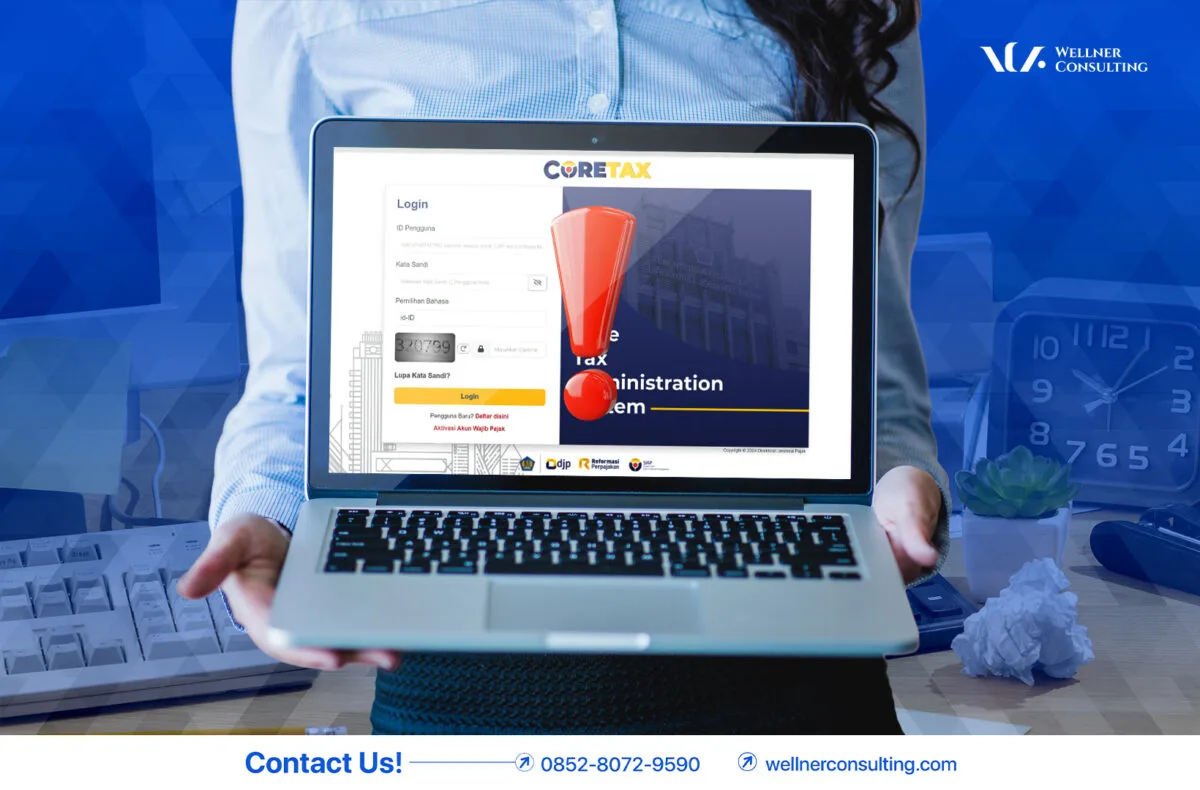
Penyebab Fitur “Lapor SPT” Tidak Muncul Di CORETAX

Jakarta, Wellner Consulting — Artikel ini membahas penyebab menu lapor SPT tidak muncul di Coretax. Sejumlah wajib pajak mengaku sudah berhasil masuk ke akun Coretax dan memiliki kode otorisasi DJP, namun belum menemukan fitur pelaporan Surat Pemberitahuan (SPT) di dalam sistem. Kondisi ini ternyata cukup umum terjadi dan umumnya berkaitan dengan status administrasi perpajakan yang belum sepenuhnya aktif.

Berdasarkan informasi dari situs resmi Direktorat Jenderal Pajak, terdapat tiga penyebab utama mengapa menu “lapor SPT” tidak muncul pada akun Coretax.

Menu Lapor SPT Tidak Muncul di Coretax karena NIK Belum Diaktivasi

Pertama, Nomor Induk Kependudukan (NIK) belum diaktivasi sebagai identitas wajib pajak. Banyak pengguna sudah memiliki akun Coretax, tetapi kepemilikan akun tersebut tidak otomatis membuat NIK aktif sebagai wajib pajak terdaftar. Pada era Coretax, seseorang dapat memilih opsi “Hanya Registrasi” yang hanya memberikan akses ke sistem tanpa mengaktifkan status perpajakannya. Oleh karena itu, wajib pajak perlu melakukan aktivasi akun wajib pajak atau aktivasi NIK melalui menu yang tersedia di portal Coretax. Setelah proses verifikasi selesai, status pada profil wajib pajak akan berubah dari “Belum Aktif (SPDN)” menjadi “Aktif”, dan menu pelaporan SPT baru dapat diakses.

Menu Lapor SPT Tidak Muncul di Coretax karena NPWP Istri Nonaktif

Kedua, status NPWP istri yang nonaktif. Dalam ketentuan perpajakan, satu keluarga pada umumnya diperlakukan sebagai satu kesatuan ekonomi sehingga kewajiban perpajakan istri digabung dengan suami sebagai kepala keluarga. Akibatnya, NPWP istri dapat dinonaktifkan secara administratif oleh DJP. Namun, apabila istri memilih menjalankan kewajiban perpajakan secara terpisah, NPWP dapat diaktifkan kembali melalui permohonan resmi. Setelah status NPWP aktif, menu pelaporan SPT akan tersedia di akun Coretax.

Menu Lapor SPT Tidak Muncul di Coretax karena Data Belum Dipadankan

Selain itu, menu pelaporan SPT juga bisa tidak muncul apabila data NIK dan NPWP belum dipadankan. Ketidaksesuaian data ini membuat sistem masih membaca NPWP dalam format lama (15 digit ditambah angka 0 di depan), sementara status NIK sebagai NPWP belum aktif. Untuk mengatasi hal tersebut, wajib pajak perlu melakukan pemadanan data NIK dan NPWP melalui kantor pajak terdekat agar status administrasi diperbarui dan sistem dapat menampilkan fitur pelaporan SPT.

Batas Waktu Lapor SPT Tahunan

Sebagai informasi, pelaporan SPT saat ini dilakukan melalui sistem Coretax. Batas waktu penyampaian SPT Tahunan untuk wajib pajak orang pribadi adalah 31 Maret, sedangkan untuk wajib pajak badan seperti PT, CV, dan firma adalah 30 April setiap tahun. Dengan memastikan status data perpajakan sudah aktif dan selaras, wajib pajak dapat mengakses menu pelaporan SPT tanpa kendala.

Pertanyaan yang Sering Diajukan

Mengapa menu lapor SPT tidak muncul di Coretax?

Berdasarkan informasi dari situs resmi DJP, ada tiga penyebab utama: NIK belum diaktivasi sebagai identitas wajib pajak, status NPWP istri nonaktif, dan data NIK dengan NPWP belum dipadankan.

Apakah punya akun Coretax otomatis mengaktifkan NIK sebagai wajib pajak?

Tidak otomatis. Kepemilikan akun Coretax tidak serta-merta membuat NIK aktif sebagai wajib pajak terdaftar.

Kapan batas waktu penyampaian SPT Tahunan?

Untuk wajib pajak orang pribadi 31 Maret, sedangkan untuk wajib pajak badan seperti PT, CV, dan firma 30 April setiap tahun.

Butuh Bantuan Aktivasi dan Lapor SPT di Coretax?

Tim kami dapat membantu memeriksa status NIK, NPWP, dan pelaporan SPT Anda. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Punya KTP Wajib Lapor SPT? Ini Faktanya!

Jakarta, Wellner Consulting — Artikel ini menjawab apakah punya KTP wajib lapor SPT Tahunan. Tidak semua orang yang memiliki Kartu Tanda Penduduk (KTP) otomatis wajib melaporkan Surat Pemberitahuan (SPT) Tahunan. 

Kewajiban Lapor SPT Ditentukan Status Wajib Pajak

Dalam sistem perpajakan Indonesia, kewajiban pelaporan SPT tidak ditentukan oleh kepemilikan KTP, tetapi oleh status sebagai Wajib Pajak. Status tersebut muncul setelah memiliki Nomor Pokok Wajib Pajak (NPWP) atau telah terdaftar dalam sistem administrasi perpajakan Direktorat Jenderal Pajak (DJP).

Punya KTP Wajib Lapor SPT? Jika Sudah Punya NPWP

Apabila seseorang telah memiliki NPWP, maka wajib menyampaikan SPT Tahunan setiap tahun, tanpa melihat ada atau tidaknya penghasilan. Kewajiban ini tetap berlaku meskipun penghasilan berada di bawah Penghasilan Tidak Kena Pajak (PTKP), tidak memiliki penghasilan sama sekali, atau pajaknya telah dipotong oleh pihak lain. 

Dalam kondisi tersebut, SPT tetap wajib dilaporkan meskipun hasil perhitungannya nihil. Ketentuan ini telah dijelaskan dalam Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana telah diubah terakhir melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP) yang mewajibkan setiap Wajib Pajak terdaftar untuk menyampaikan SPT.

Punya KTP Wajib Lapor SPT? Jika Belum Punya NPWP

Sebaliknya, individu yang hanya memiliki KTP namun belum memiliki NPWP dan belum terdaftar sebagai Wajib Pajak pada prinsipnya belum memiliki kewajiban untuk melaporkan SPT Tahunan. Namun, masyarakat perlu memahami bahwa sistem administrasi perpajakan saat ini telah mengintegrasikan Nomor Induk Kependudukan (NIK) sebagai NPWP. Apabila NIK telah diaktifkan sebagai NPWP, maka secara administratif telah terdaftar sebagai Wajib Pajak dan wajib menyampaikan SPT Tahunan setiap tahun. 

Sehingga, kewajiban melaporkan SPT Tahunan tidak hanya didasarkan pada kepemilikan KTP, tetapi pada status perpajakan seseorang sebagai Wajib Pajak, baik melalui kepemilikan NP

Pertanyaan yang Sering Diajukan

Apakah semua pemegang KTP wajib lapor SPT Tahunan?

Tidak otomatis. Kewajiban pelaporan SPT tidak ditentukan oleh kepemilikan KTP, tetapi oleh status sebagai Wajib Pajak.

Bagaimana jika sudah punya NPWP tetapi penghasilan di bawah PTKP?

Wajib Pajak yang telah memiliki NPWP wajib menyampaikan SPT Tahunan setiap tahun, tanpa melihat ada atau tidaknya penghasilan. SPT tetap wajib dilaporkan meskipun hasil perhitungannya nihil.

Bagaimana jika hanya punya KTP tanpa NPWP?

Pada prinsipnya individu yang belum memiliki NPWP dan belum terdaftar sebagai Wajib Pajak belum memiliki kewajiban melaporkan SPT Tahunan.

Butuh Bantuan NPWP dan SPT Tahunan?

Pastikan status perpajakan Anda jelas sebelum menyampaikan SPT. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Ambisi Baru Purbaya: Rasio Pajak Tembus 12% di 2026

Jakarta, Wellner Consulting — Artikel ini membahas target rasio pajak tembus 12% pada 2026. Menteri Keuangan Purbaya Yudhi Sadewa menargetkan rasio pajak terhadap produk domestik bruto (tax ratio) meningkat dari sekitar 9 persen menjadi 11–12 persen pada 2026. Target tersebut menjadi bagian dari upaya pemerintah memperkuat penerimaan negara untuk mendukung pembiayaan pembangunan nasional.

Rasio Pajak Tembus 12%: Perhatian Seluruh Unit Kerja

Purbaya menegaskan bahwa peningkatan penerimaan pajak harus menjadi perhatian bersama seluruh unit kerja di lingkungan Kementerian Keuangan. Hal ini disebebkan karena rasio pajak Indonesia pada kuartal III 2025 masih berada di kisaran 8,58 persen yang dinilai masih jauh dari tingkat ideal untuk menopang kebutuhan fiskal negara. Sehingga perbaikan tax collection rate menjadi salah satu target Kementerian Keuangan pada tahun 2026.

“Saya sih mengharapkan ada perbaikan tax collection rate yang signifikan, dari 9 persen sekarang, mungkin 11–12 persen untuk tahun ini. Tahun depan kita perbaiki lagi. Jadi ini misi kita, misi yang berat untuk pajak,” ucap Menkeu Purbaya, Jumat (7/2/2026).

Purbaya juga mengungkapkan bahwa Presiden Prabowo Subianto secara konsisten menyoroti potensi kebocoran penerimaan negara, termasuk praktik underinvoicing di sektor kepabeanan dan perpajakan. Presiden disebut berulang kali menekankan pentingnya penanganan segera terhadap persoalan tersebut.

“Jangan sampai bulan nanti Presiden masih mengumumkan hal-hal seperti ini. Dia bilang, ‘ada kebocoran, pajaknya ada underinvoicing’ di bea cukai dan perpajakan kita. Beliau mengungkapkan itu berkali-kali setiap meeting,” lanjut Purbaya.

Rasio Pajak Tembus 12%: AI Mendeteksi Under Invoicing

Sebagai langkah pengawasan, Kementerian Keuangan sudah memanfaatkan teknologi kecerdasan buatan (AI) untuk memantau transaksi ekspor dan mendeteksi indikasi manipulasi nilai barang. Teknologi tersebut telah digunakan untuk mengidentifikasi dugaan underinvoicing pada sejumlah komoditas, termasuk ekspor minyak sawit mentah (CPO).

“Kita menerapkan AI untuk mendeteksi under invoicing. Sudah ketahuan tuh yang saya pernah sebut, ekspor CPO, banyak sekali yang ketahuan under invoicing. Harganya dimurahin di sini, di luar negeri sana dijualnya lebih tinggi, dua kali lipat. Nanti akan kita kejar,” tegas Purbaya.

Realisasi Penerimaan Pajak 2025

Sementara itu, data Kementerian Keuangan menunjukkan realisasi penerimaan pajak hingga akhir Desember 2025 mencapai Rp1.917,6 triliun, atau sekitar 87,6 persen dari target APBN 2025 sebesar Rp2.189,3 triliun. Dengan capaian tersebut, penerimaan pajak masih mengalami kekurangan sekitar Rp271,7 triliun dibandingkan target yang telah ditetapkan.

Pertanyaan yang Sering Diajukan

Apa target Menkeu Purbaya terkait penerimaan pajak?

Menaikkan rasio pajak terhadap PDB dan memperbaiki tax collection rate dari sekitar 9 persen menjadi mungkin 11–12 persen.

Bagaimana AI digunakan?

Kemenkeu memanfaatkan AI untuk memantau transaksi ekspor dan mendeteksi under invoicing.

Berapa realisasi penerimaan pajak 2025?

Rp1.917,6 triliun hingga akhir Desember 2025.

Butuh Pendampingan Kepatuhan Pajak?

Kepatuhan yang baik membantu bisnis Anda menghadapi pengawasan yang makin ketat. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh