Categories
Pajak

Email Blast DJP: Sinyal Bahaya Atau Sekedar Pengingat?

Artikel ini membahas email blast DJP dan artinya bagi Wajib Pajak.  

Jakarta, Wellner Consulting — Sudahkah Anda memeriksa email hari ini? Jika terdapat email dari Direktorat Jenderal Pajak (DJP), hal tersebut menjadi sinyal bahwa periode pelaporan SPT Tahunan telah dimulai.

Email Blast DJP ke 14 Juta Wajib Pajak

Pada pertengahan Februari lalu, DJP mengirimkan email blast kepada sekitar 14 juta Wajib Pajak orang pribadi dan badan. Email tersebut berisi informasi sekaligus imbauan agar Wajib Pajak segera membuat bukti potong serta menyampaikan SPT Tahunan melalui sistem Coretax DJP.

Langkah ini merupakan bagian dari upaya peningkatan kepatuhan pelaporan pajak sekaligus pengingat menjelang batas waktu penyampaian SPT Tahunan.

Batas Waktu SPT Tahunan setelah Email Blast DJP

Perlu diperhatikan, batas akhir pelaporan SPT Tahunan Orang Pribadi adalah 31 Maret 2026. Sementara itu, untuk SPT Tahunan Badan, tenggat waktu pelaporan jatuh pada 30 April 2026.

Sanksi Keterlambatan SPT Tahunan

Keterlambatan dalam penyampaian SPT Tahunan dapat dikenakan sanksi administrasi sebesar Rp100.000 untuk SPT Tahunan Pribadi dan Rp1.000.000 untuk SPT Tahunan Badan. Apabila kewajiban tersebut diabaikan, risiko tindak lanjut pengawasan hingga pemeriksaan pajak juga dapat meningkat.

Sehingga, Wajib Pajak disarankan untuk tidak menunda pelaporan. Pastikan bukti potong telah lengkap dan segera sampaikan SPT Tahunan sebelum batas waktu yang ditentukan untuk menghindari sanksi serta menjaga kepatuhan perpajakan.

Pertanyaan yang Sering Diajukan

Apa itu email blast DJP?

Pada pertengahan Februari, DJP mengirim email kepada sekitar 14 juta Wajib Pajak orang pribadi dan badan berisi informasi dan imbauan terkait pelaporan SPT Tahunan.

Kapan batas waktu SPT Tahunan 2026?

SPT Tahunan Orang Pribadi paling lambat 31 Maret 2026, sedangkan SPT Tahunan Badan 30 April 2026.

Berapa sanksi keterlambatan?

Rp100.000 untuk SPT Tahunan Pribadi dan Rp1.000.000 untuk SPT Tahunan Badan.

Butuh Bantuan Lapor SPT Tahunan?

Jangan menunda pelaporan agar terhindar dari sanksi administrasi. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Saldo Kartu Kredit Wajib Dilaporkan di SPT Tahunan? Begini Cara Mengisinya di Coretax

Pada era Coretax, Wajib Pajak perlu lebih cermat melaporkan seluruh informasi keuangan dalam SPT Tahunan, termasuk saldo tagihan kartu kredit yang masih tersisa di akhir tahun pajak.

Ringkasan Cepat

  • Yang dilaporkan: saldo tagihan kartu kredit yang belum dilunasi pada 31 Desember.
  • Letak pengisian: Lampiran I Bagian B (Utang pada Akhir Tahun Pajak), kode 102.
  • Data yang diisi: nama bank penerbit dan jumlah saldo utang yang tersisa.
  • Bukan: limit kartu kredit maupun total transaksi selama setahun.

Apakah Kartu Kredit Termasuk Penghasilan?

Tidak. Kartu kredit pada dasarnya bukan penghasilan, melainkan fasilitas pembayaran yang berkaitan dengan kewajiban utang. Karena itu yang menjadi perhatian adalah apakah di akhir tahun pajak masih ada saldo tagihan yang belum dibayar.

Kapan Saldo Wajib Dicantumkan?

Apabila hingga 31 Desember masih terdapat tagihan kartu kredit yang belum dibayar, sisa saldo tersebut perlu dicantumkan dalam SPT Tahunan melalui sistem Coretax.

Cara Mengisinya di Coretax

  1. Buka konsep SPT Tahunan di Coretax.
  2. Masuk ke Lampiran I Bagian B (Utang pada Akhir Tahun Pajak).
  3. Gunakan kode 102.
  4. Isi nama bank penerbit kartu kredit.
  5. Isi jumlah saldo utang yang masih tersisa pada akhir tahun pajak.

Yang dilaporkan adalah saldo tagihan yang belum dibayar, bukan limit kartu maupun total nilai transaksi selama satu tahun.

Apa Risikonya Jika Tidak Dilaporkan?

Pencantuman informasi ini bertujuan menggambarkan posisi kewajiban utang Wajib Pajak pada akhir tahun pajak. Jika saldo tidak dilaporkan, hal tersebut berpotensi menimbulkan ketidaksesuaian data perpajakan. Kondisi ini dapat menyebabkan SPT dinilai kurang bayar dan berpotensi memicu permintaan klarifikasi dari DJP melalui surat permintaan penjelasan atas data dan/atau keterangan (SP2DK).

Pertanyaan yang Sering Diajukan

Apakah limit kartu kredit harus dilaporkan di SPT Tahunan?

Tidak. Yang dilaporkan adalah saldo tagihan yang belum dibayar pada akhir tahun pajak, bukan limit kartu.

Di mana saldo kartu kredit dilaporkan di Coretax?

Di Lampiran I Bagian B (Utang pada Akhir Tahun Pajak) dengan kode 102.

Bagaimana jika semua tagihan sudah lunas pada 31 Desember?

Bila tidak ada saldo tagihan yang tersisa pada akhir tahun pajak, tidak ada saldo kartu kredit yang perlu dicantumkan.

Butuh Bantuan?

Kalau Anda ingin pelaporan pajak dikerjakan atau ditinjau konsultan, lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani klien di Bali, Jakarta, Surabaya, dan Semarang.

Editor: Mohammad Dody Alfayadh.

Categories
Pajak

FANTASTIS! Penerimaan Pajak Digital Mencapai Rp47,18 Triliun

Jakarta, Wellner Consulting — Artikel ini membahas penerimaan pajak digital yang mencapai Rp47,18 triliun. Direktorat Jenderal Pajak (DJP) mencatat penerimaan pajak dari sektor ekonomi digital telah mencapai Rp47,18 triliun hingga 31 Januari 2026. Angka tersebut bersumber dari pemungutan Pajak Pertambahan Nilai (PPN) Perdagangan Melalui Sistem Elektronik (PMSE), pajak atas transaksi aset kripto, pajak layanan fintech (peer-to-peer lending), serta pajak yang dipungut melalui Sistem Informasi Pengadaan Pemerintah (Pajak SIPP).

Penerimaan Pajak Digital: Pemungut PPN PMSE Aktif

Berdasarkan Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, jumlah pemungut PPN PMSE yang aktif hingga akhir Januari 2026 tercatat sebanyak 242 perusahaan. Dari total tersebut, sebanyak 223 pelaku usaha PMSE telah melakukan pemungutan dan penyetoran PPN dengan total realisasi mencapai Rp36,69 triliun.

Penerimaan Pajak Digital dari Aset Kripto

Selain PPN PMSE, penerimaan pajak dari transaksi aset kripto telah terkumpul sebesar Rp1,93 triliun hingga Januari 2026. Sementara itu, sektor fintech peer-to-peer lending menyumbang Rp4,47 triliun. Adapun pajak yang dipungut melalui mekanisme Pajak SIPP tercatat mencapai Rp4,1 triliun pada periode yang sama.

“Realisasi penerimaan pajak digital yang mencapai Rp47,18 triliun mencerminkan semakin besarnya kontribusi ekonomi digital terhadap penerimaan negara,” lanjut Inge. 

Pencapaian ini menunjukkan bahwa sektor ekonomi digital semakin menjadi salah satu pilar penting dalam mendukung penerimaan negara, seiring dengan pertumbuhan transaksi berbasis elektronik dan inovasi teknologi di Indonesia.

Pertanyaan yang Sering Diajukan

Berapa penerimaan pajak digital?

Rp47,18 triliun menurut DJP.

Berapa pajak dari transaksi aset kripto?

Rp1,93 triliun hingga Januari 2026.

Apa artinya bagi penerimaan negara?

Sektor ekonomi digital semakin menjadi salah satu pilar penting dalam mendukung penerimaan negara.

Butuh Bantuan Pajak Bisnis Digital?

Pahami kewajiban perpajakan atas transaksi digital Anda. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

DJP Rilis CORETAX Mobile:Urusan Pajak Kini Bisa Lewat Ponsel

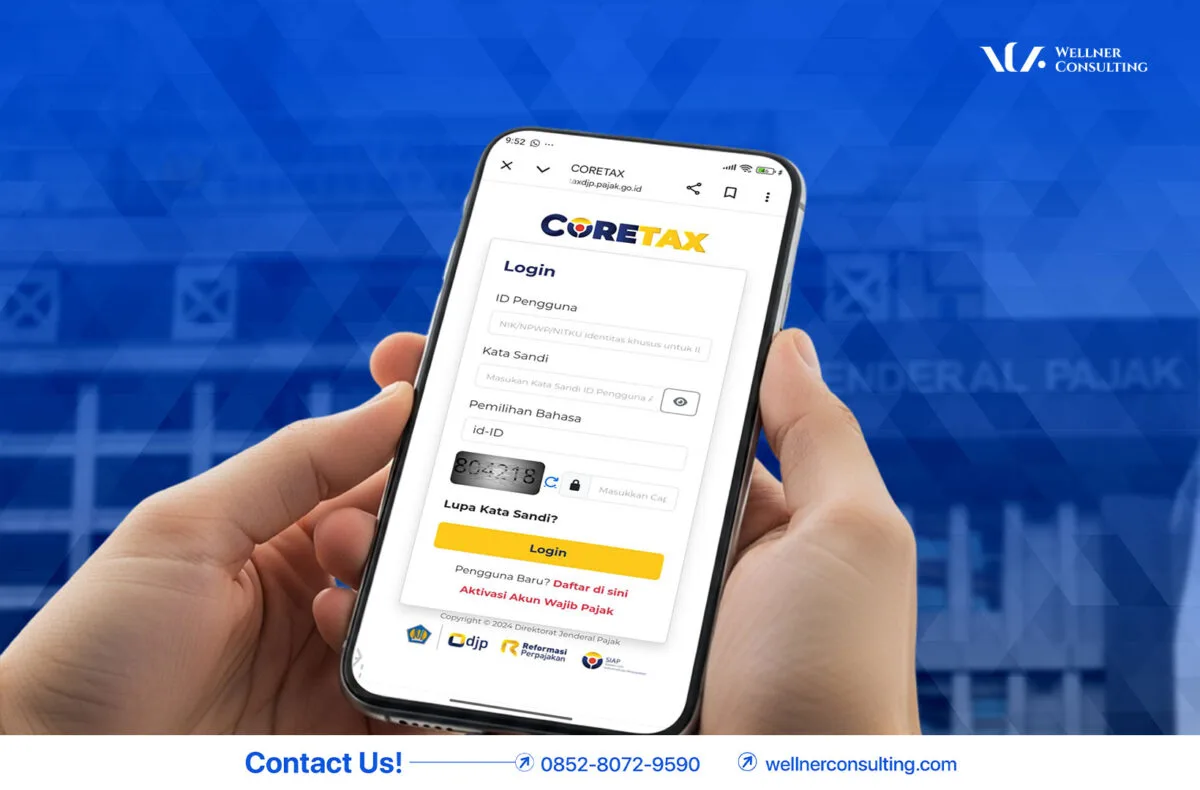
Jakarta, Wellner Consulting — Artikel ini membahas aktivasi akun Coretax lewat M-Pajak dan pembuatan Kode Otorisasi DJP. Direktorat Jenderal Pajak (DJP) resmi memperkenalkan aplikasi Coretax Mobile (M-Pajak) sebagai bagian dari pengembangan ekosistem layanan digital Coretax DJP.

Pengenalan aplikasi ini disampaikan dalam kegiatan Kelas Pajak untuk Wartawan yang diselenggarakan pada 5 Maret 2026. Dalam kegiatan tersebut, DJP memperkenalkan beberapa kanal layanan baru untuk mendukung implementasi sistem Coretax, salah satunya melalui aplikasi mobile yang memudahkan wajib pajak mengakses layanan perpajakan secara praktis.

Apa Itu Coretax Mobile (M-Pajak)?

Coretax Mobile (M-Pajak) merupakan aplikasi layanan perpajakan berbasis mobile yang memungkinkan wajib pajak melakukan berbagai proses administrasi pajak langsung melalui ponsel. Melalui aplikasi ini, wajib pajak dapat melakukan aktivasi akun Coretax DJP serta registrasi Kode Otorisasi atau Sertifikat Elektronik dengan lebih mudah dan cepat.

Unduh Aplikasi untuk Aktivasi Akun Coretax Lewat M-Pajak

Aplikasi M-Pajak sudah tersedia dan dapat diunduh melalui Google Play Store maupun App Store.

Aktivasi Akun Coretax Lewat M-Pajak: Langkah-Langkah

Berikut langkah-langkah aktivasi akun Coretax DJP melalui aplikasi Coretax Mobile (M-Pajak):

  1. Buka aplikasi dan klik ikon “Aktivasi Akun Coretax”.
  2. Pilih menu Login di pojok kanan atas.
  3. Klik kembali menu Aktivasi Akun Coretax.
  4. Masukkan 16 digit Nomor Induk Kependudukan (NIK) pada kolom pemilihan wajib pajak.
  5. Setelah nama wajib pajak muncul, klik Ambil Swafoto.
  6. Lakukan swafoto sesuai petunjuk hingga foto berhasil diambil.
  7. Klik Verifikasi Swafoto.
  8. Pada tahap verifikasi kontak, masukkan kembali alamat email dan nomor telepon yang telah terdaftar di sistem DJP.
  9. Jika seluruh data sudah benar, klik Validasi.
  10. Surat Aktivasi Akun Coretax akan dikirimkan ke email yang terdaftar.

Membuat Kode Otorisasi DJP Lewat M-Pajak

Selain aktivasi akun, wajib pajak juga dapat membuat Kode Otorisasi DJP (KO DJP) melalui aplikasi M-Pajak dengan langkah berikut:

  1. Klik Login di pojok kanan atas.
  2. Pilih menu “Lanjutkan Masuk Coretax”.
  3. Masukkan NPWP atau NIK, kata sandi akun Coretax, serta captcha, kemudian klik Login.
  4. Setelah berhasil masuk, pilih menu “Sertifikat Digital”.
  5. Klik “Buat Baru” dan pastikan seluruh data yang muncul sudah sesuai.
  6. Buat passphrase sebagai sandi tanda tangan elektronik (minimal 8 karakter).
  7. Centang “Pernyataan Wajib Pajak”, lalu klik Simpan.
  8. Klik Cek Status, kemudian pilih Periksa Status.
  9. Terakhir, klik Buat Sertifikat untuk menyelesaikan proses pembuatan Sertifikat Elektronik DJP.

Pastikan status sertifikat sudah “Valid” agar Kode Otorisasi DJP (KO DJP) dapat digunakan

Pertanyaan yang Sering Diajukan

Apa itu M-Pajak?

Aplikasi layanan perpajakan berbasis mobile yang memungkinkan Wajib Pajak melakukan berbagai proses administrasi pajak langsung melalui ponsel.

Di mana aplikasi M-Pajak dapat diunduh?

Melalui Google Play Store maupun App Store.

Apa yang perlu dipastikan agar KO DJP dapat digunakan?

Pastikan status sertifikat sudah “Valid”.

Butuh Bantuan Aktivasi Coretax?

Tim kami dapat membantu aktivasi akun dan kode otorisasi Coretax Anda. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Reviewer: Dinda Maulia Dewanti

Categories
Pajak

Ekonomi Indonesia Terancam Oleh Konflik AS-Israel VS Iran

Jakarta, Wellner Consulting — Artikel ini membahas dampak konflik AS-Israel vs Iran bagi ekonomi Indonesia. Konflik geopolitik antara Amerika Serikat, Israel, dan Iran berpotensi memberikan dampak langsung terhadap perekonomian global, termasuk Indonesia. Ketegangan di kawasan Timur Tengah yang terus meningkat dapat memicu gejolak harga energi, gangguan perdagangan internasional, hingga tekanan pada pasar keuangan domestik.

Situasi memanas setelah serangan awal yang dilaporkan melibatkan Amerika Serikat dan Israel terhadap Iran pada 28 Februari. Sejumlah media internasional memberitakan adanya korban jiwa serta meningkatnya eskalasi militer di kawasan tersebut. Iran kemudian merespons dengan meluncurkan rudal dan drone ke wilayah Israel serta pangkalan militer AS di beberapa negara Teluk. Selain itu, Iran dikabarkan menutup jalur strategis Selat Hormuz dan mengancam kapal-kapal yang melintas di wilayah tersebut.

Konflik AS-Israel vs Iran dan Jalur Minyak Selat Hormuz

Selat Hormuz sendiri merupakan salah satu jalur distribusi minyak mentah paling vital di dunia. Gangguan di kawasan ini berpotensi menghambat pasokan energi global dan mendorong kenaikan harga minyak internasional.

Dampak Konflik AS-Israel vs Iran terhadap Ekonomi Indonesia

Harga BBM Berpotensi Naik

Jika distribusi minyak global terganggu, harga minyak mentah dunia bisa melonjak. Kondisi ini berpotensi mendorong kenaikan harga BBM non-subsidi di dalam negeri karena Indonesia masih bergantung pada impor minyak.

Risiko Inflasi Meningkat

Lonjakan harga energi dapat berdampak pada biaya transportasi dan produksi. Ketika biaya distribusi naik, harga barang kebutuhan pokok juga berpotensi meningkat, sehingga memicu tekanan inflasi.

Gangguan Perdagangan dan Logistik

Ketegangan geopolitik di Timur Tengah dapat menghambat jalur pelayaran dan penerbangan internasional. Dampaknya, aktivitas ekspor-impor Indonesia bisa terganggu dan biaya logistik meningkat akibat ketidakpastian rute perdagangan global.

Pasar Keuangan Lebih Volatil

Ketidakpastian global biasanya membuat investor cenderung berhati-hati. Hal ini dapat menekan Indeks Harga Saham Gabungan (IHSG), melemahkan nilai tukar rupiah, serta meningkatkan volatilitas di pasar keuangan domestik.

Tips Finansial Menghadapi Krisis Global

Dalam situasi ketidakpastian ekonomi akibat konflik global, masyarakat perlu mengelola keuangan secara lebih bijak. Berikut beberapa langkah yang dapat dipertimbangkan:

  1. Mengurangi pengeluaran non-prioritas dan memfokuskan anggaran pada kebutuhan utama.
  2. Menyiapkan dana darurat minimal 3–6 bulan penghasilan untuk mengantisipasi kondisi tak terduga.
  3. Tidak panik ketika IHSG mengalami penurunan dan menghindari keputusan investasi yang didorong emosi.
  4. Melunasi utang konsumtif serta menunda penambahan cicilan baru jika tidak bersifat mendesak.
  5. Tidak menempatkan seluruh dana pada instrumen jangka panjang dan tetap menyediakan dana likuid seperti tabungan atau deposito jangka pendek.

Konflik geopolitik global memang berada di luar kendali individu. Namun, kesiapan finansial dan perencanaan yang matang dapat membantu meminimalkan dampak risiko ekonomi yang mungkin timbul akibat ketidakstabilan global.

Pertanyaan yang Sering Diajukan

Apa dampak konflik ini bagi ekonomi Indonesia?

Antara lain harga BBM non-subsidi berpotensi naik, risiko inflasi meningkat, gangguan perdagangan dan logistik, serta pasar keuangan lebih volatil.

Mengapa Selat Hormuz penting?

Selat Hormuz merupakan salah satu jalur distribusi minyak mentah paling vital di dunia.

Apa tips finansial menghadapi krisis global?

Mengurangi pengeluaran non-prioritas, memfokuskan anggaran pada kebutuhan utama, dan menyiapkan dana darurat minimal 3–6 bulan penghasilan.

Butuh Bantuan Perencanaan Keuangan Bisnis?

Kesiapan finansial membantu bisnis menghadapi ketidakpastian global. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

PMK 8/2026 Resmi Berlaku: Data Perpajakan Lebih Terbuka & Terintegrasi

Jakarta, Wellner Consulting — Artikel ini membahas PMK 8/2026 dan perluasan integrasi data perpajakan. Melalui PMK Nomor 8 Tahun 2026, transparansi dan keterbukaan data Perpajakan menginjak babak baru.

Dasar PMK 8/2026

Pemerintah resmi menetapkan PMK Nomor 8 Tahun 2026 sebagai perubahan atas PMK Nomor 228 Tahun 2017 yang semakin memperkuat kebijakan keterbukaan serta pemanfaatan data perpajakan oleh Direktorat Jenderal Pajak. Regulasi ini menegaskan kewajiban berbagai instansi dan lembaga untuk menyerahkan data yang dibutuhkan dalam rangka pengawasan kepatuhan pajak Wajib Pajak.

Ketentuan tersebut ditandatangani oleh Purbaya Yudhi Sadewa pada 11 Februari 2026 dan mulai berlaku efektif sejak 27 Februari 2026. Melalui aturan baru ini, otoritas pajak memperoleh kewenangan yang lebih luas untuk mengakses serta meminta data tambahan apabila informasi yang tersedia sebelumnya dinilai belum memadai. Data yang dapat diminta mencakup aktivitas usaha, penghasilan, hingga kepemilikan harta Wajib Pajak.

Sektor Data dalam PMK 8/2026

Integrasi data perpajakan kini menjangkau berbagai sektor strategis. Dari sektor keuangan dan investasi, informasi disampaikan oleh Bank Indonesia, Otoritas Jasa Keuangan, Kustodian Sentral Efek Indonesia, serta Dana Pensiun Lembaga Keuangan, termasuk data transaksi perbankan dan kartu kredit.

Pada sektor perizinan dan korporasi, data pendirian badan usaha seperti PT, CV, dan firma juga dapat diakses melalui Direktorat Jenderal Kekayaan Intelektual dan Kementerian Investasi/BKPM.

Dari sektor pertambangan dan energi, laporan aktivitas usaha disampaikan oleh Direktorat Jenderal Mineral dan Batubara dan SKK Migas.

Sementara itu, data kepemilikan tanah dan bangunan diperoleh dari Badan Pertanahan Nasional, termasuk informasi hak atas tanah seperti HGU dan SHM.

Integrasi juga mencakup data kependudukan dan layanan publik dari Direktorat Jenderal Kependudukan dan Pencatatan Sipil, BPJS Ketenagakerjaan, PLN, Kementerian Komunikasi dan Informatika, hingga pemerintah daerah.

Selain itu, data transaksi dan pengadaan juga menjadi bagian dari sistem pertukaran informasi, termasuk transaksi jual beli logam mulia melalui Antam serta data pengadaan pemerintah dari Lembaga Kebijakan Pengadaan Barang/Jasa Pemerintah.

Tidak hanya mengandalkan data yang terintegrasi, kantor pajak juga berwenang mengajukan permintaan data tambahan secara langsung kepada instansi, lembaga, asosiasi, atau pihak lain. Pihak yang diminta wajib menyampaikan data tersebut paling lambat satu bulan sejak permintaan diterima.

Dampak PMK 8/2026 bagi Wajib Pajak

Bagi Wajib Pajak, perluasan akses data ini membawa sejumlah implikasi penting. Ketidaksesuaian atau ketidaklengkapan informasi, seperti perbedaan omzet, transaksi, maupun penghasilan, akan semakin mudah terdeteksi melalui proses pencocokan data lintas lembaga. Hal ini memungkinkan otoritas pajak mengidentifikasi potensi ketidakpatuhan secara lebih cepat dan akurat.

Selain itu, kualitas pemutakhiran data perpajakan dalam sistem administrasi DJP juga diperkirakan meningkat karena semakin banyak sumber data yang terhubung. Dampaknya, potensi penerbitan permintaan klarifikasi data maupun tindak lanjut pengawasan, termasuk pemeriksaan pajak, dapat menjadi lebih tinggi apabila ditemukan perbedaan informasi.

Pertanyaan yang Sering Diajukan

Kapan PMK 8/2026 berlaku?

Ditandatangani pada 11 Februari 2026 dan berlaku efektif sejak 27 Februari 2026, sebagai perubahan atas PMK Nomor 228 Tahun 2017.

Data dari sektor mana saja yang terintegrasi?

Antara lain sektor keuangan dan investasi, perizinan dan korporasi, pertambangan dan energi, pertanahan, serta kependudukan dan layanan publik.

Apa yang perlu diperhatikan Wajib Pajak?

Memastikan informasi yang dilaporkan konsisten dan lengkap, karena semakin banyak sumber data yang dapat dicocokkan DJP.

Butuh Bantuan Menjaga Konsistensi Data Pajak?

Integrasi data membuat kesesuaian pelaporan semakin penting. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Reviewer: Dinda Maulia Dewanti

Categories
Pajak

Polemik CEO Toge Production Dengan DJP Kian Memanas

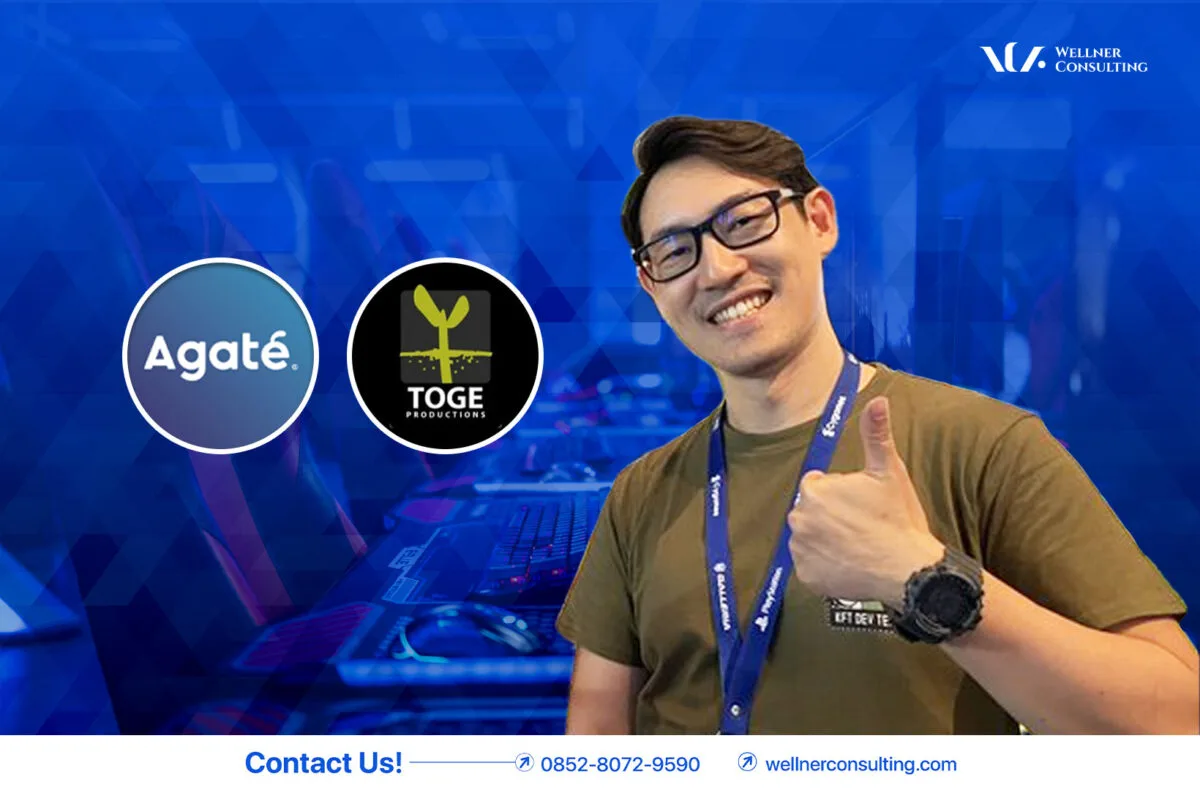
Jakarta, Wellner Consulting — Artikel ini membahas polemik Toge Productions kurang bayar pajak dan penjelasan DJP. CEO Kris Antoni menyampaikan kekecewaannya setelah perusahaannya dinilai mengalami kurang bayar pajak akibat perlakuan akuntansi atas biaya pengembangan game. Ia menilai kebijakan tersebut tidak mencerminkan kondisi riil perusahaannya dan berpotensi menimbulkan beban tambahan yang tidak semestinya.

Awal Polemik Toge Productions Kurang Bayar Pajak

Polemik ini bermula ketika pimpinan Toge Productions mengungkapkan melalui akun X pribadinya bahwa otoritas pajak menetapkan adanya kekurangan pembayaran pajak karena biaya gaji tim pengembang game tidak diperlakukan sebagai aset yang diamortisasi. Menurutnya, biaya tersebut seharusnya tidak wajib dikapitalisasi karena perusahaan merasa tidak memenuhi kriteria pencatatan sebagai aset tak berwujud. Ia juga menilai proses penagihan tidak proporsional dan bahkan sempat menyampaikan kemungkinan memindahkan operasional perusahaan ke luar negeri.

“Apabila ada studio game yg tiba2 ditodong kurang bayar dengan alasan biaya gaji karyawan selama development wajib diamortisasi, padahal kalian tidak pernah melakukan atau memenuhi syarat untuk mengajukan kapitalisasi biaya development, jangan mau.” ungkap Kris pada akun X miliknya @kerissakti.

Sebagai informasi, Toge Productions merupakan studio pengembang sekaligus penerbit game independen asal Indonesia yang dikenal melalui berbagai judul populer seperti Infectonator, Relic of War, Days 2 Die, dan Necronator.

Klarifikasi DJP atas Toge Productions Kurang Bayar Pajak

Menanggapi perhatian publik, Direktorat Jenderal Pajak menyampaikan klarifikasi resmi melalui kanal komunikasi publiknya. Otoritas pajak menyatakan memahami perhatian pelaku industri game dan ekonomi kreatif, namun tetap menegaskan bahwa terdapat batasan hukum yang harus dipatuhi. DJP menekankan bahwa data Wajib Pajak bersifat rahasia sesuai ketentuan perundang-undangan, sehingga kondisi pajak pihak tertentu tidak dapat dibahas secara terbuka. Seluruh keputusan administrasi perpajakan juga ditegaskan tetap mengacu pada regulasi yang berlaku.

Perbedaan Perlakuan Biaya Pengembangan Game

Dalam praktiknya, persoalan ini berkaitan dengan perbedaan perlakuan akuntansi atas biaya pengembangan game. Perusahaan mencatat gaji tim developer sebagai beban langsung dalam satu tahun pajak tertentu, misalnya seluruh biaya gaji dibebankan penuh pada tahun 2023. Namun, berdasarkan standar akuntansi keuangan, biaya yang terkait langsung dengan proses pengembangan produk yang menghasilkan manfaat ekonomi jangka panjang dapat dikategorikan sebagai aset tak berwujud dan diamortisasi selama masa manfaatnya.

Jika masa manfaat aset diperkirakan empat tahun, maka biaya pengembangan tidak dibebankan sekaligus, melainkan dialokasikan secara bertahap setiap tahun selama periode tersebut. Secara total, jumlah pajak yang dibayar dalam jangka panjang bisa saja sama. Namun perbedaan waktu pengakuan biaya dapat memengaruhi besarnya laba kena pajak pada tahun tertentu. Dalam kasus ini, pembebanan biaya sekaligus pada satu tahun membuat laba kena pajak lebih kecil pada periode tersebut, sehingga menimbulkan koreksi fiskal dan potensi sanksi administrasi.

Secara ekonomi, game yang telah memasuki tahap pengembangan menghasilkan kekayaan intelektual yang memberi manfaat di masa depan, misalnya melalui penjualan, lisensi, atau monetisasi digital. Oleh karena itu, biaya yang berhubungan langsung dengan proses pengembangan umumnya diperlakukan sebagai bagian dari nilai perolehan aset tak berwujud. Amortisasi kemudian dilakukan agar beban biaya selaras dengan periode manfaat ekonominya.

Apabila seluruh biaya pengembangan langsung diakui sebagai beban, laba dan pajak pada tahun berjalan menjadi lebih rendah dari yang seharusnya jika dilihat dari perspektif pemanfaatan aset jangka panjang. Padahal secara substansi ekonomi, game dapat memberikan manfaat selama beberapa tahun dan meningkatkan nilai perusahaan. Karena itu, pengalokasian biaya secara bertahap dianggap lebih mencerminkan kondisi keuangan yang sebenarnya sekaligus menghindari potensi koreksi pajak.

https://wellnerconsulting.com/2026/03/03/polemik-ceo-toge…djp-kian-memanas/

Pertanyaan yang Sering Diajukan

Apa polemik yang terjadi?

CEO Toge Productions menyampaikan kekecewaan setelah perusahaannya dinilai mengalami kurang bayar pajak, dan mengungkapkannya melalui akun X pribadinya.

Apa inti perbedaan perlakuannya?

Perbedaan perlakuan akuntansi atas biaya pengembangan game, yaitu dibebankan sekaligus atau dialokasikan bertahap sesuai masa manfaat.

Apa dampaknya jika seluruh biaya langsung diakui sebagai beban?

Laba dan pajak pada tahun berjalan menjadi lebih rendah dari yang seharusnya, sedangkan jika masa manfaat aset diperkirakan empat tahun, biaya dialokasikan bertahap.

Butuh Bantuan Perlakuan Pajak atas Biaya Pengembangan?

Pastikan perlakuan akuntansi dan pajak atas biaya Anda sesuai ketentuan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Wajib Pajak Sering Keliru! Ini Cara Legal Mengatasi SPT Lebih Bayar

Jakarta, Wellner Consulting — Artikel ini membahas SPT lebih bayar dan dua pilihan penyelesaiannya. SPT Tahunan dengan status lebih bayar ternyata dapat dikembalikan kepada wajib pajak, namun prosesnya harus memenuhi syarat dan ketentuan yang ditetapkan otoritas pajak. 

Banyak wajib pajak bertanya mengenai langkah yang harus dilakukan ketika SPT Tahunan berstatus lebih bayar. Kondisi ini sebenarnya cukup umum terjadi dan tidak perlu dikhawatirkan, selama seluruh data yang dilaporkan telah diisi secara benar, lengkap, dan sesuai ketentuan.

Apa Itu SPT Lebih Bayar?

SPT lebih bayar muncul ketika jumlah pajak yang telah dibayar, dipotong, atau dipungut oleh pihak lain selama satu tahun pajak lebih besar dibandingkan pajak yang seharusnya terutang. Dengan kata lain, terdapat kelebihan pembayaran pajak yang tercatat dalam perhitungan SPT.

Pilihan Penyelesaian SPT Lebih Bayar

Dalam situasi tersebut, Direktorat Jenderal Pajak menyediakan dua pilihan penyelesaian bagi wajib pajak. Pertama, wajib pajak dapat mengajukan restitusi atau pengembalian kelebihan pembayaran pajak, baik melalui sistem Coretax maupun dengan mengajukan permohonan langsung ke Kantor Pelayanan Pajak (KPP).

Kompensasi ke Tahun Pajak Berikutnya

Kedua, wajib pajak juga dapat memilih untuk mengompensasikan kelebihan pembayaran tersebut ke tahun pajak berikutnya. Melalui mekanisme ini, kelebihan pajak tidak dikembalikan dalam bentuk uang, melainkan diperhitungkan sebagai kredit pajak untuk mengurangi kewajiban pajak di masa mendatang.

Apakah SPT Lebih Bayar Berarti Ada Kesalahan?

Pada prinsipnya, status SPT lebih bayar bukan merupakan indikasi kesalahan atau masalah administratif. Selama pelaporan dilakukan secara akurat dan lengkap, kondisi tersebut merupakan bagian yang normal dalam proses administrasi perpajakan.

Pertanyaan yang Sering Diajukan

Apa itu SPT lebih bayar?

Kondisi ketika jumlah pajak yang telah dibayar, dipotong, atau dipungut pihak lain selama satu tahun pajak lebih besar daripada pajak yang seharusnya terutang.

Apa pilihan jika SPT lebih bayar?

Restitusi atau pengembalian kelebihan pembayaran pajak, atau kompensasi ke tahun pajak berikutnya sebagai kredit pajak.

Apakah SPT lebih bayar berarti ada kesalahan?

Tidak. Selama pelaporan dilakukan secara akurat dan lengkap, kondisi tersebut merupakan bagian yang normal dalam proses administrasi perpajakan.

Butuh Bantuan SPT Lebih Bayar?

Proses restitusi harus memenuhi syarat dan ketentuan yang ditetapkan otoritas pajak. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Praktik Jual Beli Struk Fiktif Dapat Memicu Kerugian Perusahaan

Jakarta, Wellner Consulting — Artikel ini membahas risiko struk fiktif di marketplace bagi perusahaan. Penjualan struk palsu di marketplace kini menjadi fenomena yang semakin meresahkan dan berpotensi menimbulkan dampak serius bagi perusahaan. 

Sejumlah toko di marketplace bahkan menawarkan secara terbuka berbagai jenis struk fiktif, mulai dari struk pembelian BBM, restoran, hingga minimarket yang secara terang-terangan diberi keterangan dapat digunakan untuk keperluan klaim reimburse. Dengan harga yang relatif murah, sekitar belasan ribu rupiah per lembar, praktik ini sekilas terlihat sepele. Namun, jika dimanfaatkan secara berulang untuk pengajuan klaim fiktif, potensi kerugian yang ditimbulkan bagi perusahaan bisa sangat besar.

Risiko Struk Fiktif bagi Laporan Keuangan

Penggunaan bukti transaksi palsu tidak hanya berisiko menimbulkan kerugian finansial, tetapi juga dapat mengganggu keakuratan laporan keuangan perusahaan. Dalam jangka panjang, kondisi ini membuka celah terjadinya kecurangan internal (fraud) yang sulit terdeteksi apabila pengawasan tidak dilakukan secara ketat.

Mitigasi Risiko Struk Fiktif

Sebagai upaya mitigasi, banyak perusahaan mulai meninggalkan metode audit manual dan beralih ke pemanfaatan teknologi yang lebih canggih, seperti Optical Character Recognition (OCR) yang dipadukan dengan kecerdasan buatan atau Artificial Intelligence (AI). Sistem ini mampu mengidentifikasi berbagai kejanggalan transaksi, misalnya nomor seri struk yang sama, pola transaksi tidak wajar, atau waktu pembelian yang tidak logis.

Selain itu, penerapan sistem pembayaran non-tunai (cashless) serta penggunaan corporate card juga semakin banyak diadopsi karena mampu mencatat transaksi secara otomatis dan terintegrasi dengan sistem keuangan perusahaan. Mekanisme ini membantu mengurangi potensi manipulasi data serta meningkatkan transparansi pencatatan pengeluaran.

Dengan meningkatnya risiko penyalahgunaan bukti transaksi, perusahaan perlu memperkuat proses verifikasi dokumen pengeluaran sekaligus memastikan sistem pengawasan internal berjalan efektif. 

Pertanyaan yang Sering Diajukan

Apa itu fenomena struk fiktif di marketplace?

Sejumlah toko menawarkan secara terbuka berbagai jenis struk fiktif, mulai dari struk BBM, restoran, hingga minimarket.

Apa risikonya bagi perusahaan?

Kerugian finansial dan terganggunya keakuratan laporan keuangan perusahaan.

Bagaimana mitigasinya?

Memanfaatkan teknologi seperti Optical Character Recognition (OCR), menerapkan pembayaran non-tunai, menggunakan corporate card, serta memperkuat verifikasi dokumen pengeluaran dan pengawasan internal.

Butuh Bantuan Pengendalian Dokumen Keuangan?

Verifikasi bukti transaksi membantu menjaga keakuratan laporan keuangan dan pajak. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

DJP Perpanjang Batas Lapor SPT Masa PPH 21 Desember 2025

Jakarta, Wellner Consulting — Artikel ini membahas perpanjangan batas lapor SPT Masa PPh 21 Desember 2025. Direktorat Jenderal Pajak (DJP) resmi memperpanjang batas waktu pelaporan SPT Masa PPh Pasal 21 untuk masa pajak Desember 2025. Kebijakan ini tertuang dalam Pengumuman DJP Nomor Peng-21/PJ.09/2026.

Batas Lapor SPT Masa PPh 21 Desember 2025: Dari 20 Januari ke 28 Februari

Semula, pelaporan dijadwalkan paling lambat 20 Januari 2026. Namun, DJP memberikan perpanjangan hingga 28 Februari 2026. Selain itu, otoritas pajak juga menegaskan tidak akan mengenakan sanksi administrasi berupa denda maupun menerbitkan Surat Tagihan Pajak (STP) bagi Wajib Pajak yang belum menyampaikan laporan dalam periode ini.

Alasan Perpanjangan Batas Lapor SPT Masa PPh 21

Perpanjangan tenggat waktu tersebut diberikan sebagai bagian dari masa transisi implementasi Sistem Coretax DJP yang saat ini sedang diterapkan secara bertahap dalam administrasi perpajakan.

Meskipun relaksasi telah diberikan, Wajib Pajak tetap dianjurkan untuk segera menyampaikan SPT Masa PPh 21 sebelum batas waktu terbaru berakhir untuk memastikan kepatuhan administrasi perpajakan tetap terjaga.

Pertanyaan yang Sering Diajukan

Kapan batas lapor SPT Masa PPh 21 Desember 2025 yang baru?

28 Februari 2026, semula dijadwalkan paling lambat 20 Januari 2026.

Mengapa diperpanjang?

Sebagai bagian dari masa transisi implementasi Sistem Coretax DJP.

Apa saran bagi Wajib Pajak?

Tetap menyampaikan SPT Masa PPh 21 sebelum batas waktu terbaru berakhir.

Butuh Bantuan Lapor SPT Masa PPh 21?

Segera penuhi pelaporan sebelum batas waktu terbaru. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Reviewer: Dinda Maulia Dewanti