Categories
Keuangan

IHSG Anjlok, Cut Loss Saham Tetap Kena PPh Final 0,1%

cut loss saham

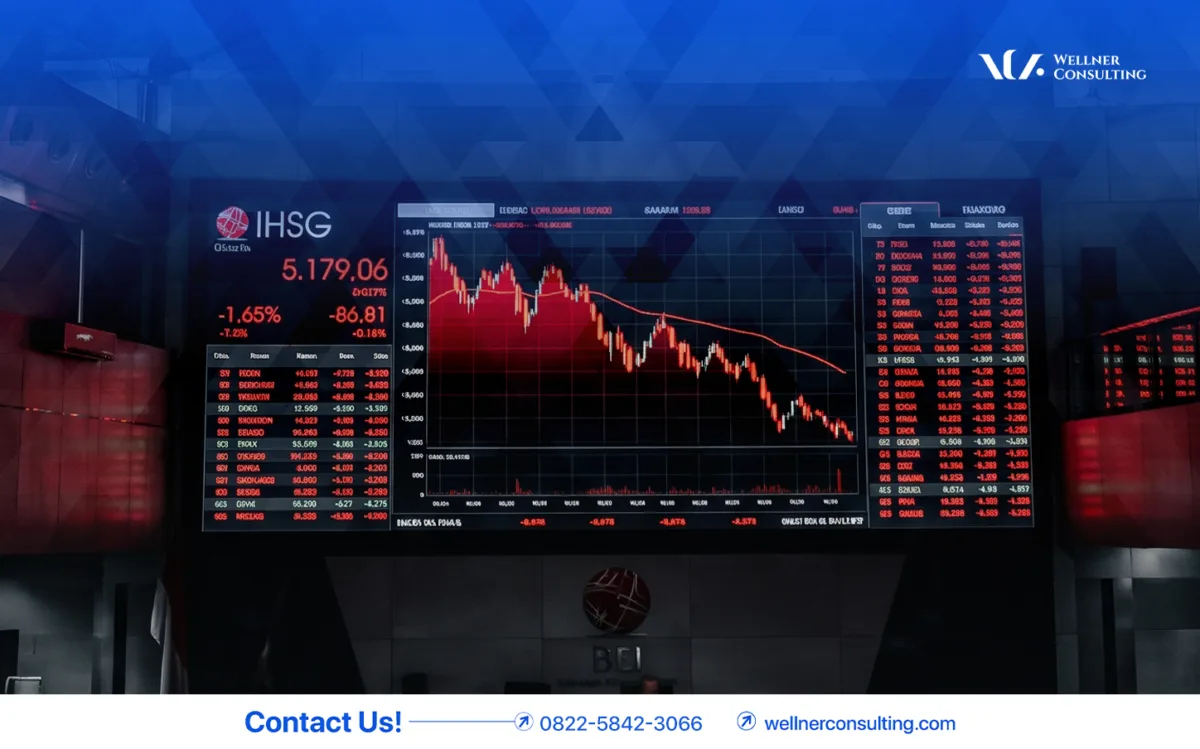
Wellner Consulting — Pergerakan Indeks Harga Saham Gabungan (IHSG) sepanjang Oktober 2026 mengalami volatilitas tinggi akibat sentimen pasar, termasuk kekhawatiran terkait evaluasi MSCI terhadap pasar modal Indonesia. Setelah mengalami penurunan tajam, IHSG sempat rebound sekitar 5,3% pada 20 Oktober 2026. Namun, ketidakpastian pasar membuat investor tetap perlu mencermati risiko kerugian. Dalam kondisi tersebut, sebagian investor mungkin mempertimbangkan strategi cut loss saham, yaitu menjual saham dalam kondisi rugi untuk membatasi potensi kerugian lebih lanjut.

Namun, muncul pertanyaan: apakah investor yang melakukan cut loss saham tetap dikenakan pajak meskipun tidak memperoleh keuntungan?

Cut Loss Saham Tetap Kena PPh Final 0,1%

Berdasarkan ketentuan perpajakan yang berlaku, transaksi penjualan saham di Bursa Efek Indonesia tetap dikenakan PPh Final sebesar 0,1% dari nilai bruto penjualan, termasuk ketika investor menjual saham dengan harga lebih rendah daripada harga pembeliannya.

Artinya, pajak dihitung berdasarkan nilai transaksi penjualan, bukan keuntungan atau kerugian yang dialami investor. 

Cara PPh Final Penjualan Saham Dipotong

PPh Final atas penjualan saham di bursa umumnya dipotong secara otomatis melalui mekanisme perdagangan yang melibatkan perusahaan sekuritas. Dengan demikian, investor tidak perlu menyetorkan kembali pajak yang telah dipotong tersebut.

Pelaporan Cut Loss Saham di SPT Tahunan

Meski begitu, transaksi penjualan saham dan PPh Final yang telah dipotong tetap perlu dilaporkan dalam SPT Tahunan sesuai ketentuan. Investor juga perlu memastikan kepemilikan saham yang masih dimiliki pada akhir tahun telah dicantumkan dalam daftar harta. 

Oleh karena itu, penting bagi investor untuk memahami bahwa cut loss tidak menghapus kewajiban pajak atas transaksi penjualan saham di bursa. Pastikan seluruh transaksi dan bukti pemotongan tercatat dengan benar agar pelaporan pajak tetap sesuai ketentuan.

Butuh Pendampingan Pajak untuk Bisnis Anda?

Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Categories
Bisnis

Pelaporan RUPS Tahunan PT Diperpanjang Lagi, Ini Skemanya

pelaporan RUPS tahunan

Wellner Consulting — Kementerian Hukum melalui Direktorat Jenderal Administrasi Hukum Umum (Ditjen AHU) memberikan tambahan waktu bagi Perseroan Terbatas (PT) untuk menyelesaikan kewajiban pelaporan RUPS tahunan, yaitu penyampaian persetujuan laporan tahunan periode 2025 melalui Sistem Administrasi Badan Hukum (SABH).

Batas Baru Pelaporan RUPS Tahunan PT

Berdasarkan pengumuman terbaru Ditjen AHU pada 28 Oktober 2026, sanksi teguran tertulis baru diberlakukan mulai 1 Desember 2026. Dengan demikian, perusahaan yang belum menyampaikan laporan tahunannya perlu segera menyelesaikan kewajiban tersebut sebelum akhir November 2026.

Sanksi Bertahap dan Pemblokiran SABH

Perusahaan yang belum memenuhi kewajiban pelaporan RUPS tahunan akan menghadapi sanksi administratif secara bertahap. Teguran tertulis diberlakukan pada 1–31 Desember 2026, sedangkan pemblokiran akses SABH mulai diberlakukan pada 2 Januari 2027 bagi PT yang masih belum memenuhi kewajibannya.

Pemblokiran SABH berpotensi menghambat berbagai administrasi badan hukum perusahaan, termasuk perubahan data perseroan, pergantian direksi atau komisaris, serta pengurusan perubahan anggaran dasar.

Ketentuan sanksi ini mengacu pada Permenkum Nomor 49 Tahun 2025, yang mengatur teguran tertulis dan pemblokiran akses apabila kewajiban pelaporan tidak dipenuhi.

Dokumen untuk Pelaporan RUPS Tahunan

Untuk menyelesaikan kewajiban pelaporan, perusahaan perlu memastikan kelengkapan dokumen berikut:

  1. Laporan Tahunan PT, yang memuat informasi kinerja dan kondisi perseroan.
  2. Laporan Keuangan, sebagai bagian dari pertanggungjawaban keuangan perusahaan.
  3. Laporan Kegiatan Perseroan, yang menjelaskan aktivitas usaha selama tahun buku.
  4. Akta Notaris Persetujuan Laporan Tahunan, sebagai bukti persetujuan RUPS.
  5. Penyampaian melalui SABH, untuk memastikan dokumen telah dilaporkan kepada Kementerian Hukum.

Perlu diperhatikan bahwa mulai 1 November 2026, penyampaian akta notaris mengenai persetujuan laporan tahunan wajib dilakukan paling lambat 30 hari sejak akta ditandatangani.

Oleh karena itu, perusahaan sebaiknya tidak menunggu hingga menerima teguran. Pastikan dokumen telah lengkap dan pelaporan melalui SABH selesai agar administrasi badan hukum perusahaan tidak terkendala.

Butuh Pendampingan Pajak untuk Bisnis Anda?

Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Mekanik di Tangerang Ditagih Pajak McLaren Rp137 Juta

pajak mobil mewah mclaren

Wellner Consulting — Seorang mekanik motor bernama Yudariansyah di Kota Tangerang terkejut setelah didatangi petugas Samsat Ciledug untuk mengonfirmasi tunggakan pajak mobil mewah McLaren sebesar Rp137 juta. Mobil senilai sekitar Rp4,5 miliar tersebut tercatat atas namanya dan diketahui telah menunggak Pajak Kendaraan Bermotor (PKB) selama dua tahun.

Kronologi Tagihan Pajak Mobil Mewah McLaren

Kasus ini terungkap ketika Samsat Ciledug menerima daftar kendaraan mewah yang menunggak pajak. Pada Jumat (23/10/2026), petugas mendatangi kediaman Yudariansyah untuk memverifikasi kepemilikan McLaren tersebut. Namun, Yuda mengaku tidak pernah membeli ataupun memiliki mobil mewah itu.

Pemblokiran Data Kendaraan oleh Samsat

Menindaklanjuti temuan tersebut, Pelaksana Tugas (Plt.) Kepala Samsat Ciledug, Idam Kholid, menyatakan bahwa data kendaraan telah diblokir pada 24 Oktober 2026 setelah petugas melakukan verifikasi langsung.

Pemblokiran dilakukan untuk mencegah penyalahgunaan identitas Yuda lebih lanjut sekaligus memastikan tunggakan pajak kendaraan tersebut tidak dibebankan kepadanya.

Dugaan Penyalahgunaan Data Pribadi di Balik Pajak Mobil Mewah McLaren

Pihak Samsat juga menduga adanya penyalahgunaan data pribadi dalam proses administrasi kepemilikan kendaraan, termasuk kemungkinan keterlibatan pihak yang mengurus transaksi mobil tersebut.

Pelajaran: Jaga NIK dan Dokumen Identitas

Kasus ini menjadi pengingat pentingnya menjaga keamanan Nomor Induk Kependudukan (NIK) dan dokumen identitas pribadi. Pasalnya, data seseorang berpotensi disalahgunakan untuk mencatat kepemilikan aset atau melakukan transaksi tanpa sepengetahuan pemilik identitas yang sebenarnya.

Terlebih lagi, NIK kini digunakan sebagai NPWP bagi Wajib Pajak Orang Pribadi penduduk Indonesia, sehingga keakuratan data identitas menjadi semakin penting dalam administrasi perpajakan.

Oleh karena itu, masyarakat perlu berhati-hati saat membagikan KTP, NIK, maupun dokumen pribadi lainnya. Jika menemukan aset atau kendaraan yang tidak dikenal tercatat atas namanya, segera lakukan klarifikasi kepada instansi terkait dan laporkan dugaan penyalahgunaan identitas.

Butuh Pendampingan Pajak untuk Bisnis Anda?

Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Categories
Keuangan

Prabowo Bentuk DNKK untuk Tingkatkan Kesejahteraan Rakyat

dewan nasional kesejahteraan keuangan

Wellner Consulting — Presiden Prabowo Subianto resmi meluncurkan Dewan Nasional Kesejahteraan Keuangan (DNKK) pada 22 Oktober 2026 dalam Rapat Koordinasi Nasional Tim Percepatan Akses Keuangan Daerah (TPAKD) di Jakarta. Pembentukan lembaga ini menjadi langkah pemerintah untuk memperluas fokus kebijakan keuangan, dari sekadar meningkatkan akses layanan keuangan menuju kesejahteraan dan ketahanan finansial keluarga.

Apa Itu Dewan Nasional Kesejahteraan Keuangan?

DNKK merupakan pengembangan dari Dewan Nasional Keuangan Inklusif (DNKI) berdasarkan Peraturan Pemerintah Nomor 42 Tahun 2026. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menjelaskan bahwa kebijakan tersebut bertujuan memastikan masyarakat tidak hanya memiliki akses terhadap layanan keuangan, tetapi juga mampu memanfaatkannya untuk meningkatkan kesejahteraan.

Tiga Indikator Kesejahteraan Keuangan

Dalam pelaksanaannya, DNKK berfokus pada tiga indikator utama kesejahteraan keuangan masyarakat, yaitu:

  1. Financial Wellness: Mendorong kondisi keuangan keluarga yang sehat, berkualitas, dan produktif.
  2. Financial Resilience: Memperkuat kemampuan masyarakat menghadapi tekanan ekonomi dan kebutuhan keuangan mendesak.
  3. Financial Security: Meningkatkan rasa aman masyarakat dalam mengelola keuangan sehari-hari.

Melalui ketiga indikator tersebut, pemerintah ingin memastikan peningkatan akses keuangan juga diikuti kemampuan masyarakat dalam menjaga stabilitas ekonomi keluarga.

Target Kredit Rakyat dan Peran TPAKD

Sejalan dengan pembentukan DNKK, Presiden Prabowo menargetkan penyaluran kredit rakyat hingga Rp400 triliun pada 2027. Pembiayaan tersebut diarahkan untuk memperluas akses permodalan bagi petani, nelayan, pelaku UMKM, masyarakat pedesaan, serta kelompok berpenghasilan rendah di daerah terpencil maupun perkotaan.

Pemerintah juga akan memperkuat peran TPAKD dalam memperluas literasi keuangan dan akses pembiayaan di daerah. Langkah ini diharapkan dapat mendukung kegiatan usaha produktif, meningkatkan pendapatan masyarakat, serta memperkuat ketahanan ekonomi keluarga.

Arah Baru Kebijakan Keuangan Nasional

Pembentukan DNKK menandai perubahan pendekatan pemerintah dalam kebijakan keuangan nasional. Keberhasilannya akan bergantung pada pelaksanaan program dan sejauh mana manfaat pembiayaan dapat dirasakan masyarakat.

Pertanyaan tentang Dewan Nasional Kesejahteraan Keuangan

Kapan DNKK diluncurkan?

Presiden Prabowo meluncurkan DNKK pada 22 Oktober 2026 dalam Rakornas TPAKD di Jakarta.

DNKK dibentuk berdasarkan aturan apa?

DNKK merupakan pengembangan dari DNKI berdasarkan Peraturan Pemerintah Nomor 42 Tahun 2026.

Berapa target kredit rakyat pada 2027?

Pemerintah menargetkan penyaluran kredit rakyat hingga Rp400 triliun pada 2027.

Butuh Pendampingan Keuangan dan Pajak Usaha?

Kebijakan keuangan baru dapat berdampak pada perencanaan usaha Anda. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

DJP Ubah Aturan Pembetulan SPT Masa PPN, Ini Poinnya

pembetulan spt masa ppn

Wellner Consulting — Direktorat Jenderal Pajak (DJP) menerbitkan PER-12/PJ/2026 sebagai perubahan atas PER-11/PJ/2025 yang mengatur penyesuaian mekanisme pembetulan SPT Masa PPN. Ketentuan ini mulai berlaku pada 1 Oktober 2026 untuk memperjelas hasil pembetulan dan memastikan penghitungan pajak sesuai dengan kondisi sebenarnya.

Terdapat empat perubahan penting yang perlu diperhatikan Pengusaha Kena Pajak (PKP) saat melakukan pembetulan SPT Masa PPN.

Pembetulan SPT Masa PPN Menggantikan SPT Sebelumnya

SPT Masa PPN hasil pembetulan akan menggantikan SPT yang telah disampaikan sebelumnya. Artinya, SPT pembetulan terbaru menjadi acuan pelaporan untuk masa pajak yang bersangkutan, bukan dianggap sebagai SPT baru yang berdiri sendiri.

Pilihan Penanganan Lebih Bayar pada Pembetulan SPT Masa PPN

PKP dapat mengubah pilihan penyelesaian kelebihan pembayaran pajak melalui pembetulan SPT. Misalnya, pilihan pengembalian pendahuluan dapat diubah menjadi kompensasi ke masa pajak berikutnya, meskipun nominal lebih bayar tidak mengalami perubahan, sepanjang memenuhi ketentuan yang berlaku.

Perhitungan Pajak Memperhitungkan Pembayaran Sebelumnya

Dalam proses pembetulan, penghitungan pajak juga memperhitungkan pembayaran yang telah dilakukan serta pengembalian pajak melalui Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak (SKPPKP) yang telah diterbitkan sebelum pembetulan.

Saldo Kompensasi Pajak Disesuaikan

Apabila terdapat kelebihan Pajak Masukan yang dikompensasikan ke masa pajak berikutnya, saldo kompensasi akan disesuaikan berdasarkan data yang tercatat dalam sistem. Sehingga, PKP perlu memastikan nilai kompensasi yang digunakan dalam pelaporan berikutnya sudah sesuai dengan hasil pembetulan.

Pembetulan SPT Masa PPN bukan sekadar mengubah angka dalam laporan. PKP juga perlu memeriksa pilihan penyelesaian lebih bayar, pembayaran dan pengembalian pajak sebelumnya, serta saldo kompensasi agar tidak terjadi ketidaksesuaian dalam pelaporan.

Pertanyaan tentang Pembetulan SPT Masa PPN

Apa itu PER-12/PJ/2026?

Aturan DJP yang mengubah PER-11/PJ/2025 tentang penyesuaian mekanisme pembetulan SPT Masa PPN, berlaku mulai 1 Oktober 2026.

Apakah SPT pembetulan dianggap SPT baru?

Tidak. SPT hasil pembetulan menggantikan SPT yang disampaikan sebelumnya dan menjadi acuan pelaporan untuk masa pajak tersebut.

Apakah pilihan penanganan lebih bayar bisa diubah?

Bisa, sepanjang memenuhi ketentuan yang berlaku. Contohnya, pengembalian pendahuluan dapat diubah menjadi kompensasi ke masa pajak berikutnya.

Butuh Bantuan Pembetulan SPT Masa PPN?

Pembetulan SPT Masa PPN perlu ketelitian pada pilihan lebih bayar dan saldo kompensasi. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

PTKP Indonesia Dinilai Tinggi, DJP Buka Peluang Perubahan

ptkp indonesia

Wellner Consulting — Artikel ini membahas PTKP Indonesia yang dinilai relatif tinggi oleh Direktorat Jenderal Pajak (DJP). Rencana kenaikan Penghasilan Tidak Kena Pajak (PTKP) pada 2027 masih dalam tahap pembahasan, dan DJP telah menyiapkan sejumlah skenario penyesuaian. Namun, besaran kenaikan maupun keputusan penerapannya belum ditetapkan pemerintah.

PTKP Indonesia Saat Ini

Saat ini, PTKP untuk Wajib Pajak Orang Pribadi dengan status tidak kawin dan tanpa tanggungan (TK/0) ditetapkan sebesar Rp54 juta per tahun atau Rp4,5 juta per bulan. Besaran ini tidak berubah sejak 2016.

Penilaian DJP terhadap PTKP Indonesia

Direktur Jenderal Pajak Bimo Wijayanto menjelaskan bahwa pemerintah perlu mencari batas PTKP yang ideal dengan mempertimbangkan dua kepentingan, yaitu menjaga daya beli masyarakat dan memastikan penerimaan pajak tetap memadai untuk membiayai pembangunan.

Bimo juga menilai PTKP Indonesia relatif tinggi jika dibandingkan dengan sejumlah negara anggota OECD. Berdasarkan indikator yang disampaikannya, nilai PTKP Indonesia mencapai sekitar 6,7 kali garis kemiskinan dan setara dengan 60–70% dari Produk Domestik Bruto (PDB) per kapita. Sementara itu, dibandingkan negara-negara ASEAN, PTKP Indonesia dinilai masih berada pada tingkat moderat.

Dampak Batas PTKP yang Lebih Tinggi

Batas PTKP yang lebih tinggi dapat mengurangi penghasilan yang dikenai PPh bagi wajib pajak. Namun, perubahan tersebut juga berpotensi mengurangi penerimaan PPh. Karena itu, pemerintah perlu menghitung dampaknya secara cermat sebelum menentukan kebijakan.

Kenaikan PTKP 2027 Belum Pasti

Meskipun DJP telah menyiapkan skenario penyesuaian, kenaikan PTKP pada 2027 belum bisa dipastikan. Pembahasan masih melibatkan sejumlah pihak di lingkungan pemerintah, termasuk Direktorat Jenderal Strategi Ekonomi dan Fiskal Kementerian Keuangan serta Kementerian Koordinator Bidang Perekonomian. Nominal PTKP baru juga belum diumumkan secara resmi.

Dengan demikian, rencana kenaikan PTKP 2027 belum dapat dianggap sebagai kebijakan yang sudah berlaku. Wajib pajak sebaiknya tetap mengacu pada ketentuan PTKP yang berlaku saat ini sampai pemerintah mengumumkan perubahan secara resmi.

Pertanyaan tentang PTKP Indonesia

Berapa PTKP Indonesia saat ini?

Untuk Wajib Pajak Orang Pribadi berstatus TK/0, PTKP sebesar Rp54 juta per tahun atau Rp4,5 juta per bulan.

Apakah PTKP 2027 sudah naik?

Belum. Kenaikan PTKP pada 2027 masih dibahas, dan nominal baru belum diumumkan secara resmi.

Mengapa DJP menilai PTKP Indonesia tinggi?

Menurut Dirjen Pajak, PTKP Indonesia sekitar 6,7 kali garis kemiskinan dan setara 60–70% PDB per kapita, relatif tinggi dibanding sejumlah negara OECD.

Butuh Bantuan Perhitungan PPh Orang Pribadi?

Perubahan PTKP akan berkaitan dengan perhitungan PPh orang pribadi. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Mulai 1 Oktober, Seller Tak Perlu Setor Pajak Sendiri

seller tidak perlu setor pajak sendiri

Wellner Consulting — Artikel ini membahas kapan seller tidak perlu setor pajak sendiri setelah marketplace memungut PPh Pasal 22. Mulai 1 Oktober 2026, Tokopedia, Shopee, Lazada, dan Blibli disebut mulai memungut PPh Pasal 22 sebesar 0,5% secara otomatis dari penjual yang memenuhi ketentuan. Dengan mekanisme ini, marketplace yang ditunjuk akan memungut dan menyetorkan pajak ke kas negara, sehingga penjual tidak perlu menyetor sendiri pajak yang telah dipungut tersebut.

Dasar Pemungutan PPh Pasal 22 oleh Marketplace

Pemungutan dilakukan berdasarkan omzet bruto dari transaksi, tidak termasuk PPN dan PPnBM. Setelah pajak dipungut, penjual akan menerima bukti pemungutan dari marketplace sebagai dokumen pendukung pelaporan pajak.

Seller Tidak Perlu Setor Pajak Sendiri: Kapan Berlaku?

Jika seluruh omzet usaha berasal dari marketplace yang telah memungut PPh Pasal 22, penjual tidak perlu menyetor kembali PPh Final bulanan atas omzet yang sudah dipungut tersebut. Namun, jika penjual juga bertransaksi melalui media sosial, WhatsApp, toko fisik, atau situs web pribadi, omzet dari saluran penjualan tersebut tetap perlu diperhitungkan sesuai ketentuan perpajakan yang berlaku.

Omzet sampai Rp500 Juta bagi WP Orang Pribadi

Khusus Wajib Pajak Orang Pribadi dengan omzet usaha sampai dengan Rp500 juta dalam satu tahun pajak, bagian omzet tersebut tidak dikenai PPh Final UMKM sesuai ketentuan yang berlaku. Agar tidak dilakukan pemungutan otomatis atas omzet yang memenuhi kriteria pengecualian, penjual perlu menyampaikan surat pernyataan omzet kepada marketplace sesuai prosedur yang ditetapkan.

Seller Tidak Perlu Setor Pajak Sendiri, tetapi Tetap Wajib Lapor SPT

Meskipun pajak telah dipungut otomatis oleh marketplace, penjual tetap wajib melaporkan SPT Tahunan sesuai ketentuan. Bukti pemungutan PPh Pasal 22 perlu disimpan dan diperhitungkan dalam pelaporan pajak agar pemungutan yang telah dilakukan tercatat dengan benar.

Oleh karena itu, penjual online perlu memisahkan pencatatan omzet berdasarkan saluran penjualan serta memastikan bukti pemungutan dan dokumen transaksi tersimpan dengan baik. Langkah ini membantu mengurangi risiko kesalahan perhitungan maupun pelaporan pajak.

Pertanyaan yang Sering Diajukan

Mulai kapan marketplace memungut PPh Pasal 22 secara otomatis?

Mulai 1 Oktober 2026, Tokopedia, Shopee, Lazada, dan Blibli disebut mulai memungut PPh Pasal 22 sebesar 0,5% secara otomatis dari penjual yang memenuhi ketentuan.

Bukti apa yang diterima seller?

Setelah pajak dipungut, penjual menerima bukti pemungutan dari marketplace sebagai dokumen pendukung pelaporan pajak. Bukti ini perlu disimpan dan diperhitungkan dalam pelaporan.

Apakah seller tetap wajib melaporkan SPT Tahunan?

Ya. Meskipun pajak dipungut otomatis oleh marketplace, penjual tetap wajib melaporkan SPT Tahunan sesuai ketentuan.

Bingung Mengatur Pajak Toko Online Anda?

Pisahkan pencatatan omzet per saluran penjualan dan simpan bukti pemungutan dengan baik. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Kemenkeu Siapkan AI untuk Lacak Kekayaan dan Aset Wajib Pajak

ai lacak kekayaan wajib pajak

Wellner Consulting — Artikel ini membahas AI lacak kekayaan wajib pajak yang sedang dikembangkan Kemenkeu. Kementerian Keuangan tengah menyelesaikan pengembangan dasbor berbasis kecerdasan buatan (artificial intelligence/AI) untuk memantau kekayaan Wajib Pajak Orang Pribadi (WP OP) beraset besar. Sistem ini dirancang untuk memetakan kepemilikan aset, hubungan antarperusahaan, hingga perubahan nilai saham guna membantu mengidentifikasi potensi risiko perpajakan.

Cara Kerja AI Lacak Kekayaan Wajib Pajak

Dasbor AI ini dirancang untuk menghubungkan profil individu beraset besar dengan anggota keluarga, perusahaan terkait, serta struktur kepemilikan antarentitas. Sistem juga dapat menganalisis informasi publik, seperti pemberitaan dan keterbukaan informasi korporasi yang berkaitan dengan wajib pajak maupun perusahaan miliknya.

AI Lacak Kekayaan Wajib Pajak: Pemantauan Aksi Korporasi

Selain itu, sistem dirancang untuk memantau aksi korporasi dan perubahan nilai saham, termasuk merger, akuisisi, serta penjualan saham. Pemantauan ini diharapkan membantu DJP memperoleh gambaran perubahan kondisi ekonomi dan kepemilikan aset wajib pajak secara lebih cepat.

Penggunaan AI ini akan berpotensi mempercepat pemantauan kekayaan wajib pajak tanpa harus sepenuhnya bergantung pada laporan tahunan yang mungkin baru tersedia setelah jeda waktu tertentu. Informasi mengenai perubahan aset dan aksi korporasi dapat menjadi bahan analisis untuk menentukan potensi risiko perpajakan.

AI juga dapat membantu DJP mengidentifikasi kemungkinan ketidaksesuaian antara kepemilikan aset, transaksi, dan data yang dilaporkan dalam kewajiban perpajakan. Namun, temuan sistem tetap perlu dianalisis lebih lanjut oleh petugas pajak dan tidak serta-merta membuktikan adanya pelanggaran.

Yang Perlu Dilakukan Wajib Pajak Beraset Besar

Bagi wajib pajak beraset besar, kondisi ini menjadi pengingat untuk memastikan pelaporan pajak dilakukan secara akurat dan didukung dokumentasi yang memadai. Kesesuaian data penghasilan, kepemilikan aset, transaksi saham, serta hubungan dengan perusahaan terafiliasi perlu diperhatikan agar dapat dijelaskan apabila diminta klarifikasi oleh DJP.

Dengan pemanfaatan teknologi AI, pengawasan perpajakan berpotensi menjadi lebih terarah. Karena itu, memastikan kepatuhan dan konsistensi data perpajakan menjadi langkah penting untuk mengantisipasi peningkatan kemampuan analisis DJP.

Pertanyaan yang Sering Diajukan

Apa itu dasbor AI Kemenkeu untuk memantau kekayaan?

Dasbor berbasis kecerdasan buatan yang sedang dikembangkan Kementerian Keuangan untuk memantau kekayaan Wajib Pajak.

Data apa yang dihubungkan?

Profil individu beraset besar dengan anggota keluarga, perusahaan terkait, serta struktur kepemilikan antarentitas.

Apa yang perlu dilakukan wajib pajak?

Memastikan pelaporan pajak dilakukan secara akurat dan didukung dokumentasi yang memadai.

Butuh Bantuan Menjaga Kepatuhan Pajak?

Kesesuaian data kepemilikan aset dan pelaporan pajak penting untuk dijaga. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Keuangan

Sebelum Desember 2026, Perusahaan Wajib Cek 4 Hal Ini

tutup buku akhir tahun

Wellner Consulting — Menjelang tutup buku akhir tahun 2026, perusahaan perlu memastikan pencatatan keuangan dan pemenuhan kewajiban perpajakan berjalan dengan benar. 

Pemeriksaan sejak dini dapat membantu menemukan selisih pencatatan, melengkapi dokumen yang belum tersedia, serta mengurangi risiko kesalahan saat menyusun laporan keuangan dan melaporkan pajak.

Berikut empat hal yang perlu diperiksa perusahaan sebelum tutup buku akhir tahun.

Laporan Keuangan dan Pembukuan Sebelum Tutup Buku Akhir Tahun

Pastikan seluruh transaksi perusahaan, mulai dari omzet, biaya operasional, piutang, utang, persediaan, hingga saldo rekening bank, sudah tercatat dengan benar. Cocokkan pembukuan dengan invoice, bukti pembayaran, rekening koran, dan dokumen pendukung lainnya.

Langkah ini penting untuk menemukan selisih pencatatan lebih awal sehingga perusahaan dapat melakukan koreksi sebelum menyelesaikan laporan keuangan akhir tahun.

Kesesuaian Laporan Keuangan dan Pajak

Perusahaan perlu memastikan data omzet, biaya, bukti potong, PPN, dan PPh konsisten antara pembukuan dan pelaporan pajak. Rekonsiliasi fiskal juga perlu dilakukan untuk menyesuaikan laba komersial dengan ketentuan perpajakan yang berlaku.

Jika terdapat perbedaan, perusahaan perlu mengidentifikasi penyebabnya dan memastikan perlakuan pajaknya sudah tepat. Sehingga, risiko kesalahan pelaporan dan koreksi pajak dapat diminimalkan.

Status Kewajiban Pajak di Coretax Jelang Tutup Buku Akhir Tahun

Jangan hanya mengandalkan catatan internal. Perusahaan perlu memeriksa status SPT Masa, pembayaran pajak, bukti potong, serta tagihan atau surat yang diterbitkan DJP melalui Coretax.

Pastikan kewajiban yang seharusnya sudah dipenuhi tidak masih berstatus belum dilaporkan atau belum dibayar. Pemeriksaan ini membantu perusahaan mengidentifikasi kewajiban yang terlewat dan menindaklanjutinya sebelum memasuki tahun pajak berikutnya.

Dokumen dan Bukti Transaksi untuk Tutup Buku Akhir Tahun

Pastikan invoice, kontrak, bukti pembayaran, rekening koran, faktur pajak, bukti potong, dan dokumen pendukung lainnya tersimpan dengan rapi. Periksa juga transaksi dengan pemegang saham atau pihak terafiliasi agar pencatatan dan perlakuan pajaknya sesuai ketentuan.

Dokumen yang lengkap membantu perusahaan menjelaskan setiap angka dalam laporan keuangan sekaligus mendukung pelaporan pajak apabila diperlukan klarifikasi dari DJP.

Pemeriksaan sebelum tutup buku bukan sekadar rutinitas administrasi. Langkah ini membantu perusahaan memastikan data keuangan lebih akurat, kewajiban pajak terpantau, dan dokumen pendukung tersedia saat dibutuhkan.

Butuh Pendampingan Pajak untuk Bisnis Anda?

Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Bisnis

PT Wajib Lapor RUPS Tahunan ke SABH Sebelum 31 Oktober

lapor rups tahunan ke sabh

Wellner Consulting — Artikel ini membahas kewajiban lapor RUPS tahunan ke SABH bagi PT. Perusahaan berbentuk Perseroan Terbatas (PT) perlu memperhatikan kewajiban penyampaian persetujuan laporan tahunan melalui Sistem Administrasi Badan Hukum (SABH) yang dikelola Direktorat Jenderal Administrasi Hukum Umum (Ditjen AHU). Kewajiban ini diatur dalam Peraturan Menteri Hukum Nomor 49 Tahun 2025 tentang Syarat dan Tata Cara Pendirian, Perubahan, dan Pembubaran Badan Hukum Perseroan Terbatas.

Kewajiban Lapor RUPS Tahunan ke SABH

Berdasarkan ketentuan tersebut, Direksi wajib menyampaikan laporan tahunan kepada Rapat Umum Pemegang Saham (RUPS) untuk memperoleh persetujuan. Untuk perusahaan dengan tahun buku yang berakhir pada 31 Desember, RUPS Tahunan perlu diselenggarakan paling lambat enam bulan setelah tahun buku berakhir. Setelah disetujui, persetujuan laporan tahunan harus disampaikan kepada Menteri melalui SABH sesuai mekanisme yang berlaku.

Dokumen untuk Lapor RUPS Tahunan ke SABH

Dalam memenuhi kewajiban ini, perusahaan perlu menyiapkan laporan tahunan yang memuat laporan keuangan dan laporan kegiatan perseroan, serta dokumen persetujuan laporan tahunan melalui RUPS. Perseroan juga perlu memastikan akta notaris dan dokumen pendukung yang dipersyaratkan tersedia untuk proses pelaporan melalui SABH.

Sanksi Jika Tidak Lapor RUPS Tahunan ke SABH

Permenkum 49/2025 mengatur sanksi administratif bagi perseroan yang tidak memenuhi kewajiban penyampaian persetujuan laporan tahunan. Sanksi dapat berupa teguran tertulis hingga pemblokiran akses SABH. Pemblokiran dilakukan apabila perseroan tidak memenuhi kewajibannya dalam waktu 30 hari sejak notifikasi teguran tertulis disampaikan.

Dampak Akses SABH Diblokir

Jika akses SABH diblokir, perusahaan dapat mengalami hambatan dalam mengajukan perubahan data perseroan, perubahan anggaran dasar, serta tindakan administrasi hukum lain yang memerlukan akses ke sistem tersebut. Kondisi ini berpotensi mengganggu pengurusan legalitas dan administrasi perusahaan.

Oleh karena itu, Direksi perlu memastikan pelaksanaan RUPS Tahunan dan penyampaian persetujuan laporan tahunan dilakukan sesuai ketentuan. Kelengkapan dokumen dan ketepatan pelaporan penting untuk menjaga kepatuhan administrasi serta menghindari sanksi.

Pertanyaan yang Sering Diajukan

Siapa yang wajib menyampaikan persetujuan laporan tahunan melalui SABH?

Perseroan Terbatas (PT). Direksi menyampaikan laporan tahunan kepada RUPS untuk memperoleh persetujuan, kemudian persetujuan tersebut disampaikan melalui SABH.

Apa sanksi jika tidak menyampaikan?

Berdasarkan Permenkum 49/2025, sanksi administratif dapat berupa teguran tertulis hingga pemblokiran akses SABH.

Apa dampak jika akses SABH diblokir?

Perusahaan dapat mengalami hambatan dalam mengajukan perubahan data perseroan, perubahan anggaran dasar, dan tindakan administrasi hukum lain yang memerlukan akses ke sistem tersebut.

Butuh Bantuan Kepatuhan Administrasi PT?

Pastikan RUPS Tahunan dan pelaporannya dilakukan sesuai ketentuan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh