Categories
Pajak

Di Tengah Polemik #JusticeForNadiem, Pemerintah Bahas Isu Kenaikan Gaji Hakim

kenaikan gaji hakim

Jakarta, Wellner Consulting — Artikel ini membahas isu kenaikan gaji hakim dan kaitannya dengan APBN. Presiden Prabowo Subianto dikabarkan mendorong peningkatan kesejahteraan lembaga peradilan, termasuk hakim dan aparat penegak hukum lainnya, dengan tujuan memperkuat integritas sistem hukum serta mengurangi risiko praktik suap dan korupsi di Indonesia.

Isu tersebut kembali menjadi sorotan publik di tengah ramainya tagar #JusticeForNadiem di media sosial. Tagar tersebut muncul setelah jaksa menuntut Nadiem Makarim dengan hukuman 18 tahun penjara serta uang pengganti sebesar Rp5,6 triliun dalam kasus dugaan korupsi pengadaan Chromebook. Sebagian masyarakat menilai tuntutan tersebut tidak proporsional apabila dibandingkan dengan sejumlah kasus korupsi lain yang melibatkan pejabat negara.

Di tengah polemik tersebut, beredar informasi bahwa Presiden Prabowo meminta Menteri Keuangan Purbaya Yudhi Sadewa mencari tambahan anggaran untuk mendukung kenaikan gaji lembaga peradilan. Langkah tersebut disebut sebagai bagian dari upaya meningkatkan kualitas dan independensi aparat penegak hukum.

Alasan Pemerintah Membahas Kenaikan Gaji Hakim

Pemerintah menilai peningkatan kesejahteraan hakim dapat menjadi salah satu strategi untuk memperkuat profesionalisme dan mengurangi potensi penyalahgunaan wewenang dalam proses peradilan. Meski demikian, kebijakan tersebut turut memunculkan perhatian publik terkait sumber pembiayaan dan efektivitas penggunaan anggaran negara.

Kenaikan Gaji Hakim dan Sumber Anggarannya

Secara fiskal, gaji hakim dan aparat peradilan berasal dari Anggaran Pendapatan dan Belanja Negara (APBN). APBN sendiri didanai dari berbagai sumber penerimaan negara, terutama penerimaan pajak, penerimaan negara bukan pajak (PNBP), serta pendapatan negara lainnya.

Sehingga, sebagian dana pajak yang dibayarkan masyarakat pada dasarnya digunakan untuk membiayai operasional negara, termasuk pembayaran gaji aparat negara seperti hakim, jaksa, dan lembaga peradilan lainnya.

Di sisi lain, pemerintah juga perlu menjaga keseimbangan fiskal agar kebijakan peningkatan belanja pegawai tetap sejalan dengan kondisi penerimaan negara dan kebutuhan pembiayaan program prioritas lainnya.

Pertanyaan yang Sering Diajukan

Apa kabar yang beredar soal kesejahteraan hakim?

Presiden dikabarkan mendorong peningkatan kesejahteraan lembaga peradilan, termasuk hakim dan aparat peradilan.

Dari mana gaji hakim dibayar?

Dari APBN, yang antara lain didanai dari penerimaan pajak, sehingga sebagian dana pajak digunakan untuk membiayai operasional negara.

Apa yang perlu dijaga pemerintah?

Keseimbangan fiskal agar kebijakan peningkatan belanja pegawai tetap sejalan dengan kondisi penerimaan negara.

Butuh Konsultan Pajak?

Pahami peran pajak dalam pembiayaan negara dan penuhi kewajiban Anda dengan tepat. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Investasi Valas Jadi Tren Saat Rupiah Melemah, Ini Risiko Pajaknya

pajak investasi valas

Jakarta, Wellner Consulting — Artikel ini membahas pajak investasi valas saat rupiah melemah. Nilai tukar rupiah kembali mengalami pelemahan dan sempat menyentuh level Rp17.500 per dolar Amerika Serikat (AS) pada 13 Mei 2026. Kondisi tersebut memicu meningkatnya minat masyarakat terhadap investasi valuta asing (valas) sebagai upaya menjaga nilai aset di tengah ketidakpastian ekonomi dan penurunan daya beli.

Pelemahan rupiah membuat banyak masyarakat mulai mengalihkan sebagian dananya ke instrumen berbasis dolar AS yang dinilai lebih stabil dan sering dianggap sebagai safe haven asset ketika kondisi ekonomi global bergejolak. Selain digunakan untuk tujuan investasi, instrumen valas juga dimanfaatkan pelaku usaha sebagai strategi lindung nilai (hedging) terhadap risiko fluktuasi kurs.

Instrumen Valas yang Umum Digunakan

Beberapa instrumen yang umum digunakan antara lain tabungan dolar AS, deposito valas, hingga reksa dana berbasis mata uang asing. Namun, di balik potensi keuntungan tersebut, Wajib Pajak juga perlu memahami konsekuensi perpajakan atas keuntungan investasi valas.

Pajak Investasi Valas: Termasuk Penghasilan

Dalam ketentuan perpajakan di Indonesia, keuntungan dari investasi valuta asing termasuk dalam kategori tambahan kemampuan ekonomis atau penghasilan. Oleh karena itu, keuntungan selisih kurs maupun keuntungan investasi valas dapat dikenakan Pajak Penghasilan (PPh) Orang Pribadi sesuai tarif progresif yang diatur dalam Pasal 17 Undang-Undang Pajak Penghasilan (UU PPh).

Tarif Progresif dan Pajak Investasi Valas

Tarif progresif PPh Orang Pribadi saat ini berkisar mulai dari 5% hingga 35%, tergantung total Penghasilan Kena Pajak (PKP) yang dimiliki Wajib Pajak dalam satu tahun pajak. Artinya, semakin besar keuntungan investasi valas yang diperoleh, maka semakin besar pula potensi pajak yang harus dibayarkan.

Contoh Perhitungan Pajak Investasi Valas

Jika seseorang memiliki:

  • Gaji atau penghasilan usaha setahun: Rp180 juta
  • Keuntungan investasi valas: Rp25 juta

Total penghasilan menjadi Rp205 juta. Setelah dikurangi PTKP dan pengurang lainnya, misalnya PKP menjadi Rp190 juta.

Maka perhitungan PPh progresifnya:

  • Rp60 juta pertama × 5% = Rp3 juta
  • Rp130 juta berikutnya × 15% = Rp19,5 juta

Sehingga total PPh terutang menjadi Rp22,5 juta.

Oleh karena itu, selain mempertimbangkan potensi keuntungan dan perlindungan nilai aset, investor juga perlu memperhatikan kewajiban perpajakan atas keuntungan investasi valas agar pelaporan SPT Tahunan tetap sesuai ketentuan yang berlaku.

Pertanyaan yang Sering Diajukan

Apakah keuntungan investasi valas kena pajak?

Ya. Keuntungan dari investasi valuta asing termasuk tambahan kemampuan ekonomis atau penghasilan.

Berapa tarif PPh orang pribadi?

Tarif progresif berkisar mulai dari 5% hingga 35%, tergantung total Penghasilan Kena Pajak.

Instrumen valas apa yang umum digunakan?

Tabungan dolar AS, deposito valas, dan reksa dana berbasis mata uang asing.

Butuh Bantuan Pajak Investasi?

Selain potensi keuntungan, perhatikan kewajiban perpajakan atas hasil investasi Anda. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Laba Besar, Cashflow Bermasalah: Ternyata Ini Penyebabnya

laba besar tapi kas kosong

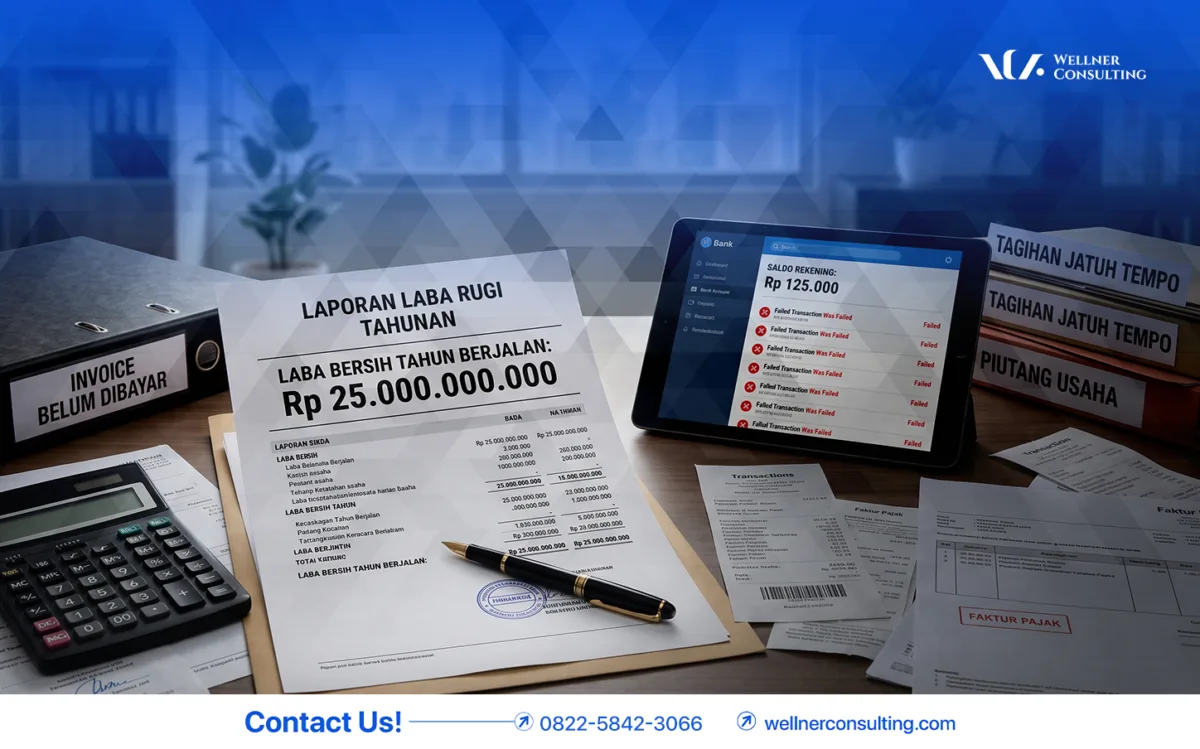
Jakarta, Wellner Consulting — Artikel ini membahas penyebab laba besar tapi kas kosong pada perusahaan. Banyak perusahaan mengalami kondisi ketika laporan laba rugi menunjukkan keuntungan, tetapi saldo kas di rekening justru minim bahkan mendekati kosong.

Situasi ini menandakan bahwa perusahaan secara akuntansi terlihat memperoleh laba, namun secara arus kas (cash flow) belum tentu memiliki uang tunai yang benar-benar tersedia.

Laba dan Kas Itu Berbeda

Secara sederhana, laba dan kas merupakan dua hal yang berbeda. Laba diperoleh dari pencatatan akuntansi berdasarkan transaksi usaha, sedangkan kas mencerminkan jumlah uang yang benar-benar dimiliki dan dapat digunakan perusahaan. Karena itu, perusahaan tetap bisa terlihat menguntungkan di laporan keuangan meskipun sedang mengalami kesulitan likuiditas.

Penyebab Laba Besar tapi Kas Kosong

Kondisi perusahaan untung tetapi kas kosong umumnya disebabkan oleh beberapa faktor. Salah satunya adalah piutang usaha yang terlalu besar sehingga banyak penjualan belum benar-benar berubah menjadi uang tunai. Selain itu, persediaan atau stok barang yang menumpuk juga dapat membuat dana perusahaan tertahan dalam bentuk barang.

Penyebab lainnya adalah pengeluaran operasional yang tidak terkontrol, tingginya kewajiban cicilan atau utang, hingga pembayaran pajak yang besar. Ketidaksesuaian antara pencatatan transaksi bank dan rekonsiliasi pajak juga dapat memperburuk kondisi arus kas perusahaan.

Risiko Perpajakan dari Laba Besar tapi Kas Kosong

Dalam praktiknya, kondisi ini tidak hanya berdampak pada kesehatan keuangan perusahaan, tetapi juga berpotensi menimbulkan risiko perpajakan. Apabila terdapat ketidaksesuaian antara laporan keuangan, mutasi rekening, dan pelaporan pajak, Direktorat Jenderal Pajak (DJP) dapat menerbitkan SP2DK sebagai bentuk permintaan klarifikasi kepada Wajib Pajak.

Oleh karena itu, perusahaan perlu memperhatikan pengelolaan cash flow secara lebih disiplin, melakukan pencatatan transaksi secara akurat, serta memastikan rekonsiliasi laporan keuangan dan perpajakan berjalan sesuai agar kondisi laba perusahaan benar-benar sejalan dengan ketersediaan kas.

Pertanyaan yang Sering Diajukan

Mengapa laba besar tetapi kas minim?

Laba diperoleh dari pencatatan akuntansi berdasarkan transaksi usaha, sedangkan kas mencerminkan uang yang benar-benar diterima, sehingga keduanya dapat berbeda.

Apa penyebabnya?

Antara lain piutang usaha yang terlalu besar, pengeluaran operasional yang tidak terkontrol, tingginya kewajiban cicilan atau utang, dan pembayaran pajak yang besar.

Apa yang perlu dilakukan perusahaan?

Mengelola cash flow secara disiplin, mencatat transaksi secara akurat, dan memastikan rekonsiliasi laporan keuangan dengan data perpajakan.

Butuh Bantuan Pembukuan dan Pajak?

Rekonsiliasi laporan keuangan dan data perpajakan membantu mengurangi risiko ketidaksesuaian. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Isu Tax Amnesty Jilid III Ramai Dibahas, Purbaya Akhirnya Buka Suara

tax amnesty jilid iii

Jakarta, Wellner Consulting — Artikel ini membahas isu tax amnesty jilid III dan penjelasan Menkeu. Menteri Keuangan Purbaya Yudhi Sadewa memastikan pemerintah tidak akan kembali menggelar program tax amnesty selama masa jabatannya.

Tax Amnesty Jilid III: Sejarah Tax Amnesty di Indonesia

Pernyataan tersebut disampaikan mengingat Indonesia sebelumnya telah dua kali menerapkan kebijakan pengampunan pajak, yaitu pada tahun 2016 dan 2022 saat Sri Mulyani Indrawati menjabat sebagai Menteri Keuangan.

Apa Itu Tax Amnesty?

Tax amnesty merupakan program pengampunan pajak yang memberikan kesempatan kepada Wajib Pajak untuk mengungkapkan seluruh harta yang belum dilaporkan dengan membayar uang tebusan sesuai tarif yang ditetapkan pemerintah. Program ini sebelumnya bertujuan meningkatkan kepatuhan pajak sekaligus memperluas basis penerimaan negara.

Tax Amnesty Jilid III dan Peserta PPS

Di tengah munculnya isu pemeriksaan ulang terhadap peserta Tax Amnesty jilid II atau Program Pengungkapan Sukarela (PPS), Purbaya mengaku telah menegur Direktorat Jenderal Pajak (DJP) karena dinilai menimbulkan keresahan di masyarakat, khususnya bagi Wajib Pajak yang telah mengikuti program tersebut.

Purbaya menegaskan pemerintah tidak akan mencari kesalahan Wajib Pajak yang sudah mengungkapkan hartanya melalui PPS. Sebaliknya, pemerintah ingin mendorong agar para peserta tetap menjalankan kewajiban perpajakan secara patuh dan berkelanjutan.

Rencana Tenggat Repatriasi Aset

Selain itu, pemerintah juga berencana memberikan tenggat waktu selama enam bulan atau hingga akhir tahun 2026 bagi Warga Negara Indonesia (WNI) untuk merepatriasi aset yang masih disimpan di luar negeri. Kebijakan tersebut disebut sebagai bagian dari upaya memperluas basis pajak nasional dan bukan merupakan bentuk tax amnesty baru.

Pemerintah menegaskan, apabila kewajiban repatriasi aset tersebut tidak dipenuhi, maka akan ada langkah tegas yang dapat diambil, termasuk pembatasan penggunaan dana luar negeri untuk aktivitas bisnis di Indonesia.

Pertanyaan yang Sering Diajukan

Apakah akan ada tax amnesty jilid III?

Menkeu Purbaya Yudhi Sadewa memastikan pemerintah tidak akan kembali menggelar program tax amnesty.

Bagaimana sikap pemerintah terhadap peserta PPS?

Pemerintah menegaskan tidak akan mencari kesalahan Wajib Pajak yang sudah mengungkapkan hartanya melalui PPS.

Apa rencana soal repatriasi aset?

Pemerintah berencana memberikan tenggat enam bulan atau hingga akhir tahun 2026, dengan langkah tegas bila kewajiban repatriasi tidak dipenuhi.

Butuh Bantuan Pelaporan Harta?

Pastikan harta Anda dilaporkan sesuai ketentuan yang berlaku. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Panda Bonds Jadi Senjata Baru Pemerintah Untuk Stabilkan Rupiah

panda bonds

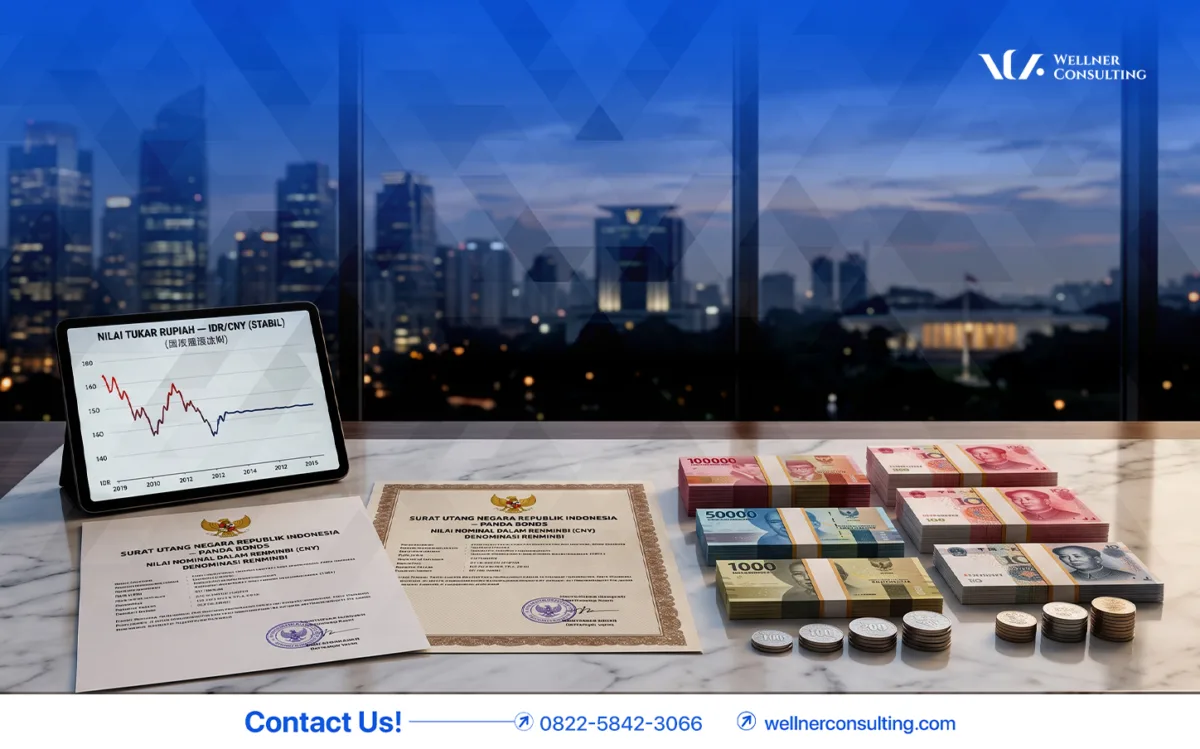
Jakarta, Wellner Consulting — Artikel ini membahas Panda Bonds dan rencana penerbitannya. Pemerintah Indonesia tengah menyiapkan rencana penerbitan Panda Bonds di pasar keuangan Tiongkok sebagai langkah untuk memperkuat stabilitas nilai tukar rupiah sekaligus memperluas sumber pembiayaan internasional.

Strategi ini dinilai dapat membantu mengurangi ketergantungan terhadap pembiayaan berbasis dolar Amerika Serikat (AS), karena Panda Bonds menggunakan mata uang China atau Renminbi (RMB). Selain itu, instrumen tersebut dianggap memiliki tingkat bunga yang relatif lebih rendah sehingga berpotensi menekan biaya utang pemerintah.

Apa Itu Panda Bonds?

Panda Bonds merupakan Surat Utang Negara (SUN) berdenominasi Renminbi yang diterbitkan oleh entitas asing dan diperdagangkan di pasar obligasi domestik China. Melalui skema ini, Indonesia dapat memperoleh alternatif pendanaan dari investor China sekaligus memperluas akses ke pasar keuangan global.

Panda Bonds untuk Menjaga Stabilitas Rupiah

Rencana penerbitan Panda Bonds menjadi salah satu strategi pemerintah dalam menjaga stabilitas ekonomi dan nilai tukar rupiah di tengah dinamika ekonomi global serta fluktuasi pasar keuangan internasional.

Kebijakan tersebut juga merupakan bagian dari hasil rapat terbatas antara Presiden Prabowo Subianto, jajaran Kabinet Merah Putih, dan Komite Stabilitas Sistem Keuangan (KSSK) yang berlangsung pada 5 Mei 2026 di Istana Merdeka.

Pertanyaan yang Sering Diajukan

Apa itu Panda Bonds?

Surat Utang Negara (SUN) berdenominasi Renminbi yang diterbitkan oleh entitas asing dan diperdagangkan di pasar obligasi domestik Tiongkok.

Mengapa pemerintah menyiapkannya?

Untuk mengurangi ketergantungan terhadap pembiayaan berbasis dolar AS dan menjaga stabilitas ekonomi serta nilai tukar rupiah.

Dari mana kebijakan ini berasal?

Merupakan hasil rapat terbatas antara Presiden Prabowo Subianto, jajaran Kabinet Merah Putih, dan komite terkait.

Butuh Konsultan Pajak untuk Bisnis Anda?

Kami melayani kebutuhan perpajakan dan keuangan bisnis Anda. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Penerimaan Pajak Meningkat Tapi Utang Negara Hampir Tembus 10 Triliun

penerimaan pajak triwulan i 2026

Jakarta, Wellner Consulting — Artikel ini membahas penerimaan pajak triwulan I 2026 dan kaitannya dengan utang negara. Penerimaan pajak negara pada periode Januari hingga Maret 2026 tercatat mengalami kenaikan signifikan hingga mencapai Rp394,8 triliun. Namun di balik peningkatan tersebut, utang pemerintah hingga Maret 2026 juga dilaporkan mengalami kenaikan yang mendekati Rp10 triliun.

Direktorat Jenderal Pajak (DJP) mencatat penerimaan pajak triwulan I 2026 tumbuh sebesar 20,7% dibandingkan periode yang sama tahun sebelumnya. Kenaikan ini didorong oleh meningkatnya aktivitas ekonomi nasional serta implementasi sistem Coretax yang dinilai mulai berjalan lebih optimal.

Rincian Penerimaan Pajak Triwulan I 2026

Berdasarkan rincian penerimaan pajak, kontribusi terbesar berasal dari Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM) sebesar Rp155,6 triliun. Sementara itu, penerimaan dari PPh Final, PPh Pasal 22, dan PPh Pasal 26 mencapai Rp76,7 triliun.

Selanjutnya, penerimaan dari PPh Orang Pribadi dan PPh Pasal 21 tercatat sebesar Rp61,3 triliun, sedangkan PPh Badan menyumbang Rp43,3 triliun. Adapun penerimaan pajak lainnya mencapai Rp57,9 triliun. DJP juga mencatat adanya potensi penerimaan dari SPT berstatus kurang bayar sebesar Rp62,11 triliun.

Penerimaan Pajak Triwulan I 2026 dan Utang Negara

Meski penerimaan pajak menunjukkan tren positif, kondisi tersebut tidak otomatis membuat utang negara langsung menurun. Hal ini karena kondisi Anggaran Pendapatan dan Belanja Negara (APBN) tidak hanya ditentukan oleh sisi penerimaan, tetapi juga dipengaruhi besarnya belanja dan kebutuhan pembiayaan pemerintah.

Selama pengeluaran negara masih lebih besar dibandingkan pendapatan, pemerintah tetap berpotensi menambah utang untuk membiayai berbagai kebutuhan, seperti subsidi energi, pembangunan infrastruktur, bantuan sosial, pembayaran bunga utang, hingga program prioritas nasional lainnya.

Namun, pemerintah menilai kondisi fiskal Indonesia masih berada dalam kategori aman. Rasio utang pemerintah terhadap Produk Domestik Bruto (PDB) tercatat sebesar 40,75%, masih berada di bawah batas maksimal 60% sesuai ketentuan Undang-Undang. Selain itu, sekitar 87% pembiayaan utang pemerintah berasal dari obligasi negara, sehingga struktur utang dinilai masih didominasi oleh pasar keuangan domestik.

Pertanyaan yang Sering Diajukan

Berapa pertumbuhan penerimaan pajak triwulan I 2026?

20,7% dibandingkan periode yang sama tahun sebelumnya.

Pajak apa yang berkontribusi terbesar?

PPN dan PPnBM memberi kontribusi terbesar, sedangkan PPh Orang Pribadi dan PPh Pasal 21 tercatat Rp61,3 triliun dan PPh Badan Rp43,3 triliun.

Apakah utang negara otomatis turun?

Tidak. Selama pengeluaran negara lebih besar dibandingkan pendapatan, pemerintah tetap berpotensi menambah utang, meski kondisi fiskal dinilai masih aman.

Butuh Konsultan Pajak?

Kami siap membantu kewajiban perpajakan bisnis Anda. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

PPN Tiket Pesawat Kembali Ditanggung Pemerintah

ppn tiket pesawat ditanggung pemerintah

Jakarta, Wellner Consulting — Artikel ini membahas PPN tiket pesawat ditanggung pemerintah untuk kelas ekonomi domestik. Pemerintah resmi memberikan insentif Pajak Pertambahan Nilai (PPN) untuk tiket pesawat domestik kelas ekonomi.

Insentif ini diberikan melalui Peraturan Menteri Keuangan (PMK) Nomor 24 Tahun 2026 yang mulai berlaku sejak 25 April 2026. Kebijakan ini diterbitkan sebagai respons atas kenaikan harga avtur, dengan tujuan menjaga daya beli masyarakat serta menstabilkan harga tiket penerbangan.

PPN Tiket Pesawat Ditanggung Pemerintah: Skema PPN DTP

Insentif PPN ini diberikan dalam skema PPN Ditanggung Pemerintah (DTP) dan berlaku selama 60 hari sejak tanggal implementasi, yakni hingga sekitar 23 Juni 2026.

PPN Tiket Pesawat Ditanggung Pemerintah: Transaksi Dikecualikan

Namun, tidak seluruh transaksi tiket dapat memanfaatkan fasilitas ini. PPN tidak akan ditanggung pemerintah apabila pembelian tiket atau jadwal penerbangan dilakukan di luar periode insentif, penumpang menggunakan kelas selain ekonomi, atau maskapai tidak memenuhi kewajiban pelaporan secara tepat waktu.

Kewajiban Administratif Maskapai

Mengacu pada ketentuan dalam PMK Nomor 24 Tahun 2026, maskapai penerbangan memiliki sejumlah kewajiban administratif. Di antaranya adalah menerbitkan faktur pajak atau dokumen yang dipersamakan, mencantumkan keterangan PPN Ditanggung Pemerintah (DTP), serta menyampaikan SPT Masa PPN paling lambat 31 Juli 2026.

Seluruh proses pelaporan dilakukan secara elektronik melalui sistem Direktorat Jenderal Pajak (DJP), dengan format rincian yang telah ditentukan sesuai lampiran dalam regulasi tersebut. Kebijakan ini diharapkan dapat memberikan stimulus bagi sektor transportasi udara sekaligus menjaga stabilitas ekonomi nasional.

Pertanyaan yang Sering Diajukan

Apa dasar insentif PPN tiket pesawat?

PMK Nomor 24 Tahun 2026, yang mulai berlaku sejak 25 April 2026, untuk tiket pesawat domestik kelas ekonomi.

Berapa lama insentif berlaku?

Selama 60 hari sejak tanggal implementasi, dalam skema PPN Ditanggung Pemerintah (DTP).

Apa kewajiban maskapai?

Maskapai memiliki sejumlah kewajiban administratif, dengan pelaporan dilakukan secara elektronik melalui sistem DJP sesuai format rincian yang ditentukan.

Butuh Bantuan PPN Perusahaan?

Pahami ketentuan insentif PPN agar administrasi perusahaan sesuai aturan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

PT Tidak Beroperasi Tetap Wajib Lapor SPT Badan, Ini Alasannya!

pt tidak beroperasi wajib lapor spt badan

Berikut penjelasan mengapa PT tidak beroperasi wajib lapor SPT Badan. Jakarta, Wellner Consulting — Perusahaan berbentuk PT yang sudah tidak beroperasi tetap memiliki kewajiban perpajakan selama Nomor Pokok Wajib Pajak (NPWP) Badan masih berstatus aktif. Dalam kondisi tersebut, perusahaan tetap dianggap sebagai Wajib Pajak aktif sehingga wajib menyampaikan SPT Tahunan.

PT Tidak Beroperasi Wajib Lapor SPT Badan: Kenapa Tetap Wajib?

Kewajiban ini muncul karena administrasi perpajakan didasarkan pada status NPWP, bukan pada ada atau tidaknya aktivitas usaha. Selain itu, otoritas pajak tidak secara otomatis mengetahui apakah suatu perusahaan masih menjalankan kegiatan operasional atau telah berhenti.

Pelaporan SPT Tahunan juga berfungsi sebagai sarana untuk menyampaikan kondisi aktual perusahaan, sekaligus menjaga kepatuhan administrasi perpajakan.

Sanksi PT Tidak Beroperasi Wajib Lapor SPT Badan yang Terlambat

Perlu diperhatikan, keterlambatan pelaporan SPT Tahunan Badan tetap dapat dikenakan sanksi denda sebesar Rp1.000.000, meskipun perusahaan tidak memiliki aktivitas usaha.

PT Tidak Beroperasi Wajib Lapor SPT Badan: Pilihan Perusahaan

Riwayat kepatuhan pelaporan menjadi salah satu faktor penting dalam proses pengajuan penonaktifan atau penghapusan NPWP Badan. Oleh karena itu, bagi perusahaan yang sudah tidak beroperasi, disarankan tetap melaporkan SPT dengan status nihil atau segera mengurus penonaktifan NPWP guna menghindari potensi risiko di kemudian hari.

Pertanyaan yang Sering Diajukan

Apakah PT yang tidak beroperasi tetap wajib lapor SPT Tahunan?

Ya, selama NPWP Badan masih berstatus aktif. Kewajiban didasarkan pada status NPWP, bukan pada ada atau tidaknya aktivitas usaha.

Berapa denda terlambat lapor SPT Tahunan Badan?

Dapat dikenakan sanksi denda sebesar Rp1.000.000, meskipun perusahaan tidak memiliki aktivitas usaha.

Apa yang sebaiknya dilakukan PT yang sudah tidak beroperasi?

Tetap melaporkan SPT dengan status nihil atau segera mengurus penonaktifan NPWP, untuk menghindari risiko di kemudian hari.

Butuh Bantuan Lapor SPT Badan atau Penonaktifan NPWP?

Jika perusahaan Anda sudah tidak beroperasi dan Anda ingin kewajiban pajaknya dirapikan, tim kami dapat membantu. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Editor: Mohammad Dody Alfayadh

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Reviewer: Dinda Maulia Dewanti

Categories
Pajak

Coretax Tidak Bisa Diakses Sore Ini, Wajib Pajak Diminta Pantau Berkala

coretax tidak bisa diakses

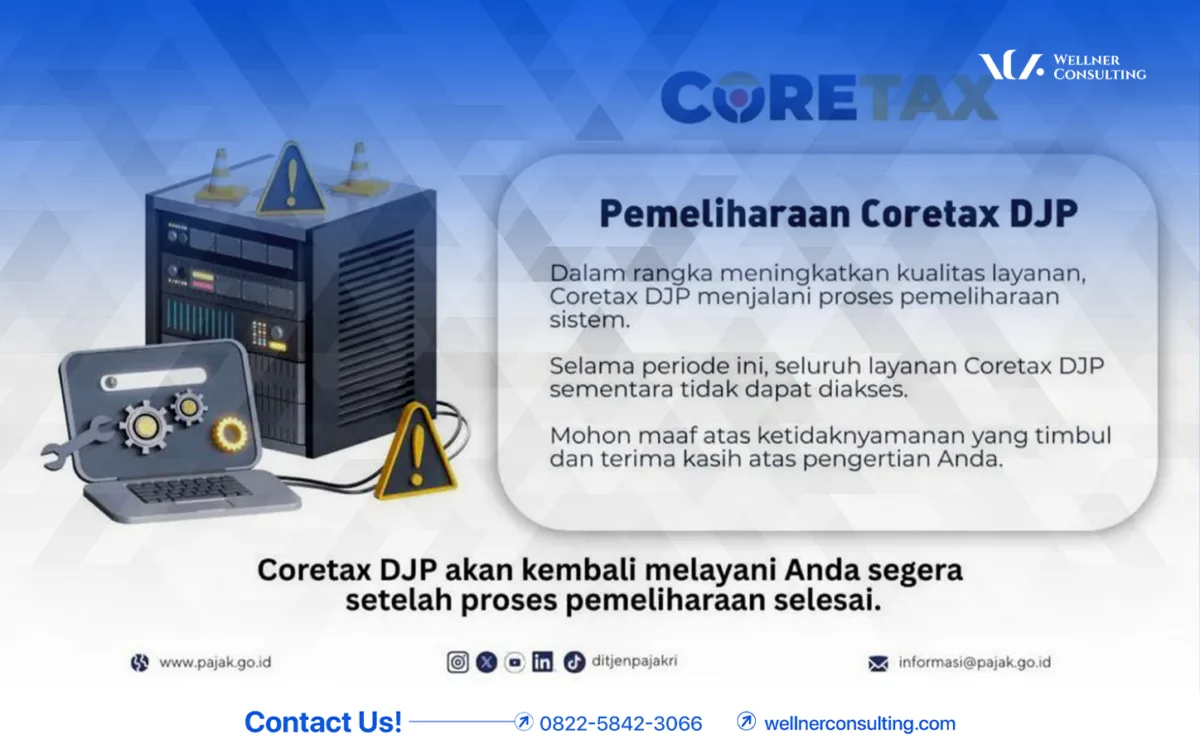
Jakarta, Wellner Consulting — Artikel ini membahas Coretax tidak bisa diakses dan langkah yang diimbau DJP. Sistem Coretax dilaporkan tidak dapat diakses pada sore hari ini. Gangguan tersebut diduga terjadi akibat lonjakan jumlah pengguna yang mengakses secara bersamaan, sehingga menyebabkan sistem mengalami downtime.

Coretax Tidak Bisa Diakses: Belum Ada Estimasi Pemulihan

Hingga saat ini, belum terdapat informasi resmi terkait estimasi waktu pemulihan layanan. Kondisi ini berpotensi menghambat proses pelaporan SPT Tahunan, terutama di tengah meningkatnya aktivitas akses menjelang batas waktu pelaporan.

Coretax Tidak Bisa Diakses: Imbauan bagi Wajib Pajak

Wajib Pajak diimbau untuk tetap memantau secara berkala melalui situs resmi Coretax DJP di coretaxdjp.pajak.go.id, serta mencoba kembali akses sistem secara periodik hingga layanan kembali normal.

Pertanyaan yang Sering Diajukan

Apa yang terjadi pada Coretax?

Sistem Coretax dilaporkan tidak dapat diakses pada sore hari tersebut, diduga akibat lonjakan akses.

Apakah ada estimasi waktu pemulihan?

Belum terdapat informasi resmi terkait estimasi waktu pemulihan layanan.

Apa imbauan bagi Wajib Pajak?

Memantau secara berkala melalui situs resmi Coretax DJP di coretaxdjp.pajak.go.id serta mencoba kembali mengakses sistem.

Butuh Bantuan Lapor Pajak di Coretax?

Jangan menunggu mendekati tenggat saat sistem sedang ramai. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

EROR 404 di Coretax Bisa Hambat Lapor SPT, Ini Cara Mengatasinya!

error 404 di coretax

Jakarta, Wellner Consulting — Artikel ini membahas error 404 di Coretax dan langkah mengatasinya. Menjelang batas waktu pelaporan SPT Tahunan, sejumlah Wajib Pajak mengeluhkan munculnya error 404 saat mengakses sistem Coretax. Gangguan ini kerap menghambat proses pelaporan, terutama di periode sibuk mendekati tenggat waktu.

Cara Mengatasi Error 404 di Coretax

Menanggapi hal tersebut, Kring Pajak memberikan beberapa langkah yang dapat dilakukan Wajib Pajak ketika mengalami error 404 pada Coretax. Pertama, pastikan koneksi internet dalam kondisi stabil. Kedua, hapus cache dan cookies pada browser yang digunakan. Ketiga, coba akses Coretax melalui mode incognito atau private browsing. Keempat, gunakan browser atau perangkat lain sebagai alternatif.

“Mohon kesediaannya juga untuk mencoba secara berkala ya, Kak. Apabila masih terkendala, silakan Kakak meminta bantuan untuk dibuatkan tiket permasalahan ke sistem (Melati) dengan menghubungi KPP atau Kring Pajak di telepon Kring Pajak 1500200, live chat di https://pajak.go.id, atau email pengaduan@pajak.go.id,” tulis Kring Pajak.

Jika Error 404 di Coretax Belum Teratasi

Selain itu, Wajib Pajak juga dapat menghubungi kantor pajak terdekat untuk mendapatkan bantuan lebih lanjut apabila kendala tidak kunjung teratasi.

Kendala Teknis Coretax Menjelang Tenggat

Di sisi lain, kendala teknis pada Coretax memang menjadi perhatian pemerintah. Purbaya Yudhi Sadewa sebelumnya menyampaikan bahwa sistem Coretax masih memiliki sejumlah kelemahan, termasuk dari sisi desain dan implementasi, yang saat ini terus dalam proses penyempurnaan.

Dengan meningkatnya intensitas penggunaan sistem menjelang deadline, Wajib Pajak diimbau untuk tidak menunda pelaporan serta melakukan pengecekan secara berkala guna menghindari kendala teknis yang berulang.

Pertanyaan yang Sering Diajukan

Apa yang dilakukan pertama kali saat error 404 di Coretax?

Menurut Kring Pajak, pastikan koneksi internet stabil lalu hapus cache dan cookies pada browser yang digunakan.

Bagaimana jika error 404 masih berlanjut?

Coba akses secara berkala. Bila masih terkendala, minta dibuatkan tiket permasalahan ke sistem (Melati) dengan menghubungi KPP atau Kring Pajak di 1500200, atau datangi kantor pajak terdekat.

Apakah sebaiknya menunda pelaporan SPT?

Tidak. Wajib Pajak diimbau tidak menunda pelaporan dan melakukan pengecekan secara berkala untuk menghindari kendala teknis yang berulang.

Butuh Bantuan Lapor SPT di Coretax?

Jangan menunggu mendekati tenggat saat sistem sedang ramai. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti