Categories
Pajak

WASPADA! Penipuan Berkedok DJP & CORETAX Sedang Marak Terjadi

penipuan mengatasnamakan djp

Jakarta, Wellner Consulting — Artikel ini membahas penipuan mengatasnamakan DJP dan risiko jasa joki Coretax. Wajib Pajak perlu meningkatkan kewaspadaan terhadap berbagai modus penipuan yang mengatasnamakan Direktorat Jenderal Pajak, terutama di tengah maraknya penggunaan sistem digital seperti Coretax. Selain itu, praktik penggunaan jasa calo atau joki pelaporan SPT juga menjadi risiko yang tidak boleh diabaikan.

Modus Penipuan Mengatasnamakan DJP

Beberapa ciri umum penipuan yang perlu diwaspadai antara lain:

  • Menghubungi melalui WhatsApp, SMS, atau telepon dengan mengaku sebagai petugas DJP
  • Mengirimkan tautan mencurigakan untuk login atau pembaruan data
  • Meminta korban mengunduh aplikasi tertentu atau mengklik link terkait Coretax
  • Meminta data sensitif seperti nomor rekening, kode OTP, atau bahkan meminta pembayaran
  • Memberikan ancaman berupa denda atau pemblokiran akun jika tidak mengikuti instruksi

Perlu diingat, DJP tidak pernah meminta data rahasia atau melakukan penagihan melalui jalur tidak resmi.

Penipuan Mengatasnamakan DJP dan Jasa Joki Coretax

Di sisi lain, maraknya penawaran jasa pengisian SPT dengan harga murah di media sosial juga perlu diwaspadai. Meskipun terlihat praktis, penggunaan jasa tidak resmi ini memiliki berbagai risiko, di antaranya:

  • Kebocoran data pribadi dan data perpajakan
  • Akun perpajakan digunakan atau diambil alih tanpa kontrol
  • Potensi masalah hukum akibat aktivitas ilegal
  • Penyalahgunaan data untuk kepentingan lain, seperti pinjaman online
  • Risiko penyalahgunaan identitas oleh pihak tidak bertanggung jawab

Untuk itu, Wajib Pajak disarankan menjaga keamanan data pribadi dan tidak sembarangan memberikan akses kepada pihak lain.

Jika membutuhkan bantuan dalam pelaporan SPT Tahunan, sebaiknya menggunakan jasa konsultan pajak resmi seperti Wellner Consulting yang sudah terdaftar dan diawasi oleh Kementerian Keuangan agar prosesnya aman, legal, dan dapat dipertanggungjawabkan.

Pertanyaan yang Sering Diajukan

Apa ciri penipuan mengatasnamakan DJP?

Menghubungi lewat WhatsApp, SMS, atau telepon dengan mengaku petugas DJP, mengirim tautan mencurigakan untuk login atau pembaruan data, serta meminta korban mengunduh aplikasi tertentu.

Apakah DJP meminta data rahasia atau menagih lewat jalur tidak resmi?

Tidak. DJP tidak pernah meminta data rahasia atau melakukan penagihan melalui jalur tidak resmi.

Apa risiko memakai jasa joki Coretax?

Kebocoran data pribadi dan perpajakan, akun digunakan atau diambil alih tanpa kontrol, potensi masalah hukum, serta penyalahgunaan data untuk kepentingan lain.

Butuh Konsultan Pajak Resmi?

Gunakan jasa konsultan pajak resmi yang terdaftar dan diawasi Kementerian Keuangan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

99% Perusahaan Mengalami Kendala Ini Saat Lapor SPT Di CORETAX

data coretax tidak sesuai

Jakarta, Wellner Consulting — Artikel ini membahas penyebab data Coretax tidak sesuai dengan kondisi bisnis. Sejumlah Wajib Pajak mengeluhkan ketidaksesuaian data yang muncul pada sistem Coretax dengan kondisi bisnis yang sebenarnya. Hal ini tidak lepas dari mekanisme prepopulated system yang digunakan, di mana data perpajakan ditarik dan dicocokkan dari berbagai sumber, bukan hanya berdasarkan input internal perusahaan.

Faktor Penyebab Data Coretax Tidak Sesuai

Akibatnya, perbedaan kecil sekalipun dapat menyebabkan angka yang ditampilkan di sistem terlihat tidak sama. Kondisi ini umumnya dipicu oleh beberapa faktor, seperti data dari pihak ketiga yang belum sinkron atau mengalami kesalahan input, perbedaan waktu pelaporan antara perusahaan dan pihak lawan transaksi, hingga adanya selisih antara laporan PPN dan laporan keuangan.

Data Coretax Tidak Sesuai: Faktor Internal dan Kendala Teknis

Selain itu, faktor internal juga turut berpengaruh, seperti kesalahan pengisian data (misalnya NPWP, nilai transaksi, atau kode pajak) serta kendala teknis mengingat sistem Coretax masih dalam tahap pengembangan dan penyempurnaan.

Menjaga Konsistensi Data Coretax

Dengan sistem yang semakin terintegrasi, perbedaan data sekecil apa pun kini lebih mudah terdeteksi. Oleh karena itu, Wajib Pajak perlu memastikan konsistensi dan akurasi data yang dilaporkan agar tidak menimbulkan selisih yang berpotensi memicu klarifikasi dari otoritas pajak.

Pertanyaan yang Sering Diajukan

Mengapa data Coretax bisa tidak sesuai kondisi bisnis?

Sejumlah Wajib Pajak mengeluhkan ketidaksesuaian karena perbedaan kecil sekalipun dapat membuat angka yang ditampilkan terlihat tidak sama, antara lain akibat data dari pihak ketiga.

Faktor internal apa yang berpengaruh?

Kesalahan pengisian data, misalnya NPWP, nilai transaksi, atau kode pajak, serta kendala teknis pada sistem.

Apa yang perlu dilakukan Wajib Pajak?

Memastikan konsistensi dan akurasi data yang dilaporkan, karena perbedaan data sekecil apa pun kini lebih mudah terdeteksi.

Butuh Bantuan Rekonsiliasi Data di Coretax?

Konsistensi data membantu Anda menjelaskan perbedaan bila ada. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti

Categories
Pajak

Skema Pajak UMKM VS Skema Pajak Normal: Mana Yang Lebih Hemat Untuk Bisnis?

skema pajak umkm vs skema pajak normal

Jakarta, Wellner Consulting — Artikel ini membandingkan skema pajak UMKM vs skema pajak normal. Pemilihan tarif pajak bagi pelaku usaha tidak bisa disamaratakan, karena skema pajak UMKM dan skema pajak normal memiliki mekanisme perhitungan serta dampak yang berbeda terhadap kondisi keuangan bisnis.

Skema Pajak UMKM: Dihitung dari Omzet

Tarif pajak UMKM sebesar 0,5% dihitung langsung dari omzet tanpa mempertimbangkan laba atau rugi. Skema ini menawarkan kemudahan dari sisi perhitungan dan administrasi, sehingga cocok bagi pelaku usaha dengan pencatatan sederhana. Namun, konsekuensinya, pajak tetap harus dibayar meskipun usaha tidak menghasilkan keuntungan, karena dasar pengenaannya adalah omzet. Fasilitas ini berlaku bagi usaha dengan omzet hingga Rp4,8 miliar per tahun.

Skema Pajak UMKM vs Skema Pajak Normal: Dasar Perhitungannya

Di sisi lain, skema pajak normal atau Pajak Penghasilan (PPh) Badan yang umumnya dikenakan sebesar 22% dihitung berdasarkan laba kena pajak. Artinya, kewajiban pajak hanya timbul ketika perusahaan memperoleh keuntungan. Skema ini memberikan fleksibilitas lebih karena perusahaan dapat memanfaatkan biaya sebagai pengurang pajak serta mengoptimalkan kredit pajak. Namun, dari sisi administrasi, skema ini menuntut pencatatan yang lebih kompleks, termasuk penyusunan laporan keuangan dan rekonsiliasi fiskal.

Memilih antara Skema Pajak UMKM vs Skema Pajak Normal

Dengan demikian, pemilihan skema pajak yang tepat perlu disesuaikan dengan kondisi masing-masing bisnis, terutama dari aspek omzet, margin keuntungan, serta kesiapan dalam pengelolaan administrasi perpajakan.

Pertanyaan yang Sering Diajukan

Bagaimana skema pajak UMKM dihitung?

Tarif 0,5% dihitung langsung dari omzet tanpa mempertimbangkan laba atau rugi.

Bagaimana skema pajak normal dihitung?

PPh Badan yang umumnya dikenakan sebesar 22% dihitung berdasarkan laba kena pajak, sehingga kewajiban pajak hanya timbul ketika perusahaan memperoleh keuntungan.

Bagaimana memilih skema pajak yang tepat?

Pemilihan perlu disesuaikan dengan kondisi bisnis, terutama omzet, margin keuntungan, dan kesiapan dalam mengelola administrasi perpajakan.

Butuh Bantuan Memilih Skema Pajak?

Konsultasikan kondisi omzet dan laba bisnis Anda sebelum menentukan skema pajak. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Restitusi Pajak Akan Diperkuat Mulai 1 Mei 2026

restitusi pajak diperkuat

Jakarta, Wellner Consulting — Artikel ini membahas restitusi pajak diperkuat melalui regulasi baru. Menteri Keuangan Purbaya Yudhi Sadewa tengah menyiapkan regulasi baru terkait restitusi pajak atau pengembalian kelebihan pembayaran pajak yang direncanakan mulai berlaku pada 1 Mei 2026. Aturan ini akan menggantikan ketentuan sebelumnya sebagai bagian dari upaya penyempurnaan sistem perpajakan.

Latar Belakang Restitusi Pajak Diperkuat

Kebijakan tersebut dilatarbelakangi oleh tingginya nilai restitusi pada tahun 2025 yang mencapai Rp361 triliun yang turut memengaruhi anjlognya penerimaan pajak negara. Oleh karena itu, pemerintah menilai perlu adanya penguatan mekanisme pengawasan dalam proses pengajuan restitusi.

Tujuan Aturan Restitusi Pajak Diperkuat

Melalui aturan baru ini, pemerintah berfokus untuk memastikan bahwa restitusi hanya diberikan kepada Wajib Pajak yang memenuhi syarat. Langkah ini bukan dimaksudkan untuk membatasi hak Wajib Pajak, melainkan untuk meningkatkan akurasi, transparansi, serta akuntabilitas dalam proses pengembalian pajak.

Sehingga, Wajib Pajak diharapkan dapat lebih tertib dalam administrasi perpajakan, termasuk dalam penyusunan dan penyampaian data yang lengkap dan valid. Ke depan, pengajuan restitusi tidak lagi dapat dilakukan secara sembarangan, melainkan harus didukung oleh dasar perhitungan dan dokumen yang jelas serta dapat dipertanggungjawabkan.

Pertanyaan yang Sering Diajukan

Apa yang disiapkan Menkeu terkait restitusi pajak?

Regulasi baru terkait restitusi pajak atau pengembalian kelebihan pembayaran pajak.

Apa latar belakangnya?

Tingginya nilai restitusi pada 2025 yang mencapai Rp361 triliun.

Apa tujuan aturan baru ini?

Memastikan restitusi hanya diberikan kepada Wajib Pajak yang memenuhi syarat.

Butuh Bantuan Mengajukan Restitusi?

Data yang lengkap dan valid membantu proses administrasi perpajakan lebih tertib. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

SPT Badan Berisiko Diperiksa DJP Jika Abaikan Hal Ini

Reviewer: Dinda Maulia Dewanti

Jakarta, Wellner Consulting — Banyak perusahaan masih menganggap laporan keuangan hanya sebagai kewajiban administratif. Padahal, dalam praktiknya, laporan keuangan merupakan fondasi utama dalam penyusunan dan pelaporan SPT Tahunan Badan.

Manfaat Laporan Keuangan yang Rapi untuk SPT Badan

Laporan keuangan yang tersusun rapi akan sangat membantu mempercepat proses pengisian SPT serta meminimalkan potensi kesalahan, terutama saat mendekati batas waktu pelaporan ketika sistem cenderung lebih padat. Dengan data yang terstruktur, perusahaan dapat melakukan pelaporan secara lebih efisien dan akurat.

Langkah Menyiapkan Laporan Keuangan untuk Perpajakan

Agar laporan keuangan siap digunakan untuk kepentingan perpajakan, terdapat beberapa langkah penting yang perlu diperhatikan. Pertama, perusahaan sebaiknya menggunakan format laporan keuangan yang selaras dengan template yang digunakan dalam sistem Coretax DJP, sesuai dengan karakteristik dan jenis usaha. Hal ini akan memudahkan proses input data saat pelaporan.

Kedua, pencatatan transaksi perlu dilakukan secara rutin dan konsisten sepanjang tahun, bukan hanya dilakukan menjelang akhir periode. Kebiasaan menunda pencatatan justru berisiko menimbulkan ketidaksesuaian data.

Ketiga, perusahaan perlu memahami dengan baik klasifikasi biaya yang dapat dan tidak dapat dikurangkan secara fiskal, sesuai ketentuan dalam Pasal 6 dan Pasal 9 Undang-Undang Pajak Penghasilan. Pemahaman ini penting agar tidak terjadi kesalahan dalam perhitungan laba fiskal.

Keempat, sebelum SPT disampaikan, perusahaan disarankan untuk melakukan review menyeluruh terhadap laporan keuangan dan rekonsiliasi fiskal. Langkah ini bertujuan memastikan seluruh data yang dilaporkan telah sesuai, lengkap, dan mencerminkan kondisi sebenarnya.

Laporan Keuangan yang Terstruktur Memudahkan Pelaporan SPT

Dengan pengelolaan laporan keuangan yang baik dan terstruktur, proses pelaporan SPT Tahunan Badan tidak lagi menjadi beban yang rumit, melainkan bagian dari sistem administrasi yang terkontrol dan lebih mudah dijalankan.

SPT Badan Berisiko Diperiksa DJP Jika Abaikan Hal Ini

Butuh Pendampingan Pajak untuk Bisnis Anda?

Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

SPT Badan Bisa Diperpanjang Hingga 2 Bulan, Simak Ketentuan Lengkapnya!

perpanjangan spt badan

Jakarta, Wellner Consulting — Artikel ini membahas perpanjangan SPT badan: siapa yang dapat mengajukan dan tahapannya di Coretax. Wajib Pajak badan yang mengalami kendala dalam pelaporan SPT Tahunan PPh Badan, seperti laporan keuangan yang belum final atau proses audit yang masih berjalan, dapat mengajukan perpanjangan waktu pelaporan. Fasilitas ini diberikan oleh Direktorat Jenderal Pajak (DJP) dengan jangka waktu maksimal 2 bulan, sebagaimana diatur dalam Pasal 3 ayat (4) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).

Cara Mengajukan Perpanjangan SPT Badan

Pengajuan perpanjangan dilakukan melalui penyampaian pemberitahuan kepada DJP, baik secara tertulis maupun melalui sistem elektronik seperti Coretax. Dengan fasilitas ini, perusahaan tetap dapat memenuhi kewajiban administrasi perpajakan meskipun dokumen utama belum sepenuhnya selesai.

Tahapan Perpanjangan SPT Badan di Coretax

Dalam sistem Coretax, proses pengajuan perpanjangan SPT Tahunan Badan dilakukan melalui beberapa tahapan.

  1. Login ke Coretax DJP melalui akun PIC, lalu lakukan impersonate ke Wajib Pajak Badan
  2. Masuk ke menu Layanan Wajib Pajak → Layanan Administrasi → Buat Permohonan
  3. Pilih Nomor Penunjukan Kuasa
  4. Pilih layanan AS.08 – Perpanjangan SPT Tahunan, lalu klik Simpan
  5. Sistem akan membuat kasus baru, lalu masuk ke menu Alur Kasus
  6. Pilih formulir Pemberitahuan Perpanjangan SPT Tahunan PPh Badan (sesuaikan jika menggunakan USD), lalu klik Simpan → Lanjut
  7. Isi data yang diperlukan pada formulir
  8. Unggah dokumen pendukung (perhitungan sementara PPh, laporan keuangan sementara, pernyataan akuntan)
  9. Jika ada pembayaran, pilih data pada bagian NTPN/Pbk
  10. Jika ada PPh yang harus dibayar, buat kode billing 411618-200 dan lakukan pembayaran
  11. Centang Pernyataan Wajib Pajak, lalu klik Simpan
  12. Buat dokumen CTAS dengan klik Create PDF
  13. Lakukan tanda tangan elektronik (Sign)
  14. Pastikan status berubah menjadi “Tertanda”, lalu klik Kirim
  15. Klik Lanjut untuk proses berikutnya
  16. Cek status persetujuan di menu Daftar Fasilitas:Portal Saya → Profil Saya → Ikhtisar Profil → Fasilitas Aktif

Dokumen Perpanjangan SPT Badan

Adapun dokumen yang perlu disiapkan dalam pengajuan perpanjangan SPT Tahunan Badan meliputi:

  • Perhitungan sementara PPh terutang dalam satu tahun pajak yang diperpanjang
  • Perhitungan sementara PPh Pasal 26 ayat (4) (khusus BUT)
  • Laporan keuangan sementara
  • Bukti pembayaran pajak (SSP atau setara) jika terdapat kekurangan bayar
  • Surat pernyataan akuntan publik bahwa audit masih berlangsung (jika diaudit)

Dengan memanfaatkan fasilitas perpanjangan ini, perusahaan dapat memastikan bahwa pelaporan SPT Tahunan Badan tetap dilakukan secara tepat waktu, sekaligus menjaga kualitas dan akurasi data yang dilaporkan kepada DJP.

Pertanyaan yang Sering Diajukan

Siapa yang dapat mengajukan perpanjangan SPT Tahunan Badan?

Wajib Pajak badan yang mengalami kendala pelaporan, seperti laporan keuangan yang belum final atau proses audit yang masih berjalan.

Bagaimana cara mengajukannya?

Melalui pemberitahuan kepada DJP secara tertulis atau lewat sistem elektronik seperti Coretax, dengan memilih layanan AS.08 – Perpanjangan SPT Tahunan.

Dokumen apa yang perlu disiapkan?

Antara lain perhitungan sementara PPh terutang dalam satu tahun pajak yang diperpanjang, laporan keuangan sementara, dan bukti pembayaran pajak bila terdapat kekurangan bayar.

Butuh Bantuan Perpanjangan SPT Badan?

Perpanjangan tetap harus diajukan tepat waktu agar pelaporan berjalan sesuai ketentuan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

SPT Badan Tidak Bisa Submit karena Kurang Bayar? Ini Penyebab dan Langkahnya

spt badan kurang bayar

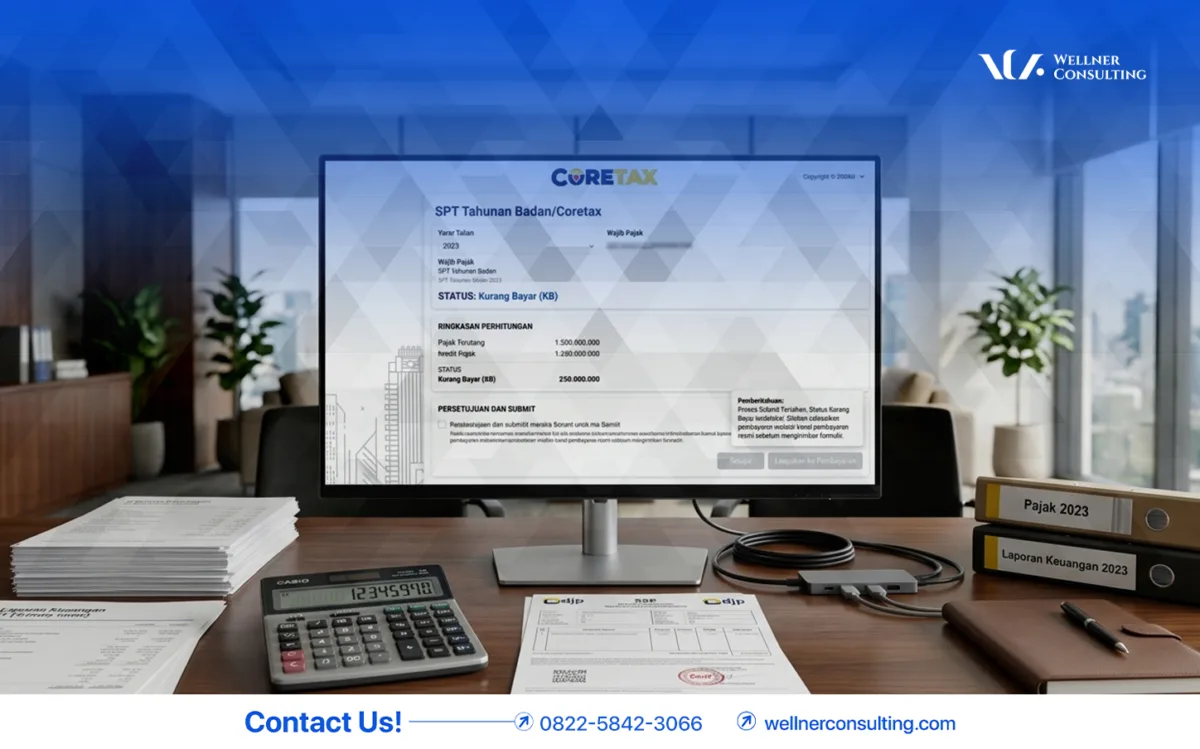
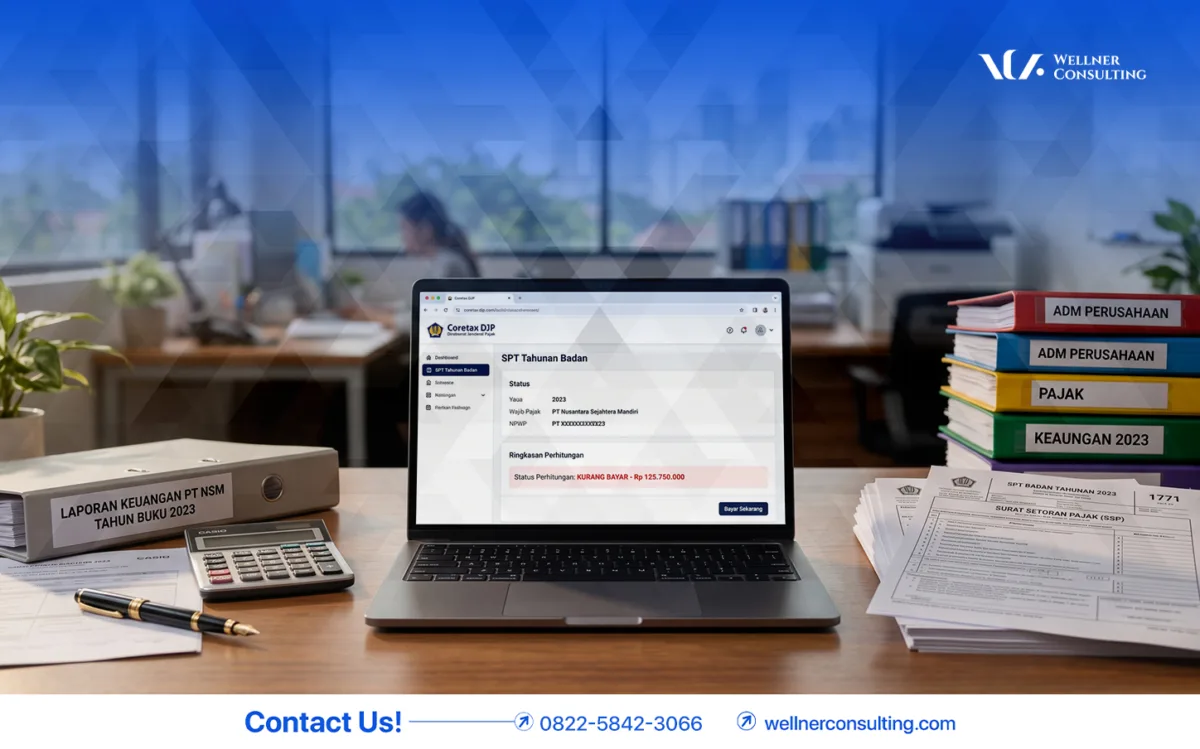
Perusahaan yang memperoleh status kurang bayar pada SPT Tahunan Badan wajib melunasi kekurangan pajaknya terlebih dahulu sebelum melakukan submit SPT.

Apa Artinya SPT Badan Kurang Bayar?

SPT Tahunan Badan berstatus kurang bayar terjadi ketika jumlah pajak yang seharusnya terutang dalam satu tahun pajak lebih besar dibandingkan pajak yang telah dibayar, dipotong, atau dikreditkan sebelumnya. Dengan demikian, masih ada kekurangan pembayaran yang harus disetor perusahaan.

Penyebab Paling Umum

  • Penghasilan perusahaan lebih tinggi dari estimasi awal.
  • Ada biaya yang secara akuntansi dicatat tetapi tidak dapat dikurangkan secara fiskal.
  • Kredit pajak belum optimal, misalnya bukti potong PPh Pasal 22 atau PPh Pasal 23 yang belum lengkap, belum diterima, atau belum diinput dengan benar di sistem.

Langkah yang Perlu Dilakukan

  1. Hitung SPT Tahunan Badan dan pastikan status kurang bayarnya.
  2. Buat kode billing.
  3. Lunasi kekurangan pajak tersebut.
  4. Setelah pembayaran, kirim (submit) SPT melalui sistem Coretax.

Jika pembayaran tidak dilakukan atau terlambat, perusahaan dapat dikenakan sanksi bunga sesuai ketentuan perpajakan yang berlaku.

Status Kurang Bayar Belum Tentu Kesalahan

Dalam banyak kasus, kurang bayar merupakan hasil normal dari perhitungan pajak perusahaan berdasarkan laba fiskal, aktivitas usaha, dan kredit pajak selama satu tahun pajak. Meski begitu, sebelum menyampaikan SPT, perusahaan disarankan melakukan rekonsiliasi fiskal dan review menyeluruh atas kredit pajak agar status kurang bayar benar-benar mencerminkan kondisi perpajakan, bukan akibat kesalahan administratif.

Pertanyaan yang Sering Diajukan

Mengapa SPT Badan tidak bisa di-submit?

Bila statusnya kurang bayar, kekurangan pajak harus dilunasi dulu lewat kode billing sebelum SPT dikirim di Coretax.

Apakah SPT Badan kurang bayar berarti ada kesalahan?

Tidak selalu. Itu bisa menjadi hasil normal dari perhitungan laba fiskal, aktivitas usaha, dan kredit pajak selama setahun.

Apa yang perlu dicek sebelum submit?

Lakukan rekonsiliasi fiskal dan periksa kelengkapan kredit pajak, misalnya bukti potong PPh Pasal 22 dan Pasal 23.

Butuh Bantuan?

Kalau Anda ingin pelaporan pajak dikerjakan atau ditinjau konsultan, lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani klien di Bali, Jakarta, Surabaya, dan Semarang.

Ditinjau oleh: Dinda Maulia Dewanti. Editor: Mohammad Dody Alfayadh.

Categories
Pajak

Cara Mengubah Data Pengurus SPT Badan Di CORETAX

ubah data pengurus spt badan coretax

Jakarta, Wellner Consulting — Berikut cara ubah data pengurus SPT Badan Coretax secara mandiri. Wajib Pajak badan kini dapat melakukan perubahan data pengurus SPT Badan di Coretax secara mandiri melalui menu profil pada sistem. Fitur ini memungkinkan perusahaan untuk menambahkan maupun memperbarui data pengurus yang akan digunakan dalam administrasi perpajakan dan pelaporan SPT Tahunan Badan.

Ubah Data Pengurus SPT Badan Coretax: Cara Menambah Pengurus

Untuk menambah data pengurus di Coretax, langkah pertama adalah masuk ke menu Portal Saya, kemudian pilih Profil Saya. Setelah itu, buka bagian Informasi Umum dan klik tombol Edit di pojok kanan atas. Gulir ke bagian Pihak Terkait, lalu pilih Tambah untuk memasukkan pengurus baru. Pada kolom jenis pihak terkait, pilih Related Person, kemudian tentukan jenis orang terkait seperti Direktur, Komisaris, atau Wakil sesuai jabatan yang diemban. Selanjutnya, pilih sub-jenis orang terkait berdasarkan posisi jabatan yang relevan.

Setelah itu, lengkapi seluruh data yang diminta oleh sistem, meliputi NIK atau NPWP, nomor paspor apabila ada, kewarganegaraan, negara asal, alamat email, nomor handphone, serta tanggal mulai menjabat sesuai dokumen perusahaan. Kolom tanggal berakhir tidak perlu diisi apabila pengurus masih aktif menjabat. Jika seluruh data telah lengkap, klik Save, kemudian centang pernyataan Wajib Pajak dan tekan Simpan untuk menyelesaikan proses.

Ubah Data Pengurus SPT Badan Coretax: Menghapus atau Menonaktifkan Pengurus

Untuk menghapus atau menonaktifkan data pengurus di Coretax, Wajib Pajak dapat masuk kembali ke menu Portal Saya lalu pilih Profil Saya dan klik Informasi Umum, lalu klik Edit. Pada bagian Pihak Terkait, pilih tombol Edit pada data pengurus yang ingin dihapus. Sebelum menghapus, perusahaan wajib terlebih dahulu mengisi tanggal berakhir jabatan untuk menandakan bahwa pengurus tersebut sudah tidak aktif. Setelah tanggal berakhir diinput, barulah data dapat dihapus melalui tombol Hapus pada kolom aksi.

Ubah Data Pengurus SPT Badan Coretax: Kenapa Tanggal Berakhir Jabatan Penting?

Perlu diperhatikan, apabila tanggal berakhir tidak diisi, maka data pengurus tersebut masih dapat muncul secara otomatis (prepopulated) pada Lampiran L2-A dalam SPT Badan, meskipun telah dihapus dari daftar pengurus. Oleh karena itu, pengisian tanggal berakhir menjadi langkah penting agar data pengurus dalam sistem Coretax tetap akurat dan sesuai kondisi terbaru perusahaan.

Dengan memperbarui data pengurus secara tepat, perusahaan dapat memastikan pelaporan SPT Badan di Coretax berjalan lancar, valid, dan terhindar dari ketidaksesuaian data administratif pada saat pelaporan pajak.

Pertanyaan yang Sering Diajukan

Apakah perubahan data pengurus SPT Badan bisa dilakukan sendiri di Coretax?

Bisa. Wajib Pajak badan dapat menambah maupun memperbarui data pengurus secara mandiri melalui menu Profil Saya di Coretax.

Apa yang harus diisi sebelum menghapus data pengurus?

Tanggal berakhir jabatan. Setelah tanggal berakhir diinput, barulah data pengurus dapat dihapus.

Mengapa data pengurus lama masih muncul di Lampiran L2-A?

Jika tanggal berakhir tidak diisi, data pengurus tersebut masih dapat muncul secara otomatis (prepopulated) pada Lampiran L2-A SPT Badan, meskipun sudah dihapus dari daftar pengurus.

Butuh Bantuan SPT Tahunan Badan?

Jika Anda ingin data Coretax dan pelaporan SPT Tahunan Badan perusahaan dirapikan oleh konsultan, tim kami dapat membantu. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Editor: Mohammad Dody Alfayadh

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Strategi Hemat Pajak Untuk Perusahaan Keluarga

strategi hemat pajak perusahaan keluarga

Jakarta, Wellner Consulting — Artikel ini membahas strategi hemat pajak perusahaan keluarga yang sesuai ketentuan. Perusahaan keluarga dapat melakukan efisiensi pajak secara legal selama langkah yang diambil sesuai dengan ketentuan perpajakan yang berlaku. Dalam praktiknya, terdapat beberapa strategi yang bisa diterapkan untuk membantu menekan beban pajak tanpa melanggar aturan.

Strategi Hemat Pajak Perusahaan Keluarga: Penyusutan Aset Usaha

Pertama, perusahaan keluarga dapat melakukan penyusutan aset usaha. Pembelian aset produktif seperti kendaraan operasional, mesin, komputer, atau peralatan kantor menggunakan dana perusahaan dapat memberikan manfaat pajak. Hal ini karena aset tersebut tidak langsung dibebankan sekaligus, melainkan disusutkan sesuai umur manfaatnya. Beban penyusutan inilah yang nantinya dapat menjadi pengurang laba kena pajak setiap tahun, sehingga perusahaan dapat menekan pajak secara bertahap dan lebih terencana.

Efisiensi Beban Gaji secara Wajar

Strategi berikutnya adalah melakukan efisiensi beban gaji secara wajar dan sah. Dalam perusahaan keluarga, anggota keluarga seperti pasangan atau anak dapat dilibatkan sebagai karyawan, selama memang benar-benar memiliki peran, tugas, dan kontribusi nyata dalam operasional usaha. Sehingga, gaji yang dibayarkan dapat dicatat sebagai beban usaha yang dapat berpengaruh pada pengurangan laba kena pajak. Namun, penting dipastikan bahwa penggajian tersebut tetap wajar, terdokumentasi, dan dapat dipertanggungjawabkan apabila sewaktu-waktu diminta klarifikasi.

Insentif Pajak UMKM

Selain itu, perusahaan keluarga juga dapat mempertimbangkan optimalisasi insentif pajak UMKM apabila memenuhi syarat. Jika omzet usaha tidak melebihi Rp4,8 miliar dalam satu tahun, maka perusahaan dapat memanfaatkan skema PPh Final UMKM sebesar 0,5 persen dari omzet. Skema ini umumnya lebih sederhana karena perhitungan pajak tidak didasarkan pada laba bersih, melainkan langsung dari peredaran bruto. Bagi usaha keluarga yang masih berada dalam skala kecil hingga menengah, fasilitas ini dapat membantu menyederhanakan administrasi perpajakan sekaligus meningkatkan efisiensi beban pajak.

Strategi Hemat Pajak Perusahaan Keluarga: Utamakan Kepatuhan

Strategi efisiensi pajak untuk perusahaan keluarga ini sebaiknya tidak hanya berorientasi pada pengurangan pajak, tetapi juga pada kepatuhan, dokumen yang lengkap, dan perencanaan usaha yang sehat. Dengan pengelolaan yang tepat, perusahaan dapat tetap tumbuh sambil menjalankan kewajiban perpajakan secara benar dan optimal.

Pertanyaan yang Sering Diajukan

Apakah perusahaan keluarga boleh menghemat pajak?

Boleh, selama langkah yang diambil sesuai dengan ketentuan perpajakan yang berlaku.

Strategi apa yang dapat dilakukan?

Penyusutan aset usaha, efisiensi beban gaji secara wajar dan sah, serta optimalisasi insentif pajak UMKM apabila memenuhi syarat, misalnya omzet tidak melebihi Rp4,8 miliar dalam satu tahun.

Apa yang perlu diperhatikan selain mengurangi pajak?

Kepatuhan, dokumen yang lengkap, dan perencanaan usaha yang sehat.

Butuh Bantuan Perencanaan Pajak Perusahaan?

Efisiensi pajak yang sah dimulai dari pembukuan dan dokumen yang rapi. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

Daftar Dokumen Krusial Untuk Lapor SPT Badan

Jakarta, Wellner Consulting — Berikut dokumen lapor SPT badan yang perlu disiapkan sejak awal. Dalam proses pelaporan SPT Tahunan PPh Badan, perusahaan tidak cukup hanya mengisi formulir perpajakan. Agar pelaporan berjalan akurat dan minim risiko koreksi, terdapat sejumlah dokumen penting yang perlu disiapkan sejak awal.

Dokumen Lapor SPT Badan: Laporan Keuangan

Laporan keuangan merupakan dokumen utama yang menggambarkan kondisi keuangan dan kinerja usaha perusahaan selama satu tahun pajak. Dokumen ini menjadi dasar untuk melihat besarnya penghasilan, biaya, laba rugi, serta posisi keuangan perusahaan yang nantinya digunakan dalam perhitungan pajak terutang.

Rekonsiliasi Fiskal

Rekonsiliasi fiskal digunakan untuk menyesuaikan laporan keuangan komersial dengan ketentuan perpajakan. Hal ini penting karena tidak seluruh biaya yang diakui secara akuntansi dapat dibebankan secara fiskal. Melalui rekonsiliasi fiskal, perusahaan dapat menentukan penghasilan kena pajak secara lebih tepat sesuai regulasi pajak yang berlaku.

Daftar Penyusutan Aset Tetap

Dokumen ini berisi rincian aset tetap perusahaan, seperti kendaraan, mesin, peralatan, gedung, atau bangunan, beserta nilai perolehan dan penyusutannya. Dalam perpajakan, penyusutan aset tetap harus dihitung sesuai dengan masa manfaat dan tarif penyusutan fiskal yang telah diatur, sehingga dokumen ini sangat penting dalam penyusunan SPT Tahunan Badan.

Dokumen Lapor SPT Badan: Bukti Potong PPh (Pasal 21, 23, 25, dan 29)

Bukti potong dan bukti pembayaran pajak ini menunjukkan jumlah pajak yang sudah dipotong, dipungut, atau dibayar selama tahun berjalan. Dokumen tersebut berfungsi sebagai kredit pajak yang nantinya dapat diperhitungkan untuk mengurangi jumlah pajak yang masih harus dibayar saat pelaporan SPT Tahunan.

SPT Masa PPN

SPT Masa PPN diperlukan untuk memastikan bahwa data penjualan, pembelian, serta transaksi kena pajak selama satu tahun telah dilaporkan secara konsisten. Dokumen ini juga penting karena sistem perpajakan seperti Coretax memungkinkan adanya pencocokan data otomatis antara SPT Masa dan SPT Tahunan.

Akta Pendirian dan NPWP Perusahaan

Akta pendirian dan NPWP perusahaan merupakan dokumen identitas resmi yang menunjukkan legalitas badan usaha. Dokumen ini diperlukan untuk memastikan bahwa data Wajib Pajak Badan yang digunakan dalam pelaporan pajak sudah benar, valid, dan sesuai dengan administrasi perpajakan yang tercatat di DJP.

Menyiapkan dokumen-dokumen tersebut sejak awal akan sangat membantu perusahaan dalam menyusun SPT Tahunan PPh Badan secara lebih tertib, akurat, dan sesuai ketentuan. Selain mempercepat proses pelaporan, kelengkapan dokumen juga dapat membantu perusahaan meminimalkan kesalahan, menghindari koreksi, serta menjaga kepatuhan pajak.

Pertanyaan yang Sering Diajukan

Apa dokumen utama untuk lapor SPT Tahunan PPh Badan?

Laporan keuangan, karena menggambarkan kondisi keuangan dan kinerja usaha selama satu tahun pajak serta menjadi dasar perhitungan pajak terutang.

Mengapa rekonsiliasi fiskal diperlukan?

Untuk menyesuaikan laporan keuangan komersial dengan ketentuan perpajakan, karena tidak seluruh biaya yang diakui secara akuntansi dapat dibebankan secara fiskal.

Mengapa SPT Masa PPN perlu disiapkan?

Untuk memastikan data penjualan, pembelian, dan transaksi kena pajak selama satu tahun dilaporkan secara konsisten, karena Coretax memungkinkan pencocokan data otomatis antara SPT Masa dan SPT Tahunan.

Butuh Bantuan Lapor SPT Badan?

Menyiapkan dokumen sejak awal membantu penyusunan SPT Tahunan Badan lebih tertib dan akurat. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti