Categories
Pajak

Setor Deposit Pajak di Coretax Bukan Berarti Pajak Sudah Lunas

Jakarta, Wellner Consulting — Artikel ini menjelaskan deposit pajak Coretax dan mengapa setor deposit bukan berarti pajak sudah lunas. Kehadiran fitur Deposit Pajak di Coretax DJP memberikan kemudahan bagi Wajib Pajak dalam mempersiapkan dana untuk memenuhi kewajiban perpajakan. Namun, masih ada kesalahpahaman yang perlu diluruskan: menyetorkan dana ke Deposit Pajak tidak otomatis berarti kewajiban pajak sudah dibayar atau lunas.

Apa Itu Deposit Pajak Coretax?

Secara sederhana, Deposit Pajak dapat dianalogikan seperti e-wallet khusus untuk kebutuhan pembayaran pajak. Ketika Wajib Pajak mengisi saldo, dana tersebut tersimpan pada akun Coretax dan belum dialokasikan sebagai pembayaran PPh Pasal 21, PPh Pasal 23, PPN, maupun jenis pajak lainnya.

Saldo tersebut baru digunakan untuk memenuhi kewajiban perpajakan ketika dialokasikan sesuai dengan jenis dan jumlah pajak yang harus dibayar.

Dengan kata lain, saldo Deposit Pajak bukan sama dengan pembayaran pajak. Wajib Pajak tetap perlu memastikan saldo tersebut telah digunakan untuk melunasi kewajiban pajak yang muncul.

Sebelum penerapan Coretax, proses pembayaran pajak pada umumnya dilakukan dengan menghitung pajak, membuat kode billing, melakukan pembayaran, kemudian melaporkan SPT.

Dalam mekanisme Coretax, untuk jenis pajak tertentu, alurnya dapat berubah menjadi pelaporan SPT terlebih dahulu, kemudian sistem menghitung kewajiban pajak dan Wajib Pajak melakukan pembayaran atas pajak yang masih kurang bayar.

Untuk mengantisipasi keterlambatan pembayaran, DJP menyediakan fitur Deposit Pajak. Wajib Pajak dapat menyisihkan dana terlebih dahulu sehingga ketika muncul kewajiban pajak kurang bayar, saldo yang tersedia dapat digunakan untuk memenuhi pembayaran tersebut sesuai mekanisme yang berlaku.

Contoh Penggunaan Deposit Pajak Coretax

Sebagai contoh, PT ABC memiliki saldo Deposit Pajak sebesar Rp100 juta. Pada akhir bulan, perusahaan memiliki beberapa kewajiban pajak, yaitu PPh Pasal 21 sebesar Rp25 juta, PPh Pasal 23 sebesar Rp15 juta, dan PPN kurang bayar sebesar Rp40 juta.

Total kewajiban pajak perusahaan mencapai Rp80 juta.

Saldo Deposit Pajak kemudian dapat digunakan untuk memenuhi kewajiban tersebut. Dari saldo awal Rp100 juta, sebesar Rp80 juta digunakan untuk pembayaran pajak sehingga perusahaan masih memiliki saldo Deposit Pajak sebesar Rp20 juta.

Saldo yang tersisa tersebut dapat digunakan untuk memenuhi kewajiban pajak berikutnya selama masih mencukupi dan dapat dialokasikan sesuai ketentuan.

Manfaat Deposit Pajak Coretax

Salah satu manfaat Deposit Pajak adalah Wajib Pajak tidak perlu selalu menyiapkan pembayaran dari awal setiap kali kewajiban pajak muncul. Selama saldo tersedia dan mencukupi, dana tersebut dapat digunakan untuk memenuhi pembayaran pajak sesuai mekanisme yang berlaku.

Fitur ini juga dapat membantu mengurangi risiko keterlambatan pembayaran. Dana pajak sudah disisihkan sebelumnya sehingga ketika muncul kewajiban kurang bayar, Wajib Pajak dapat menggunakan saldo yang tersedia tanpa harus menyiapkan dana secara mendadak.

Dari sisi pengelolaan keuangan, Deposit Pajak juga dapat membantu perusahaan mengatur cash flow. Dana yang memang dialokasikan untuk pajak dapat dipisahkan dari dana operasional sehingga perusahaan memiliki kontrol yang lebih baik terhadap penggunaan kas.

Selain itu, pembayaran menjadi lebih praktis karena ketika SPT menunjukkan status kurang bayar, Wajib Pajak dapat menggunakan saldo Deposit Pajak atau memilih melakukan pembayaran melalui kode billing baru sesuai kebutuhan.

Setor Deposit Pajak Bukan Berarti Pajak Lunas

Meski memberikan berbagai kemudahan, Wajib Pajak perlu memahami bahwa mengisi saldo Deposit Pajak bukan berarti kewajiban pajak telah selesai.

Dana yang disetorkan masih berstatus sebagai saldo deposit sampai digunakan atau dialokasikan untuk memenuhi kewajiban pajak yang sesuai.

Karena itu, setelah melakukan penyetoran ke Deposit Pajak, Wajib Pajak tetap perlu memantau kewajiban perpajakan di Coretax dan memastikan saldo telah dialokasikan untuk pembayaran pajak yang muncul.

Dengan memahami perbedaan antara menyetor Deposit Pajak dan membayar pajak, Wajib Pajak dapat memanfaatkan fitur ini secara optimal sekaligus menghindari kesalahan dalam menganggap kewajiban perpajakan telah lunas.

Pertanyaan yang Sering Diajukan

Apa itu Deposit Pajak di Coretax?

Fitur yang dapat dianalogikan seperti e-wallet khusus pembayaran pajak. Saldo tersimpan di akun Coretax dan belum dialokasikan sebagai pembayaran pajak.

Apakah menyetor Deposit Pajak berarti pajak sudah lunas?

Tidak. Saldo baru digunakan memenuhi kewajiban pajak ketika dialokasikan sesuai jenis dan jumlah pajak yang harus dibayar.

Apa manfaat Deposit Pajak?

Wajib Pajak tidak perlu selalu menyiapkan pembayaran dari awal, risiko keterlambatan pembayaran dapat berkurang, dan dana pajak dapat dipisahkan dari dana operasional.

Butuh Bantuan Mengelola Pembayaran Pajak?

Pantau kewajiban di Coretax dan pastikan saldo dialokasikan ke pajak yang muncul. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Tapping Box Bantu Pemda Pantau Omzet Hotel dan Restoran

Jakarta, Wellner Consulting — Artikel ini membahas tapping box dan perannya dalam pengawasan omzet hotel dan restoran. Sejumlah pemerintah daerah di Indonesia mulai memanfaatkan teknologi tapping box sebagai salah satu instrumen untuk meningkatkan pengawasan transaksi dan mengoptimalkan penerimaan pajak daerah, khususnya dari sektor hospitality seperti hotel, restoran, kafe, dan tempat hiburan.

Penerapan teknologi ini dilakukan untuk meningkatkan transparansi transaksi sekaligus mengurangi risiko ketidaksesuaian antara omzet sebenarnya dengan omzet yang dilaporkan oleh pelaku usaha.

Apa Itu Tapping Box?

Tapping box merupakan perangkat elektronik yang terhubung dengan sistem kasir atau Point of Sale (POS) milik pelaku usaha. Perangkat ini berfungsi merekam informasi transaksi secara elektronik dan mengirimkan data tersebut kepada pemerintah daerah melalui sistem yang telah ditentukan.

Dengan adanya sistem tersebut, pemerintah daerah dapat memperoleh informasi transaksi usaha secara lebih cepat tanpa harus hanya bergantung pada laporan omzet yang disampaikan oleh wajib pajak daerah.

Cara Kerja Tapping Box

Dalam penerapannya, tapping box bekerja dengan merekam transaksi yang dilakukan melalui sistem kasir. Ketika transaksi pembayaran dilakukan, informasi transaksi akan tercatat melalui sistem POS yang digunakan oleh pelaku usaha.

Perangkat tapping box kemudian mengambil data transaksi yang dikirimkan dari komputer kasir menuju printer struk. Data tersebut selanjutnya diteruskan secara otomatis ke server Badan Pendapatan Daerah (Bapenda) melalui jaringan internet.

Informasi transaksi yang diterima pemerintah daerah kemudian dapat digunakan sebagai bahan validasi. Data tersebut dapat dibandingkan dengan laporan omzet dan kewajiban pajak daerah yang disampaikan oleh pelaku usaha.

Dengan mekanisme ini, pemerintah daerah memiliki basis data yang lebih objektif untuk melakukan pengawasan terhadap transaksi usaha.

Tapping Box dan Pajak Barang dan Jasa Tertentu (PBJT)

Hotel, restoran, kafe, dan sejumlah usaha hiburan termasuk sektor yang berkaitan dengan Pajak Barang dan Jasa Tertentu (PBJT). Pajak tersebut pada dasarnya dipungut dari konsumen melalui transaksi barang atau jasa tertentu dan kemudian disetorkan kepada pemerintah daerah sesuai ketentuan yang berlaku.

Karena transaksi pada sektor hospitality berlangsung dalam jumlah yang relatif tinggi dan terjadi setiap hari, pengawasan terhadap omzet menjadi salah satu aspek penting dalam optimalisasi penerimaan pajak daerah.

Tanpa dukungan sistem pencatatan atau pemantauan transaksi secara digital, pemerintah daerah dapat menghadapi keterbatasan dalam memverifikasi kesesuaian antara transaksi sebenarnya dengan omzet yang dilaporkan oleh pelaku usaha.

Penerapan tapping box membuat aktivitas transaksi menjadi lebih mudah dipantau karena data yang tercatat pada sistem kasir dapat diteruskan kepada pemerintah daerah secara elektronik.

Dengan demikian, pelaku usaha menjadi lebih sulit untuk melaporkan omzet yang lebih rendah dari kondisi sebenarnya hanya untuk mengurangi kewajiban pajak daerah. Pemerintah daerah dapat melakukan pencocokan antara data transaksi yang terekam dengan laporan pajak yang disampaikan oleh pelaku usaha.

Namun, penerapan tapping box pada dasarnya bukan berarti seluruh transaksi usaha langsung dianggap sebagai pelanggaran. Sistem tersebut lebih berfungsi sebagai alat pengawasan dan validasi data untuk membantu pemerintah daerah memastikan kewajiban pajak telah dipenuhi berdasarkan kondisi transaksi yang sebenarnya.

Dampak Tapping Box bagi Pelaku Usaha

Bagi pelaku usaha hospitality, kondisi ini semakin menegaskan pentingnya memiliki sistem pencatatan transaksi dan administrasi perpajakan yang rapi. Ketika data transaksi, pembukuan, dan pelaporan pajak konsisten, risiko munculnya perbedaan data saat dilakukan pengawasan juga dapat diminimalkan.

Pada akhirnya, digitalisasi pengawasan melalui tapping box menunjukkan bahwa pemerintah daerah semakin mengandalkan data transaksi aktual dalam mengawasi kepatuhan pajak. Pelaku usaha pun perlu memastikan seluruh transaksi tercatat dengan benar dan kewajiban pajak daerah dipenuhi sesuai ketentuan yang berlaku.

Pertanyaan yang Sering Diajukan

Apa itu tapping box?

Perangkat elektronik yang terhubung dengan sistem kasir atau Point of Sale (POS) milik pelaku usaha dan merekam informasi transaksi.

Bagaimana cara kerjanya?

Perangkat mengambil data transaksi yang dikirim dari komputer kasir ke printer struk, lalu meneruskannya secara otomatis ke pemerintah daerah.

Apakah semua transaksi otomatis dianggap pelanggaran?

Tidak. Sistem ini lebih berfungsi sebagai alat pengawasan dan validasi dibandingkan dengan laporan omzet.

Butuh Bantuan Pajak Daerah dan Administrasi Usaha?

Pencatatan transaksi dan administrasi perpajakan yang rapi penting bagi pelaku usaha hospitality. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Wajib Pajak Kini Bisa Langsung Diperiksa DJP, Ini Kriterianya

Jakarta, Wellner Consulting — Artikel ini membahas kapan wajib pajak langsung diperiksa DJP menurut SE-8/PJ/2026. Sebelum melakukan pemeriksaan pajak, pada umumnya Direktorat Jenderal Pajak (DJP) terlebih dahulu melakukan penelitian terhadap kepatuhan dan data perpajakan Wajib Pajak. Apabila dari proses tersebut ditemukan indikasi ketidakpatuhan atau adanya potensi kekurangan pembayaran pajak, DJP dapat menindaklanjutinya melalui mekanisme pengawasan, termasuk penerbitan SP2DK.

Wajib Pajak Langsung Diperiksa DJP: Dasar Ketentuan

Namun, ketentuan terbaru melalui Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 memberikan ruang bagi DJP untuk melakukan pemeriksaan terhadap kategori Wajib Pajak tertentu tanpa harus melalui tahapan penelitian komprehensif terlebih dahulu.

Ketentuan ini terutama berlaku bagi Wajib Pajak yang dinilai memiliki karakteristik atau kondisi tertentu sehingga pemeriksaan dapat dilakukan secara langsung berdasarkan dasar dan pertimbangan yang telah ditetapkan.

Kategori Wajib Pajak yang Dapat Langsung Diperiksa

Salah satu kategori yang dapat langsung menjadi objek pemeriksaan adalah kontraktor minyak dan gas bumi (migas). Pemeriksaan terhadap kelompok ini dapat dilakukan dalam koordinasi Satgas Bersama yang melibatkan DJP, Badan Pengawasan Keuangan dan Pembangunan (BPKP), serta Satuan Kerja Khusus Pelaksana Kegiatan Usaha Hulu Minyak dan Gas Bumi (SKK Migas).

Selain itu, Wajib Pajak yang menjadi objek joint audit juga dapat diperiksa tanpa melalui penelitian komprehensif sebelumnya. Joint audit dapat dilakukan melalui mekanisme pemeriksaan bersama antarinstansi maupun bersama otoritas pajak negara mitra sesuai dengan ketentuan yang berlaku.

Pemeriksaan juga dapat dilakukan terhadap Wajib Pajak yang menjadi tindak lanjut rekomendasi auditor. Kondisi ini dapat terjadi apabila terdapat rekomendasi resmi dari hasil audit lembaga pengawas internal maupun eksternal, termasuk BPK atau BPKP.

Kategori berikutnya adalah Wajib Pajak dalam grup usaha yang memiliki indikasi risiko tertentu, khususnya berkaitan dengan transaksi afiliasi, transfer pricing, maupun dugaan profit shifting. Karakteristik transaksi dalam grup usaha dapat menjadi dasar bagi DJP untuk melakukan pemeriksaan lebih lanjut.

DJP juga dapat melakukan pemeriksaan terhadap Wajib Pajak yang memiliki data konkret dengan jangka waktu penetapan pajak yang mendekati daluwarsa, termasuk ketika batas waktu penetapan kurang dari 90 hari. Kondisi tersebut membuat pemeriksaan perlu segera dilakukan agar hak negara dalam melakukan penetapan pajak tidak terlewat.

Selain itu, terdapat kategori Wajib Pajak strategis yang memerlukan penilaian lebih lanjut berdasarkan intelijen perpajakan, permintaan data dari pihak ketiga, pertukaran informasi, maupun pembahasan dengan unit internal DJP.

Pemeriksaan juga dapat dilakukan berdasarkan pertimbangan khusus Direktur Jenderal Pajak. Dalam kondisi tersebut, pemeriksaan didasarkan pada pertimbangan yang dituangkan melalui nota dinas sesuai dengan mekanisme internal DJP.

Persiapan Perusahaan Menghadapi Pemeriksaan Langsung

Dengan adanya kemungkinan pemeriksaan langsung tersebut, perusahaan perlu memahami terlebih dahulu alasan atau kategori yang menjadi dasar pemeriksaan. Identifikasi ini penting agar dokumen, data, dan argumentasi yang disiapkan dapat disesuaikan dengan fokus pemeriksaan.

Apabila pemeriksaan berkaitan dengan data konkret atau batas waktu daluwarsa yang kurang dari 90 hari, perusahaan perlu segera mengidentifikasi transaksi yang menjadi dasar pemeriksaan serta menyiapkan bukti pendukung yang relevan. Fokus utama sebaiknya diarahkan pada data konkret yang menjadi dasar pemeriksaan.

Untuk pemeriksaan yang berkaitan dengan joint audit atau kontraktor KKKS migas, perusahaan perlu memastikan konsistensi data keuangan dan perpajakan yang disampaikan kepada DJP maupun instansi lain yang terlibat, termasuk Bea Cukai, SKK Migas, dan pihak terkait lainnya.

Sementara itu, apabila pemeriksaan berkaitan dengan lokasi atau cabang perusahaan, koordinasi dengan kantor pusat menjadi penting. Dokumen perpajakan, termasuk Transfer Pricing Documentation (TP Doc), perlu dipastikan konsisten agar data dan argumentasi antara kantor pusat dan cabang tidak saling bertentangan.

Untuk pemeriksaan berdasarkan instruksi Direktur Jenderal Pajak atau kegiatan khusus, perusahaan perlu menyiapkan analisis serta dokumentasi internal yang menjelaskan kondisi dan risiko bisnis. Hal ini penting karena pemeriksaan dapat mempertimbangkan analisis makro, informasi pihak ketiga, maupun data lain yang dimiliki DJP.

Wajib Pajak Langsung Diperiksa DJP: Siapkan Administrasi Sejak Awal

Kemungkinan pemeriksaan langsung membuat perusahaan perlu memiliki kesiapan administrasi perpajakan sebelum pemeriksaan terjadi. Kelengkapan pembukuan, konsistensi data, dokumentasi transaksi, serta kemampuan menjelaskan setiap transaksi menjadi bagian penting dalam menghadapi proses pemeriksaan.

Karena itu, Wajib Pajak sebaiknya tidak hanya mempersiapkan dokumen setelah menerima surat pemeriksaan. Evaluasi kepatuhan dan dokumentasi perpajakan secara berkala dapat membantu perusahaan mengidentifikasi potensi risiko lebih awal dan menyiapkan strategi yang sesuai apabila pemeriksaan dilakukan oleh DJP.

Pertanyaan yang Sering Diajukan

Apakah pemeriksaan pajak selalu didahului penelitian?

Pada umumnya DJP melakukan penelitian kepatuhan dan data terlebih dahulu. Namun SE-8/PJ/2026 memberi ruang pemeriksaan langsung untuk kategori Wajib Pajak tertentu.

Kategori apa saja yang dapat langsung diperiksa?

Antara lain kontraktor migas, objek joint audit, tindak lanjut rekomendasi auditor, grup usaha dengan indikasi risiko transaksi afiliasi atau transfer pricing, data konkret dengan batas penetapan kurang dari 90 hari, Wajib Pajak strategis, serta pertimbangan khusus Direktur Jenderal Pajak.

Apa yang perlu disiapkan perusahaan?

Kelengkapan pembukuan, konsistensi data, dan dokumentasi transaksi, serta evaluasi kepatuhan berkala agar tidak baru menyiapkan dokumen setelah menerima surat pemeriksaan.

Butuh Pendampingan Pemeriksaan Pajak?

Kesiapan administrasi perpajakan sebelum pemeriksaan terjadi membantu perusahaan menjelaskan kondisi sebenarnya. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

SP3 P2DK Terbit, Tanda Pengawasan Pajak Telah Selesai

sp3 p2dk

Jakarta, Wellner Consulting — Berikut penjelasan SP3 P2DK: kapan terbit dan apa artinya bagi Wajib Pajak. Proses pengawasan perpajakan melalui P2DK tidak selalu berujung pada pemeriksaan pajak. Apabila setelah dilakukan klarifikasi dan penelitian tidak ditemukan indikasi ketidakpatuhan, proses P2DK dapat dinyatakan selesai melalui penerbitan Surat Pemberitahuan Perkembangan Pelaksanaan (SP3) P2DK.

Penerbitan SP3 P2DK menjadi tanda bahwa rangkaian pengawasan terhadap data atau informasi yang sebelumnya perlu diklarifikasi telah diselesaikan oleh Direktorat Jenderal Pajak (DJP).

Kapan SP3 P2DK Diterbitkan?

Account Representative (AR) pada Kantor Pelayanan Pajak (KPP) wajib menerbitkan SP3 P2DK apabila hasil pelaksanaan P2DK menunjukkan kondisi tertentu.

SP3 P2DK dapat diterbitkan apabila penelitian yang dilakukan DJP tidak menemukan indikasi ketidakpatuhan dari data yang sebelumnya menjadi dasar pengawasan. Dengan demikian, tidak terdapat temuan yang perlu ditindaklanjuti lebih lanjut.

SP3 P2DK juga dapat diterbitkan apabila Wajib Pajak telah memberikan klarifikasi yang sesuai dengan kondisi sebenarnya. Penjelasan tersebut perlu didukung oleh bukti atau dokumen yang valid sehingga dapat menjelaskan data yang sebelumnya dipertanyakan oleh DJP.

Selain itu, apabila Wajib Pajak mengakui adanya ketidaksesuaian dan telah melakukan pembetulan SPT sesuai dengan Berita Acara Pelaksanaan P2DK (BAP2DK), proses pengawasan juga dapat diakhiri dengan penerbitan SP3 P2DK.

Bagaimana SP3 P2DK Disampaikan?

Setelah diterbitkan, SP3 P2DK dapat disampaikan kepada Wajib Pajak melalui beberapa saluran. Salah satunya melalui akun Coretax DJP milik Wajib Pajak.

Selain melalui Coretax, SP3 P2DK dapat dikirimkan melalui email Wajib Pajak yang terdaftar dalam sistem administrasi perpajakan. Dokumen tersebut juga dapat disampaikan secara fisik melalui jasa pos, ekspedisi, atau kurir.

Dalam kondisi tertentu, SP3 P2DK juga dapat diserahkan secara langsung oleh petugas pajak kepada Wajib Pajak atau pihak yang mewakilinya.

Apa Artinya SP3 P2DK bagi Wajib Pajak?

Bagi Wajib Pajak, penerbitan SP3 P2DK menunjukkan bahwa proses pengawasan yang dilakukan berdasarkan P2DK telah selesai. Artinya, setelah klarifikasi dan penelitian dilakukan, DJP tidak menemukan kondisi yang memerlukan tindak lanjut lebih lanjut dalam proses pengawasan tersebut.

Meski demikian, Wajib Pajak tetap perlu menyimpan SP3 P2DK beserta dokumen dan bukti pendukung yang digunakan selama proses klarifikasi. Dokumen tersebut dapat menjadi bagian dari arsip administrasi perpajakan dan membantu memastikan riwayat penyelesaian proses pengawasan terdokumentasi dengan baik.

Karena itu, apabila menerima SP2DK atau P2DK, Wajib Pajak sebaiknya tidak mengabaikannya. Klarifikasi yang disampaikan secara tepat, didukung data yang valid, serta sesuai dengan kondisi sebenarnya dapat membantu proses pengawasan berjalan lebih jelas hingga akhirnya dapat diselesaikan melalui penerbitan SP3 P2DK.

Pertanyaan yang Sering Diajukan

Apa itu SP3 P2DK?

Surat Pemberitahuan Perkembangan Pelaksanaan (SP3) P2DK adalah surat yang menandai proses pengawasan P2DK telah dinyatakan selesai oleh DJP.

Kapan SP3 P2DK diterbitkan?

Antara lain bila penelitian DJP tidak menemukan indikasi ketidakpatuhan, klarifikasi Wajib Pajak sesuai kondisi sebenarnya dan didukung bukti, atau Wajib Pajak telah melakukan pembetulan SPT sesuai BAP2DK.

Bagaimana SP3 P2DK disampaikan kepada Wajib Pajak?

Melalui akun Coretax, email terdaftar, pengiriman fisik lewat pos, ekspedisi, atau kurir, atau diserahkan langsung oleh petugas pajak.

Butuh Pendampingan SP2DK dan P2DK?

Jika Anda menerima SP2DK atau P2DK dan ingin klarifikasi disiapkan dengan data yang valid, tim kami dapat mendampingi. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Editor: Mohammad Dody Alfayadh

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Reviewer: Dinda Maulia Dewanti

Categories
Pajak

PER-8/PJ/2026 Ubah Aturan Kode Billing dan Pemindahbukuan Pajak

Jakarta, Wellner Consulting — Artikel ini membahas masa berlaku kode billing dan perubahan lain dalam PER-8/PJ/2026. Direktorat Jenderal Pajak (DJP) menerbitkan PER-8/PJ/2026 yang membawa sejumlah penyesuaian dalam ketentuan pembayaran dan penyetoran pajak. Aturan ini mulai berlaku pada 28 Juli 2026 dan mengatur beberapa aspek penting, mulai dari masa berlaku kode billing, pembatalan kode billing, hingga ketentuan pemindahbukuan pembayaran pajak.

Perubahan tersebut perlu diperhatikan oleh Wajib Pajak karena berkaitan langsung dengan proses pembayaran dan administrasi perpajakan melalui sistem DJP.

Masa Berlaku Kode Billing Diperpanjang

Salah satu perubahan dalam PER-8/PJ/2026 adalah penyesuaian masa berlaku kode billing. Sebelumnya, kode billing hanya dapat digunakan dalam jangka waktu 7 hari sejak diterbitkan.

Melalui ketentuan terbaru, masa berlaku kode billing diperpanjang menjadi 14 hari. Sehingga, Wajib Pajak memiliki waktu yang lebih panjang untuk menyelesaikan pembayaran menggunakan kode billing yang telah dibuat.

Perpanjangan masa berlaku ini dapat memberikan fleksibilitas bagi Wajib Pajak dalam mengatur waktu pembayaran pajak, tetapi kode billing tetap perlu digunakan sebelum masa berlakunya berakhir.

Pembatalan Kode Billing di Coretax

PER-8/PJ/2026 juga menghadirkan ketentuan mengenai pembatalan kode billing melalui Coretax DJP.

Wajib Pajak kini dapat membatalkan kode billing yang belum digunakan untuk melakukan pembayaran dan masih belum melewati masa berlaku. Fitur ini dapat membantu menghindari penggunaan kode billing yang sudah tidak sesuai dengan kebutuhan atau terdapat kesalahan dalam pembuatannya.

Dengan adanya fitur tersebut, Wajib Pajak dapat melakukan pengelolaan kode billing secara lebih fleksibel melalui sistem Coretax.

Pembayaran yang Tidak Dapat Dipindahbukukan

Aturan terbaru juga mengatur mekanisme apabila pembayaran atau penyetoran pajak tidak dapat dilakukan melalui pemindahbukuan.

Dalam kondisi tersebut, pembayaran dapat diajukan melalui permohonan pengembalian kelebihan pembayaran pajak yang seharusnya tidak terutang. Permohonan tersebut dapat diajukan oleh Wajib Pajak maupun dilakukan secara jabatan oleh DJP sesuai ketentuan yang berlaku.

Hal ini menjadi penting untuk diperhatikan agar Wajib Pajak tidak salah menentukan langkah ketika menemukan pembayaran pajak yang tidak dapat dipindahbukukan ke kewajiban pajak lainnya.

Cakupan Pemindahbukuan Pembayaran Pajak

PER-8/PJ/2026 juga mengatur cakupan pembayaran pajak yang dapat dilakukan pemindahbukuan. Beberapa di antaranya adalah pembayaran yang berkaitan dengan SPT Masa dan SPT Tahunan, termasuk pembetulannya.

Selain itu, pemindahbukuan dapat dilakukan atas pembayaran yang berkaitan dengan SPT Masa Bea Meterai, serta pembayaran berdasarkan surat ketetapan pajak, surat keputusan, atau putusan yang menyebabkan bertambahnya jumlah pajak terutang.

Pembayaran pajak tertentu lainnya juga termasuk dalam cakupan pemindahbukuan, seperti PPh atas pengalihan hak atas tanah dan/atau bangunan atau perjanjian pengikatan jual beli (PPJB) serta penyetoran di muka Bea Meterai.

Selain jenis pembayaran tersebut, deposit pajak juga termasuk dalam pembayaran yang dapat dipindahbukukan sesuai ketentuan yang berlaku.

Yang Perlu Diperhatikan: Masa Berlaku Kode Billing dan Pemindahbukuan

Berlakunya PER-8/PJ/2026 membuat Wajib Pajak perlu kembali memperhatikan proses pembayaran dan penyetoran pajak, terutama terkait masa berlaku kode billing, pembatalan kode billing, serta pemindahbukuan.

Kesalahan dalam administrasi pembayaran pajak dapat menimbulkan kendala, terutama apabila pembayaran sudah dilakukan tetapi tidak dapat dialokasikan ke kewajiban pajak yang seharusnya.

Pertanyaan yang Sering Diajukan

Berapa masa berlaku kode billing sekarang?

14 hari, sebelumnya 7 hari sejak diterbitkan. Kode billing tetap perlu digunakan sebelum masa berlakunya berakhir.

Apakah kode billing dapat dibatalkan?

Ya, melalui Coretax DJP, selama kode billing belum digunakan untuk pembayaran dan masih belum melewati masa berlaku.

Sejak kapan PER-8/PJ/2026 berlaku?

Mulai 28 Juli 2026.

Butuh Bantuan Administrasi Pembayaran Pajak?

Kesalahan administrasi pembayaran dapat menimbulkan kendala bila pembayaran tidak dapat dialokasikan ke kewajiban yang seharusnya. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

48% UMKM Batasi QRIS karena Pajak, Benarkah Transaksi Digital Dipantau?

Jakarta, Wellner Consulting — Artikel ini membahas QRIS dan pajak UMKM serta kekhawatiran yang beredar. Penggunaan pembayaran digital di kalangan pelaku UMKM masih menghadapi tantangan. Berdasarkan survei terbaru Bank Dunia, sebanyak 48% pelaku UMKM yang mengikuti survei mengaku membatasi penggunaan pembayaran elektronik atau QR code karena alasan yang berkaitan dengan pajak.

Kondisi tersebut turut tercermin dari masih rendahnya penggunaan pembayaran digital. Dalam survei yang sama, hanya sekitar 14% pelaku UMKM yang menerima pembayaran melalui transfer bank, sedangkan penggunaan QR code atau dompet digital tercatat sekitar 4%.

Temuan ini menunjukkan bahwa sebagian pelaku UMKM masih memiliki kekhawatiran bahwa penggunaan pembayaran digital dapat membuat aktivitas usaha lebih mudah diketahui oleh otoritas pajak.

QRIS dan Pajak UMKM: Mengapa Dikaitkan?

Salah satu alasan QRIS sering dikaitkan dengan pajak adalah karena transaksi digital meninggalkan jejak elektronik. Berbeda dengan pembayaran tunai yang tidak selalu memiliki rekam transaksi digital secara langsung, pembayaran melalui QRIS atau transfer bank menghasilkan catatan transaksi yang dapat menjadi bagian dari informasi keuangan.

Data transaksi tersebut pada kondisi tertentu dapat membantu otoritas melakukan pencocokan antara aktivitas ekonomi dengan informasi yang dilaporkan dalam administrasi perpajakan.

QRIS dan Pajak UMKM: Bukan Objek Pajak

Namun, perlu dipahami bahwa penggunaan QRIS tidak otomatis membuat seluruh transaksi menjadi objek pajak.

Memiliki QRIS juga tidak berarti setiap transaksi yang masuk melalui QRIS akan langsung dikenakan pajak. Kewajiban perpajakan tetap bergantung pada kondisi masing-masing Wajib Pajak, termasuk jenis Wajib Pajak, jenis penghasilan atau kegiatan usaha, besaran omzet, status Pengusaha Kena Pajak (PKP), serta ketentuan perpajakan yang berlaku.

Dengan demikian, QRIS pada dasarnya merupakan sarana pembayaran. Yang menjadi dasar pengenaan pajak bukan semata-mata metode pembayaran yang digunakan, melainkan karakteristik penghasilan dan ketentuan perpajakan yang berlaku bagi Wajib Pajak.

Pengawasan Pajak Tidak Hanya dari QRIS

Pelaku UMKM juga perlu memahami bahwa pengawasan perpajakan tidak hanya bergantung pada data transaksi QRIS.

Sesuai kewenangan dan ketentuan yang berlaku, Direktorat Jenderal Pajak (DJP) dapat memperoleh informasi dari berbagai sumber dan melakukan pencocokan data untuk menguji kepatuhan perpajakan. Sumber informasi tersebut dapat mencakup data rekening bank, bukti potong, faktur pajak, data transaksi, data usaha, informasi dari pihak ketiga, serta sumber informasi lainnya.

Artinya, menghindari QRIS bukan berarti aktivitas usaha menjadi tidak terlacak. Penggunaan pembayaran tunai sekalipun tidak serta-merta menghilangkan kewajiban pencatatan dan pelaporan pajak.

Kekhawatiran bahwa penggunaan QRIS secara otomatis membuat UMKM dikenakan pajak perlu diluruskan. QRIS bukan objek pajak dan bukan pula penentu seseorang dikenakan pajak atau tidak.

Kewajiban pajak tetap ditentukan berdasarkan ketentuan perpajakan yang berlaku. Karena itu, pelaku UMKM sebaiknya tidak menghindari pembayaran digital hanya karena khawatir transaksi akan terlihat oleh otoritas pajak.

Manfaat Pencatatan Transaksi bagi UMKM

Justru, pencatatan transaksi yang rapi dan transparan dapat membantu pelaku usaha mengetahui kondisi keuangan secara lebih akurat. Dengan administrasi yang baik, pelaku UMKM juga dapat lebih mudah menentukan omzet, menghitung kewajiban pajak, serta menyiapkan dokumen apabila sewaktu-waktu diperlukan untuk keperluan administrasi perpajakan.

Pada akhirnya, yang perlu diperhatikan bukan apakah pembayaran dilakukan melalui QRIS atau tunai, tetapi apakah transaksi dan kewajiban perpajakan telah dicatat serta dilaporkan sesuai dengan kondisi sebenarnya.

Pertanyaan yang Sering Diajukan

Apakah QRIS merupakan objek pajak?

Bukan. QRIS pada dasarnya merupakan sarana pembayaran, dan bukan penentu seseorang dikenakan pajak.

Apakah menghindari QRIS membuat usaha tidak terlacak?

Tidak. DJP dapat memperoleh informasi dari berbagai sumber, dan penggunaan pembayaran tunai pun tidak menghilangkan kewajiban pencatatan dan pelaporan.

Apa yang sebaiknya dilakukan pelaku UMKM?

Memastikan transaksi dan kewajiban perpajakan telah dicatat serta dilaporkan dengan benar, apa pun metode pembayarannya.

Butuh Bantuan Pajak dan Pembukuan UMKM?

Pencatatan transaksi yang rapi membantu Anda mengetahui kondisi keuangan usaha secara lebih akurat. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Kesuksesan RM Sederhana Tembus Pasar Australia

Jakarta, Wellner Consulting — Artikel ini membahas ekspansi RM Sederhana ke Australia dan pelajarannya bagi pelaku usaha. Rumah Makan (RM) Sederhana tengah menjadi sorotan setelah membuka cabang pertamanya di Melbourne, Australia. Pada hari awal pembukaan, restoran tersebut langsung dipadati pengunjung hingga terjadi antrean panjang dan sejumlah menu bahkan dilaporkan habis.

Antusiasme tersebut menunjukkan bahwa keberhasilan ekspansi RM Sederhana ke Australia bukan semata-mata karena makanan Padang sedang populer. Di balik pembukaan cabang di Melbourne, terdapat strategi bisnis dan proses panjang yang telah dibangun selama lebih dari lima dekade.

Sejarah RM Sederhana

RM Sederhana didirikan oleh H. Bustamam pada 1972 di kawasan Pasar Benhil, Jakarta. Pada awal berdiri, rumah makan ini menyasar pekerja, pedagang, dan masyarakat di sekitar lokasi usaha. Seiring berjalannya waktu, Sederhana mengembangkan sistem operasional yang lebih terstandarisasi sehingga bisnis dapat berkembang secara lebih konsisten.

Perkembangan bisnis Sederhana semakin pesat sejak era 1990-an hingga 2000-an. Dari yang awalnya hanya berupa satu rumah makan, Sederhana kemudian berkembang menjadi jaringan restoran dengan ratusan cabang di Indonesia dan memperluas bisnisnya ke pasar internasional.

Ekspansi tersebut kemudian berlanjut ke Malaysia dan Singapura. Pada 2026, RM Sederhana kembali memperluas jangkauannya dengan membuka cabang pertama di Melbourne, Australia. Kehadiran restoran tersebut langsung menarik perhatian karena tingginya antusiasme masyarakat pada awal pembukaan.

Alasan Ekspansi RM Sederhana ke Australia

Keputusan untuk memasuki pasar Australia juga dapat dilihat sebagai langkah bisnis yang mempertimbangkan potensi pasar. Besarnya komunitas diaspora Indonesia, daya beli masyarakat yang relatif tinggi, serta perkembangan minat terhadap kuliner Asia menjadi sejumlah peluang yang dapat dimanfaatkan. Selain itu, jumlah restoran Indonesia di Australia masih relatif terbatas dibandingkan dengan beberapa kuliner Asia lainnya.

Kondisi tersebut menjadi semakin menarik karena RM Sederhana telah memiliki modal berupa reputasi dan pengalaman bisnis yang panjang. Dengan merek yang sudah dikenal dan sistem usaha yang telah dikembangkan selama puluhan tahun, perusahaan tidak perlu membangun kepercayaan pelanggan dari awal ketika memasuki pasar baru.

Pelajaran dari Ekspansi RM Sederhana ke Australia

Kesuksesan RM Sederhana memperlihatkan bahwa bisnis kuliner tidak cukup hanya mengandalkan produk yang enak. Konsistensi menjadi salah satu faktor penting agar kualitas produk dapat dipertahankan meskipun bisnis telah memiliki banyak cabang.

RM Sederhana juga mempertahankan karakteristik cita rasa Minang sekaligus menjaga standar operasional agar pengalaman pelanggan tetap relatif konsisten di berbagai lokasi. Di sisi lain, kekuatan merek yang dibangun dalam waktu panjang turut menjadi aset penting ketika perusahaan melakukan ekspansi.

Pemilihan lokasi juga menjadi bagian penting dalam strategi pengembangan bisnis. Membuka cabang di wilayah dengan potensi pasar yang sesuai dapat meningkatkan peluang bisnis untuk memperoleh pelanggan baru sekaligus memperkuat keberadaan merek di pasar tersebut.

Selain itu, ekspansi yang dilakukan secara bertahap menunjukkan pentingnya kesiapan sistem sebelum bisnis diperluas. Pertumbuhan bisnis tanpa sistem yang kuat justru dapat meningkatkan risiko ketidakkonsistenan kualitas, kesalahan operasional, hingga kesulitan dalam mengendalikan biaya.

Kisah RM Sederhana memberikan pelajaran bahwa keberhasilan ekspansi tidak hanya ditentukan oleh popularitas produk. Bisnis perlu memiliki sistem yang dapat dikembangkan, standar operasional yang jelas, pengelolaan keuangan yang baik, serta merek yang memiliki kepercayaan pelanggan.

Selama lebih dari lima dekade, Sederhana tidak hanya menjual nasi Padang, tetapi juga membangun reputasi dan loyalitas pelanggan. Ketika kepercayaan tersebut sudah terbentuk, ekspansi ke pasar baru, termasuk pasar internasional, dapat dilakukan dengan fondasi yang lebih kuat.

Bagi pelaku UMKM dan bisnis kuliner, hal ini menjadi pengingat bahwa membangun bisnis bukan hanya tentang mengejar omzet. Kesiapan sistem, konsistensi kualitas, pengelolaan keuangan, strategi ekspansi, dan kekuatan merek merupakan bagian penting yang perlu dipersiapkan sejak awal agar bisnis dapat bertahan sekaligus berkembang dalam jangka panjang.

Pertanyaan yang Sering Diajukan

Di mana cabang pertama RM Sederhana di Australia?

Di Melbourne, Australia, dibuka pada 2026.

Kapan dan oleh siapa RM Sederhana didirikan?

Didirikan oleh H. Bustamam pada 1972 di kawasan Pasar Benhil, Jakarta.

Apa pelajaran bagi pelaku UMKM kuliner?

Keberhasilan ekspansi tidak hanya ditentukan popularitas produk, tetapi juga konsistensi, kesiapan sistem, dan ekspansi yang dilakukan secara bertahap.

Butuh Bantuan Menyiapkan Sistem Bisnis dan Pajak?

Kesiapan sistem dan administrasi menjadi fondasi sebelum bisnis diperluas. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

DJP Masih Kejar 15,27 Juta SPT Tahunan Hingga Akhir 2026

Jakarta, Wellner Consulting — Artikel ini membahas SPT Tahunan 2025 yang masih dikejar DJP hingga akhir 2026. Direktorat Jenderal Pajak (DJP) masih mengejar target penerimaan 15,27 juta SPT Tahunan Tahun Pajak 2025 hingga akhir 2026, meskipun batas waktu pelaporan SPT telah berakhir. Hingga saat ini, DJP telah menerima sekitar 13,94 juta SPT atau 91,2% dari target.

Saluran Pelaporan SPT Tahunan 2025

Dari jumlah tersebut, sekitar 13,90 juta SPT telah dilaporkan melalui Coretax DJP, sedangkan sisanya disampaikan melalui Coretax Form, M-Pajak, formulir kertas, maupun Penyedia Jasa Aplikasi Perpajakan (PJAP).

Pada dasarnya, Wajib Pajak yang masih memiliki kewajiban perpajakan perlu memastikan kewajiban pelaporan SPT Tahunannya telah dipenuhi. Kewajiban tersebut antara lain berlaku bagi seseorang yang memiliki NPWP dan masih berstatus sebagai Wajib Pajak aktif, memperoleh penghasilan dalam satu tahun pajak, atau menjalankan kegiatan usaha maupun pekerjaan bebas.

Artinya, kepemilikan NPWP saja tidak cukup untuk menentukan kewajiban pelaporan. Kondisi dan status perpajakan Wajib Pajak juga perlu diperhatikan untuk memastikan apakah terdapat kewajiban menyampaikan SPT Tahunan.

Dokumen untuk Lapor SPT Tahunan 2025

Sedangkan dokumen yang dibutuhkan dalam pelaporan SPT dapat berbeda tergantung jenis Wajib Pajak dan sumber penghasilannya.

Bagi Wajib Pajak Orang Pribadi yang berstatus karyawan, dokumen yang umumnya perlu disiapkan meliputi bukti potong A1 atau A2, daftar harta, daftar utang, serta data keluarga.

Sementara itu, Wajib Pajak Orang Pribadi yang menjalankan usaha atau pekerjaan bebas, seperti pengusaha dan freelancer, perlu menyiapkan bukti potong, laporan laba rugi, neraca apabila tersedia, rekapitulasi omzet dan biaya, serta daftar harta dan utang.

Untuk Wajib Pajak Badan, seperti PT, CV, maupun yayasan, dokumen yang perlu dipersiapkan umumnya lebih kompleks, antara lain laporan keuangan, SPT Masa, bukti potong, bukti pembayaran pajak, daftar aset, serta dokumen pendukung perusahaan lainnya.

Kelengkapan dokumen menjadi penting agar data yang disampaikan dalam SPT dapat sesuai dengan kondisi perpajakan sebenarnya dan mengurangi risiko kesalahan dalam pelaporan.

Risiko Tidak Melapor SPT Tahunan 2025

Wajib Pajak yang tidak memenuhi kewajiban pelaporan SPT dapat menghadapi sejumlah konsekuensi perpajakan. Risiko tersebut dapat berupa sanksi administrasi, surat teguran atau imbauan dari DJP, hingga masuk dalam proses analisis dan pengawasan kepatuhan.

Apabila DJP menemukan adanya data yang perlu diklarifikasi, Wajib Pajak juga berpotensi menerima Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK). Dalam kondisi tertentu, proses pengawasan dapat dilanjutkan ke tahap pemeriksaan apabila ditemukan indikasi ketidaksesuaian yang memerlukan pemeriksaan lebih lanjut.

Bahkan, apabila terdapat unsur pelanggaran yang memenuhi ketentuan dalam Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), Wajib Pajak dapat menghadapi risiko sanksi pidana sesuai dengan ketentuan yang berlaku.

Meskipun batas waktu pelaporan SPT Tahunan telah berakhir, Wajib Pajak yang belum menyampaikan SPT sebaiknya segera memenuhi kewajiban pelaporannya. Selain menghindari risiko sanksi, pelaporan yang tepat waktu dan sesuai kondisi sebenarnya juga membantu menjaga kepatuhan serta mengurangi potensi permasalahan perpajakan di kemudian hari.

Pertanyaan yang Sering Diajukan

Berapa target SPT Tahunan 2025 yang dikejar DJP?

DJP mengejar target penerimaan 15,27 juta SPT Tahunan Tahun Pajak 2025 hingga akhir 2026, dengan sekitar 13,90 juta SPT dilaporkan melalui Coretax DJP.

Dokumen apa yang disiapkan karyawan?

Umumnya bukti potong A1 atau A2, daftar harta, daftar utang, serta data keluarga.

Apa risikonya jika tidak melapor SPT?

Sanksi administrasi, surat teguran, dan berpotensi menerima SP2DK apabila ada data yang perlu diklarifikasi.

Belum Lapor SPT Tahunan?

Segera penuhi kewajiban pelaporan agar risiko sanksi dapat dihindari. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

DJP Larang Rekam Pembahasan SP2DK Secara Daring

larangan rekam pembahasan sp2dk

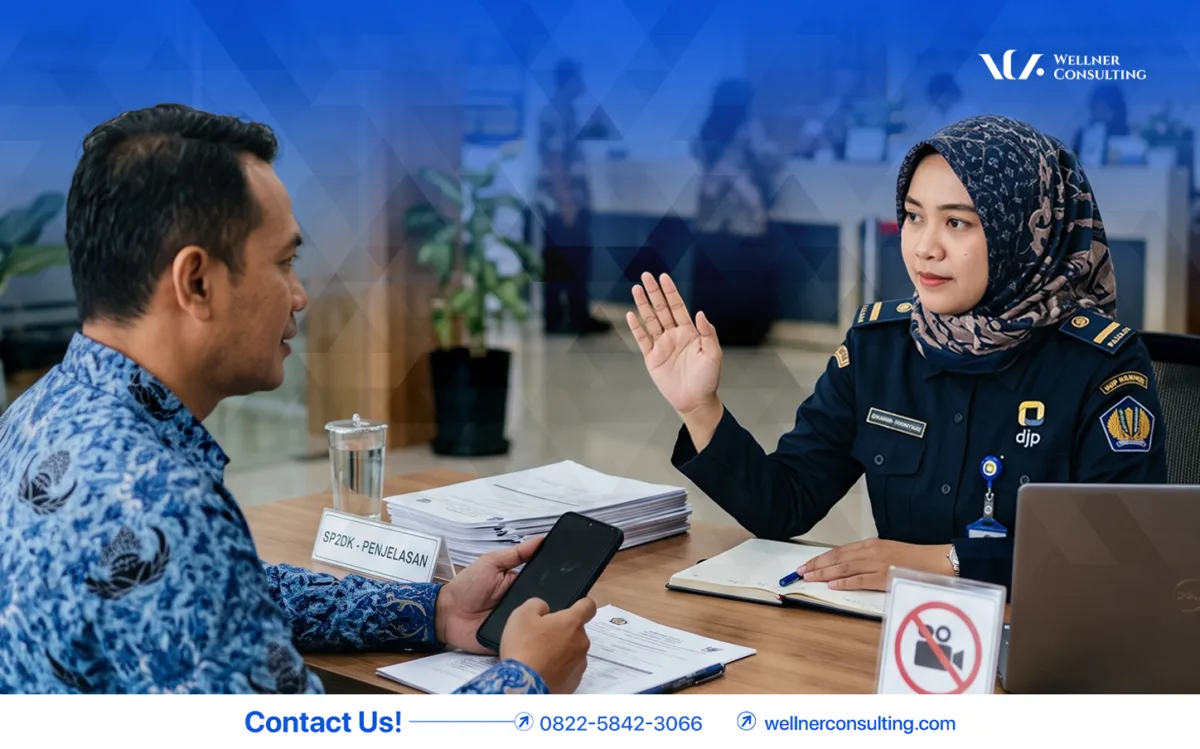
Jakarta, Wellner Consulting — Artikel ini membahas larangan rekam pembahasan SP2DK secara daring menurut SE-8/PJ/2026. Direktorat Jenderal Pajak (DJP) resmi mengatur tata cara pembahasan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) secara daring melalui Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026. Salah satu ketentuan penting dalam aturan tersebut adalah larangan bagi Wajib Pajak untuk merekam jalannya pembahasan SP2DK yang dilakukan melalui video conference.

Larangan Rekam Pembahasan SP2DK: Siapa yang Boleh Merekam?

Berdasarkan SE-8/PJ/2026, perekaman selama pembahasan SP2DK hanya dapat dilakukan oleh Kantor Pelayanan Pajak (KPP) sebagai bagian dari dokumentasi resmi. Wajib Pajak maupun pihak yang mewakilinya tidak diperkenankan melakukan perekaman secara mandiri.

Siapa yang Terkena Larangan Rekam Pembahasan SP2DK

Larangan tersebut berlaku bagi Wajib Pajak, wakil, kuasa, maupun pegawai perusahaan yang mengikuti pembahasan SP2DK secara daring. Mereka tidak diperbolehkan merekam jalannya video conference, menyimpan rekaman suara, gambar, maupun video dari proses pembahasan, serta menyebarluaskan rekaman tersebut melalui media sosial, platform digital, atau media publik lainnya. Selain itu, kegiatan siaran langsung (live streaming) selama pembahasan SP2DK juga tidak diperkenankan.

Ketentuan ini diterapkan untuk menjaga kerahasiaan informasi perpajakan serta memastikan proses klarifikasi antara DJP dan Wajib Pajak berlangsung sesuai prosedur yang berlaku.

Konsekuensi Jika Tetap Merekam

SE-8/PJ/2026 juga mengatur konsekuensi apabila Wajib Pajak tidak mematuhi ketentuan tersebut. Apabila peserta tetap melakukan perekaman saat pembahasan berlangsung, KPP berwenang menghentikan proses pembahasan SP2DK secara daring.

Selain itu, pihak yang merekam atau menyebarluaskan hasil rekaman tanpa hak juga berpotensi dikenai sanksi sesuai ketentuan peraturan perundang-undangan yang berlaku, terutama apabila tindakan tersebut melanggar ketentuan mengenai kerahasiaan data atau penggunaan informasi secara tidak sah.

Oleh karena itu, Wajib Pajak yang menerima undangan pembahasan SP2DK melalui video conference sebaiknya memahami seluruh tata tertib yang telah ditetapkan oleh DJP. Kepatuhan terhadap prosedur tersebut akan membantu proses klarifikasi berjalan lebih lancar sekaligus menghindari potensi penghentian pembahasan maupun risiko sanksi hukum.

Pertanyaan yang Sering Diajukan

Siapa yang boleh merekam pembahasan SP2DK secara daring?

Hanya Kantor Pelayanan Pajak (KPP), sebagai bagian dari dokumentasi resmi.

Siapa yang dilarang merekam?

Wajib Pajak, wakil, kuasa, maupun pegawai perusahaan yang mengikuti pembahasan SP2DK secara daring.

Apa konsekuensinya?

Pihak yang merekam atau menyebarluaskan hasil rekaman tanpa hak berpotensi dikenai sanksi sesuai ketentuan peraturan perundang-undangan yang berlaku.

Butuh Pendampingan Pembahasan SP2DK?

Pahami tata tertib pembahasan sebelum mengikuti video conference dengan KPP. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Jangan Biarkan NPWP Tetap Aktif Jika WP Dalam Kondisi Ini

menonaktifkan npwp

Jakarta, Wellner Consulting — Artikel ini membahas kapan dan bagaimana menonaktifkan NPWP lewat Coretax. Nomor Pokok Wajib Pajak (NPWP) tidak harus selalu aktif sepanjang hidup Wajib Pajak. Dalam kondisi tertentu, Direktorat Jenderal Pajak (DJP) memberikan kesempatan kepada Wajib Pajak untuk mengajukan penetapan sebagai Wajib Pajak Nonaktif, apabila sudah tidak lagi memenuhi persyaratan subjektif dan/atau objektif sesuai ketentuan perpajakan.

Siapa yang Dapat Menonaktifkan NPWP?

Status nonaktif ini dapat diajukan oleh Wajib Pajak yang memang sudah tidak memiliki kewajiban perpajakan, sehingga tidak perlu lagi menjalankan kewajiban administrasi perpajakan selama status tersebut berlaku.

Beberapa kondisi yang dapat menjadi dasar pengajuan penetapan Wajib Pajak Nonaktif antara lain ketika usaha telah berhenti beroperasi secara permanen, tidak lagi menjalankan pekerjaan bebas, atau sudah tidak memiliki penghasilan yang mengharuskan kepemilikan NPWP. Selain itu, NPWP Wajib Pajak yang telah meninggal dunia juga dapat dinonaktifkan atau dihapus oleh ahli waris apabila tidak terdapat harta warisan yang masih menjadi objek pajak.

Bagi Warga Negara Asing (WNA) yang telah meninggalkan Indonesia secara permanen dan tidak lagi memenuhi kriteria sebagai subjek pajak dalam negeri, permohonan penonaktifan maupun penghapusan NPWP juga dapat diajukan sesuai ketentuan yang berlaku.

Penetapan Wajib Pajak Nonaktif juga dapat diajukan oleh badan usaha yang telah dibubarkan, seperti Perseroan Terbatas (PT) yang telah menyelesaikan proses likuidasi, CV yang resmi dibubarkan, maupun yayasan dan koperasi yang telah menghentikan kegiatan usahanya serta menyelesaikan seluruh kewajiban perpajakan.

Selain itu, pelaku usaha maupun pekerja mandiri yang telah berhenti menjalankan kegiatan usaha secara permanen, seperti pemilik toko, restoran, maupun freelancer yang tidak lagi memperoleh penghasilan, juga dapat mengajukan perubahan status NPWP apabila sudah tidak memiliki kewajiban perpajakan.

Syarat Sebelum Menonaktifkan NPWP

Sebelum mengajukan permohonan, Wajib Pajak perlu memastikan bahwa seluruh SPT yang wajib disampaikan telah dilaporkan, tidak memiliki tunggakan pajak yang belum diselesaikan, serta telah memperbarui data usaha apabila kegiatan usaha telah berakhir. Dokumen pendukung sesuai alasan pengajuan, seperti surat pembubaran badan usaha, surat kematian, atau dokumen lain yang dipersyaratkan, juga perlu dipersiapkan.

Cara Menonaktifkan NPWP Melalui Coretax DJP

Permohonan penetapan Wajib Pajak Nonaktif dapat dilakukan secara online melalui Coretax DJP dengan langkah-langkah sebagai berikut:

  • Login ke akun Coretax DJP.
  • Masuk ke menu Portal Saya → Perubahan Status → Penetapan Wajib Pajak Nonaktif.
  • Lengkapi formulir permohonan dan unggah dokumen pendukung sesuai alasan pengajuan.
  • Baca pernyataan yang tersedia, kemudian centang sebagai bentuk persetujuan.
  • Klik Kirim untuk mengajukan permohonan.
  • Pantau status permohonan melalui menu Portal Saya → Kasus Saya. Apabila pada tab Alur Kasus muncul keterangan “Kasus sedang dalam proses. Tidak ada tindakan yang dapat dilakukan saat ini.”, berarti permohonan sedang diproses oleh DJP.

NPWP Nonaktif Berbeda dengan Penghapusan NPWP

Perlu dipahami bahwa status NPWP Nonaktif berbeda dengan penghapusan NPWP. Penetapan sebagai Wajib Pajak Nonaktif pada dasarnya merupakan penghentian sementara kewajiban administrasi perpajakan karena kondisi tertentu, sedangkan penghapusan NPWP dilakukan apabila Wajib Pajak benar-benar sudah tidak lagi memenuhi persyaratan sebagai subjek pajak sesuai ketentuan peraturan perundang-undangan.

Dengan memahami ketentuan ini, Wajib Pajak dapat mengajukan perubahan status NPWP secara tepat sehingga terhindar dari kewajiban administrasi perpajakan yang sebenarnya sudah tidak relevan dengan kondisi yang bersangkutan.

Pertanyaan yang Sering Diajukan

Kapan NPWP dapat dinonaktifkan?

Antara lain ketika usaha berhenti beroperasi secara permanen, tidak lagi menjalankan pekerjaan bebas, atau sudah tidak memiliki penghasilan, serta untuk badan usaha yang telah dibubarkan.

Apa syarat sebelum mengajukan penonaktifan NPWP?

Seluruh SPT yang wajib disampaikan sudah dilaporkan, tidak ada tunggakan pajak yang belum diselesaikan, dan data usaha sudah diperbarui bila kegiatan usaha berubah.

Bagaimana langkah menonaktifkan NPWP lewat Coretax?

Login ke Coretax DJP, masuk ke Portal Saya lalu Perubahan Status dan Penetapan Wajib Pajak Nonaktif, lengkapi formulir dan unggah dokumen pendukung sesuai alasan pengajuan.

Butuh Bantuan Menonaktifkan NPWP?

Pastikan seluruh kewajiban terpenuhi sebelum mengajukan perubahan status. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti