Categories
Pajak

Perbedaan Uji Kompetensi, Ujian Profesi, dan Ujian Penyegaran

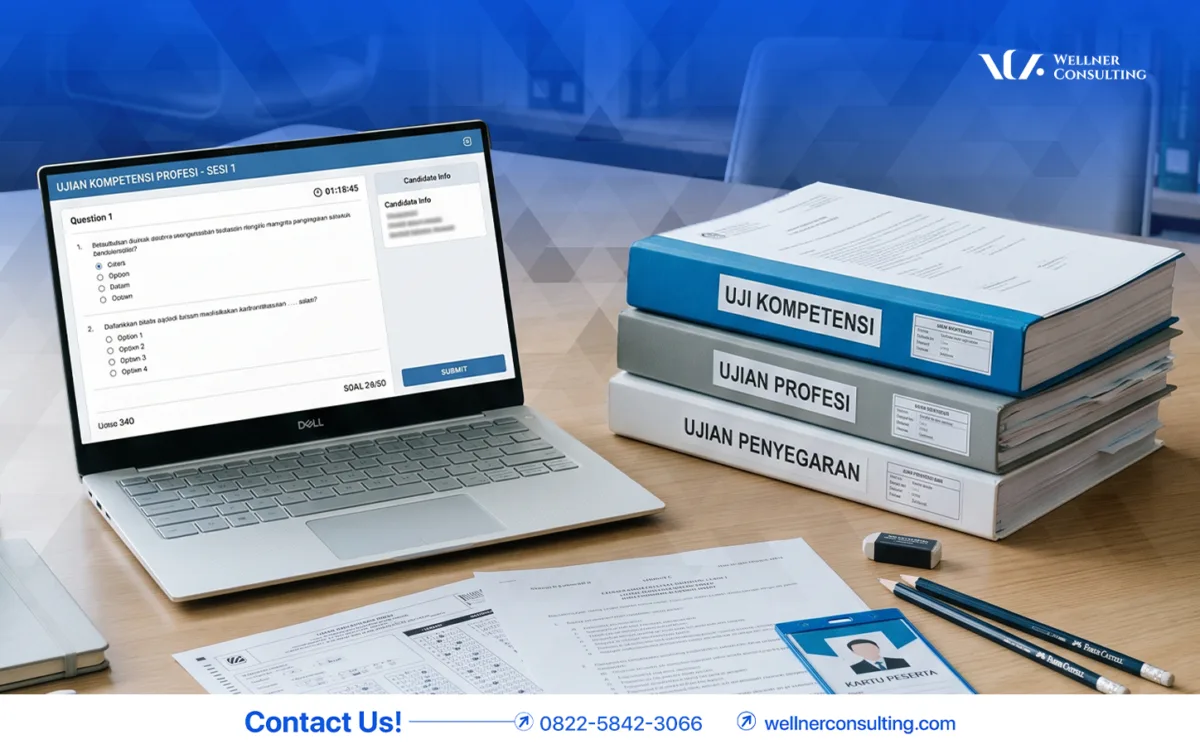
Wellner Consulting — Dalam ketentuan terkait profesi konsultan pajak, terdapat beberapa jenis ujian dengan tujuan dan peserta yang berbeda. Tiga di antaranya adalah Uji Kompetensi, Ujian Profesi, dan Ujian Penyegaran.

  1. Uji Kompetensi

Uji Kompetensi bertujuan untuk mengukur kemampuan teknis seseorang di bidang perpajakan. Kelulusan uji ini dibuktikan dengan Surat Keterangan Kompetensi (SKK) sesuai dengan klasifikasi kompetensi A, B, atau C. SKK memiliki masa berlaku selama 3 tahun dan dapat diperpanjang melalui Ujian Penyegaran.

  1. Ujian Profesi

Ujian Profesi bertujuan untuk menguji kesiapan seseorang dalam menjalankan profesi konsultan pajak secara profesional. Materinya tidak hanya berkaitan dengan kemampuan perpajakan, tetapi juga mencakup pemahaman mengenai kode etik dan standar praktik profesi konsultan pajak. Hasil kelulusan Ujian Profesi berupa sertifikat tanda lulus Ujian Profesi Konsultan Pajak.

  1. Ujian Penyegaran

Ujian Penyegaran digunakan untuk memperpanjang masa berlaku SKK yang memiliki masa berlaku selama tiga tahun. Ujian ini perlu diikuti 1 bulan sebelum masa berlaku SKK berakhir. Ujian Penyegaran dapat diikuti oleh calon konsultan pajak maupun pihak lain yang bertindak sebagai kuasa Wajib Pajak.

Perbedaanya lainnya bisa dilihat dalam table berikut. 

AspekUji Kompetensi Ujian Profesi Ujian Penyegaran 
TujuanMengukur kompetensi teknis di bidang perpajakanMenguji kesiapan menjalankan profesi konsultan pajak secara profesional Memperpanjang masa berlaku SKK  
PesertaCalon konsultan pajak dan pihak lain yang bertindak sebagai kuasa wajib pajakCalon konsultan pajak Calon konsultan pajak dan pihak lain yang bertindak sebagai kuasa wajib pajak
HasilSurat Keterangan Kompetensi (SKK) Sertifikat tanda lulus ujian profesi konsultan pajak Perpanjangan masa berlaku SKK 
PenyelenggaraUnit Pengelola Uji Kompetensi di lingkungan Kementerian Keuangan (BPPK) Asosiasi Konsultan Pajak Unit Pengelola Uji Kompetensi di lingkungan Kementerian Keuangan (BPPK) 


Dengan demikian, ketiga ujian tersebut memiliki fungsi yang berbeda. Uji Kompetensi berfokus pada kemampuan teknis perpajakan, Ujian Profesi berkaitan dengan kesiapan menjalankan profesi konsultan pajak, sedangkan Ujian Penyegaran digunakan untuk mempertahankan atau memperpanjang masa berlaku SKK.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Data Coretax Diklaim Bocor, DJP Akhirnya Buka Suara

Wellner Consulting — Isu dugaan kebocoran data Wajib Pajak dari sistem Coretax DJP menjadi perhatian setelah akun X @DailyDarkWeb mengunggah klaim mengenai dugaan pembobolan basis data Direktorat Jenderal Pajak (DJP) pada Sabtu, 19 September 2026.

Dalam unggahan tersebut, sejumlah data diklaim ikut beredar, mulai dari NPWP, nama, alamat email, nomor telepon, alamat fisik, password, User ID, alamat IP, hingga informasi login.

Namun, DJP membantah klaim tersebut. Setelah melakukan pemeriksaan dan validasi internal terhadap informasi serta sampel data yang beredar, DJP menyatakan tidak menemukan dasar yang membenarkan klaim adanya kebocoran data dari sistem mereka.

Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawanti, menyampaikan bahwa DJP telah melakukan pemeriksaan dan validasi internal terhadap informasi yang beredar.

“Terkait informasi mengenai dugaan kebocoran data yang beredar di media sosial, DJP telah melakukan pemeriksaan dan validasi internal dan hasilnya dapat kami nyatakan bahwa informasi tersebut tidak benar.”

DJP juga menemukan sejumlah kejanggalan pada struktur data yang beredar. Menurut Inge, terdapat atribut atau field tertentu yang tidak pernah disimpan maupun dikelola dalam sistem basis data DJP.

Salah satu hal yang menjadi dasar penjelasan DJP adalah adanya User ID dan password dalam bentuk teks biasa (plain text) pada sampel data yang beredar.

Menurut Inge, karakteristik tersebut tidak sesuai dengan struktur data yang dikelola dalam basis data DJP sehingga menjadi salah satu indikator bahwa data tersebut bukan berasal dari sistem basis data DJP.

Dengan demikian, sampai dengan klarifikasi DJP tersebut, informasi mengenai Coretax berhasil dibobol dan data Wajib Pajak bocor tidak dapat diperlakukan sebagai fakta yang telah terkonfirmasi.

Menurut DJP, pengamanan informasi dan data dilakukan secara berlapis dengan mengacu pada standar keamanan informasi yang berlaku. Tetapi Wajib Pajak tetap perlu menjaga keamanan akun masing-masing dan tidak memberikan informasi login kepada pihak lain.

Di tengah beredarnya isu dugaan kebocoran data, Wajib Pajak tetap perlu melakukan langkah pengamanan akun, antara lain:

  1. Aktifkan autentikasi dua langkah (2FA) pada akun Coretax.
  2. Jangan membagikan password, kode autentikasi, atau informasi login kepada pihak lain.
  3. Waspadai tautan atau pesan yang mengatasnamakan DJP, terutama yang meminta pengguna memasukkan data pribadi atau kredensial akun.
  4. Pastikan informasi yang diterima berasal dari kanal resmi DJP.
  5. Jika menemukan aktivitas mencurigakan, segera lakukan pengamanan akun dan gunakan kanal resmi DJP untuk melakukan konfirmasi.

DJP sendiri mengimbau Wajib Pajak untuk tetap tenang, menjaga kerahasiaan data pribadi, mengaktifkan autentikasi dua langkah pada Coretax, serta mewaspadai tautan, pesan, atau permintaan informasi yang mengatasnamakan DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Cek Coretax Sekarang! STP Terlewat Bisa Berujung Penyitaan

Wellner Consulting — Jangan hanya membuka Coretax ketika ingin melaporkan atau membayar pajak. Wajib Pajak juga perlu mengecek akun Coretax secara berkala untuk memastikan tidak ada dokumen, tagihan, atau informasi perpajakan yang terlewat.

Salah satu dokumen yang perlu diperhatikan adalah Surat Tagihan Pajak (STP). Jika terdapat STP atau dasar penagihan pajak yang belum diselesaikan, Wajib Pajak perlu memperhatikan batas waktu pembayaran agar utang pajak tidak masuk ke tahapan penagihan berikutnya.

Coretax tidak hanya digunakan untuk pelaporan dan pembayaran pajak. Sistem ini juga menjadi bagian dari administrasi perpajakan yang memuat berbagai informasi dan dokumen perpajakan Wajib Pajak.

Oleh karena itu, mengecek Coretax secara berkala dapat membantu Wajib Pajak mengetahui lebih awal apabila terdapat tagihan atau dokumen yang membutuhkan tindakan.

Hal ini penting karena ketika utang pajak tidak dilunasi sampai jatuh tempo, proses penagihan dapat berlanjut ke beberapa tahapan.

Secara umum, STP termasuk salah satu dasar penagihan pajak. DJP menjelaskan bahwa jatuh tempo dasar penagihan adalah 1 bulan sejak diterbitkan. Apabila utang pajak tidak dilunasi dan tidak terdapat permohonan angsuran atau penundaan yang disetujui, proses penagihan dapat berlanjut.

Tahapannya secara umum sebagai berikut:

1. Jatuh Tempo: 1 Bulan

Utang pajak yang tercantum dalam dasar penagihan seperti STP memiliki jatuh tempo 1 bulan sejak diterbitkan. Jika sampai jatuh tempo belum dilunasi, tahapan penagihan berikutnya dapat dimulai.

2. Surat Teguran: Setelah 7 Hari

Apabila utang pajak belum dilunasi sampai jatuh tempo, Surat Teguran dapat diterbitkan setelah lewat 7 hari sejak jatuh tempo pembayaran.

3. Surat Paksa: Setelah 21 Hari

Jika setelah 21 hari sejak Surat Teguran disampaikan utang pajak masih belum dilunasi, dapat diterbitkan Surat Paksa dan diberitahukan oleh Jurusita Pajak kepada Wajib Pajak atau Penanggung Pajak.

4. Penyitaan: Setelah 2 × 24 Jam

Apabila setelah 2 × 24 jam sejak Surat Paksa diberitahukan utang pajak masih belum dilunasi, Pejabat dapat menerbitkan Surat Perintah Melaksanakan Penyitaan dan Jurusita Pajak melaksanakan penyitaan terhadap barang milik Penanggung Pajak.

Artinya, penyitaan bukan terjadi otomatis hanya karena STP diterbitkan. Penyitaan merupakan salah satu tahapan dalam proses penagihan ketika utang pajak belum diselesaikan setelah tahapan sebelumnya dilalui.

Kesulitan keuangan tidak berarti Wajib Pajak harus membiarkan utang pajak tanpa penyelesaian.

Dalam kondisi tertentu, Wajib Pajak dapat mengajukan permohonan pengangsuran atau penundaan pembayaran pajak sesuai ketentuan yang berlaku.

Permohonan tersebut perlu disertai alasan dan dokumen pendukung sesuai persyaratan. Wajib Pajak juga perlu memperhatikan bahwa pengangsuran atau penundaan dapat berkaitan dengan sanksi administratif berupa bunga.

Tarif bunga tersebut ditetapkan secara berkala. Sebagai contoh, untuk periode 1–31 Agustus 2026, tarif bunga Pasal 19 ayat (1), ayat (2), dan ayat (3) adalah 0,60% per bulan.

Karena tarif dapat berubah setiap periode, Wajib Pajak perlu mengacu pada tarif yang berlaku pada saat pengajuan atau periode yang bersangkutan.

Kesalahan yang sering terjadi bukan selalu karena Wajib Pajak sengaja mengabaikan kewajiban pajak, tetapi karena terlambat mengetahui adanya tagihan atau dokumen perpajakan.

Karena itu, biasakan untuk:

  • Cek Coretax secara berkala
  • Periksa dokumen dan tagihan yang masuk
  • Catat tanggal penerbitan dan jatuh tempo
  • Pastikan STP atau utang pajak segera ditindaklanjuti
  • Siapkan dokumen jika perlu mengajukan permohonan angsuran atau penundaan
  • Jangan menunggu sampai masuk ke tahap Surat Teguran atau Surat Paksa

Jadi, cek Coretax secara rutin sebelum terlambat. Dalam urusan pajak, semakin cepat mengetahui adanya tagihan, semakin banyak waktu yang tersedia untuk menentukan langkah penyelesaiannya.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

3 Kesalahan Fatal Perusahaan Saat Menerima SP2DK

Wellner Consulting — Menerima SP2DK dari DJP bukan berarti perusahaan otomatis melakukan kesalahan atau memiliki kekurangan pembayaran pajak. SP2DK pada dasarnya merupakan sarana bagi DJP untuk meminta penjelasan atau klarifikasi atas data dan/atau informasi yang dimiliki.

Sehingga, perusahaan perlu merespons SP2DK dengan tepat. Jangan sampai kesalahan dalam menanggapi justru membuat proses klarifikasi menjadi lebih rumit.

Berikut 3 kesalahan yang perlu dihindari perusahaan saat menerima SP2DK.

1. Panik lalu Langsung Mengakui Kesalahan

Ketika menerima SP2DK, sebagian perusahaan mungkin langsung berpikir, “Berarti kita salah pajak.” Akibatnya, perusahaan terburu-buru mengakui adanya kesalahan atau bahkan melakukan pembayaran pajak sebelum memahami data apa yang sebenarnya menjadi dasar permintaan klarifikasi DJP.

Padahal, SP2DK dapat diterbitkan ketika DJP memiliki data dan/atau informasi yang perlu diklarifikasi. Data tersebut dapat berasal dari SPT maupun sumber lainnya, termasuk data pihak ketiga dan instansi lain.

Oleh karena itu, langkah pertama yang perlu dilakukan adalah membandingkan data yang menjadi dasar SP2DK dengan data internal perusahaan. Telusuri pembukuan, SPT, dokumen transaksi, dan bukti pendukung sebelum menentukan apakah terdapat kesalahan atau hanya perbedaan data yang perlu dijelaskan.

2. Menjawab SP2DK Tanpa Data dan Dokumen Pendukung

Kesalahan berikutnya adalah memberikan jawaban berdasarkan penjelasan semata tanpa menyertakan bukti yang mendukung klarifikasi.

Setiap penjelasan sebaiknya dapat ditelusuri ke dokumen yang relevan, seperti:

  • Invoice;
  • Faktur Pajak;
  • Credit note atau dokumen retur;
  • Kontrak;
  • Bukti pembayaran;
  • Rekening koran;
  • Laporan penjualan;
  • Buku besar;
  • Laporan keuangan; dan
  • Dokumen lain yang relevan.

Dokumen tersebut penting untuk membantu perusahaan menjelaskan asal-usul dan dasar pencatatan suatu transaksi.

Apabila setelah dilakukan penelusuran ternyata data DJP memang sesuai dan terdapat kekurangan pembayaran pajak, Wajib Pajak dapat melakukan pembetulan SPT dan memenuhi kewajiban pembayaran pajak sesuai ketentuan yang berlaku.

3. Mengabaikan SP2DK atau Menunda hingga Batas Waktu

Jangan mengabaikan SP2DK atau baru mulai menyiapkan dokumen ketika batas waktu tanggapan sudah mendekat. SP2DK perlu ditanggapi paling lama 14 hari. Apabila membutuhkan waktu tambahan, Wajib Pajak dapat mengajukan permohonan perpanjangan secara tertulis maksimal 7 hari sebelum batas waktu berakhir.

Sehingga, segera identifikasi data yang diminta, kumpulkan dokumen pendukung, lakukan rekonsiliasi, dan susun tanggapan sejak SP2DK diterima.

SP2DK yang tidak ditindaklanjuti dapat menjadi bagian dari proses pengawasan lebih lanjut dan, dalam kondisi tertentu, dapat berlanjut ke pemeriksaan pajak sesuai ketentuan yang berlaku.

Kunci dalam menghadapi SP2DK bukanlah langsung mengakui kesalahan atau menghindarinya, tetapi memahami data yang dipertanyakan, melakukan penelusuran, dan memberikan klarifikasi berdasarkan data serta dokumen yang dapat dipertanggungjawabkan.

Semakin cepat perusahaan melakukan rekonsiliasi dan menyiapkan bukti pendukung, semakin baik perusahaan dapat menjelaskan kondisi sebenarnya kepada DJP.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

5 Hal yang Harus Dicek Perusahaan untuk Menghindari SP2DK

Wellner Consulting — Menerima SP2DK bukan berarti perusahaan pasti melakukan pelanggaran pajak. Namun, ketidaksesuaian data antara SPT, pembukuan, dan informasi yang dimiliki DJP dapat menjadi salah satu hal yang perlu dijelaskan oleh Wajib Pajak.

Perusahaan perlu memastikan data perpajakan telah diperiksa dan didukung dokumen yang memadai sebelum SPT disampaikan. Berikut 5 langkah yang dapat dilakukan perusahaan untuk mengurangi risiko ketidaksesuaian data yang dapat menjadi perhatian DJP.

1. Pastikan SPT Sesuai dengan Kondisi Bisnis

Jangan hanya memastikan SPT dilaporkan tepat waktu, tetapi pastikan data yang dilaporkan juga benar dan sesuai dengan kondisi bisnis perusahaan. Periksa kembali omzet, biaya, kredit pajak, aset, kewajiban, hingga transaksi dengan pihak lain.

Hal ini penting karena DJP dapat menggunakan data dan/atau informasi dari berbagai sumber dalam melakukan pengawasan perpajakan. Oleh karena itu, perusahaan perlu memastikan informasi dalam SPT konsisten dengan kondisi dan transaksi yang sebenarnya.

2. Rekonsiliasi Pembukuan dengan Data Pajak

Lakukan rekonsiliasi secara berkala dengan mencocokkan data penjualan dan pembelian mulai dari dokumen transaksi, pembukuan, faktur pajak, hingga SPT.

Jika ditemukan perbedaan, telusuri penyebabnya dan lakukan koreksi apabila diperlukan. Sehingga, perusahaan dapat menemukan ketidaksesuaian lebih awal sebelum menjadi pertanyaan dalam proses pengawasan pajak.

3. Review Transaksi yang Tidak Biasa

Perhatikan perubahan atau transaksi yang berbeda signifikan dibandingkan periode sebelumnya, seperti penurunan omzet secara drastis, kenaikan biaya, kerugian besar, atau perubahan margin yang signifikan. Pastikan kondisi tersebut memiliki penjelasan yang masuk akal dan didukung bukti.

Dengan dokumentasi yang lengkap, perusahaan tidak perlu hanya mengandalkan ingatan ketika diminta menjelaskan suatu transaksi. Perusahaan dapat menunjukkan bukti konkret yang mendukung kondisi tersebut.

4. Rapikan Dokumen Pendukung

Pastikan setiap angka yang tercantum dalam laporan keuangan dan SPT dapat ditelusuri melalui dokumen pendukung. Dokumen tersebut dapat berupa kontrak, purchase order (PO), invoice, bukti pembayaran, rekening koran, faktur pajak, dan dokumen transaksi lainnya.

Dokumentasi yang rapi membantu perusahaan membangun audit trail yang jelas sehingga setiap transaksi dapat ditelusuri dari dokumen sumber hingga pelaporannya dalam SPT.

5. Lakukan Tax Review Sebelum Lapor

Sebelum SPT disampaikan, perusahaan dapat melakukan tax review internal untuk memastikan data perpajakan telah sesuai. Review setidaknya mencakup revenue, expense, PPN, PPh, laporan keuangan, dan SPT.

Tujuannya adalah menemukan potensi kesalahan atau red flags sejak awal sehingga perusahaan memiliki kesempatan untuk melakukan penelusuran dan koreksi sebelum SPT dilaporkan.

Mengurangi risiko SP2DK bukan berarti perusahaan dapat menjamin tidak akan menerima surat klarifikasi dari DJP. Namun, perusahaan dapat meminimalkan potensi ketidaksesuaian dengan memastikan SPT, pembukuan, transaksi, dan dokumen pendukung memiliki data yang konsisten.

Semakin rapi data dan dokumentasi perusahaan, semakin mudah pula perusahaan menjelaskan kondisi bisnis apabila di kemudian hari terdapat permintaan klarifikasi dari DJP.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

Sebelum Lapor Pajak, Perusahaan Wajib Cek 5 Hal Ini

Wellner Consulting — Sebelum melaporkan kewajiban perpajakan, perusahaan sebaiknya tidak hanya memastikan SPT sudah terisi, tetapi juga melakukan pengecekan terhadap pembukuan, transaksi, dan dokumen pendukung.

Langkah ini penting untuk memastikan angka yang dilaporkan sesuai dengan kondisi perusahaan dan meminimalkan risiko adanya ketidaksesuaian data di kemudian hari.

Berikut checklist yang sebaiknya dilakukan perusahaan sebelum lapor pajak:

1. Rekonsiliasi Omzet

Cocokkan nilai penjualan yang tercatat dalam sistem akuntansi dengan invoice, rekening koran, faktur pajak, dan SPT.

Pastikan tidak ada perbedaan angka yang belum memiliki penjelasan atau dokumen pendukung.

2. Rekonsiliasi Pajak

Periksa kembali perhitungan dan pelaporan PPN, PPh, faktur pajak, serta SPT. Pastikan setiap angka yang dilaporkan memiliki dasar perhitungan dan dokumen pendukung yang jelas.

3. Review Pembukuan

Lakukan pemeriksaan terhadap pembukuan untuk menemukan kemungkinan salah klasifikasi akun, transaksi yang belum tercatat, pencatatan ganda, atau kesalahan periode.

Kesalahan pencatatan yang tidak dikoreksi dapat memengaruhi angka dalam laporan keuangan sekaligus pelaporan pajak.

4. Periksa Transaksi Tidak Biasa

Perhatikan transaksi atau perubahan angka yang berbeda signifikan dari periode sebelumnya, seperti penurunan omzet yang besar, kerugian signifikan, transaksi dengan pihak berelasi, atau perubahan margin yang ekstrem.

Transaksi tersebut perlu ditelusuri dan disiapkan penjelasannya apabila terdapat perbedaan yang signifikan.

5. Simpan Bukti Pendukung

Pastikan seluruh angka dalam laporan keuangan dan SPT dapat didukung dengan dokumen yang memadai, seperti kontrak, invoice, rekening koran, bukti pembayaran, payroll, dokumen pembelian, dan dokumen transaksi lainnya.

Dokumen pendukung yang lengkap akan membantu perusahaan menjelaskan dasar pencatatan apabila terdapat pemeriksaan atau permintaan klarifikasi di kemudian hari.

Sebelum lapor pajak, perusahaan perlu memastikan bahwa angka dalam pembukuan, dokumen transaksi, dan SPT saling konsisten.

Dengan melakukan checklist secara berkala, perusahaan dapat lebih cepat menemukan kesalahan dan melakukan koreksi sebelum pelaporan pajak dilakukan.

Categories
Pajak

Menkeu Suahasil Fokus Jaga APBN untuk Program Prioritas Pemerintah

Wellner Consulting — Setelah dilantik sebagai Menteri Keuangan, Suahasil Nazara menegaskan komitmennya untuk menjaga APBN tetap sehat dan kredibel. Hal ini sejalan dengan arahan Presiden Prabowo Subianto agar keuangan negara tetap mampu mendukung berbagai program prioritas pemerintah.

“APBN sebagai bagian dari keuangan negara harus bisa menjalankan program-program prioritas pemerintah. Karena itu, APBN-nya harus sehat dan kredibel.” Ucap Suahasil Nazara, saat ditemui setelah dilantik menjadi Menteri Keuangan. 

Dalam menjalankan kebijakan fiskal, Menkeu Suahasil akan menggunakan APBN untuk mendukung sejumlah tujuan utama, yaitu:

  1. Menjaga pertumbuhan ekonomi dengan mendukung aktivitas dan produktivitas perekonomian nasional.
  2. Membiayai program prioritas pemerintah, termasuk program Makan Bergizi Gratis (MBG) dan Koperasi Desa Merah Putih (Kopdes Merah Putih).
  3. Menjaga stabilitas ekonomi di tengah ketidakpastian dan dinamika perekonomian global.
  4. Melindungi masyarakat dari dampak gejolak ekonomi yang dapat memengaruhi daya beli dan aktivitas ekonomi.
  5. Mendukung pembangunan nasional melalui pengelolaan anggaran yang efektif dan berkelanjutan.

Di tengah ketidakpastian ekonomi global, Suahasil menyebut APBN akan tetap berperan sebagai bantalan (shock absorber). Peran tersebut diarahkan untuk membantu menjaga stabilitas perekonomian sekaligus memberikan perlindungan kepada masyarakat ketika terjadi gejolak ekonomi.

Dengan arah tersebut, kesehatan dan kredibilitas APBN menjadi bagian penting dalam memastikan kapasitas fiskal tetap dapat mendukung agenda pembangunan dan program prioritas pemerintah.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

5 PR Suahasil Nazara Sebagai Menkeu Baru

Wellner Consulting — Presiden Prabowo Subianto resmi mengganti Menteri Keuangan Purbaya Yudhi Sadewa dengan Suahasil Nazara dalam reshuffle kabinet pada Senin, 14 September 2026.

Setelah sekitar satu tahun menjabat, Purbaya meninggalkan sejumlah PR yang kini harus dihadapi Menkeu baru. 

  1. KEJAR TARGET PENERIMAAN PAJAK

Penerimaan pajak hingga Juli 2026 mencapai Rp1.224,3 triliun, atau 51,9% dari target APBN sebesar Rp2.357,7 triliun. Artinya, masih ada sekitar Rp1.133,4 triliun penerimaan pajak yang harus dikejar hingga akhir tahun.

  1. JAGA DEFISIT APBN

Defisit APBN hingga Juli 2026 tercatat sekitar Rp235,6 triliun atau 0,91% PDB.

Suahasil perlu menjaga defisit tetap dalam batas aman, sekaligus mengantisipasi potensi peningkatan belanja pemerintah pada semester II.

  1. KELOLA UTANG PEMERINTAH

Utang pemerintah mencapai Rp10.293,69 triliun atau 41,26% PDB per Juni 2026.

Di sisi lain, beban bunga diproyeksikan mencapai Rp582,2 triliun. Pengelolaan utang dan strategi pembiayaan pun menjadi salah satu tantangan besar bagi Menkeu baru.

  1. BENAHI TRANSFER KE DAERAH

Realisasi Transfer ke Daerah (TKD) per 14 September 2026 mencapai Rp485,38 triliun atau 73,36% dari pagu berjalan sebesar Rp661,67 triliun.

Sementara itu, alokasi TKD 2027 diusulkan meningkat menjadi Rp735 triliun. Efektivitas dan ketepatan penyaluran dana ke daerah menjadi pekerjaan penting berikutnya.

  1. JAGA KEPERCAYAAN PASAR DAN KESEHATAN FISKAL

Menkeu baru juga menghadapi tantangan untuk menjaga kredibilitas kebijakan fiskal, di tengah tekanan pembiayaan, dinamika pasar obligasi, serta kebutuhan belanja pemerintah yang tetap tinggi.

Kini, sejumlah target dan tantangan tersebut menjadi PR Suahasil Nazara sebagai Menteri Keuangan yang baru.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

Purbaya Siapkan Sistem AI untuk Deteksi Kekurangan Pajak

Wellner Consulting — Menteri Keuangan Purbaya Yudhi Sadewa berencana memanfaatkan teknologi kecerdasan buatan (AI) untuk mendeteksi potensi penerimaan negara yang belum tergali, termasuk indikasi adanya kekurangan pembayaran pajak.

Teknologi AI tersebut rencananya akan diterapkan di Lembaga National Single Window (LNSW) dengan memanfaatkan integrasi berbagai sumber data. Sistem ini nantinya dapat membantu analis melakukan pemeriksaan dan analisis data secara lebih mendalam.

Pengembangan sistem masih akan terus dilakukan agar AI mampu mendeteksi potensi kekurangan pembayaran pajak hingga tingkat perusahaan. Hasil analisis tersebut kemudian dapat dicocokkan dengan SPT Wajib Pajak untuk melihat kesesuaian antara data yang dimiliki pemerintah dengan kewajiban pajak yang telah dilaporkan.

Tidak hanya melihat data pada periode berjalan, sistem tersebut juga direncanakan dapat menelusuri data beberapa tahun sebelumnya. Dengan demikian, analisis dapat dilakukan secara lebih menyeluruh untuk mengidentifikasi pola atau potensi ketidaksesuaian dalam pemenuhan kewajiban perpajakan.

Categories
Pajak

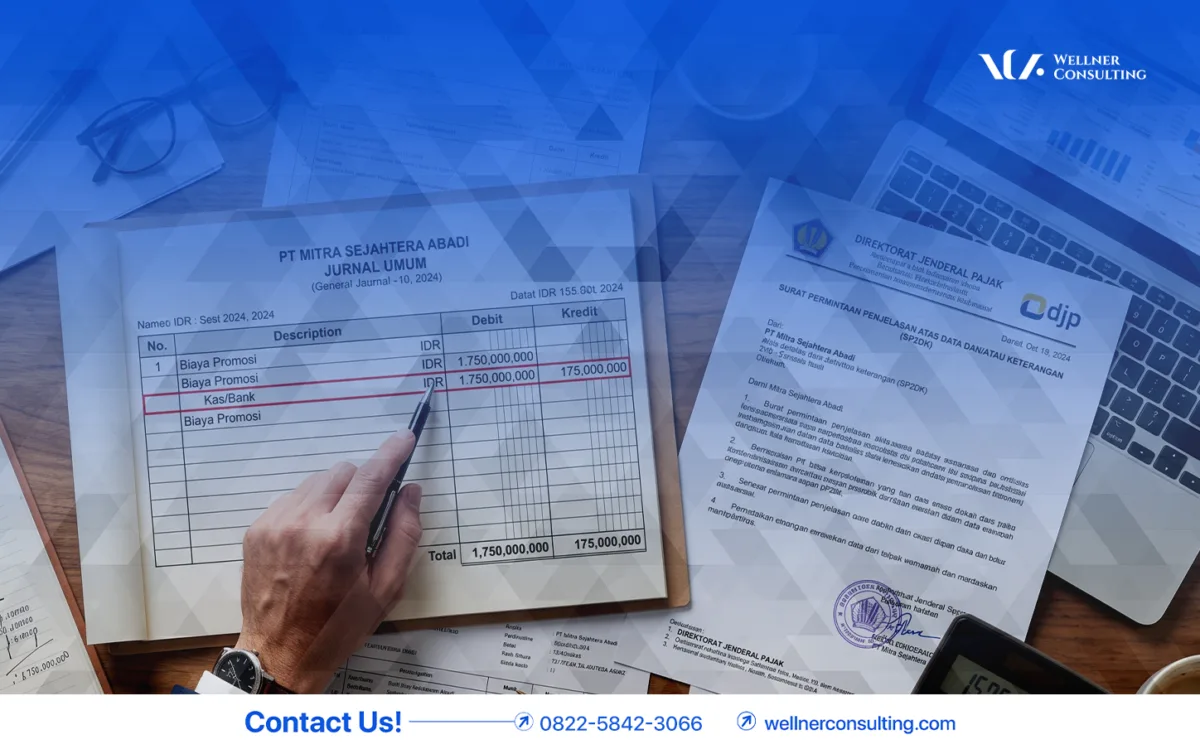
Kesalahan Jurnal Bisa Memicu SP2DK? Ini Penjelasannya

Wellner Consulting — Kesalahan jurnal dapat menjadi salah satu faktor yang menyebabkan munculnya SP2DK. Namun, bukan berarti setiap kesalahan dalam pencatatan jurnal secara otomatis membuat DJP menerbitkan SP2DK.

Yang menjadi perhatian DJP bukan sekadar apakah jurnal perusahaan benar atau salah, tetapi bagaimana kesalahan tersebut berdampak pada angka yang dilaporkan dalam SPT serta apakah terdapat ketidaksesuaian antara data yang dimiliki DJP dengan kewajiban perpajakan perusahaan.

Beberapa jenis kesalahan jurnal yang perlu diperhatikan antara lain:

Kesalahan JurnalPotensi Dampak terhadap Pajak dan SP2DK
Salah klasifikasi akunBiaya dicatat sebagai aset atau sebaliknya sehingga dapat memengaruhi laba, penyusutan, dan penghitungan biaya fiskal.
Pencatatan gandaPendapatan, biaya, atau aset tercatat lebih besar dari kondisi sebenarnya sehingga dapat menyebabkan ketidaksesuaian dalam laporan keuangan dan SPT.
Lupa mencatat transaksiOmzet, biaya, utang, piutang, atau transaksi tertentu tidak tercatat sehingga angka dalam pembukuan dan pelaporan pajak dapat menjadi tidak sesuai.
Salah pembalikan posisiSaldo akun menjadi tidak wajar dan berpotensi memengaruhi perhitungan laba atau rugi perusahaan.
Salah transposisi angkaNilai transaksi berbeda antara dokumen sumber, pembukuan, dan pelaporan pajak sehingga dapat menimbulkan perbedaan data yang perlu diklarifikasi.

Untuk mengurangi risiko munculnya ketidaksesuaian data yang dapat menjadi perhatian DJP, perusahaan dapat melakukan beberapa langkah berikut:

① DETEKSI
Lakukan review dan rekonsiliasi pembukuan secara berkala untuk menemukan kesalahan pencatatan sejak awal.

② TELUSURI
Cocokkan setiap transaksi dengan invoice, rekening koran, faktur pajak, bukti pembayaran, dan dokumen pendukung lainnya.

③ KOREKSI
Jika ditemukan kesalahan, buat jurnal koreksi sesuai dengan jenis dan penyebab kesalahan agar laporan keuangan mencerminkan kondisi yang sebenarnya.

④ CEK DATA PERPAJAKAN
Pastikan koreksi dalam pembukuan telah tercermin secara tepat dalam pelaporan pajak sehingga tidak menimbulkan ketidaksesuaian antara pembukuan, SPT, dan data perpajakan lainnya.

Dengan demikian, kesalahan jurnal tidak serta-merta berarti perusahaan akan menerima SP2DK. Namun, apabila kesalahan tersebut berdampak pada angka yang dilaporkan atau menimbulkan ketidaksesuaian antara pembukuan, SPT, dan data yang dimiliki DJP, perusahaan perlu siap memberikan penjelasan dan klarifikasi atas perbedaan tersebut.