Categories
Pajak

Cek Coretax Sekarang! STP Terlewat Bisa Berujung Penyitaan

stp terlewat di coretax

Wellner Consulting — Artikel ini membahas risiko jika STP terlewat di Coretax dan tahapan penagihan pajak. Jangan hanya membuka Coretax ketika ingin melaporkan atau membayar pajak. Wajib Pajak juga perlu mengecek akun Coretax secara berkala untuk memastikan tidak ada dokumen, tagihan, atau informasi perpajakan yang terlewat.

Salah satu dokumen yang perlu diperhatikan adalah Surat Tagihan Pajak (STP). Jika terdapat STP atau dasar penagihan pajak yang belum diselesaikan, Wajib Pajak perlu memperhatikan batas waktu pembayaran agar utang pajak tidak masuk ke tahapan penagihan berikutnya.

Mengapa Perlu Cek Coretax Secara Berkala

Coretax tidak hanya digunakan untuk pelaporan dan pembayaran pajak. Sistem ini juga menjadi bagian dari administrasi perpajakan yang memuat berbagai informasi dan dokumen perpajakan Wajib Pajak.

Oleh karena itu, mengecek Coretax secara berkala dapat membantu Wajib Pajak mengetahui lebih awal apabila terdapat tagihan atau dokumen yang membutuhkan tindakan.

Hal ini penting karena ketika utang pajak tidak dilunasi sampai jatuh tempo, proses penagihan dapat berlanjut ke beberapa tahapan.

STP Terlewat di Coretax: Tahapan Penagihan Pajak

Secara umum, STP termasuk salah satu dasar penagihan pajak. DJP menjelaskan bahwa jatuh tempo dasar penagihan adalah 1 bulan sejak diterbitkan. Apabila utang pajak tidak dilunasi dan tidak terdapat permohonan angsuran atau penundaan yang disetujui, proses penagihan dapat berlanjut.

Tahapannya secara umum sebagai berikut:

Jatuh Tempo: 1 Bulan

Utang pajak yang tercantum dalam dasar penagihan seperti STP memiliki jatuh tempo 1 bulan sejak diterbitkan. Jika sampai jatuh tempo belum dilunasi, tahapan penagihan berikutnya dapat dimulai.

Surat Teguran: Setelah 7 Hari

Apabila utang pajak belum dilunasi sampai jatuh tempo, Surat Teguran dapat diterbitkan setelah lewat 7 hari sejak jatuh tempo pembayaran.

Surat Paksa: Setelah 21 Hari

Jika setelah 21 hari sejak Surat Teguran disampaikan utang pajak masih belum dilunasi, dapat diterbitkan Surat Paksa dan diberitahukan oleh Jurusita Pajak kepada Wajib Pajak atau Penanggung Pajak.

Penyitaan: Setelah 2 × 24 Jam

Apabila setelah 2 × 24 jam sejak Surat Paksa diberitahukan utang pajak masih belum dilunasi, Pejabat dapat menerbitkan Surat Perintah Melaksanakan Penyitaan dan Jurusita Pajak melaksanakan penyitaan terhadap barang milik Penanggung Pajak.

Artinya, penyitaan bukan terjadi otomatis hanya karena STP diterbitkan. Penyitaan merupakan salah satu tahapan dalam proses penagihan ketika utang pajak belum diselesaikan setelah tahapan sebelumnya dilalui.

Jika Sulit Membayar: Angsuran atau Penundaan

Kesulitan keuangan tidak berarti Wajib Pajak harus membiarkan utang pajak tanpa penyelesaian.

Dalam kondisi tertentu, Wajib Pajak dapat mengajukan permohonan pengangsuran atau penundaan pembayaran pajak sesuai ketentuan yang berlaku.

Permohonan tersebut perlu disertai alasan dan dokumen pendukung sesuai persyaratan. Wajib Pajak juga perlu memperhatikan bahwa pengangsuran atau penundaan dapat berkaitan dengan sanksi administratif berupa bunga.

Tarif bunga tersebut ditetapkan secara berkala. Sebagai contoh, untuk periode 1–31 Agustus 2026, tarif bunga Pasal 19 ayat (1), ayat (2), dan ayat (3) adalah 0,60% per bulan.

Karena tarif dapat berubah setiap periode, Wajib Pajak perlu mengacu pada tarif yang berlaku pada saat pengajuan atau periode yang bersangkutan.

Hindari STP Terlewat di Coretax

Kesalahan yang sering terjadi bukan selalu karena Wajib Pajak sengaja mengabaikan kewajiban pajak, tetapi karena terlambat mengetahui adanya tagihan atau dokumen perpajakan.

Karena itu, biasakan untuk:

  • Cek Coretax secara berkala
  • Periksa dokumen dan tagihan yang masuk
  • Catat tanggal penerbitan dan jatuh tempo
  • Pastikan STP atau utang pajak segera ditindaklanjuti
  • Siapkan dokumen jika perlu mengajukan permohonan angsuran atau penundaan
  • Jangan menunggu sampai masuk ke tahap Surat Teguran atau Surat Paksa

Jadi, cek Coretax secara rutin sebelum terlambat. Dalam urusan pajak, semakin cepat mengetahui adanya tagihan, semakin banyak waktu yang tersedia untuk menentukan langkah penyelesaiannya.

Pertanyaan yang Sering Diajukan

Berapa jatuh tempo pembayaran STP?

Jatuh tempo dasar penagihan seperti STP adalah 1 bulan sejak diterbitkan.

Apa tahapan penagihan jika utang pajak tidak dilunasi?

Surat Teguran dapat diterbitkan setelah lewat 7 hari sejak jatuh tempo, Surat Paksa dapat diterbitkan 21 hari setelah Surat Teguran disampaikan, dan penyitaan dapat dilakukan setelah 2 × 24 jam sejak Surat Paksa diberitahukan.

Bagaimana jika Wajib Pajak sulit membayar?

Wajib Pajak dapat mengajukan permohonan pengangsuran atau penundaan pembayaran pajak sesuai ketentuan, disertai alasan dan dokumen pendukung. Pengangsuran atau penundaan dapat berkaitan dengan sanksi administratif berupa bunga yang tarifnya ditetapkan secara berkala.

Butuh Bantuan Menyelesaikan Tagihan Pajak?

Semakin cepat tagihan diketahui, semakin banyak waktu untuk menentukan langkah penyelesaiannya. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

3 Kesalahan Fatal Perusahaan Saat Menerima SP2DK

kesalahan saat menerima sp2dk

Wellner Consulting — Artikel ini membahas kesalahan saat menerima SP2DK yang perlu dihindari perusahaan. Menerima SP2DK dari DJP bukan berarti perusahaan otomatis melakukan kesalahan atau memiliki kekurangan pembayaran pajak. SP2DK pada dasarnya merupakan sarana bagi DJP untuk meminta penjelasan atau klarifikasi atas data dan/atau informasi yang dimiliki.

Sehingga, perusahaan perlu merespons SP2DK dengan tepat. Jangan sampai kesalahan dalam menanggapi justru membuat proses klarifikasi menjadi lebih rumit.

Berikut 3 kesalahan yang perlu dihindari perusahaan saat menerima SP2DK.

Kesalahan Saat Menerima SP2DK: Panik lalu Langsung Mengakui Kesalahan

Ketika menerima SP2DK, sebagian perusahaan mungkin langsung berpikir, “Berarti kita salah pajak.” Akibatnya, perusahaan terburu-buru mengakui adanya kesalahan atau bahkan melakukan pembayaran pajak sebelum memahami data apa yang sebenarnya menjadi dasar permintaan klarifikasi DJP.

Padahal, SP2DK dapat diterbitkan ketika DJP memiliki data dan/atau informasi yang perlu diklarifikasi. Data tersebut dapat berasal dari SPT maupun sumber lainnya, termasuk data pihak ketiga dan instansi lain.

Oleh karena itu, langkah pertama yang perlu dilakukan adalah membandingkan data yang menjadi dasar SP2DK dengan data internal perusahaan. Telusuri pembukuan, SPT, dokumen transaksi, dan bukti pendukung sebelum menentukan apakah terdapat kesalahan atau hanya perbedaan data yang perlu dijelaskan.

Kesalahan Saat Menerima SP2DK: Menjawab Tanpa Data dan Dokumen Pendukung

Kesalahan berikutnya adalah memberikan jawaban berdasarkan penjelasan semata tanpa menyertakan bukti yang mendukung klarifikasi.

Setiap penjelasan sebaiknya dapat ditelusuri ke dokumen yang relevan, seperti:

  • Invoice;
  • Faktur Pajak;
  • Credit note atau dokumen retur;
  • Kontrak;
  • Bukti pembayaran;
  • Rekening koran;
  • Laporan penjualan;
  • Buku besar;
  • Laporan keuangan; dan
  • Dokumen lain yang relevan.

Dokumen tersebut penting untuk membantu perusahaan menjelaskan asal-usul dan dasar pencatatan suatu transaksi.

Apabila setelah dilakukan penelusuran ternyata data DJP memang sesuai dan terdapat kekurangan pembayaran pajak, Wajib Pajak dapat melakukan pembetulan SPT dan memenuhi kewajiban pembayaran pajak sesuai ketentuan yang berlaku.

Kesalahan Saat Menerima SP2DK: Mengabaikan atau Menunda hingga Batas Waktu

Jangan mengabaikan SP2DK atau baru mulai menyiapkan dokumen ketika batas waktu tanggapan sudah mendekat. SP2DK perlu ditanggapi paling lama 14 hari. Apabila membutuhkan waktu tambahan, Wajib Pajak dapat mengajukan permohonan perpanjangan secara tertulis maksimal 7 hari sebelum batas waktu berakhir.

Sehingga, segera identifikasi data yang diminta, kumpulkan dokumen pendukung, lakukan rekonsiliasi, dan susun tanggapan sejak SP2DK diterima.

SP2DK yang tidak ditindaklanjuti dapat menjadi bagian dari proses pengawasan lebih lanjut dan, dalam kondisi tertentu, dapat berlanjut ke pemeriksaan pajak sesuai ketentuan yang berlaku.

Kunci dalam menghadapi SP2DK bukanlah langsung mengakui kesalahan atau menghindarinya, tetapi memahami data yang dipertanyakan, melakukan penelusuran, dan memberikan klarifikasi berdasarkan data serta dokumen yang dapat dipertanggungjawabkan.

Semakin cepat perusahaan melakukan rekonsiliasi dan menyiapkan bukti pendukung, semakin baik perusahaan dapat menjelaskan kondisi sebenarnya kepada DJP.

Pertanyaan yang Sering Diajukan

Apakah menerima SP2DK berarti perusahaan pasti salah pajak?

Tidak. SP2DK pada dasarnya merupakan sarana bagi DJP untuk meminta penjelasan atau klarifikasi atas data dan/atau informasi yang dimiliki. Perusahaan perlu membandingkan data tersebut dengan pembukuan, SPT, dan dokumen transaksi sebelum menentukan ada tidaknya kesalahan.

Berapa lama batas waktu menanggapi SP2DK?

SP2DK perlu ditanggapi paling lama 14 hari. Apabila membutuhkan waktu tambahan, Wajib Pajak dapat mengajukan permohonan perpanjangan secara tertulis.

Dokumen apa yang perlu disiapkan untuk menjawab SP2DK?

Antara lain invoice, faktur pajak, credit note atau dokumen retur, kontrak, bukti pembayaran, rekening koran, laporan penjualan, buku besar, dan laporan keuangan yang relevan.

Butuh Pendampingan SP2DK untuk Perusahaan?

Hindari kesalahan dalam menanggapi SP2DK dengan persiapan data dan dokumen yang tepat. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

5 Hal yang Harus Dicek Perusahaan untuk Menghindari SP2DK

menghindari sp2dk

Wellner Consulting — Berikut 5 hal yang perlu dicek untuk menghindari SP2DK. Menerima SP2DK bukan berarti perusahaan pasti melakukan pelanggaran pajak. Namun, ketidaksesuaian data antara SPT, pembukuan, dan informasi yang dimiliki DJP dapat menjadi salah satu hal yang perlu dijelaskan oleh Wajib Pajak.

Perusahaan perlu memastikan data perpajakan telah diperiksa dan didukung dokumen yang memadai sebelum SPT disampaikan. Berikut 5 langkah yang dapat dilakukan perusahaan untuk mengurangi risiko ketidaksesuaian data yang dapat menjadi perhatian DJP.

Menghindari SP2DK Dimulai dari SPT yang Sesuai Kondisi Bisnis

Jangan hanya memastikan SPT dilaporkan tepat waktu, tetapi pastikan data yang dilaporkan juga benar dan sesuai dengan kondisi bisnis perusahaan. Periksa kembali omzet, biaya, kredit pajak, aset, kewajiban, hingga transaksi dengan pihak lain.

Hal ini penting karena DJP dapat menggunakan data dan/atau informasi dari berbagai sumber dalam melakukan pengawasan perpajakan. Oleh karena itu, perusahaan perlu memastikan informasi dalam SPT konsisten dengan kondisi dan transaksi yang sebenarnya.

Rekonsiliasi Pembukuan dengan Data Pajak

Lakukan rekonsiliasi secara berkala dengan mencocokkan data penjualan dan pembelian mulai dari dokumen transaksi, pembukuan, faktur pajak, hingga SPT.

Jika ditemukan perbedaan, telusuri penyebabnya dan lakukan koreksi apabila diperlukan. Sehingga, perusahaan dapat menemukan ketidaksesuaian lebih awal sebelum menjadi pertanyaan dalam proses pengawasan pajak.

Review Transaksi yang Tidak Biasa

Perhatikan perubahan atau transaksi yang berbeda signifikan dibandingkan periode sebelumnya, seperti penurunan omzet secara drastis, kenaikan biaya, kerugian besar, atau perubahan margin yang signifikan. Pastikan kondisi tersebut memiliki penjelasan yang masuk akal dan didukung bukti.

Dengan dokumentasi yang lengkap, perusahaan tidak perlu hanya mengandalkan ingatan ketika diminta menjelaskan suatu transaksi. Perusahaan dapat menunjukkan bukti konkret yang mendukung kondisi tersebut.

Rapikan Dokumen Pendukung untuk Menghindari SP2DK

Pastikan setiap angka yang tercantum dalam laporan keuangan dan SPT dapat ditelusuri melalui dokumen pendukung. Dokumen tersebut dapat berupa kontrak, purchase order (PO), invoice, bukti pembayaran, rekening koran, faktur pajak, dan dokumen transaksi lainnya.

Dokumentasi yang rapi membantu perusahaan membangun audit trail yang jelas sehingga setiap transaksi dapat ditelusuri dari dokumen sumber hingga pelaporannya dalam SPT.

Lakukan Tax Review Sebelum Lapor untuk Menghindari SP2DK

Sebelum SPT disampaikan, perusahaan dapat melakukan tax review internal untuk memastikan data perpajakan telah sesuai. Review setidaknya mencakup revenue, expense, PPN, PPh, laporan keuangan, dan SPT.

Tujuannya adalah menemukan potensi kesalahan atau red flags sejak awal sehingga perusahaan memiliki kesempatan untuk melakukan penelusuran dan koreksi sebelum SPT dilaporkan.

Mengurangi risiko SP2DK bukan berarti perusahaan dapat menjamin tidak akan menerima surat klarifikasi dari DJP. Namun, perusahaan dapat meminimalkan potensi ketidaksesuaian dengan memastikan SPT, pembukuan, transaksi, dan dokumen pendukung memiliki data yang konsisten.

Semakin rapi data dan dokumentasi perusahaan, semakin mudah pula perusahaan menjelaskan kondisi bisnis apabila di kemudian hari terdapat permintaan klarifikasi dari DJP.

Pertanyaan yang Sering Diajukan

Apakah menerima SP2DK berarti perusahaan pasti melanggar pajak?

Tidak. Namun, ketidaksesuaian data antara SPT, pembukuan, dan informasi yang dimiliki DJP dapat menjadi hal yang perlu dijelaskan oleh Wajib Pajak.

Apakah perusahaan bisa dijamin tidak akan menerima SP2DK?

Tidak ada jaminan. Perusahaan dapat meminimalkan potensi ketidaksesuaian dengan memastikan SPT, pembukuan, transaksi, dan dokumen pendukung memiliki data yang konsisten.

Dokumen apa yang dibutuhkan untuk menelusuri angka dalam SPT?

Antara lain kontrak, purchase order (PO), invoice, bukti pembayaran, rekening koran, faktur pajak, dan dokumen transaksi lainnya, sehingga setiap transaksi dapat ditelusuri dari dokumen sumber hingga pelaporannya dalam SPT.

Butuh Tax Review Sebelum Lapor SPT?

Tim kami dapat membantu memeriksa kesesuaian data perpajakan perusahaan sebelum SPT disampaikan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Sebelum Lapor Pajak, Perusahaan Wajib Cek 5 Hal Ini

cek sebelum lapor pajak

Wellner Consulting — Berikut 5 hal yang perlu dicek sebelum lapor pajak. Sebelum melaporkan kewajiban perpajakan, perusahaan sebaiknya tidak hanya memastikan SPT sudah terisi, tetapi juga melakukan pengecekan terhadap pembukuan, transaksi, dan dokumen pendukung.

Langkah ini penting untuk memastikan angka yang dilaporkan sesuai dengan kondisi perusahaan dan meminimalkan risiko adanya ketidaksesuaian data di kemudian hari.

Berikut checklist yang sebaiknya dilakukan perusahaan sebelum lapor pajak:

Cek Sebelum Lapor Pajak: Rekonsiliasi Omzet

Cocokkan nilai penjualan yang tercatat dalam sistem akuntansi dengan invoice, rekening koran, faktur pajak, dan SPT.

Pastikan tidak ada perbedaan angka yang belum memiliki penjelasan atau dokumen pendukung.

Rekonsiliasi Pajak

Periksa kembali perhitungan dan pelaporan PPN, PPh, faktur pajak, serta SPT. Pastikan setiap angka yang dilaporkan memiliki dasar perhitungan dan dokumen pendukung yang jelas.

Review Pembukuan

Lakukan pemeriksaan terhadap pembukuan untuk menemukan kemungkinan salah klasifikasi akun, transaksi yang belum tercatat, pencatatan ganda, atau kesalahan periode.

Kesalahan pencatatan yang tidak dikoreksi dapat memengaruhi angka dalam laporan keuangan sekaligus pelaporan pajak.

Periksa Transaksi Tidak Biasa

Perhatikan transaksi atau perubahan angka yang berbeda signifikan dari periode sebelumnya, seperti penurunan omzet yang besar, kerugian signifikan, transaksi dengan pihak berelasi, atau perubahan margin yang ekstrem.

Transaksi tersebut perlu ditelusuri dan disiapkan penjelasannya apabila terdapat perbedaan yang signifikan.

Cek Sebelum Lapor Pajak: Simpan Bukti Pendukung

Pastikan seluruh angka dalam laporan keuangan dan SPT dapat didukung dengan dokumen yang memadai, seperti kontrak, invoice, rekening koran, bukti pembayaran, payroll, dokumen pembelian, dan dokumen transaksi lainnya.

Dokumen pendukung yang lengkap akan membantu perusahaan menjelaskan dasar pencatatan apabila terdapat pemeriksaan atau permintaan klarifikasi di kemudian hari.

Sebelum lapor pajak, perusahaan perlu memastikan bahwa angka dalam pembukuan, dokumen transaksi, dan SPT saling konsisten.

Dengan melakukan checklist secara berkala, perusahaan dapat lebih cepat menemukan kesalahan dan melakukan koreksi sebelum pelaporan pajak dilakukan.

Pertanyaan yang Sering Diajukan

Mengapa perusahaan perlu mengecek sebelum lapor pajak?

Untuk memastikan angka yang dilaporkan sesuai kondisi perusahaan dan meminimalkan risiko ketidaksesuaian data di kemudian hari.

Apa yang direkonsiliasi untuk omzet?

Nilai penjualan dalam sistem akuntansi dicocokkan dengan invoice, rekening koran, faktur pajak, dan SPT.

Dokumen pendukung apa yang perlu disimpan?

Antara lain kontrak, invoice, rekening koran, bukti pembayaran, payroll, dan dokumen pembelian.

Butuh Tax Review Sebelum Lapor?

Pastikan angka dalam pembukuan, dokumen transaksi, dan SPT saling konsisten. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Menkeu Suahasil Fokus Jaga APBN untuk Program Prioritas Pemerintah

menkeu suahasil

Wellner Consulting — Artikel ini membahas arah kebijakan Menkeu Suahasil dalam menjaga APBN. Setelah dilantik sebagai Menteri Keuangan, Suahasil Nazara menegaskan komitmennya untuk menjaga APBN tetap sehat dan kredibel. Hal ini sejalan dengan arahan Presiden Prabowo Subianto agar keuangan negara tetap mampu mendukung berbagai program prioritas pemerintah.

“APBN sebagai bagian dari keuangan negara harus bisa menjalankan program-program prioritas pemerintah. Karena itu, APBN-nya harus sehat dan kredibel.” Ucap Suahasil Nazara, saat ditemui setelah dilantik menjadi Menteri Keuangan.

Tujuan Utama Kebijakan Menkeu Suahasil

Dalam menjalankan kebijakan fiskal, Menkeu Suahasil akan menggunakan APBN untuk mendukung sejumlah tujuan utama, yaitu:

  1. Menjaga pertumbuhan ekonomi dengan mendukung aktivitas dan produktivitas perekonomian nasional.
  2. Membiayai program prioritas pemerintah, termasuk program Makan Bergizi Gratis (MBG) dan Koperasi Desa Merah Putih (Kopdes Merah Putih).
  3. Menjaga stabilitas ekonomi di tengah ketidakpastian dan dinamika perekonomian global.
  4. Melindungi masyarakat dari dampak gejolak ekonomi yang dapat memengaruhi daya beli dan aktivitas ekonomi.
  5. Mendukung pembangunan nasional melalui pengelolaan anggaran yang efektif dan berkelanjutan.

Menkeu Suahasil: APBN sebagai Shock Absorber

Di tengah ketidakpastian ekonomi global, Suahasil menyebut APBN akan tetap berperan sebagai bantalan (shock absorber). Peran tersebut diarahkan untuk membantu menjaga stabilitas perekonomian sekaligus memberikan perlindungan kepada masyarakat ketika terjadi gejolak ekonomi.

Dengan arah tersebut, kesehatan dan kredibilitas APBN menjadi bagian penting dalam memastikan kapasitas fiskal tetap dapat mendukung agenda pembangunan dan program prioritas pemerintah.

Pertanyaan yang Sering Diajukan

Apa komitmen Menkeu Suahasil setelah dilantik?

Menjaga APBN tetap sehat dan kredibel agar dapat menjalankan program-program prioritas pemerintah.

Apa peran APBN di tengah ketidakpastian global?

Menurut Suahasil, APBN tetap berperan sebagai bantalan (shock absorber).

Apa tujuan kebijakan fiskal tersebut?

Antara lain menjaga pertumbuhan ekonomi dengan mendukung aktivitas dan produktivitas perekonomian nasional serta membiayai program prioritas pemerintah.

Butuh Pendampingan Pajak Perusahaan?

Konsultasikan kebutuhan perpajakan bisnis Anda dengan tim kami. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

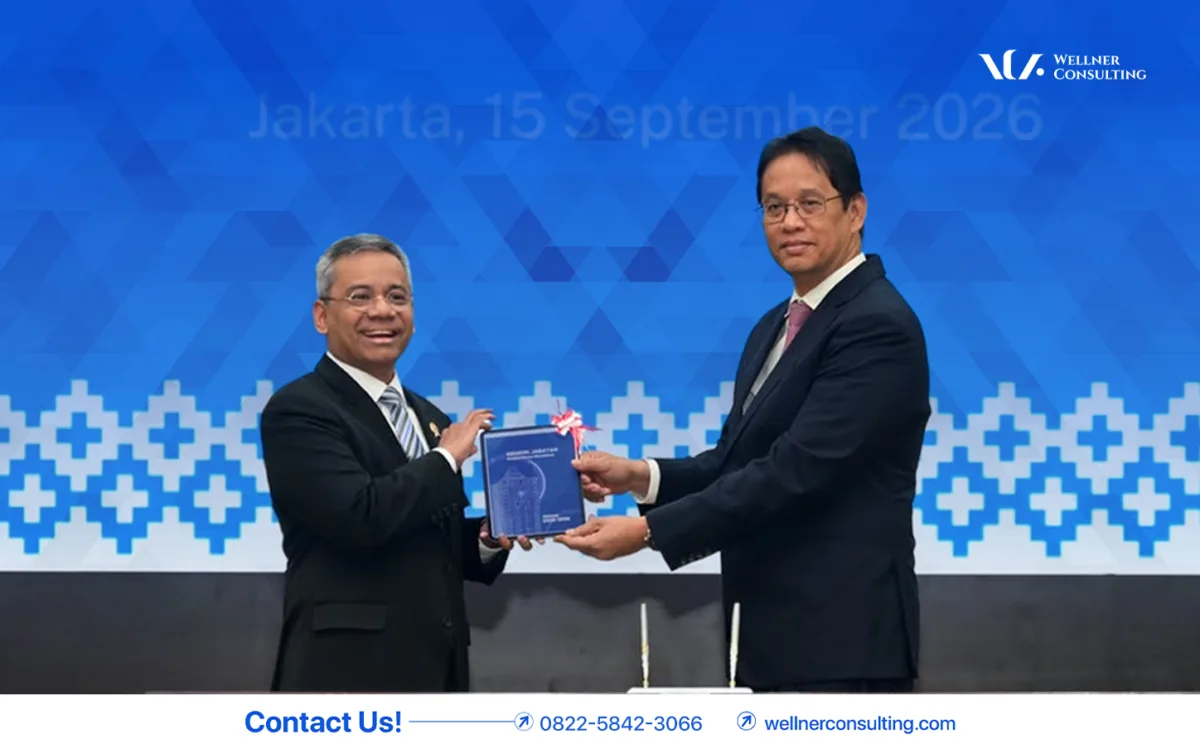
5 PR Suahasil Nazara Sebagai Menkeu Baru

pr menkeu baru

Wellner Consulting — Artikel ini membahas 5 PR Menkeu baru Suahasil Nazara. Presiden Prabowo Subianto resmi mengganti Menteri Keuangan Purbaya Yudhi Sadewa dengan Suahasil Nazara dalam reshuffle kabinet pada Senin, 14 September 2026.

Setelah sekitar satu tahun menjabat, Purbaya meninggalkan sejumlah PR yang kini harus dihadapi Menkeu baru.

PR Menkeu Baru: Kejar Target Penerimaan Pajak

Penerimaan pajak hingga Juli 2026 mencapai Rp1.224,3 triliun, atau 51,9% dari target APBN sebesar Rp2.357,7 triliun. Artinya, masih ada sekitar Rp1.133,4 triliun penerimaan pajak yang harus dikejar hingga akhir tahun.

PR Menkeu Baru: Jaga Defisit APBN

Defisit APBN hingga Juli 2026 tercatat sekitar Rp235,6 triliun atau 0,91% PDB.

Suahasil perlu menjaga defisit tetap dalam batas aman, sekaligus mengantisipasi potensi peningkatan belanja pemerintah pada semester II.

PR Menkeu Baru: Kelola Utang Pemerintah

Utang pemerintah mencapai Rp10.293,69 triliun atau 41,26% PDB per Juni 2026.

Di sisi lain, beban bunga diproyeksikan mencapai Rp582,2 triliun. Pengelolaan utang dan strategi pembiayaan pun menjadi salah satu tantangan besar bagi Menkeu baru.

Benahi Transfer ke Daerah

Realisasi Transfer ke Daerah (TKD) per 14 September 2026 mencapai Rp485,38 triliun atau 73,36% dari pagu berjalan sebesar Rp661,67 triliun.

Sementara itu, alokasi TKD 2027 diusulkan meningkat menjadi Rp735 triliun. Efektivitas dan ketepatan penyaluran dana ke daerah menjadi pekerjaan penting berikutnya.

Jaga Kepercayaan Pasar dan Kesehatan Fiskal

Menkeu baru juga menghadapi tantangan untuk menjaga kredibilitas kebijakan fiskal, di tengah tekanan pembiayaan, dinamika pasar obligasi, serta kebutuhan belanja pemerintah yang tetap tinggi.

Kini, sejumlah target dan tantangan tersebut menjadi PR Suahasil Nazara sebagai Menteri Keuangan yang baru.

Pertanyaan yang Sering Diajukan

Siapa yang menggantikan Purbaya sebagai Menkeu?

Presiden Prabowo Subianto mengganti Menteri Keuangan Purbaya Yudhi Sadewa dengan Suahasil Nazara dalam reshuffle kabinet.

Berapa realisasi penerimaan pajak hingga Juli 2026?

Rp1.224,3 triliun, atau 51,9% dari target APBN sebesar Rp2.357,7 triliun.

Berapa utang pemerintah per Juni 2026?

Rp10.293,69 triliun atau 41,26% PDB.

Butuh Pendampingan Pajak Perusahaan?

Pantau perkembangan kebijakan fiskal dan siapkan kepatuhan pajak bisnis Anda. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Purbaya Siapkan Sistem AI untuk Deteksi Kekurangan Pajak

ai deteksi kekurangan pajak

Wellner Consulting — Artikel ini membahas rencana AI deteksi kekurangan pajak oleh Menkeu Purbaya. Menteri Keuangan Purbaya Yudhi Sadewa berencana memanfaatkan teknologi kecerdasan buatan (AI) untuk mendeteksi potensi penerimaan negara yang belum tergali, termasuk indikasi adanya kekurangan pembayaran pajak.

AI Deteksi Kekurangan Pajak di LNSW

Teknologi AI tersebut rencananya akan diterapkan di Lembaga National Single Window (LNSW) dengan memanfaatkan integrasi berbagai sumber data. Sistem ini nantinya dapat membantu analis melakukan pemeriksaan dan analisis data secara lebih mendalam.

Pengembangan sistem masih akan terus dilakukan agar AI mampu mendeteksi potensi kekurangan pembayaran pajak hingga tingkat perusahaan. Hasil analisis tersebut kemudian dapat dicocokkan dengan SPT Wajib Pajak untuk melihat kesesuaian antara data yang dimiliki pemerintah dengan kewajiban pajak yang telah dilaporkan.

AI Deteksi Kekurangan Pajak: Penelusuran Data Beberapa Tahun

Tidak hanya melihat data pada periode berjalan, sistem tersebut juga direncanakan dapat menelusuri data beberapa tahun sebelumnya. Dengan demikian, analisis dapat dilakukan secara lebih menyeluruh untuk mengidentifikasi pola atau potensi ketidaksesuaian dalam pemenuhan kewajiban perpajakan.

Pertanyaan yang Sering Diajukan

Apa rencana Menkeu Purbaya terkait AI?

Memanfaatkan teknologi kecerdasan buatan (AI) untuk mendeteksi potensi kekurangan pembayaran pajak.

Di mana AI tersebut akan diterapkan?

Di Lembaga National Single Window (LNSW) dengan memanfaatkan integrasi berbagai sumber data.

Sampai tingkat apa deteksinya?

Pengembangan dilakukan agar AI mampu mendeteksi hingga tingkat perusahaan, dan direncanakan dapat menelusuri data beberapa tahun sebelumnya.

Butuh Review Pajak Perusahaan?

Konsistensi data perpajakan dan dokumen pendukung membantu perusahaan menjelaskan kondisinya. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Kesalahan Jurnal Bisa Memicu SP2DK? Ini Penjelasannya

kesalahan jurnal sp2dk

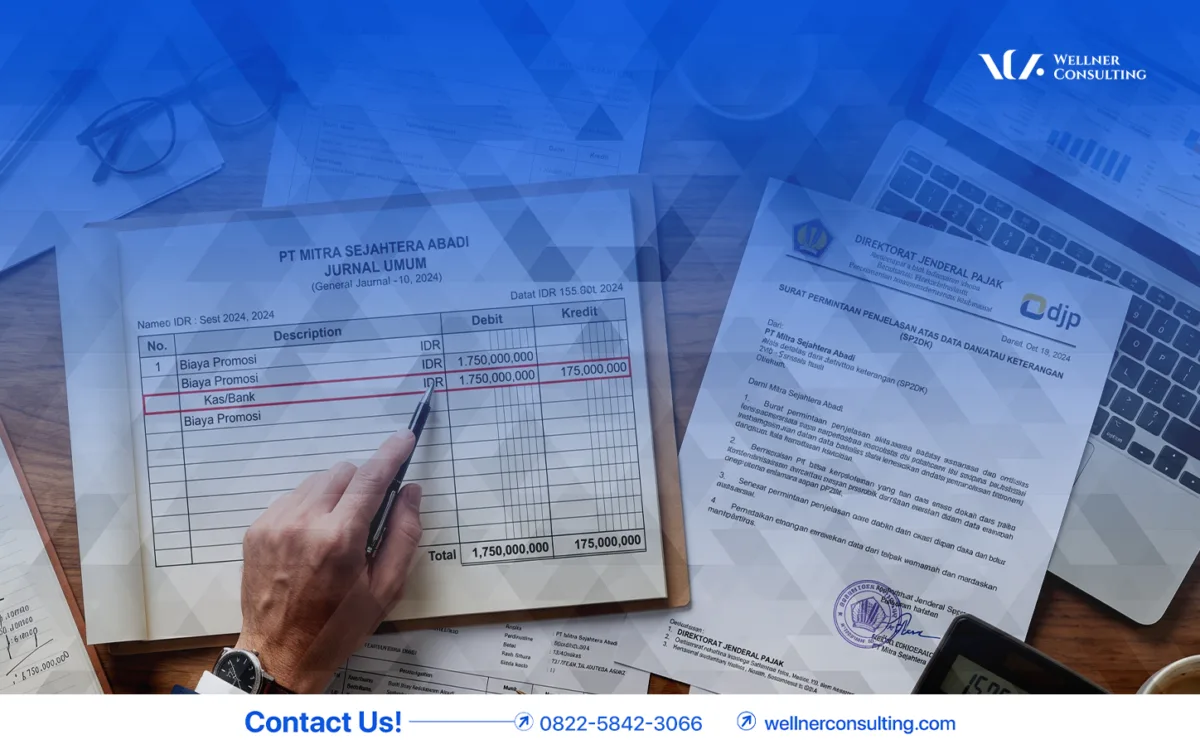
Wellner Consulting — Artikel ini membahas kesalahan jurnal SP2DK: kapan kesalahan pencatatan dapat berujung pada permintaan klarifikasi DJP. Kesalahan jurnal dapat menjadi salah satu faktor yang menyebabkan munculnya SP2DK. Namun, bukan berarti setiap kesalahan dalam pencatatan jurnal secara otomatis membuat DJP menerbitkan SP2DK.

Kesalahan Jurnal SP2DK: Apa yang Menjadi Perhatian DJP?

Yang menjadi perhatian DJP bukan sekadar apakah jurnal perusahaan benar atau salah, tetapi bagaimana kesalahan tersebut berdampak pada angka yang dilaporkan dalam SPT serta apakah terdapat ketidaksesuaian antara data yang dimiliki DJP dengan kewajiban perpajakan perusahaan.

Jenis Kesalahan Jurnal yang Perlu Diperhatikan

Beberapa jenis kesalahan jurnal yang perlu diperhatikan antara lain:

Kesalahan JurnalPotensi Dampak terhadap Pajak dan SP2DK
Salah klasifikasi akunBiaya dicatat sebagai aset atau sebaliknya sehingga dapat memengaruhi laba, penyusutan, dan penghitungan biaya fiskal.
Pencatatan gandaPendapatan, biaya, atau aset tercatat lebih besar dari kondisi sebenarnya sehingga dapat menyebabkan ketidaksesuaian dalam laporan keuangan dan SPT.
Lupa mencatat transaksiOmzet, biaya, utang, piutang, atau transaksi tertentu tidak tercatat sehingga angka dalam pembukuan dan pelaporan pajak dapat menjadi tidak sesuai.
Salah pembalikan posisiSaldo akun menjadi tidak wajar dan berpotensi memengaruhi perhitungan laba atau rugi perusahaan.
Salah transposisi angkaNilai transaksi berbeda antara dokumen sumber, pembukuan, dan pelaporan pajak sehingga dapat menimbulkan perbedaan data yang perlu diklarifikasi.

Cara Mengurangi Risiko Kesalahan Jurnal SP2DK

Untuk mengurangi risiko munculnya ketidaksesuaian data yang dapat menjadi perhatian DJP, perusahaan dapat melakukan beberapa langkah berikut:

① DETEKSI

Lakukan review dan rekonsiliasi pembukuan secara berkala untuk menemukan kesalahan pencatatan sejak awal.

② TELUSURI

Cocokkan setiap transaksi dengan invoice, rekening koran, faktur pajak, bukti pembayaran, dan dokumen pendukung lainnya.

③ KOREKSI

Jika ditemukan kesalahan, buat jurnal koreksi sesuai dengan jenis dan penyebab kesalahan agar laporan keuangan mencerminkan kondisi yang sebenarnya.

④ CEK DATA PERPAJAKAN

Pastikan koreksi dalam pembukuan telah tercermin secara tepat dalam pelaporan pajak sehingga tidak menimbulkan ketidaksesuaian antara pembukuan, SPT, dan data perpajakan lainnya.

Kesalahan Jurnal SP2DK: Kapan Perlu Klarifikasi?

Dengan demikian, kesalahan jurnal tidak serta-merta berarti perusahaan akan menerima SP2DK. Namun, apabila kesalahan tersebut berdampak pada angka yang dilaporkan atau menimbulkan ketidaksesuaian antara pembukuan, SPT, dan data yang dimiliki DJP, perusahaan perlu siap memberikan penjelasan dan klarifikasi atas perbedaan tersebut.

Pertanyaan yang Sering Diajukan

Apakah setiap kesalahan jurnal membuat DJP menerbitkan SP2DK?

Tidak otomatis. Yang menjadi perhatian adalah dampak kesalahan tersebut terhadap angka yang dilaporkan dalam SPT serta ketidaksesuaian antara data DJP dan kewajiban perpajakan perusahaan.

Jenis kesalahan jurnal apa yang perlu diperhatikan?

Salah klasifikasi akun, pencatatan ganda, lupa mencatat transaksi, salah pembalikan posisi, dan salah transposisi angka.

Bagaimana mengurangi risiko ketidaksesuaian data?

Lakukan review dan rekonsiliasi pembukuan berkala, cocokkan transaksi dengan dokumen pendukung, buat jurnal koreksi bila ada kesalahan, lalu pastikan koreksi tercermin dalam pelaporan pajak.

Butuh Bantuan Merapikan Pembukuan dan Pajak?

Rekonsiliasi pembukuan dan SPT sejak awal membantu perusahaan siap bila ada permintaan klarifikasi. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Mulai 2026, Pengguna Kripto Wajib Isi Self-Certification

self-certification kripto

Wellner Consulting — Artikel ini membahas self-certification kripto dan dampaknya bagi pengguna aset kripto. Pengguna aset kripto di Indonesia perlu memperhatikan adanya kewajiban baru terkait self-certification.

Berdasarkan PMK 108 Tahun 2025, pengguna aset kripto, baik Orang Pribadi maupun Entitas di Indonesia, wajib memberikan valid self-certification secara terpisah dari dokumen pembukaan akun saat mendaftar pada Penyedia Jasa Aset Kripto (PJAK) atau exchanger. Ketentuan tersebut merupakan bagian dari penerapan standar pelaporan global Crypto-Asset Reporting Framework (CARF) yang mulai diterapkan pada 2026.

Fungsi Self-Certification Kripto

Self-certification bukan formulir untuk menghitung atau membayar pajak. Dokumen ini digunakan untuk mengidentifikasi pengguna aset kripto dan menentukan domisili pajaknya dalam rangka pelaporan serta pertukaran informasi perpajakan berdasarkan standar CARF.

Melalui self-certification, PJAK dapat memperoleh informasi mengenai identitas dan status domisili pajak pengguna. Informasi tersebut kemudian dapat digunakan dalam proses pelaporan sesuai dengan ketentuan yang berlaku. Artinya, aktivitas aset kripto semakin terhubung dengan mekanisme pelaporan dan pertukaran informasi perpajakan.

Saat memberikan self-certification, pengguna perlu memastikan informasi yang disampaikan benar dan sesuai dengan data identitas serta administrasi perpajakannya.

Beberapa informasi yang perlu diperhatikan antara lain:

  • Nama lengkap sesuai identitas;
  • Alamat tempat tinggal;
  • Tanggal lahir;
  • Negara domisili pajak atau tax residency;
  • NPWP atau Tax Identification Number (TIN);
  • Memastikan data KYC pada exchange sesuai dengan kondisi sebenarnya;
  • Untuk entitas, menyiapkan data entitas dan controlling person apabila diperlukan;
  • Memastikan seluruh informasi yang diberikan benar dan lengkap;
  • Menyimpan salinan self-certification yang telah disampaikan.

Tidak hanya pengguna yang memiliki kewajiban. PJAK Pelapor CARF juga memiliki peran dalam proses identifikasi dan pelaporan informasi pengguna aset kripto.

Self-Certification Kripto: Peran PJAK Pelapor CARF

Beberapa hal yang perlu dilakukan oleh PJAK antara lain:

Meminta Self-Certification

PJAK perlu meminta valid self-certification dari calon pengguna sesuai ketentuan.

Memastikan Self-Certification Terpisah

Self-certification harus diberikan secara terpisah dari dokumen pembukaan akun, sehingga fungsinya sebagai bagian dari proses identifikasi untuk tujuan CARF dapat dibedakan dari dokumen pembukaan akun.

Melakukan Klarifikasi

PJAK perlu melakukan klarifikasi atas kewajaran dan validitas informasi yang diberikan oleh pengguna.

Mempertimbangkan Data KYC dan AML

Dalam melakukan identifikasi, PJAK dapat mempertimbangkan informasi yang diperoleh melalui proses Know Your Customer (KYC) dan/atau Anti-Money Laundering (AML).

Menentukan Domisili Pajak

Informasi dalam self-certification beserta hasil klarifikasi dapat digunakan untuk menentukan domisili pajak pengguna sesuai dengan ketentuan CARF.

Dampak CARF bagi Pengguna Aset Kripto

Penerapan CARF membuat pengguna aset kripto perlu lebih memperhatikan konsistensi data dan aktivitas perpajakannya.

Identitas dan Domisili Pajak Lebih Mudah Diidentifikasi

Informasi seperti nama, alamat, tanggal lahir, domisili pajak, dan TIN menjadi bagian dari informasi yang dapat digunakan dalam proses identifikasi.

Informasi tersebut juga dapat diklarifikasi dengan data yang diperoleh melalui proses KYC/AML.

Data Transaksi Kripto Tidak Hanya Menjadi Data Internal Exchange

Dengan penerapan CARF, PJAK Pelapor CARF wajib melaporkan informasi tertentu mengenai transaksi aset kripto kepada otoritas pajak sesuai ketentuan.

Dengan demikian, data aktivitas aset kripto tidak lagi semata-mata menjadi informasi internal penyedia jasa aset kripto.

Informasi yang memenuhi kriteria pelaporan dapat masuk ke dalam mekanisme pelaporan dan pertukaran informasi perpajakan.

Konsistensi Data dengan SPT Semakin Penting

Pengguna aset kripto juga perlu memastikan bahwa data aktivitas aset kripto dan pelaporan pajaknya konsisten.

Perbedaan antara informasi transaksi dan data yang dilaporkan dalam SPT dapat menimbulkan kebutuhan klarifikasi atau menjadi bagian dari proses pengawasan perpajakan sesuai ketentuan.

Penerapan Crypto-Asset Reporting Framework (CARF) membawa perubahan dalam cara aktivitas aset kripto dapat diidentifikasi dan dilaporkan. Oleh karena itu, pengguna kripto sebaiknya tidak hanya memperhatikan keuntungan atau kerugian dari transaksi kripto, tetapi juga memastikan pencatatan transaksi dan kewajiban perpajakan telah dilakukan dengan benar.

Pertanyaan yang Sering Diajukan

Siapa yang wajib memberikan self-certification kripto?

Pengguna aset kripto, baik Orang Pribadi maupun Entitas di Indonesia, wajib memberikan valid self-certification secara terpisah dari dokumen pembukaan akun, berdasarkan PMK 108 Tahun 2025.

Apakah self-certification untuk menghitung atau membayar pajak?

Bukan. Dokumen ini digunakan untuk mengidentifikasi pengguna aset kripto dan menentukan domisili pajaknya dalam rangka pelaporan.

Informasi apa yang perlu diperhatikan?

Nama lengkap sesuai identitas, alamat tempat tinggal, tanggal lahir, negara domisili pajak, NPWP atau TIN, serta data KYC pada exchange yang konsisten.

Butuh Bantuan Pajak Aset Kripto?

Pastikan data aktivitas aset kripto dan pelaporan SPT Anda konsisten. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Faktur Pajak Dinonaktifkan DJP? Ini Penyebab dan Cara Mengaktifkannya

faktur pajak dinonaktifkan

Wellner Consulting — Artikel ini membahas penyebab faktur pajak dinonaktifkan dan cara mengaktifkannya kembali. Bagi Pengusaha Kena Pajak (PKP), akses pembuatan Faktur Pajak merupakan bagian penting dalam menjalankan kewajiban perpajakan. Namun, dalam kondisi tertentu, DJP dapat menonaktifkan akses pembuatan Faktur Pajak.

Berdasarkan PER-9/PJ/2025, penonaktifan dapat dilakukan terhadap PKP yang memenuhi kriteria tertentu, termasuk PKP yang terindikasi menerbitkan atau menggunakan Faktur Pajak tidak sah.

Jika akses Faktur Pajak dinonaktifkan, PKP tidak dapat menganggapnya sebagai masalah administrasi biasa. PKP perlu mengetahui alasan penonaktifan dan segera memenuhi kewajiban atau memberikan klarifikasi sesuai ketentuan.

Penyebab Faktur Pajak Dinonaktifkan

Ada beberapa kondisi yang dapat menjadi dasar bagi DJP untuk menonaktifkan akses pembuatan Faktur Pajak.

  1. Tidak melakukan pemotongan atau pemungutan pajak yang seharusnya dilakukan selama 3 bulan berturut-turut.
  2. Tidak menyampaikan SPT Tahunan PPh yang sudah menjadi kewajibannya.
  3. Tidak menyampaikan SPT Masa PPN selama 3 bulan berturut-turut.
  4. Tidak menyampaikan SPT Masa PPN sebanyak 6 Masa Pajak dalam 1 tahun kalender.
  5. Tidak melaporkan bukti potong atau bukti pungut yang seharusnya dilaporkan selama 3 bulan berturut-turut.
  6. Memiliki tunggakan pajak minimal Rp250 juta bagi WP yang terdaftar di KPP Pratama atau Rp1 miliar bagi WP yang terdaftar selain di KPP Pratama, dengan kondisi tertentu sesuai ketentuan PER-19/PJ/2025

Faktur Pajak Dinonaktifkan karena Faktur Pajak Tidak Sah

Selain beberapa kondisi kepatuhan di atas, DJP juga dapat menonaktifkan akses pembuatan Faktur Pajak berdasarkan hasil intelijen perpajakan apabila terdapat indikasi bahwa PKP merupakan penerbit atau pengguna Faktur Pajak tidak sah.

Dalam kondisi ini, terdapat dua posisi yang perlu dipahami.

  • PKP sebagai Penerbit Faktur Pajak Tidak Sah

PKP dapat dikategorikan sebagai penerbit apabila menerbitkan Faktur Pajak tanpa adanya transaksi yang sebenarnya.

Untuk menilai indikasi tersebut, DJP antara lain dapat melihat keberadaan usaha, kewajaran lokasi usaha, serta kesesuaian kegiatan usaha dengan transaksi yang dilaporkan.

  • PKP sebagai Pengguna Faktur Pajak Tidak Sah

Sementara itu, PKP dapat dikategorikan sebagai pengguna apabila menggunakan Faktur Pajak tidak sah untuk mengkreditkan Pajak Masukan.

Dalam kondisi ini, DJP dapat melakukan analisis terhadap indikasi pengkreditan Pajak Masukan yang berasal dari Faktur Pajak tidak sah.

Cara Mengaktifkan Faktur Pajak yang Dinonaktifkan

Jika akses pembuatan Faktur Pajak telah dinonaktifkan, PKP dapat melakukan langkah untuk mengaktifkannya kembali sesuai ketentuan.

Sampaikan Surat Klarifikasi

PKP perlu menyampaikan surat klarifikasi kepada Kepala KPP tempat PKP terdaftar.

Klarifikasi sebaiknya menjelaskan kondisi sebenarnya dan alasan atau bukti yang menunjukkan bahwa kewajiban perpajakan telah dipenuhi.

Lampirkan Bukti Pendukung

Jangan hanya mengirimkan surat klarifikasi tanpa dokumen pendukung.

PKP perlu melampirkan bukti yang relevan, seperti:

  • Bukti pelaporan SPT;
  • Bukti pelaporan bukti potong atau bukti pungut;
  • Bukti pelunasan tunggakan pajak;
  • Dokumen lain yang dapat mendukung klarifikasi sesuai kondisi PKP.

Dokumen tersebut penting untuk menunjukkan bahwa PKP telah memenuhi kewajiban yang menjadi dasar penonaktifan atau dapat menjelaskan kondisi yang sebenarnya.

Tunggu Proses dari KPP

Setelah klarifikasi dan dokumen disampaikan, KPP memproses permohonan paling lama 5 hari kerja.

Apabila permohonan disetujui atau tidak terdapat keputusan dalam jangka waktu tersebut, akses pembuatan Faktur Pajak dapat aktif kembali secara otomatis sesuai ketentuan.

Dengan memahami penyebab dan prosedurnya, PKP dapat mengambil langkah yang lebih tepat untuk memulihkan akses pembuatan Faktur Pajak dan menjaga kepatuhan perpajakan perusahaan.

Pertanyaan yang Sering Diajukan

Mengapa DJP dapat menonaktifkan akses pembuatan Faktur Pajak?

Berdasarkan PER-9/PJ/2025, penonaktifan dapat dilakukan terhadap PKP yang memenuhi kriteria tertentu, misalnya tidak menyampaikan SPT Tahunan PPh atau SPT Masa PPN sesuai ketentuan, serta PKP yang terindikasi menerbitkan atau menggunakan Faktur Pajak tidak sah.

Bagaimana cara mengaktifkan kembali akses Faktur Pajak?

PKP menyampaikan surat klarifikasi kepada Kepala KPP tempat terdaftar dan melampirkan bukti pendukung, seperti bukti pelaporan SPT, bukti pelaporan bukti potong atau bukti pungut, dan bukti pelunasan tunggakan pajak.

Berapa lama KPP memproses permohonan?

KPP memproses permohonan paling lama 5 hari kerja. Apabila permohonan disetujui atau tidak ada keputusan dalam jangka waktu tersebut, akses pembuatan Faktur Pajak dapat aktif kembali secara otomatis sesuai ketentuan.

Butuh Bantuan Klarifikasi Faktur Pajak?

Klarifikasi yang lengkap dan tepat membantu pemulihan akses pembuatan Faktur Pajak. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh