Categories
Pajak

Mulai 2027, Restitusi Pajak Bakal Diaudit Khusus oleh Menkeu

audit khusus restitusi pajak

Wellner Consulting — Artikel ini membahas audit khusus restitusi pajak yang direncanakan mulai 2027. Pemerintah dan Badan Anggaran (Banggar) DPR RI menyepakati ketentuan dalam Undang-Undang APBN 2027 yang memberikan kewenangan kepada Menteri Keuangan untuk melakukan pemeriksaan dan audit khusus terhadap pengembalian kelebihan pembayaran pajak atau restitusi pajak.

Latar Belakang Audit Khusus Restitusi Pajak

Kebijakan ini muncul setelah nilai restitusi pajak mencapai sekitar Rp361 triliun sepanjang 2025. Sementara itu, data Direktorat Jenderal Pajak (DJP) menunjukkan restitusi yang dicairkan hingga Agustus 2026 mencapai Rp191,82 triliun, turun sekitar 37% dibandingkan periode yang sama pada 2025 sebesar Rp304,29 triliun.

Fokus Audit Khusus Restitusi Pajak

Pemeriksaan khusus ini akan berfokus pada kepatuhan material Wajib Pajak yang mengajukan restitusi. Aspek yang menjadi perhatian meliputi validitas faktur pajak, keabsahan transaksi, serta hubungan afiliasi antara Wajib Pajak yang terlibat.

Langkah tersebut ditujukan untuk memperkuat pengawasan agar pengembalian kelebihan pembayaran pajak sesuai dengan kondisi transaksi dan ketentuan perpajakan yang berlaku.

Pelaksanaan audit khusus restitusi pajak akan diatur lebih lanjut melalui Peraturan Menteri Keuangan (PMK). Kebijakan ini juga membuka peluang pelaksanaan joint audit atau audit bersama di lingkungan kementerian, mulai dari analisis data, kegiatan intelijen, hingga investigasi sesuai kewenangan masing-masing.

Meski pengawasan restitusi diperketat, pemerintah menegaskan bahwa hak Wajib Pajak yang memenuhi ketentuan untuk menerima restitusi tetap dijamin. Kebijakan ini diarahkan untuk memperkuat pengawasan dan memastikan restitusi diberikan secara tepat, bukan untuk menghilangkan hak pengembalian kelebihan pembayaran pajak.

Persiapan untuk Audit Khusus Restitusi Pajak

Wajib Pajak yang mengajukan restitusi perlu memastikan dokumen pendukung lengkap, faktur dan transaksi valid, serta pencatatan keuangan konsisten dengan pelaporan pajak. Persiapan tersebut penting agar proses pemeriksaan dapat berjalan sesuai ketentuan.

Pertanyaan yang Sering Diajukan

Apa dasar audit khusus restitusi pajak?

Pemerintah dan Banggar DPR RI menyepakati ketentuan dalam Undang-Undang APBN 2027 yang memberikan kewenangan kepada Menteri Keuangan, dan pelaksanaannya akan diatur lebih lanjut melalui PMK.

Apa latar belakangnya?

Nilai restitusi pajak mencapai sekitar Rp361 triliun sepanjang 2025.

Apakah hak restitusi tetap dijamin?

Ya. Pemerintah menegaskan hak Wajib Pajak yang memenuhi ketentuan untuk menerima restitusi tetap dijamin.

Butuh Bantuan Persiapan Restitusi Pajak?

Pastikan dokumen pendukung lengkap, faktur dan transaksi valid, serta pencatatan keuangan konsisten dengan pelaporan pajak. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

DJP Hapus Sanksi Pajak hingga 100%, Ini Syaratnya

penghapusan sanksi pajak

Wellner Consulting — Artikel ini membahas penghapusan sanksi pajak lewat KEP-239/PJ/2026 dan syaratnya. Direktorat Jenderal Pajak (DJP) menerbitkan kebijakan pengurangan atau penghapusan sanksi administratif pajak melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.

Penghapusan Sanksi Pajak: Besaran Pengurangan

Kebijakan yang berlaku mulai 8 Oktober 2026 ini memberikan pengurangan sanksi hingga 100% untuk jenis kewajiban tertentu, dengan besaran yang bergantung pada periode pemenuhan kewajiban perpajakan.

Berdasarkan KEP-239/PJ/2026, besaran pengurangan atau penghapusan sanksi administratif ditentukan berdasarkan waktu pemenuhan kewajiban yang memenuhi kriteria. Untuk keterlambatan penyampaian SPT Tahunan PPh sampai Tahun Pajak 2025 dan SPT Masa berstatus kurang bayar sampai Masa Pajak September 2026, ketentuannya sebagai berikut:

  • 100%: 8 Oktober–31 Desember 2026.
  • 50%: 1 Januari–31 Maret 2027.
  • 25%: 1 April–30 Juni 2027.

Artinya, Wajib Pajak yang memenuhi persyaratan berpeluang memperoleh penghapusan sanksi secara penuh apabila memenuhi kewajiban dalam periode pertama.

Cakupan Penghapusan Sanksi Pajak

Kebijakan ini mencakup sanksi akibat keterlambatan penyampaian SPT Tahunan PPh hingga Tahun Pajak 2025 dan SPT Masa berstatus kurang bayar hingga Masa Pajak September 2026. Fasilitas juga mencakup sanksi atas pembetulan SPT atas kemauan sendiri, keterlambatan pembayaran atau penyetoran pajak, serta sanksi administratif yang tercantum dalam Surat Ketetapan Pajak (SKP), SKP PBB, dan Surat Tagihan Pajak (STP).

Selain itu, pengurangan sanksi dapat diberikan atas hasil pemeriksaan terkait harta yang belum atau kurang diungkapkan dalam Program Pengungkapan Sukarela (PPS), sesuai ketentuan yang berlaku.

Syarat Permohonan Penghapusan Sanksi Pajak

Fasilitas ini tidak berlaku otomatis. Wajib Pajak harus mengajukan permohonan pengurangan atau penghapusan sanksi administratif kepada DJP paling lambat 1 Oktober 2028, dengan memenuhi ketentuan yang berlaku.

Persyaratan yang perlu diperhatikan meliputi pelunasan pokok pajak yang menjadi dasar pengenaan sanksi, sanksi administratif yang dimohonkan belum dibayar, serta surat pernyataan bermeterai bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.

Wajib Pajak juga perlu memastikan tidak sedang mengajukan gugatan atau upaya hukum lainnya. Jika sebelumnya telah mengajukan upaya hukum, ketentuan mengharuskan upaya tersebut dicabut dan dibuktikan dengan dokumen yang sesuai.

Dengan adanya kebijakan ini, Wajib Pajak yang memiliki sanksi administratif perlu memeriksa jenis sanksi, status pelunasan pokok pajak, dan periode pemenuhan kewajiban sebelum mengajukan permohonan. Pastikan seluruh persyaratan dan dokumen pendukung sesuai dengan KEP-239/PJ/2026 serta ketentuan perpajakan yang berlaku.

Pertanyaan yang Sering Diajukan

Berapa besaran pengurangan sanksi menurut KEP-239/PJ/2026?

Besarannya bergantung pada periode pemenuhan kewajiban: 100% untuk 8 Oktober–31 Desember 2026, 50% untuk 1 Januari–31 Maret 2027, dan 25% untuk 1 April–30 Juni 2027.

Apakah penghapusan sanksi berlaku otomatis?

Tidak. Wajib Pajak harus mengajukan permohonan pengurangan atau penghapusan sanksi administratif kepada DJP paling lambat 1 Oktober 2028, dengan memenuhi ketentuan yang berlaku.

Apa saja persyaratannya?

Antara lain pelunasan pokok pajak yang menjadi dasar pengenaan sanksi, sanksi yang dimohonkan belum dibayar, surat pernyataan bermeterai, dan tidak sedang mengajukan gugatan atau upaya hukum lainnya.

Butuh Bantuan Mengajukan Penghapusan Sanksi?

Periksa jenis sanksi, status pelunasan pokok pajak, dan periode pemenuhan kewajiban sebelum mengajukan permohonan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

DJP Kejar Target Penerimaan Pajak Rp750,1 Triliun Hingga Akhir Tahun

target penerimaan pajak 2026

Wellner Consulting — Artikel ini membahas target penerimaan pajak 2026 dan realisasinya hingga September. Realisasi penerimaan pajak 2026 hingga akhir September tercatat sebesar Rp1.607,6 triliun, atau 68,2% dari target APBN 2026 sebesar Rp2.357,7 triliun. Dengan demikian, pemerintah masih perlu mengumpulkan sekitar Rp750,1 triliun dalam tiga bulan terakhir 2026 untuk mencapai target tersebut.

Target Penerimaan Pajak 2026: Langkah DJP Mengejar Kekurangan

Untuk mengejar kekurangan penerimaan tersebut, Direktorat Jenderal Pajak (DJP) akan mengoptimalkan data perpajakan yang telah dikumpulkan guna memperkuat pengawasan, pemeriksaan, dan penegakan hukum. Langkah ini juga ditujukan untuk menggali potensi penerimaan pajak yang belum tergarap.

DJP turut mengoptimalkan penerimaan dari sektor usaha yang mencatat pertumbuhan kuat hingga September 2026, meliputi perdagangan, industri pengolahan, pertambangan, transportasi dan pergudangan, serta jasa perusahaan.

Target Penerimaan Pajak 2026: Kebijakan yang Dioptimalkan

Selain itu, pemerintah akan mengoptimalkan sejumlah kebijakan perpajakan, termasuk pemungutan pajak atas transaksi digital luar negeri, PPh melalui marketplace, serta pengurangan sanksi perpajakan.

Berbagai langkah tersebut menjadi bagian dari upaya pemerintah untuk meningkatkan penerimaan pajak hingga akhir tahun. Wajib Pajak dan pelaku usaha perlu mencermati perkembangan kebijakan serta memastikan kewajiban perpajakan dipenuhi sesuai ketentuan yang berlaku.

Pertanyaan yang Sering Diajukan

Berapa realisasi penerimaan pajak 2026 hingga September?

Rp1.607,6 triliun, atau 68,2% dari target APBN 2026.

Bagaimana DJP mengejar kekurangan penerimaan?

Dengan mengoptimalkan data perpajakan yang telah dikumpulkan serta penerimaan dari sektor usaha yang mencatat pertumbuhan kuat hingga September 2026.

Kebijakan apa yang akan dioptimalkan?

Antara lain pemungutan pajak atas transaksi digital luar negeri dan PPh melalui marketplace.

Butuh Pendampingan Kepatuhan Pajak?

Wajib Pajak dan pelaku usaha perlu memastikan kewajiban perpajakannya terpenuhi dengan baik. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

PMK 71/2026 Berlaku, Begini Perubahan Penelitian Keberatan Pajak

penelitian keberatan pajak

Wellner Consulting — Artikel ini membahas penelitian keberatan pajak menurut PMK 71/2026. Peraturan Menteri Keuangan (PMK) Nomor 71 Tahun 2026 resmi berlaku sejak 2 Oktober 2026. Regulasi ini merupakan perubahan atas PMK 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.

Salah satu hal yang perlu diperhatikan Wajib Pajak adalah ketentuan mengenai penelitian keberatan pajak. Dalam proses ini, DJP memiliki mekanisme untuk memperoleh informasi dan keterangan yang dibutuhkan dalam meneliti materi keberatan.

Dokumen yang Dapat Diminta dalam Penelitian Keberatan Pajak

Dalam penelitian keberatan, DJP dapat meminta buku, catatan, data, informasi, dan keterangan kepada Wajib Pajak. Dokumen yang diminta dapat berkaitan dengan materi keberatan, termasuk dokumen transaksi dan data pendukung yang diperlukan dalam penelitian.

DJP juga dapat meminta keterangan kepada Wajib Pajak serta memperoleh informasi atau keterangan dari pihak ketiga yang memiliki hubungan dengan materi keberatan. Selain itu, proses penelitian dapat meliputi pembahasan dan klarifikasi serta kegiatan lain yang diperlukan sesuai ketentuan.

Batas Waktu dalam Penelitian Keberatan Pajak

Apabila DJP meminta buku, catatan, data, informasi, atau keterangan dalam penelitian keberatan, Wajib Pajak perlu memperhatikan batas waktu yang diberikan dalam surat permintaan.

Wajib Pajak diberikan waktu paling lama 15 hari kerja sejak surat permintaan dikirim. Apabila belum dipenuhi, DJP dapat menyampaikan permintaan kedua dengan batas waktu 10 hari kerja.

Jika permintaan tersebut tetap tidak dipenuhi, proses penyelesaian keberatan tetap dapat dilanjutkan berdasarkan data dan informasi yang tersedia. Karena itu, permintaan data dalam penelitian keberatan tidak sebaiknya diabaikan.

Surat Pemberitahuan Untuk Hadir

Sebelum menerbitkan Surat Keputusan Keberatan, DJP menyampaikan Surat Pemberitahuan Untuk Hadir yang disertai daftar hasil penelitian dan formulir tanggapan. Wajib Pajak diberikan kesempatan untuk hadir dan memberikan keterangan atau menyampaikan tanggapan secara tertulis.

Tanggapan tertulis tersebut dapat disampaikan paling lama 10 hari kerja sejak surat dikirim. Jika Wajib Pajak tidak memberikan keterangan atau tanggapan dalam jangka waktu tersebut, proses keberatan tetap dapat dilanjutkan berdasarkan data yang tersedia.

Dengan berlakunya PMK 71/2026, Wajib Pajak yang sedang menjalani proses keberatan perlu lebih cermat dalam menyiapkan dokumen, memberikan penjelasan, serta merespons setiap permintaan DJP sesuai batas waktu. Kelengkapan data dan ketepatan tanggapan menjadi bagian penting dalam proses penelitian keberatan.

Pertanyaan yang Sering Diajukan

Kapan PMK 71/2026 berlaku?

Sejak 2 Oktober 2026, sebagai perubahan atas PMK 118 Tahun 2024.

Berapa batas waktu memenuhi permintaan data dalam penelitian keberatan?

Paling lama 15 hari kerja sejak surat permintaan dikirim. Apabila belum dipenuhi, DJP dapat menyampaikan permintaan kedua dengan batas waktu 10 hari kerja.

Apa yang terjadi jika permintaan tidak dipenuhi?

Proses penyelesaian keberatan tetap dapat dilanjutkan berdasarkan data dan informasi yang tersedia.

Butuh Pendampingan Keberatan Pajak?

Persiapkan dokumen dan tanggapan sesuai batas waktu yang diberikan DJP. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

PMK 55/2026 Ubah Uji Kompetensi Konsultan Pajak, Ini Ketentuannya

uji kompetensi konsultan pajak

Wellner Consulting — Artikel ini membahas uji kompetensi konsultan pajak menurut PMK 55/2026. Peraturan Menteri Keuangan (PMK) Nomor 55 Tahun 2026 membawa sejumlah perubahan dalam skema uji kompetensi konsultan pajak. Salah satunya, peserta tidak lagi diwajibkan mengikuti ujian secara berjenjang untuk tingkat A, B, dan C, tetapi dapat memilih tingkat sesuai kompetensinya.

Format Uji Kompetensi Konsultan Pajak

Dalam skema tersebut, uji kompetensi menggunakan format pilihan ganda dan dilaksanakan secara komprehensif. Seluruh materi pada tingkat yang dipilih akan diujikan dalam satu waktu. Hasil ujian ditetapkan dalam kategori lulus atau tidak lulus, dengan nilai batas kelulusan (passing grade) 60 dari skala 0–100.

Uji Kompetensi Konsultan Pajak Tingkat A

Pada tingkat A, materi yang diujikan mencakup lima kelompok, yaitu PPh orang pribadi dan SPT PPh orang pribadi, KUP, PPSP dan Pengadilan Pajak, PPh pemotongan dan/atau pemungutan, PPN dan SPT PPN, serta bea meterai.

Uji Kompetensi Tingkat B

Sementara itu, tingkat B memiliki cakupan yang lebih luas dengan delapan kelompok materi. Materinya meliputi PPh badan dan SPT PPh badan, KUP, PPSP dan Pengadilan Pajak, PPh pemotongan dan/atau pemungutan, PPN dan SPT PPN, akuntansi perpajakan, PBB-P5L, PPh orang pribadi dan SPT PPh orang pribadi, serta bea meterai.

Uji Kompetensi Tingkat C

Adapun tingkat C memiliki cakupan materi paling luas. Materinya mencakup PPh badan dan SPT PPh badan untuk transaksi internasional, pajak internasional, PPh pemotongan dan/atau pemungutan, akuntansi perpajakan, PPh badan dan SPT PPh badan untuk badan dalam negeri, KUP, PPSP dan Pengadilan Pajak, PPN dan SPT PPN, PBB-P5L, PPh orang pribadi dan SPT PPh orang pribadi, serta bea meterai.

Kode Etik Pindah ke Ujian Profesi

Perubahan lainnya adalah kode etik profesi tidak lagi menjadi bagian dari uji kompetensi BPPK. Materi kode etik ditempatkan dalam ujian profesi konsultan pajak yang diselenggarakan oleh asosiasi konsultan pajak.

Dengan demikian, skema baru memisahkan aspek kompetensi teknis perpajakan dari aspek profesionalisme dan kode etik. Uji kompetensi BPPK berfokus pada kemampuan teknis perpajakan, sedangkan kode etik menjadi bagian dari ujian profesi.

Perubahan ini menjadi salah satu poin penting dalam PMK 55/2026 yang perlu dipahami oleh calon konsultan pajak maupun pihak yang sedang mempersiapkan sertifikasi. PMK 55/2026 juga telah mencabut ketentuan sebelumnya mengenai konsultan pajak dalam PMK 111/PMK.03/2014 beserta perubahannya.

Pertanyaan yang Sering Diajukan

Bagaimana format uji kompetensi konsultan pajak menurut PMK 55/2026?

Menggunakan format pilihan ganda dan dilaksanakan secara komprehensif. Seluruh materi pada tingkat yang dipilih diujikan dalam satu waktu.

Apa perubahan penting dalam PMK 55/2026?

Peserta tidak lagi diwajibkan mengikuti ujian secara berjenjang, dan kode etik profesi tidak lagi menjadi bagian dari uji kompetensi BPPK.

Di mana materi kode etik diujikan sekarang?

Dalam ujian profesi konsultan pajak yang diselenggarakan oleh asosiasi konsultan pajak.

Butuh Konsultan Pajak Berizin?

Wellner Consulting merupakan konsultan pajak yang melayani berbagai kebutuhan perpajakan bisnis Anda. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

AI Bisa Salah, Kasus Deloitte Jadi Pelajaran bagi Pelaku Bisnis

ai bisa salah

Wellner Consulting — Artikel ini membahas mengapa AI bisa salah dan pelajaran kasus Deloitte bagi pelaku bisnis. Penggunaan artificial intelligence (AI) dalam pekerjaan profesional kembali menjadi sorotan setelah Deloitte Australia harus mengembalikan sekitar A$97 ribu atau sekitar Rp1 miliar terkait laporan yang dibuat untuk pemerintah Australia.

Laporan peninjauan sistem IT dan kerangka kepatuhan bantuan sosial setebal 237 halaman tersebut ditemukan memuat sejumlah referensi akademik dan kutipan putusan pengadilan yang ternyata tidak benar. Temuan ini dikaitkan dengan penggunaan AI dalam penyusunan laporan.

AI Bisa Salah: Fenomena AI Hallucination

Kasus tersebut menjadi contoh dari fenomena AI hallucination, yaitu kondisi ketika AI menghasilkan informasi yang terlihat meyakinkan, tetapi sebenarnya salah, tidak akurat, atau bahkan tidak benar-benar ada.

Kasus ini menunjukkan bahwa penggunaan AI tidak menghilangkan kebutuhan terhadap human judgment dan proses verifikasi. Informasi yang dihasilkan AI tetap perlu diperiksa, terutama ketika digunakan untuk pekerjaan yang berkaitan dengan data, regulasi, hukum, keuangan, dan perpajakan.

Risiko AI Bisa Salah pada Laporan Keuangan dan Pajak

Hal yang sama perlu diperhatikan oleh pemilik bisnis yang mulai menggunakan AI untuk membantu menyusun laporan keuangan dan perpajakan. Kesalahan data atau informasi yang tidak tervalidasi dapat berdampak pada angka dalam laporan, pelaporan pajak, kewajiban perpajakan, hingga keputusan bisnis.

Karena itu, AI sebaiknya digunakan sebagai alat bantu, bukan sebagai pengganti akuntan atau konsultan pajak. Setiap informasi yang dihasilkan AI tetap perlu melalui proses pemeriksaan dan validasi sebelum digunakan sebagai dasar laporan maupun keputusan perusahaan.

Jangan sampai laporan keuangan dan perpajakan perusahaan bergantung pada hasil AI yang belum diverifikasi kebenarannya.

Pertanyaan yang Sering Diajukan

Apa itu AI hallucination?

Kondisi ketika AI menghasilkan informasi yang terlihat meyakinkan, tetapi sebenarnya tidak benar.

Apa pelajaran dari kasus Deloitte Australia?

Penggunaan AI tidak menghilangkan kebutuhan terhadap human judgment dan proses verifikasi.

Bagaimana sebaiknya bisnis menggunakan AI untuk laporan keuangan dan pajak?

Sebagai alat bantu, bukan pengganti akuntan atau konsultan pajak. Setiap informasi yang dihasilkan AI tetap perlu diverifikasi.

Butuh Konsultan Pajak untuk Verifikasi Laporan?

Jangan sampai laporan keuangan dan perpajakan perusahaan bergantung pada hasil AI yang belum diverifikasi. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

DJP Kirim 454.377 SP2DK hingga September 2026

sp2dk hingga september 2026

Wellner Consulting — Artikel ini membahas SP2DK hingga September 2026 dan cara menanggapinya. Direktorat Jenderal Pajak (DJP) mencatat sebanyak 454.377 Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) telah dikirim kepada Wajib Pajak hingga 30 September 2026.

Saluran Pengiriman SP2DK hingga September 2026

Dari jumlah tersebut, sebanyak 384.396 SP2DK dikirim melalui email Wajib Pajak, sedangkan 69.981 SP2DK disampaikan melalui akun Coretax Wajib Pajak.

“Sampai 30 September 2026 sudah ada 454.377 SP2DK,” ujar Bimo Wijayanto, Direktur Jenderal Pajak.

Cara Membuka SP2DK di Coretax

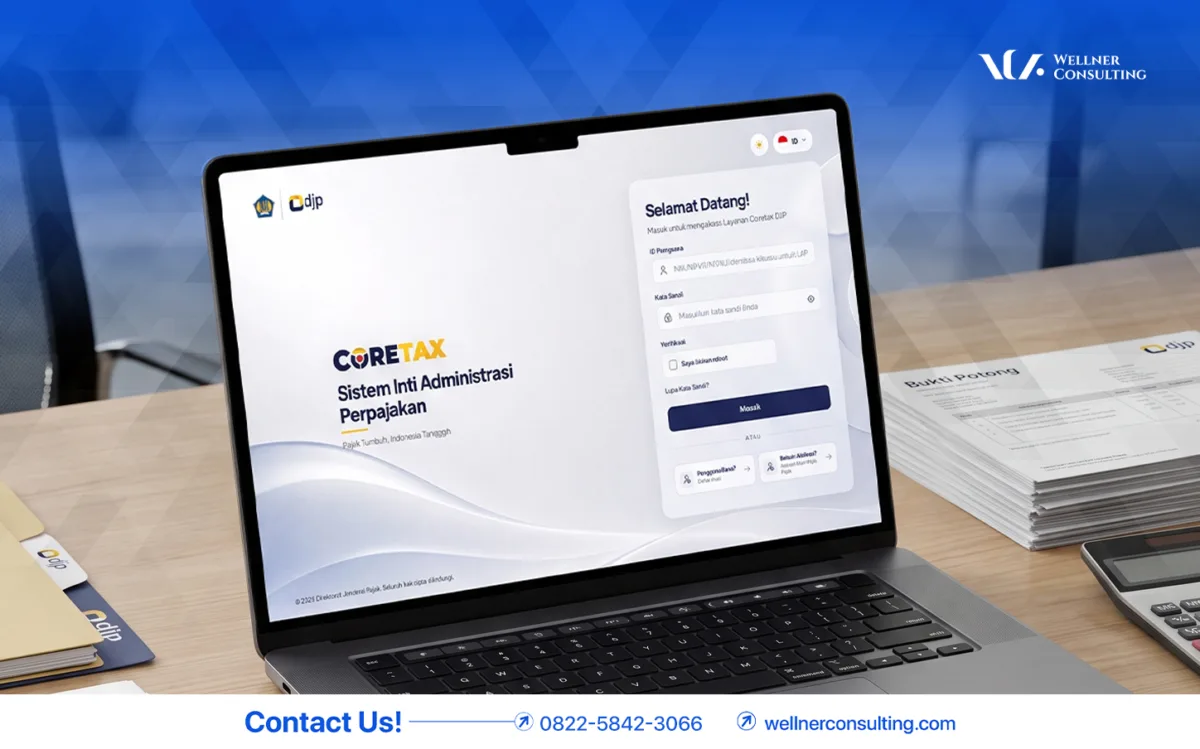
Bagi Wajib Pajak yang menerima SP2DK melalui Coretax, dokumen dapat diakses melalui beberapa langkah. Pertama, buka ikon notifikasi atau lonceng pada dashboard Coretax. Selanjutnya, masuk ke menu Portal Saya, lalu klik Dokumen Saya, kemudian pilih Download untuk melihat isi SP2DK.

Setelah dokumen dibuka, Wajib Pajak sebaiknya mencatat nomor SP2DK untuk memudahkan proses tanggapan. Jika membutuhkan klarifikasi lebih lanjut, Wajib Pajak dapat menghubungi Account Representative (AR) pada KPP terkait.

SP2DK hingga September 2026: Bukan Berarti Pelanggaran

Menerima SP2DK bukan berarti Wajib Pajak otomatis dinyatakan melakukan pelanggaran pajak. SP2DK merupakan sarana bagi DJP untuk meminta penjelasan atas data atau informasi yang perlu diklarifikasi.

Oleh karena itu, Wajib Pajak perlu membaca isi SP2DK dengan teliti, memahami data atau transaksi yang diminta untuk dijelaskan, serta menyiapkan dokumen pendukung yang relevan.

Selanjutnya, berikan penjelasan kepada DJP sesuai dengan kondisi dan data yang sebenarnya. Jika diperlukan, Wajib Pajak juga dapat menggunakan pendampingan konsultan pajak agar proses klarifikasi dapat dilakukan secara lebih tepat dan sesuai ketentuan.

Pertanyaan yang Sering Diajukan

Berapa jumlah SP2DK yang dikirim DJP hingga September 2026?

Sebanyak 454.377 SP2DK hingga 30 September 2026, terdiri atas 384.396 yang dikirim melalui email dan 69.981 melalui akun Coretax Wajib Pajak.

Apakah menerima SP2DK berarti melakukan pelanggaran pajak?

Tidak otomatis. SP2DK merupakan sarana bagi DJP untuk meminta penjelasan atas data atau informasi yang perlu diklarifikasi.

Apa yang dilakukan setelah menerima SP2DK?

Baca isi SP2DK dengan teliti, pahami data atau transaksi yang diminta dijelaskan, siapkan dokumen pendukung, lalu berikan penjelasan sesuai kondisi dan data yang sebenarnya. Pendampingan konsultan pajak dapat digunakan bila diperlukan.

Butuh Pendampingan Menanggapi SP2DK?

Tanggapan yang didukung data dan dokumen yang tepat membantu proses klarifikasi berjalan lebih baik. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Pajak Pekerja di Bawah Rp10 Juta Bakal Ditanggung Pemerintah

pph 21 dtp 2027

Wellner Consulting — Artikel ini membahas rencana PPh 21 DTP 2027 dan perbedaannya dengan 2026. Pemerintah berencana melanjutkan sekaligus memperluas insentif PPh Pasal 21 Ditanggung Pemerintah (DTP) pada 2027. Insentif ini direncanakan menyasar pekerja dengan penghasilan di bawah Rp10 juta per bulan.

Rencana PPh 21 DTP 2027

Rencana tersebut disampaikan Menteri Koordinator Bidang Perekonomian Airlangga Hartarto setelah rapat terbatas pada 30 September 2026. Pemerintah menyebut insentif PPh 21 DTP pada 2027 ditargetkan menjangkau sekitar 7,5 juta pekerja.

Beda PPh 21 DTP 2027 dengan 2026

Berbeda dengan kebijakan 2026 yang diberikan kepada pekerja pada sektor usaha tertentu, pemerintah menyampaikan rencana agar insentif PPh 21 DTP 2027 diperluas ke seluruh sektor bagi pekerja dengan penghasilan di bawah Rp10 juta.

Pada 2026, ketentuan PPh 21 DTP diatur melalui PMK Nomor 105 Tahun 2025 dan berlaku bagi pegawai tertentu yang bekerja pada sektor usaha yang memenuhi kriteria, termasuk industri alas kaki, tekstil dan pakaian jadi, furnitur, kulit dan barang dari kulit, serta pariwisata.

Ketentuan Teknis PPh 21 DTP 2027 Belum Terbit

Meski rencana perluasan telah disampaikan pemerintah, ketentuan teknis PPh 21 DTP untuk 2027 belum diterbitkan. Sehingga, detail mengenai kriteria pekerja, mekanisme pemberian insentif, periode berlaku, serta ketentuan administratif lainnya masih menunggu regulasi resmi.

Dengan demikian, pekerja dengan penghasilan di bawah Rp10 juta belum dapat langsung dianggap bebas atau tidak perlu membayar PPh 21 untuk 2027. Penerapan insentif tetap akan mengikuti ketentuan resmi yang nantinya ditetapkan pemerintah.

Pertanyaan yang Sering Diajukan

Apa rencana pemerintah untuk PPh 21 DTP 2027?

Melanjutkan sekaligus memperluas insentif PPh Pasal 21 Ditanggung Pemerintah (DTP) pada 2027, sebagaimana disampaikan Menko Perekonomian setelah rapat terbatas pada 30 September 2026.

Bagaimana aturan PPh 21 DTP 2026?

Diatur melalui PMK Nomor 105 Tahun 2025 dan berlaku bagi pegawai tertentu pada sektor usaha yang memenuhi kriteria.

Apakah pekerja berpenghasilan di bawah Rp10 juta otomatis bebas PPh 21 pada 2027?

Belum. Ketentuan teknis untuk 2027 belum diterbitkan, sehingga detail kriteria dan mekanismenya masih menunggu aturan resmi.

Butuh Bantuan PPh 21 Perusahaan?

Pantau ketentuan resmi sebelum menerapkan insentif pada penghitungan PPh 21. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Categories
Pajak

Coretax Ubah Skema Pembetulan SPT Jadi Replace

skema replace pembetulan spt

Wellner Consulting — Artikel ini membahas skema Replace pembetulan SPT di Coretax dan perbedaannya dengan skema Delta. Mulai 1 Oktober 2026, Direktorat Jenderal Pajak (DJP) menerapkan perubahan mekanisme pembetulan SPT dalam sistem Coretax melalui PER-12/PJ/2026. Skema yang sebelumnya menggunakan konsep Delta kini beralih menjadi Replace dengan calculation rule.

Skema Delta: Cara Lama Pembetulan SPT

Pada skema Delta, SPT awal dan SPT pembetulan tidak saling menggantikan. Sistem menghitung perubahan atau selisih antara SPT sebelumnya dengan SPT pembetulan. Mekanisme ini dapat menimbulkan kondisi yang disebut “kurang bayar semu”, terutama ketika lebih bayar dari SPT awal masih dalam proses dan belum diterima Wajib Pajak. Kondisi inilah yang menjadi salah satu alasan perubahan mekanisme pembetulan SPT dalam Coretax.

Skema Replace Pembetulan SPT: Cara Kerjanya

Dalam skema Replace, SPT pembetulan menggantikan SPT sebelumnya sehingga SPT pembetulan terakhir menjadi dasar terbaru dalam pelaksanaan hak dan kewajiban perpajakan.

Dengan mekanisme ini, riwayat pembayaran dan pengembalian pajak tetap diperhitungkan sehingga pembetulan SPT tidak serta-merta menghilangkan transaksi atau pembayaran yang telah terjadi sebelumnya.

Kemudahan Skema Replace Pembetulan SPT bagi Wajib Pajak

Perubahan dari skema Delta ke Replace memberikan beberapa kemudahan bagi Wajib Pajak. Pertama, pembetulan SPT menjadi lebih sederhana karena SPT pembetulan terakhir menjadi dasar terbaru, bukan sekadar menghitung selisih dengan SPT sebelumnya.

Kedua, Wajib Pajak memiliki fleksibilitas dalam mengubah pilihan restitusi atau kompensasi. Misalnya, pilihan atas lebih bayar dapat diubah dari restitusi menjadi kompensasi atau sebaliknya, sepanjang memenuhi ketentuan dan proses sebelumnya belum melewati batas yang ditentukan.

Ketiga, saldo kompensasi akan disesuaikan secara otomatis oleh Coretax apabila pembetulan SPT mengubah jumlah lebih bayar yang sebelumnya telah dikompensasikan. Penyesuaian tersebut juga dapat terjadi akibat penerbitan produk hukum seperti ketetapan, keputusan, atau putusan yang mengubah nilai kelebihan pembayaran pajak.

Yang Perlu Diperhatikan Sebelum Membetulkan SPT

Dengan diterapkannya skema Replace mulai 1 Oktober 2026, Wajib Pajak perlu memperhatikan kembali mekanisme pembetulan SPT, terutama terkait riwayat pembayaran, restitusi, kompensasi, dan saldo kompensasi sebelum menyampaikan SPT pembetulan melalui Coretax.

Pertanyaan yang Sering Diajukan

Kapan skema Replace pembetulan SPT berlaku?

Mulai 1 Oktober 2026 melalui PER-12/PJ/2026.

Apa beda skema Delta dan Replace?

Pada skema Delta, SPT awal dan SPT pembetulan tidak saling menggantikan, dan sistem menghitung selisihnya. Pada skema Replace, SPT pembetulan menggantikan SPT sebelumnya sehingga SPT pembetulan terakhir menjadi dasar terbaru.

Apa kemudahan skema Replace bagi Wajib Pajak?

Pembetulan SPT lebih sederhana, pilihan restitusi atau kompensasi dapat diubah sepanjang memenuhi ketentuan, dan saldo kompensasi disesuaikan otomatis oleh Coretax.

Butuh Bantuan Membetulkan SPT di Coretax?

Periksa riwayat pembayaran, restitusi, dan kompensasi sebelum menyampaikan SPT pembetulan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor; Mohammad Dody Alfayadh

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Pemerintah Siapkan Kenaikan PTKP Mulai 2027

kenaikan ptkp 2027

Wellner Consulting — Artikel ini membahas rencana kenaikan PTKP 2027. Pemerintah berencana melakukan penyesuaian Penghasilan Tidak Kena Pajak (PTKP) mulai 2027 dengan mempertimbangkan perkembangan tingkat inflasi.

Rencana Kenaikan PTKP 2027

Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyampaikan bahwa pemerintah sedang menghitung penyesuaian PTKP bersama Menteri Keuangan. Besaran PTKP baru hingga kini belum ditetapkan dan masih menunggu persetujuan Menteri Keuangan.

PTKP Saat Ini

Saat ini, PTKP untuk Wajib Pajak orang pribadi ditetapkan sebesar Rp54 juta per tahun atau Rp4,5 juta per bulan. Besaran tersebut berasal dari penyesuaian PTKP pada 2016 melalui PMK Nomor 101/PMK.010/2016.

Rencana penyesuaian PTKP tersebut muncul setelah pemerintah mempertimbangkan perkembangan inflasi sejak 2016. Airlangga menyampaikan bahwa besaran baru akan dihitung berdasarkan akumulasi perkembangan inflasi sejak periode tersebut. Dengan demikian, angka PTKP yang akan berlaku pada 2027 belum dapat dipastikan sampai pemerintah menetapkan kebijakan resminya.

Usulan Kenaikan PTKP

Sementara itu, Presiden Konfederasi Serikat Pekerja Indonesia (KSPI) Said Iqbal sebelumnya mengusulkan agar batas PTKP dinaikkan menjadi Rp90 juta per tahun atau Rp7,5 juta per bulan. Menurutnya, kenaikan batas PTKP dapat memberikan ruang lebih besar bagi penghasilan pekerja untuk digunakan memenuhi kebutuhan konsumsi. Usulan tersebut merupakan aspirasi dari pihak pekerja dan bukan angka PTKP yang telah ditetapkan pemerintah.

Dampak Kenaikan PTKP 2027

Jika penyesuaian PTKP benar-benar diterapkan pada 2027, perubahan tersebut akan berkaitan dengan perhitungan PPh orang pribadi, khususnya bagi pekerja yang penghasilannya berada di sekitar batas PTKP. Namun, Wajib Pajak masih perlu menunggu aturan resmi pemerintah untuk mengetahui besaran PTKP baru dan kapan tepatnya mulai berlaku.

Pertanyaan yang Sering Diajukan

Berapa PTKP saat ini?

Rp54 juta per tahun atau Rp4,5 juta per bulan untuk Wajib Pajak orang pribadi.

Mengapa PTKP akan disesuaikan?

Pemerintah mempertimbangkan perkembangan inflasi sejak penyesuaian PTKP pada 2016, dan menghitung besarannya bersama Menteri Keuangan.

Berapa usulan serikat pekerja?

KSPI mengusulkan PTKP dinaikkan menjadi Rp90 juta per tahun atau Rp7,5 juta per bulan.

Butuh Bantuan Perhitungan PPh Orang Pribadi?

Perubahan PTKP akan berkaitan dengan perhitungan PPh, khususnya bagi pekerja berpenghasilan menengah. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh