Categories
Bisnis Pajak

DJP Mulai Kirim Email Ke WP Badan Baru Terdaftar

wp badan baru terdaftar

Wellner Consulting — Direktorat Jenderal Pajak (DJP) mulai mengirimkan email resmi kepada WP Badan baru terdaftar pada 2025 yang belum melaporkan SPT Tahunan PPh Badan Tahun Pajak 2025.

Melalui email tersebut, DJP mengimbau Wajib Pajak untuk segera memenuhi kewajiban pelaporan SPT Tahunan Badan melalui Coretax DJP.

Bagi Wajib Pajak yang menerima email tersebut, jangan langsung panik. Pastikan terlebih dahulu status administrasi perpajakan dan siapkan dokumen yang diperlukan sebelum melakukan pelaporan.

Cek Identitas dan Status WP Badan Baru Terdaftar

Pastikan email tersebut memang ditujukan kepada perusahaan yang bersangkutan. Wajib Pajak juga perlu mengecek status administrasi perpajakannya untuk memastikan apakah SPT Tahunan PPh Badan Tahun Pajak 2025 memang belum dilaporkan.

Baca Panduan dalam Email

DJP biasanya memberikan informasi atau panduan terkait pelaporan SPT. Baca isi email dengan teliti dan pastikan memahami langkah-langkah yang harus dilakukan.

Siapkan Dokumen WP Badan Baru Terdaftar

Sebelum mulai mengisi SPT, siapkan data dan dokumen perpajakan perusahaan, antara lain:

  • Laporan laba rugi;
  • Neraca atau laporan posisi keuangan;
  • Bukti pemotongan/pemungutan pajak;
  • Daftar penyusutan dan amortisasi fiskal;
  • Data penghasilan dan biaya perusahaan;
  • Dokumen perpajakan lain yang relevan.

Kelengkapan data akan membantu proses pengisian SPT menjadi lebih mudah dan mengurangi risiko kesalahan pelaporan.

Laporkan SPT melalui Coretax DJP

Setelah seluruh data siap, Wajib Pajak dapat melakukan pelaporan SPT Tahunan PPh Badan melalui Coretax DJP sesuai dengan prosedur yang berlaku.

Pastikan seluruh data yang dimasukkan telah diperiksa kembali sebelum SPT dikirimkan.

Pastikan Pelaporan Berhasil

Setelah SPT berhasil dikirim, pastikan status pelaporan telah diterima oleh sistem.

Jangan lupa untuk menyimpan Bukti Penerimaan Elektronik (BPE) sebagai bukti bahwa SPT Tahunan telah dilaporkan.

Hubungi DJP jika WP Badan Baru Terdaftar Mengalami Kendala

Jika mengalami kendala saat mengisi atau melaporkan SPT, Wajib Pajak dapat menghubungi Kring Pajak atau KPP tempat Wajib Pajak terdaftar untuk memperoleh bantuan dan penjelasan lebih lanjut.

Di tengah meningkatnya penggunaan layanan perpajakan digital, Wajib Pajak juga perlu berhati-hati terhadap email yang mengatasnamakan DJP.

Sebelum mengikuti instruksi dalam email, perhatikan beberapa hal berikut:

  1. Pastikan domain email resmi

Email resmi DJP menggunakan domain @pajak.go.id. Jika email berasal dari domain yang mencurigakan, jangan langsung mengikuti instruksi yang diberikan.

  1. Layanan DJP tidak dipungut biaya

DJP tidak mengenakan biaya untuk layanan administrasi perpajakan.

  1. DJP tidak meminta pembayaran ke rekening pribadi

Wajib Pajak perlu waspada apabila mendapatkan permintaan transfer atau pembayaran ke rekening atas nama pribadi.

  1. Waspadai tautan mencurigakan

Jangan sembarangan mengklik tautan dalam email, terutama jika mengarah ke situs yang bukan merupakan situs resmi DJP.

Butuh Pendampingan Pajak untuk Bisnis Anda?

Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

3 Aplikasi Pajak Resmi Dihentikan DJP, Ini Penggantinya

aplikasi pajak dihentikan djp

Jakarta, Wellner Consulting — Artikel ini membahas tiga aplikasi pajak dihentikan DJP dan penggantinya. Direktorat Jenderal Pajak (DJP) resmi mengumumkan penghentian dan pengalihan sejumlah layanan perpajakan melalui PENG-51/PJ.09/2026.

Dalam pengumuman tersebut, terdapat tiga layanan perpajakan yang dihentikan atau dialihkan, yaitu e-Objection, Info KSWP, dan Portal Ex-1. Layanan tersebut selanjutnya diarahkan ke sistem yang telah ditetapkan DJP sebagai bagian dari integrasi layanan perpajakan.

Mengapa Aplikasi Pajak Dihentikan DJP

Kebijakan ini dilakukan untuk memusatkan berbagai layanan perpajakan sehingga Wajib Pajak maupun instansi pemerintah tidak lagi harus menggunakan beberapa aplikasi terpisah untuk kebutuhan administrasi perpajakan.

Aplikasi Pajak Dihentikan DJP dan Penggantinya

Berikut perubahan layanan yang perlu diketahui:

Aplikasi LamaAplikasi BaruFungsi
Info KSWPCoretax DJPKonfirmasi Status Wajib Pajak
e-ObjectionCoretax DJPPengajuan permohonan keberatan
Portal Ex-1Portal KSWPKonfirmasi Status Wajib Pajak untuk pemerintah dan instansi

Dengan adanya perubahan tersebut, masyarakat dan instansi perlu menyesuaikan akses layanan perpajakan sesuai dengan sistem baru yang telah ditetapkan DJP.

Pengalihan ini sejalan dengan upaya DJP untuk melakukan integrasi dan sentralisasi layanan perpajakan.

Integrasi Layanan Lewat Coretax

Sebelum Coretax DJP diterapkan, berbagai proses administrasi perpajakan masih tersebar dalam sejumlah aplikasi. Kondisi tersebut membuat pengguna harus mengakses sistem yang berbeda sesuai jenis layanan yang dibutuhkan.

Melalui Coretax, DJP mengembangkan sistem administrasi perpajakan yang lebih terintegrasi sehingga berbagai layanan dapat dilakukan melalui satu sistem.

Pertanyaan yang Sering Diajukan

Aplikasi apa saja yang dihentikan atau dialihkan?

e-Objection, Info KSWP, dan Portal Ex-1, berdasarkan PENG-51/PJ.09/2026.

Apa penggantinya?

Info KSWP dan e-Objection dialihkan ke Coretax DJP, sedangkan Portal Ex-1 dialihkan ke Portal KSWP.

Mengapa layanan dialihkan?

Untuk memusatkan layanan perpajakan agar Wajib Pajak dan instansi pemerintah tidak lagi menggunakan beberapa aplikasi terpisah.

Butuh Bantuan Layanan di Coretax?

Sesuaikan akses layanan perpajakan Anda dengan sistem baru yang ditetapkan DJP. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Cara Menjawab SP2DK yang Benar Sesuai PMK 111/2025

surat tanggapan sp2dk

Jakarta, Wellner Consulting — Berikut panduan menyusun surat tanggapan SP2DK yang benar. Menerima SP2DK dari Direktorat Jenderal Pajak (DJP) bukan berarti Wajib Pajak otomatis memiliki utang atau melakukan pelanggaran pajak. SP2DK merupakan bagian dari proses pengawasan DJP untuk meminta penjelasan atas data dan/atau keterangan yang perlu diklarifikasi.

Wajib Pajak yang menerima SP2DK harus segera memberikan tanggapan. Jangan asal menjawab, karena setiap penjelasan yang disampaikan sebaiknya berdasarkan data, dokumen pendukung, dan ketentuan perpajakan yang berlaku. Tanggapan yang tidak tepat atau tidak didukung bukti dapat menimbulkan persoalan di kemudian hari.

Apa Itu Surat Tanggapan SP2DK?

Surat Tanggapan SP2DK merupakan respons resmi Wajib Pajak atas permintaan penjelasan dari DJP mengenai data dan/atau keterangan tertentu.

Ketentuan mengenai tanggapan SP2DK diatur dalam PMK 111/2025. Melalui tanggapan tersebut, Wajib Pajak dapat memberikan penjelasan mengenai data yang dipermasalahkan sekaligus menunjukkan bukti pendukung apabila diperlukan.

Secara umum, tanggapan SP2DK dapat memuat dua pendekatan utama, yaitu penjelasan data dan/atau keterangan serta pemenuhan kewajiban perpajakan.

Surat Tanggapan SP2DK: Penjelasan Data dan/atau Keterangan

Jika data yang dimiliki DJP tidak sesuai dengan kondisi sebenarnya, Wajib Pajak dapat memberikan penjelasan secara rinci.

Penjelasan tersebut dapat mencakup:

  • Klarifikasi atas data yang diminta DJP.
  • Penjelasan mengenai transaksi atau penghasilan tertentu.
  • Penjelasan mengenai perbedaan antara data DJP dan SPT.
  • Informasi tambahan yang dapat membantu DJP memahami kondisi sebenarnya.

Penjelasan utama dapat merujuk pada Lampiran I, sedangkan data tambahan dapat disampaikan melalui Lampiran II apabila diperlukan.

Agar lebih kuat, penjelasan sebaiknya dilengkapi bukti atau dokumen pendukung yang relevan.

Surat Tanggapan SP2DK: Pemenuhan Kewajiban Perpajakan

Dalam kondisi tertentu, tanggapan SP2DK juga dapat disertai dengan pemenuhan kewajiban perpajakan.

  • Melakukan pendaftaran atau aktivasi NPWP/NIK sebagai NPWP.
  • Melakukan pemotongan atau pemungutan pajak.
  • Melakukan pembayaran atau penyetoran pajak.
  • Melakukan pelaporan atau pembetulan SPT.
  • Mengajukan pengukuhan sebagai PKP.
  • Melakukan pendaftaran objek PBB.

Namun, pemenuhan kewajiban tersebut tetap harus disesuaikan dengan kondisi dan hasil penelitian atas data yang diminta dalam SP2DK.

Dokumen Pendukung untuk Surat Tanggapan SP2DK

Sebelum memberikan tanggapan, Wajib Pajak sebaiknya melakukan rekonsiliasi terlebih dahulu antara data dalam SP2DK dengan catatan dan dokumen internal.

Beberapa dokumen yang dapat disiapkan antara lain:

  • Laporan keuangan.
  • Bukti transaksi.
  • Rekening koran atau mutasi rekening.
  • Invoice dan kuitansi.
  • Kontrak atau perjanjian.
  • Bukti pembayaran pajak.
  • Bukti potong atau faktur pajak.
  • SPT dan dokumen perpajakan lainnya yang relevan.

Dokumen yang disampaikan harus benar-benar berkaitan dengan data yang diminta untuk diklarifikasi.

Batas Waktu Menyampaikan Surat Tanggapan SP2DK

Wajib Pajak memiliki waktu paling lama 14 hari untuk memberikan tanggapan atas SP2DK sesuai ketentuan yang berlaku.

Karena itu, jangan menunggu sampai batas waktu mendekati berakhir. Segera identifikasi data yang diminta, lakukan rekonsiliasi, dan kumpulkan dokumen pendukung.

Apabila Wajib Pajak belum dapat memberikan tanggapan dalam jangka waktu tersebut, perpanjangan waktu dapat diajukan paling lama 7 hari sesuai ketentuan yang berlaku.

Hal yang paling penting ketika menerima SP2DK adalah jangan langsung panik dan jangan memberikan jawaban secara spontan.

Pertanyaan yang Sering Diajukan

Apa itu surat tanggapan SP2DK?

Surat tanggapan SP2DK adalah respons resmi Wajib Pajak atas permintaan penjelasan dari DJP mengenai data dan/atau keterangan tertentu, sebagaimana diatur dalam PMK 111/2025.

Berapa lama batas waktu menyampaikan tanggapan SP2DK?

Wajib Pajak memiliki waktu paling lama 14 hari. Apabila belum dapat menanggapi dalam jangka waktu tersebut, perpanjangan waktu dapat diajukan paling lama 7 hari sesuai ketentuan yang berlaku.

Dokumen apa yang perlu disiapkan untuk tanggapan SP2DK?

Antara lain laporan keuangan, bukti transaksi, rekening koran atau mutasi rekening, invoice dan kuitansi, kontrak atau perjanjian, bukti pembayaran pajak, serta bukti potong atau faktur pajak yang relevan dengan data yang diminta.

Butuh Bantuan Menyusun Tanggapan SP2DK?

Tanggapan yang tidak tepat atau tidak didukung bukti dapat menimbulkan persoalan di kemudian hari. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

PPh Final 0,5% Kini Tak Berlaku untuk Semua Pelaku UMKM

pph final umkm 0,5%

Jakarta, Wellner Consulting — Artikel ini membahas siapa yang masih dapat memakai PPh Final UMKM 0,5% setelah PP 20/2026. Pemerintah mengubah ketentuan mengenai PPh Final UMKM sebesar 0,5% melalui PP Nomor 20 Tahun 2026. Salah satu perubahan penting adalah pembatasan jenis Wajib Pajak yang dapat memanfaatkan skema pajak final tersebut.

Siapa yang Masih Dapat Memakai PPh Final UMKM 0,5%?

Setelah berlakunya PP 20/2026, PPh Final UMKM 0,5% hanya dapat dimanfaatkan oleh tiga kelompok Wajib Pajak. Pertama, Wajib Pajak Orang Pribadi yang menjalankan kegiatan usaha dan memenuhi ketentuan yang berlaku.

Kedua, Perseroan Perorangan yang memenuhi persyaratan sebagai Wajib Pajak yang berhak menggunakan skema PPh Final UMKM. Ketiga, Koperasi juga masih dapat memanfaatkan tarif PPh Final 0,5% sepanjang memenuhi ketentuan yang ditetapkan dalam PP 20/2026.

Jangka Waktu Pemanfaatan PPh Final UMKM 0,5%

Namun, terdapat perbedaan mengenai jangka waktu pemanfaatannya. Untuk Wajib Pajak Orang Pribadi dan Perseroan Perorangan, pemanfaatan PPh Final UMKM tidak dibatasi oleh jangka waktu tertentu sebagaimana ketentuan sebelumnya. Sementara itu, Koperasi hanya dapat menggunakan PPh Final UMKM selama maksimal 4 tahun sejak tahun pajak terdaftar. Setelah jangka waktu tersebut berakhir, koperasi harus mengikuti ketentuan perpajakan yang berlaku sesuai status dan kondisi usahanya.

Lalu bagi Wajib Pajak yang telah menggunakan skema PPh Final UMKM sebelum berlakunya PP 20/2026, masih terdapat ketentuan peralihan sehingga pemanfaatannya dapat dilanjutkan sampai batas waktu sebagaimana diatur dalam PP 55/2022.

Untuk PT, misalnya, pemanfaatan PPh Final UMKM dibatasi maksimal 3 tahun pajak sejak tahun pajak terdaftar. Setelah masa pemanfaatan berakhir, Wajib Pajak tidak lagi menggunakan tarif final 0,5% dan harus menghitung pajak berdasarkan penghasilan neto dengan tarif umum Pasal 17 sesuai ketentuan perpajakan.

Pekerjaan Bebas dan PPh Final UMKM 0,5%

Ada satu hal penting yang juga perlu diperhatikan. Penghasilan dari pekerjaan bebas tidak dapat menggunakan PPh Final UMKM 0,5%, meskipun omzetnya masih berada di bawah Rp4,8 miliar.

Pekerjaan bebas antara lain mencakup influencer atau content creator, dokter, pengacara, akuntan, arsitek, konsultan, notaris, penilai, dan profesi sejenis lainnya.

Jadi, jangan hanya melihat jumlah omzet ketika menentukan apakah seseorang dapat menggunakan PPh Final UMKM.

Pertanyaan yang Sering Diajukan

Siapa yang masih dapat memanfaatkan PPh Final UMKM 0,5% setelah PP 20/2026?

Wajib Pajak orang pribadi yang menjalankan kegiatan usaha, perseroan perorangan, dan koperasi, sepanjang memenuhi ketentuan yang berlaku.

Apakah ada batas waktu pemanfaatannya?

Untuk Wajib Pajak orang pribadi dan perseroan perorangan tidak dibatasi jangka waktu tertentu. Untuk PT, misalnya, dibatasi maksimal 3 tahun pajak sejak tahun pajak terdaftar bagi yang masih dalam ketentuan peralihan.

Apakah penghasilan dari pekerjaan bebas dapat memakai PPh Final UMKM?

Tidak, meskipun omzetnya masih di bawah Rp4,8 miliar. Pekerjaan bebas antara lain influencer atau content creator, dokter, pengacara, akuntan, arsitek, konsultan, notaris, dan penilai.

Butuh Bantuan Menghitung Pajak UMKM?

Jangan hanya melihat omzet saat menentukan apakah skema PPh Final UMKM masih dapat dipakai. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Reviewer: Dinda Maulia Dewanti

Categories
Pajak

PMK 44/2026 Atur Syarat Ketat Eks Kemenkeu Jadi Kuasa Pajak

mantan pegawai kemenkeu jadi kuasa wajib pajak

Jakarta, Wellner Consulting — Artikel ini membahas aturan mantan pegawai Kemenkeu jadi kuasa wajib pajak menurut PMK 44/2026. Melalui PMK Nomor 44 Tahun 2026, pemerintah memperketat ketentuan mengenai pihak yang dapat menjadi Kuasa Wajib Pajak. Salah satu perubahan yang perlu diperhatikan adalah aturan bagi mantan pegawai Kementerian Keuangan (Kemenkeu).

Mantan Pegawai Kemenkeu Jadi Kuasa Wajib Pajak: Masa Jeda

Berdasarkan ketentuan baru tersebut, mantan pegawai Kemenkeu tidak dapat langsung menjadi Kuasa Wajib Pajak setelah berhenti dari Kementerian Keuangan. Mereka wajib menjalani masa jeda atau cooling-off period selama 5 tahun sebelum dapat menjalankan peran tersebut.

Aturan ini berlaku bagi mantan pegawai Kemenkeu, termasuk pensiunan PNS, pegawai yang mengundurkan diri, maupun PPPK, sepanjang memenuhi kriteria yang diatur dalam PMK 44/2026.

Penerapan cooling-off period bertujuan untuk menjaga integritas, profesionalisme, dan independensi dalam pelaksanaan kuasa di bidang perpajakan.

Masa jeda ini juga diharapkan dapat mengurangi potensi konflik kepentingan, terutama karena mantan pegawai Kemenkeu sebelumnya memiliki pengalaman dan akses terhadap lingkungan administrasi perpajakan.

Sehingga, mantan pegawai Kemenkeu tidak dapat langsung menggunakan pengalaman atau relasi yang dimiliki selama masih aktif bekerja untuk menjalankan kuasa Wajib Pajak.

Perlu diperhatikan, masa jeda 5 tahun bukan satu-satunya persyaratan. Setelah melewati masa cooling-off period, mantan pegawai Kemenkeu tetap harus memenuhi persyaratan lain yang ditetapkan dalam PMK 44/2026.

Selain itu, terdapat persyaratan terkait integritas dan kompetensi sesuai dengan status pihak yang akan menjalankan kuasa, misalnya sebagai Konsultan Pajak atau pihak lain yang memiliki Surat Keterangan Terdaftar (SKT).

Syarat Integritas Mantan Pegawai Kemenkeu Jadi Kuasa Wajib Pajak

Mantan pegawai Kemenkeu yang ingin menjadi Kuasa Wajib Pajak juga harus memenuhi persyaratan integritas.

Di antaranya, tidak pernah dijatuhi hukuman disiplin berat, tidak pernah melakukan penyalahgunaan wewenang, menerima gratifikasi yang berkaitan dengan jabatan, maupun melakukan pungutan di luar ketentuan.

Selain itu, mantan pegawai juga tidak boleh pernah menjadi perantara untuk memperoleh keuntungan pribadi atau pihak lain serta tidak pernah melakukan pelanggaran berat lain yang berkaitan dengan integritas.

Siapa yang Dapat Ditunjuk sebagai Kuasa Wajib Pajak

PMK 44/2026 juga memperjelas bahwa Wajib Pajak dapat menunjuk kuasa dari beberapa pihak yang memenuhi ketentuan, antara lain Konsultan Pajak, pihak lain yang memiliki SKT, maupun anggota keluarga sesuai persyaratan yang berlaku.

Artinya, staf pajak internal perusahaan tidak otomatis dapat menjadi Kuasa Wajib Pajak hanya karena bekerja di bagian pajak perusahaan.

Untuk pihak selain keluarga, terdapat persyaratan kompetensi sesuai ketentuan yang harus dipenuhi.

Evaluasi Kuasa Pajak Perusahaan

Perusahaan perlu mengevaluasi kembali pihak yang selama ini diberi kewenangan untuk mewakili perusahaan dalam urusan perpajakan.

Pastikan surat kuasa, identitas kuasa, kompetensi, serta data kuasa yang tercatat di Coretax sudah sesuai dengan ketentuan terbaru.

Jangan sampai perusahaan tetap menggunakan kuasa yang ternyata tidak lagi memenuhi persyaratan PMK 44/2026.

Dengan aturan baru ini, pemilihan Kuasa Wajib Pajak tidak lagi sekadar mempertimbangkan pengalaman atau posisi seseorang di perusahaan, tetapi juga harus memperhatikan kompetensi, integritas, dan ketentuan khusus yang berlaku.

Pastikan urusan perpajakan perusahaan ditangani oleh kuasa yang memenuhi ketentuan. Wellner Consulting siap membantu perusahaan mengevaluasi dan menangani kebutuhan perpajakan secara profesional hingga tuntas.

Pertanyaan yang Sering Diajukan

Apakah mantan pegawai Kemenkeu dapat langsung menjadi Kuasa Wajib Pajak?

Tidak. Mereka wajib menjalani masa jeda atau cooling-off period sesuai PMK 44/2026, dan tetap harus memenuhi persyaratan lain setelahnya.

Siapa saja yang termasuk dalam aturan ini?

Mantan pegawai Kemenkeu, termasuk pensiunan PNS, pegawai yang mengundurkan diri, maupun PPPK, sepanjang memenuhi kriteria dalam PMK 44/2026.

Apakah staf pajak internal otomatis dapat menjadi kuasa?

Tidak. Staf pajak internal perusahaan tidak otomatis dapat menjadi Kuasa Wajib Pajak hanya karena bekerja di bagian pajak.

Butuh Kuasa Pajak yang Memenuhi Ketentuan?

Wellner Consulting siap membantu mengevaluasi dan menangani kebutuhan perpajakan perusahaan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

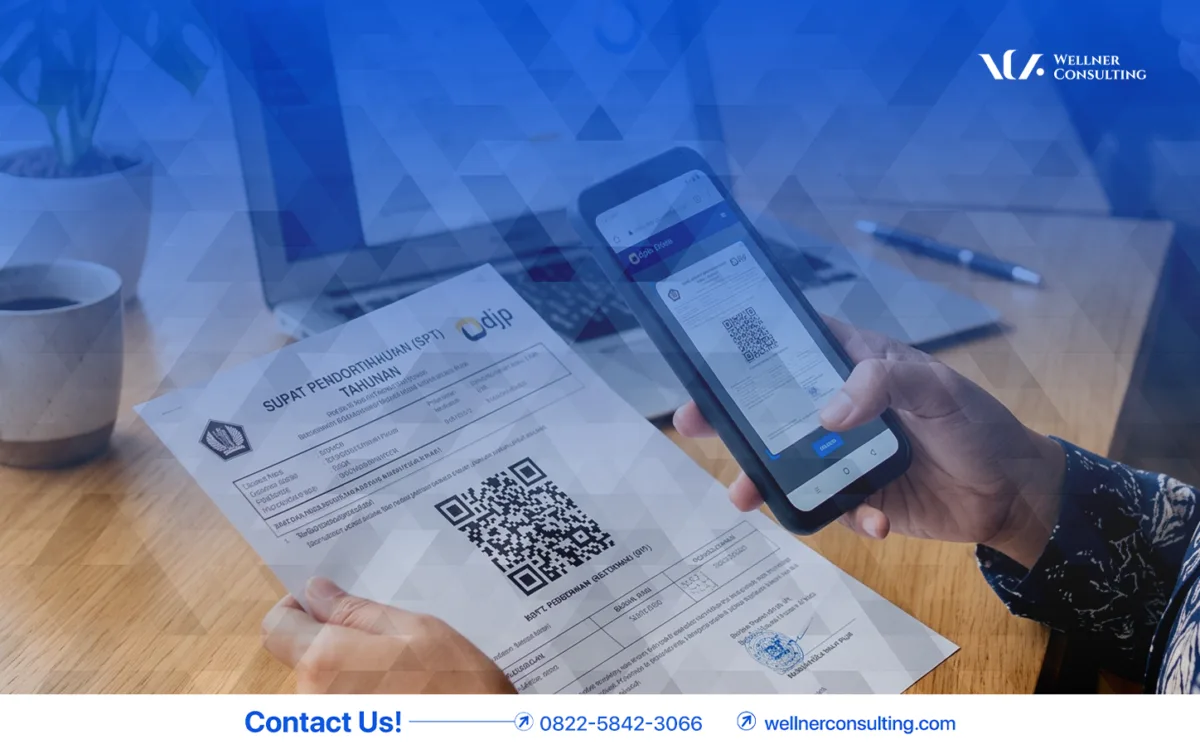
Cara Cek dan Unduh Dokumen Pajak Coretax via QR Code

validasi dokumen coretax qr code

Jakarta, Wellner Consulting — Berikut cara validasi dokumen Coretax QR Code untuk memeriksa keaslian dokumen pajak. Direktorat Jenderal Pajak (DJP) menghadirkan fitur baru pada Coretax DJP yang memudahkan Wajib Pajak untuk memvalidasi sekaligus mengunduh dokumen perpajakan hanya dengan memindai QR Code.

Fitur ini berlaku untuk dokumen PDF yang diterbitkan melalui Coretax dan telah dilengkapi Tanda Tangan Elektronik (TTE) atau Segel Elektronik DJP.

Validasi Dokumen Coretax QR Code: Cara Memeriksa Keaslian

Untuk memeriksa keaslian dokumen, Wajib Pajak cukup memindai QR Code berlogo DJP yang terdapat pada dokumen PDF keluaran Coretax. Setelah dipindai, sistem akan mengarahkan pengguna ke halaman validasi. Selanjutnya, masukkan nomor dokumen yang diminta dan lakukan verifikasi “Saya Bukan Robot”. Setelah proses verifikasi berhasil, dokumen dapat divalidasi dan diunduh kembali melalui sistem.

Validasi Dokumen Coretax QR Code: Dokumen yang Dapat Divalidasi

Fitur ini dapat digunakan untuk dokumen PDF keluaran Coretax yang dilengkapi QR Code berlogo DJP serta telah menggunakan TTE atau Segel Elektronik DJP. Dengan adanya QR Code tersebut, penerima dokumen dapat memastikan bahwa dokumen yang diterima memang diterbitkan melalui sistem resmi DJP.

Manfaat Validasi Dokumen Coretax QR Code bagi Wajib Pajak dan Penerima

Fitur validasi ini memberikan kemudahan bagi Wajib Pajak maupun pihak yang menerima dokumen perpajakan. Proses pengecekan keaslian dokumen menjadi lebih cepat tanpa harus melakukan verifikasi secara manual.

Selain mempermudah validasi, fitur ini juga dapat membantu mengurangi risiko penggunaan dokumen perpajakan yang tidak sah atau telah dimanipulasi.

Sehingga, QR Code pada dokumen Coretax bukan sekadar fitur tambahan, tetapi menjadi salah satu cara untuk memberikan keamanan dan kepastian atas keaslian dokumen perpajakan.

Pertanyaan yang Sering Diajukan

Dokumen Coretax apa yang bisa divalidasi dengan QR Code?

Dokumen PDF keluaran Coretax yang memiliki QR Code berlogo DJP dan telah menggunakan Tanda Tangan Elektronik (TTE) atau Segel Elektronik DJP.

Bagaimana cara memvalidasi dokumen Coretax lewat QR Code?

Pindai QR Code berlogo DJP, masukkan nomor dokumen yang diminta, lalu lakukan verifikasi “Saya Bukan Robot”. Setelah berhasil, dokumen dapat divalidasi dan diunduh kembali.

Apa manfaat QR Code pada dokumen Coretax?

Memastikan dokumen diterbitkan melalui sistem resmi DJP dan membantu mengurangi risiko penggunaan dokumen yang tidak sah atau telah dimanipulasi.

Butuh Bantuan Urusan Pajak di Coretax?

Jika Anda ingin urusan Coretax dan pelaporan pajak dibantu tim konsultan, kami siap membantu. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Editor: Mohammad Dody Alfayadh

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Categories
Pajak

5 Sinyal yang Bikin Pemeriksa Pajak Curiga pada Perusahaan

red flag pemeriksaan pajak

Jakarta, Wellner Consulting — Artikel ini membahas red flag pemeriksaan pajak pada laporan keuangan perusahaan. Dalam proses pemeriksaan pajak, laporan keuangan dan transaksi perusahaan menjadi salah satu sumber informasi penting yang dapat ditelusuri oleh pemeriksa pajak. Karena itu, perusahaan perlu memastikan bahwa laporan keuangan, pembukuan, dan dokumen pendukungnya tersusun secara rapi dan dapat menjelaskan setiap transaksi yang terjadi.

Red Flag Pemeriksaan Pajak pada Laporan Keuangan

Ada beberapa kondisi dalam laporan keuangan yang dapat menjadi red flag pemeriksaan pajak. Bukan berarti kondisi tersebut otomatis menunjukkan adanya pelanggaran pajak, tetapi dapat menjadi area yang membutuhkan penjelasan dan pemeriksaan lebih lanjut.

Laba Tipis, tetapi Omzet Besar

Perusahaan dengan omzet yang besar tetapi mencatat laba yang sangat tipis dapat menjadi salah satu kondisi yang perlu diperhatikan.

Pemeriksa pajak dapat menelusuri apakah besarnya biaya perusahaan memang wajar dan berkaitan dengan kegiatan usaha. Pemeriksaan juga dapat melihat apakah seluruh penghasilan telah dicatat dan dilaporkan sesuai kondisi sebenarnya.

Karena itu, perusahaan perlu memiliki dokumentasi yang jelas atas setiap biaya dan transaksi yang dibebankan dalam laporan keuangan.

Piutang Membesar, tetapi Tidak Diikuti Arus Kas

Kenaikan piutang yang signifikan tanpa adanya penerimaan kas yang sejalan juga dapat menjadi perhatian.

Kondisi tersebut perlu dapat dijelaskan melalui dokumen seperti invoice, kontrak, bukti transaksi, hingga histori pembayaran pelanggan. Tanpa dokumentasi yang memadai, pemeriksa dapat mempertanyakan apakah piutang tersebut benar-benar berasal dari transaksi usaha yang terjadi.

Utang kepada Pihak Afiliasi Sangat Besar

Utang kepada pemegang saham atau perusahaan yang memiliki hubungan istimewa juga dapat menjadi area yang diperhatikan dalam pemeriksaan pajak.

Pemeriksa dapat menelusuri asal-usul pinjaman, tujuan penggunaan dana, perjanjian, pembayaran bunga, hingga ketentuan transfer pricing apabila transaksi melibatkan pihak yang mempunyai hubungan istimewa.

Oleh karena itu, setiap transaksi dengan pihak afiliasi sebaiknya memiliki dasar transaksi dan dokumentasi yang jelas.

Biaya Jasa Profesional Sangat Besar

Biaya jasa profesional yang nilainya signifikan juga dapat menjadi salah satu transaksi yang perlu diperjelas.

Perusahaan perlu dapat menunjukkan siapa penyedia jasanya, jenis jasa yang diberikan, dasar pengenaan biaya, kontrak, invoice, bukti pembayaran, serta bukti bahwa jasa tersebut benar-benar diberikan.

Apabila transaksi melibatkan pihak yang memiliki hubungan istimewa, aspek kewajaran transaksi dan transfer pricing juga dapat menjadi perhatian.

Saldo Kas Sangat Kecil

Kondisi lain yang perlu diperhatikan adalah saldo kas yang sangat kecil, sementara aktivitas operasional perusahaan tetap berjalan normal.

Pemeriksa dapat menelusuri bagaimana perusahaan membiayai kegiatan operasionalnya dan apakah seluruh arus penerimaan serta pengeluaran telah tercatat dalam pembukuan.

Karena itu, mutasi rekening bank dan pencatatan kas perlu direkonsiliasi secara rutin agar tidak terdapat perbedaan antara pembukuan dengan transaksi sebenarnya.

Dokumen yang Perlu Disiapkan Menghadapi Pemeriksaan Pajak

Selain mengantisipasi red flag, perusahaan juga perlu memastikan dokumen perpajakannya tersusun dengan baik. Beberapa dokumen yang penting antara lain laporan laba rugi, neraca, buku besar, dan rekap transaksi.

Perusahaan juga perlu menyiapkan bukti transaksi seperti invoice, kwitansi, bukti transfer, nota pembelian, kontrak, serta faktur pajak jika relevan.

Untuk perusahaan yang memiliki persediaan, siapkan pula rekap persediaan awal dan akhir serta perhitungan HPP setiap bulan.

Dari sisi pembukuan, dokumen yang perlu tersedia dapat mencakup jurnal pembelian kas, jurnal penjualan kas, jurnal retur pembelian, jurnal retur penjualan, jurnal PPN Masukan, jurnal PPN Keluaran, jurnal penyesuaian, jurnal umum, dan jurnal pembalik.

Selain itu, mutasi rekening bank atas nama perusahaan setiap bulan juga penting untuk memastikan transaksi pada rekening dapat direkonsiliasi dengan pencatatan dalam pembukuan.

Red Flag Pemeriksaan Pajak: Apa yang Perlu Dilakukan Perusahaan?

Memiliki salah satu kondisi di atas tidak otomatis berarti perusahaan melakukan kesalahan atau akan diperiksa pajak. Namun, kondisi tersebut menunjukkan adanya area yang perlu dipastikan memiliki penjelasan dan bukti yang memadai.

Perusahaan sebaiknya melakukan tax review dan rekonsiliasi secara berkala, sehingga apabila terdapat perbedaan antara laporan keuangan, SPT, rekening bank, maupun dokumen transaksi, masalah tersebut dapat ditemukan dan diperbaiki lebih awal.

Intinya, bukan hanya laporan keuangan yang harus terlihat baik, tetapi setiap angka di dalamnya harus dapat dijelaskan dan dibuktikan.

Pertanyaan yang Sering Diajukan

Apakah memiliki red flag berarti perusahaan pasti diperiksa pajak?

Tidak otomatis. Kondisi tersebut tidak berarti perusahaan melakukan kesalahan atau akan diperiksa, tetapi menunjukkan area yang perlu dapat dijelaskan dan dibuktikan.

Apa saja contoh red flag dalam laporan keuangan?

Laba tipis tetapi omzet besar, piutang membesar tanpa arus kas, utang besar kepada pihak afiliasi, biaya jasa profesional yang sangat besar, dan saldo kas yang sangat kecil.

Dokumen apa yang perlu disiapkan?

Bukti transaksi seperti invoice, kwitansi, bukti transfer, nota pembelian, kontrak, dan faktur pajak bila relevan, serta mutasi rekening bank bulanan yang dapat direkonsiliasi dengan pembukuan.

Butuh Tax Review untuk Perusahaan Anda?

Review dan rekonsiliasi berkala membantu setiap angka dalam laporan keuangan dapat dijelaskan dan dibuktikan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Cara Mengatasi SP2DK yang Tidak Muncul di Coretax

sp2dk tidak muncul di coretax

Jakarta, Wellner Consulting — Artikel ini membahas apa yang harus dilakukan ketika SP2DK tidak muncul di Coretax. Menerima email dari DJP yang menyatakan ada SP2DK, tetapi suratnya tidak sampai ke rumah dan dokumennya juga tidak muncul di Coretax? Jangan langsung panik. Kondisi seperti ini perlu segera dikonfirmasi agar Wajib Pajak tidak melewatkan batas waktu tanggapan.

Email DJP Sudah Masuk, tetapi SP2DK Tidak Ada?

Langkah pertama adalah memeriksa email dengan teliti. Pastikan email benar-benar berasal dari domain resmi @pajak.go.id. Jangan memberikan password, PIN, OTP, atau data sensitif melalui tautan yang mencurigakan.

Jika email memang berasal dari DJP tetapi SP2DK tidak ditemukan, jangan mengabaikannya. Wajib Pajak sebaiknya segera menghubungi KPP tempat terdaftar untuk memastikan apakah SP2DK benar-benar telah diterbitkan.

Hubungi KPP Jika SP2DK Tidak Muncul di Coretax

Saat menghubungi KPP, Wajib Pajak sebaiknya tidak hanya menanyakan apakah ada SP2DK, tetapi juga meminta informasi yang diperlukan untuk menindaklanjutinya.

Pastikan memperoleh nomor SP2DK, tanggal penerbitan, tanggal dan cara penyampaian, serta salinan SP2DK. Informasi tersebut penting untuk mengetahui data apa yang perlu diklarifikasi sekaligus memastikan kapan batas waktu tanggapan dimulai.

Jangan Langsung Membayar Pajak

Perlu diingat, SP2DK bukan surat ketetapan pajak dan bukan otomatis berarti Wajib Pajak memiliki utang pajak.

SP2DK pada dasarnya merupakan sarana DJP untuk meminta klarifikasi ketika terdapat data atau informasi yang perlu dijelaskan. Karena itu, jangan terburu-buru melakukan pembayaran sebelum memahami terlebih dahulu data yang dipermasalahkan.

Wajib Pajak perlu melakukan rekonsiliasi antara data dalam SP2DK dengan pembukuan, SPT, rekening, bukti transaksi, maupun dokumen pendukung lainnya.

Bagaimana Jika SP2DK Tidak Muncul di Coretax?

Tidak munculnya dokumen SP2DK di Coretax bukan berarti Wajib Pajak boleh mengabaikannya.

Segera konfirmasi kepada KPP untuk memastikan status SP2DK, termasuk bagaimana surat tersebut disampaikan dan bagaimana Wajib Pajak dapat memperoleh salinannya.

SP2DK Tidak Muncul di Coretax: Jangan Sampai Terlewat Batas Waktu

Wajib Pajak pada dasarnya memiliki waktu paling lama 14 hari untuk memberikan tanggapan atas SP2DK. Jika membutuhkan waktu tambahan, Wajib Pajak dapat mengajukan perpanjangan paling lama 7 hari sesuai ketentuan.

Karena itu, apabila batas waktu sudah semakin dekat, jangan menunggu sampai surat fisik diterima. Segera konfirmasi ke KPP dan mulai menyiapkan tanggapan berdasarkan data yang diminta DJP.

Jika menerima email dari DJP mengenai SP2DK tetapi surat tidak sampai dan SP2DK tidak muncul di Coretax, langkah yang paling tepat bukan mengabaikannya dan bukan pula langsung membayar pajak.

Pertanyaan yang Sering Diajukan

Jika SP2DK tidak muncul di Coretax, apakah boleh diabaikan?

Tidak. Tidak munculnya SP2DK di Coretax bukan berarti boleh diabaikan. Segera konfirmasi ke KPP untuk memastikan status SP2DK dan cara memperoleh salinannya.

Berapa lama batas waktu menanggapi SP2DK?

Wajib Pajak pada dasarnya memiliki waktu paling lama 14 hari, dan dapat mengajukan perpanjangan paling lama 7 hari sesuai ketentuan.

Apakah SP2DK berarti Wajib Pajak punya utang pajak?

Tidak otomatis. SP2DK bukan surat ketetapan pajak, melainkan sarana DJP untuk meminta klarifikasi atas data atau informasi tertentu.

Butuh Pendampingan SP2DK?

Jika Anda menerima SP2DK dan ingin tanggapannya disiapkan dengan data yang tepat, tim kami dapat membantu. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Editor: Mohammad Dody Alfayadh

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Reviewer: Dinda Maulia Dewanti

Categories
Pajak

Petugas Pajak Datang Bawa SP2DK? Ini Cara Menanggapinya

petugas pajak membawa sp2dk

Jakarta, Wellner Consulting — Berikut yang perlu dilakukan ketika petugas pajak membawa SP2DK ke tempat Wajib Pajak. Mendapat kunjungan langsung dari petugas pajak yang membawa SP2DK (Surat Permintaan Penjelasan atas Data dan/atau Keterangan) tentu bisa membuat Wajib Pajak khawatir. Namun, menerima SP2DK bukan berarti Wajib Pajak langsung dinyatakan memiliki utang atau melakukan pelanggaran pajak.

Penyampaian SP2DK secara langsung kepada Wajib Pajak merupakan salah satu mekanisme penyampaian yang dapat dilakukan oleh DJP. Dalam kondisi tersebut, Wajib Pajak tetap perlu memahami isi surat dan menyiapkan tanggapan berdasarkan data serta dokumen yang sebenarnya.

Lalu, apa yang harus dilakukan jika petugas pajak datang langsung ke rumah membawa SP2DK?

Saat Petugas Pajak Membawa SP2DK: Terima dan Periksa

Jangan langsung panik atau menolak menerima surat. Periksa terlebih dahulu identitas Wajib Pajak, nomor dan tanggal SP2DK, KPP yang menerbitkan, data yang perlu diklarifikasi, identitas petugas, serta batas waktu penyampaian tanggapan.

Jika terdapat keraguan mengenai keaslian atau identitas petugas, Wajib Pajak dapat melakukan konfirmasi melalui KPP atau saluran resmi DJP.

Apabila SP2DK disampaikan secara langsung kepada Wajib Pajak, wakil, kuasa, pegawai, atau anggota keluarga yang telah dewasa, penyampaian tersebut juga perlu didokumentasikan melalui berita acara sesuai ketentuan yang berlaku.

Petugas Pajak Membawa SP2DK: Catat Batas Waktu Tanggapan

Setelah menerima SP2DK, jangan menunda proses klarifikasi. Wajib Pajak pada dasarnya diberikan waktu paling lama 14 hari untuk memberikan tanggapan.

Waktu tersebut sebaiknya dimanfaatkan untuk memahami data yang dipermasalahkan, melakukan rekonsiliasi, dan mengumpulkan dokumen pendukung.

Jika membutuhkan waktu tambahan, Wajib Pajak dapat mengajukan perpanjangan paling lama 7 hari dengan pemberitahuan yang diterima KPP sebelum batas waktu tanggapan awal berakhir.

Petugas Pajak Membawa SP2DK: Jangan Menjawab Secara Spontan

Ketika petugas datang, Wajib Pajak tidak harus langsung memberikan penjelasan secara lengkap pada saat itu juga.

Pelajari terlebih dahulu isi SP2DK, kemudian siapkan jawaban berdasarkan data, dokumen, dan kondisi transaksi yang sebenarnya. Jawaban yang diberikan secara terburu-buru tanpa pemeriksaan dokumen justru dapat menimbulkan kesalahan dalam proses klarifikasi.

Identifikasi Data yang Dipermasalahkan

Perhatikan secara detail data atau transaksi yang menjadi dasar penerbitan SP2DK.

Jika DJP menemukan perbedaan antara data yang dilaporkan dengan data yang dimiliki DJP, jangan langsung menganggap perbedaan tersebut sebagai kekurangan pajak. Selisih dapat terjadi karena berbagai kondisi, misalnya retur, pembatalan transaksi, transfer antar rekening, pinjaman, atau transaksi lain yang bukan merupakan penghasilan.

Karena itu, Wajib Pajak perlu melakukan rekonsiliasi antara data dalam SP2DK dengan pembukuan, rekening, faktur, bukti transaksi, dan dokumen pendukung lainnya.

Siapkan Bukti Pendukung

Apabila Wajib Pajak memiliki penjelasan berbeda dengan data yang tercantum dalam SP2DK, jangan hanya memberikan pernyataan secara lisan.

Siapkan dokumen atau bukti pendukung yang dapat menjelaskan kondisi sebenarnya. Misalnya, rekening koran, kontrak, invoice, bukti transfer, dokumen pinjaman, bukti retur, atau dokumen lain yang relevan dengan transaksi yang diklarifikasi. Semakin jelas hubungan antara penjelasan dengan dokumen pendukung, semakin mudah proses klarifikasi dilakukan.

Tanggapan SP2DK Bisa Disampaikan Melalui Coretax

Wajib Pajak tidak harus menyelesaikan seluruh proses tanggapan ketika petugas datang ke rumah.

Tanggapan SP2DK dapat disampaikan melalui Akun Wajib Pajak/Coretax, termasuk dengan mengunggah surat tanggapan dan dokumen pendukung yang diperlukan. Setelah tanggapan dikirim melalui sistem, Wajib Pajak perlu memastikan telah memperoleh Bukti Penerimaan Elektronik (BPE) sebagai bukti bahwa dokumen telah diterima secara elektronik.

Butuh Waktu? Ajukan Perpanjangan

Jika dokumen yang dibutuhkan cukup banyak atau proses rekonsiliasi membutuhkan waktu lebih lama, Wajib Pajak dapat memanfaatkan hak untuk mengajukan perpanjangan waktu tanggapan.

Perpanjangan dapat diberikan paling lama 7 hari, dengan pemberitahuan yang diterima KPP sebelum batas waktu tanggapan awal berakhir. Karena itu, jangan menunggu sampai hari terakhir untuk mulai menyiapkan klarifikasi.

Ringkasan Langkah Menanggapi SP2DK

Hal terpenting yang perlu dipahami adalah SP2DK merupakan bagian dari proses pengawasan dan permintaan penjelasan atas data dan/atau keterangan yang dimiliki DJP. Jadi, menerima SP2DK tidak otomatis berarti Wajib Pajak terbukti memiliki utang pajak atau melakukan pelanggaran.

Jika petugas pajak datang langsung membawa SP2DK, tetap tenang dan ikuti prosesnya dengan benar.

Terima dan cek surat → catat batas waktu → identifikasi data → lakukan rekonsiliasi → siapkan bukti → berikan tanggapan.

Jika data yang dimiliki DJP memang berbeda dengan kondisi sebenarnya, pastikan Wajib Pajak memberikan klarifikasi yang jujur, lengkap, dan didukung dokumen yang relevan.

Pertanyaan yang Sering Diajukan

Apakah menerima SP2DK berarti punya utang pajak?

Tidak otomatis. SP2DK adalah bagian dari proses pengawasan dan permintaan penjelasan atas data dan/atau keterangan yang dimiliki DJP.

Berapa lama waktu menanggapi SP2DK?

Pada dasarnya paling lama 14 hari. Perpanjangan paling lama 7 hari dapat diajukan dengan pemberitahuan yang diterima KPP sebelum batas waktu awal berakhir.

Apakah harus menjawab SP2DK saat petugas datang?

Tidak harus. Pelajari dulu isi SP2DK, siapkan jawaban berdasarkan data dan dokumen yang sebenarnya, lalu sampaikan tanggapan, misalnya melalui Coretax.

Butuh Pendampingan SP2DK?

Jika Anda menerima SP2DK dan ingin tanggapan serta dokumen pendukungnya disiapkan dengan tepat, tim kami dapat mendampingi. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Editor: Mohammad Dody Alfayadh

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Reviewer: Dinda Maulia Dewanti

Categories
Pajak

Sudah Lapor & Hitung Pajak Sendiri, Kenapa DJP Masih Terbitkan SP2DK?

kenapa djp terbitkan sp2dk

Jakarta, Wellner Consulting — Artikel ini menjawab kenapa DJP terbitkan SP2DK meski Wajib Pajak sudah menghitung dan melapor pajak sendiri. Direktorat Jenderal Pajak (DJP) menjelaskan bahwa SP2DK merupakan salah satu bentuk pengawasan terhadap penerapan sistem self-assessment dalam perpajakan Indonesia.

Self-Assessment dan Pengawasan DJP

Dalam sistem self-assessment, Wajib Pajak (WP) diberikan kepercayaan untuk menghitung, memperhitungkan, membayar, dan melaporkan sendiri pajak yang menjadi kewajibannya. Artinya, DJP tidak datang setiap bulan untuk menghitungkan pajak masing-masing Wajib Pajak.

Namun, self-assessment bukan berarti Wajib Pajak bebas menentukan sendiri besarnya pajak tanpa adanya pengawasan.

Self-assessment memberikan kepercayaan sekaligus tanggung jawab kepada Wajib Pajak untuk memenuhi kewajiban perpajakannya dengan benar.

Di sisi lain, DJP tetap memiliki kewenangan untuk melakukan pengawasan. DJP dapat membandingkan data yang dilaporkan Wajib Pajak dalam SPT dengan berbagai data dan informasi lain yang dimiliki atau diperoleh secara sah.

Data tersebut dapat berasal dari SPT, informasi pihak lain, instansi pemerintah, lembaga, asosiasi, maupun sumber informasi lainnya sesuai ketentuan perpajakan.

Kenapa DJP Terbitkan SP2DK?

Apabila dalam proses pengawasan DJP menemukan data atau informasi yang perlu diklarifikasi, SP2DK dapat diterbitkan kepada Wajib Pajak.

Jadi, SP2DK bukan berarti DJP langsung menyatakan Wajib Pajak melakukan kesalahan. SP2DK pada dasarnya merupakan sarana untuk meminta penjelasan atau klarifikasi atas data yang ditemukan dalam proses pengawasan.

Menerima dan Menanggapi SP2DK Lewat Coretax

Seiring dengan penerapan Coretax DJP, Akun Wajib Pajak menjadi salah satu saluran resmi penyampaian SP2DK.

Tidak hanya menerima SP2DK, Wajib Pajak juga dapat memberikan tanggapan melalui Coretax tanpa harus selalu datang langsung ke Kantor Pelayanan Pajak (KPP).

Untuk memberikan tanggapan melalui Coretax, Wajib Pajak dapat masuk ke menu Layanan Administrasi, kemudian memilih layanan AS.29-03 Surat Tanggapan atas SP2DK.

Selanjutnya, Wajib Pajak perlu mengunggah surat tanggapan beserta dokumen pendukung yang relevan, kemudian mengirimkannya hingga memperoleh Bukti Penerimaan Elektronik (BPE).

Setelah tanggapan diterima, DJP akan melakukan penelitian dan memberikan tindak lanjut berdasarkan hasil penelitian tersebut.

Batas Waktu Tanggapan SP2DK

Pada dasarnya, Wajib Pajak diberikan waktu paling lama 14 hari untuk memberikan tanggapan atas SP2DK.

Apabila SP2DK disampaikan melalui Akun Wajib Pajak, perhitungan jangka waktu tersebut dimulai dari tanggal penerbitan SP2DK.

Jika membutuhkan waktu tambahan, Wajib Pajak dapat mengajukan perpanjangan paling lama 7 hari. Permohonan atau pemberitahuan tertulis tersebut harus diterima oleh KPP sebelum batas waktu tanggapan awal berakhir.

Karena itu, Wajib Pajak sebaiknya tidak menunda membaca dan menindaklanjuti SP2DK setelah menerimanya.

Kenapa DJP Terbitkan SP2DK: Ini Maksud Sebenarnya

Hal penting yang perlu dipahami adalah SP2DK bukan surat yang secara otomatis menyatakan Wajib Pajak memiliki utang pajak.

Sederhananya, SP2DK dapat dipahami sebagai:

“DJP menemukan data yang perlu diklarifikasi. Tolong jelaskan kepada kami.”

Bukan berarti:

“Anda pasti salah dan harus langsung membayar kekurangan pajak.”

Karena itu, ketika menerima SP2DK, Wajib Pajak sebaiknya tidak langsung panik ataupun menganggap dirinya pasti memiliki tunggakan pajak.

Sebaliknya, Wajib Pajak perlu membaca isi SP2DK dengan teliti, mengidentifikasi data yang perlu diklarifikasi, melakukan rekonsiliasi dengan dokumen yang dimiliki, menyiapkan bukti pendukung, kemudian memberikan tanggapan sesuai kondisi yang sebenarnya.

Penerapan self-assessment memang memberikan kepercayaan kepada Wajib Pajak untuk menjalankan kewajiban perpajakannya secara mandiri. Namun, kepercayaan tersebut tetap disertai mekanisme pengawasan dari DJP.

Dengan semakin terintegrasinya data perpajakan melalui Coretax, Wajib Pajak perlu memastikan bahwa data dalam SPT sesuai dengan kondisi sebenarnya dan dapat dijelaskan apabila terdapat perbedaan dengan data yang dimiliki DJP.

Jika menerima SP2DK, jangan panik dan jangan diabaikan.

Baca → identifikasi data → rekonsiliasi → siapkan bukti → berikan tanggapan.

Dengan begitu, proses klarifikasi dapat dilakukan secara lebih tepat dan berdasarkan data yang sebenarnya.

Pertanyaan yang Sering Diajukan

Apa itu sistem self-assessment?

Dalam sistem self-assessment, Wajib Pajak diberi kepercayaan untuk menghitung, memperhitungkan, membayar, dan melaporkan sendiri pajak yang menjadi kewajibannya. DJP tetap berwenang melakukan pengawasan, termasuk membandingkan data SPT dengan data dan informasi lain yang diperoleh secara sah.

Apakah SP2DK berarti Wajib Pajak pasti punya utang pajak?

Tidak. SP2DK bukan surat yang secara otomatis menyatakan Wajib Pajak memiliki utang pajak. SP2DK adalah permintaan penjelasan atas data yang ditemukan dalam proses pengawasan.

Bagaimana cara menanggapi SP2DK lewat Coretax?

Masuk ke menu Layanan Administrasi, pilih layanan AS.29-03 Surat Tanggapan atas SP2DK, unggah surat tanggapan beserta dokumen pendukung, lalu kirim hingga memperoleh Bukti Penerimaan Elektronik (BPE). Tanggapan diberikan paling lama 14 hari.

Butuh Pendampingan Menghadapi SP2DK?

Tim kami dapat membantu membaca SP2DK, merekonsiliasi data, dan menyusun tanggapan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Reviewer: Dinda Maulia Dewanti