Categories
Pajak

Cara Cek dan Unduh Suket PPH Final UMKM di Coretax Setelah Terbitnya PP 20/2026

suket pph final umkm coretax

Berikut cara cek dan unduh suket PPh Final UMKM Coretax. Jakarta, Wellner Consulting — Pemerintah resmi menerbitkan Peraturan Pemerintah (PP) Nomor 20 Tahun 2026 yang mulai berlaku pada 22 April 2026. Regulasi ini mengubah ketentuan mengenai fasilitas PPh Final UMKM dan merevisi sejumlah aturan yang sebelumnya diatur dalam PP Nomor 55 Tahun 2022.

Suket PPh Final UMKM Coretax: Perubahan Penting dalam PP 20/2026

Salah satu perubahan paling penting dalam PP 20/2026 adalah dihapusnya batas waktu pemanfaatan tarif PPh Final 0,5% bagi Wajib Pajak Orang Pribadi (WP OP) dan PT Perorangan. Dengan ketentuan baru tersebut, kedua jenis Wajib Pajak tersebut tetap dapat memanfaatkan fasilitas PPh Final UMKM selama masih memenuhi persyaratan yang ditetapkan dalam peraturan.

Ketentuan ini juga berlaku bagi Wajib Pajak Orang Pribadi maupun PT Perorangan yang sebelumnya telah habis masa pemanfaatan fasilitas PPh Final berdasarkan PP 55/2022. Selama masih memenuhi kriteria, mereka tetap dapat menggunakan tarif PPh Final sebesar 0,5%.

Selain itu, Surat Keterangan (Suket) yang diterbitkan berdasarkan PP 55/2022 tetap dinyatakan berlaku. Oleh karena itu, Wajib Pajak perlu memastikan status fasilitas tersebut agar pemotongan PPh Final oleh pihak pemotong dapat dilakukan sesuai ketentuan.

Cara Cek Status Suket PPh Final UMKM Coretax

Wajib Pajak dapat memeriksa status fasilitas PPh Final UMKM melalui menu Portal Saya di Coretax dengan langkah-langkah berikut:

  1. Login ke akun Coretax DJP.
  2. Pilih menu Portal Saya, kemudian klik Profil Saya.
  3. Masuk ke menu Ikhtisar Profil Wajib Pajak.
  4. Buka tab Fasilitas Aktif.
  5. Cari kode fasilitas AS.06-01.
  6. Geser tabel ke kanan untuk melihat kolom Status Active.
  7. Pastikan status fasilitas masih Active. Khusus bagi Wajib Pajak Orang Pribadi dan PT Perorangan, kolom tanggal berakhir fasilitas akan kosong karena tidak lagi dibatasi jangka waktu selama persyaratan tetap terpenuhi.

Cara Unduh Suket PPh Final UMKM Coretax

Apabila ingin mengunduh Surat Keterangan (Suket), Wajib Pajak dapat mengikuti langkah berikut:

  1. Login ke sistem Coretax DJP.
  2. Pilih menu Layanan Wajib Pajak, kemudian masuk ke Layanan Administrasi.
  3. Klik Daftar Fasilitas Saya.
  4. Cari fasilitas dengan kode AS.06-01.
  5. Salin Nomor Dokumen yang tercantum pada fasilitas tersebut.
  6. Masuk ke menu Portal Saya, lalu pilih Dokumen Saya.
  7. Cari dokumen menggunakan nomor dokumen yang telah disalin.
  8. Klik tombol Unduh pada kolom Aksi untuk mengunduh Surat Keterangan.

Dengan berlakunya PP 20/2026, pengecekan status Suket menjadi langkah penting bagi pelaku UMKM, khususnya Wajib Pajak Orang Pribadi dan PT Perorangan. Status Suket yang aktif akan memudahkan proses pemotongan PPh Final oleh pihak pemotong sekaligus menghindari kesalahan dalam penerapan tarif pajak sesuai ketentuan yang berlaku.

Pertanyaan yang Sering Diajukan

Apakah tarif PPh Final UMKM 0,5% masih berlaku setelah PP 20/2026?

Ya. Batas waktu pemanfaatan tarif 0,5% bagi WP Orang Pribadi dan PT Perorangan dihapus, selama persyaratan tetap terpenuhi.

Apakah Suket lama berdasarkan PP 55/2022 masih berlaku?

Ya. Suket yang diterbitkan berdasarkan PP 55/2022 tetap dinyatakan berlaku.

Kode fasilitas apa yang dicari untuk Suket PPh Final UMKM?

Kode fasilitas AS.06-01, baik saat mengecek status di Fasilitas Aktif maupun saat mengunduh Suket lewat Daftar Fasilitas Saya.

Butuh Bantuan Pajak UMKM?

Jika Anda pelaku UMKM dan ingin memastikan fasilitas PPh Final serta pelaporan pajaknya sudah tepat, tim kami dapat membantu. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Editor: Mohammad Dody Alfayadh

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Data Sensus Ekonomi Digunakan Untuk Pendataan Kantor Pajak? Ini Faktanya!

sensus ekonomi 2026

Jakarta, Wellner Consulting — Artikel ini menjawab apakah data Sensus Ekonomi 2026 dipakai untuk pajak. Sejak 15 Juni hingga 31 Agustus 2026, Badan Pusat Statistik (BPS) melaksanakan Sensus Ekonomi 2026 (SE2026) dengan melakukan pendataan secara langsung dari rumah ke rumah.

Dalam proses pendataan tersebut, petugas BPS dapat menanyakan berbagai informasi, mulai dari pekerjaan, penghasilan, kegiatan usaha, hingga kepemilikan aset tertentu.

Kondisi ini memunculkan kekhawatiran di tengah masyarakat. Tidak sedikit yang bertanya apakah data hasil Sensus Ekonomi 2026 akan digunakan oleh pemerintah untuk mengejar pajak atau menjadi dasar penerapan kebijakan pajak baru.

Tujuan Sensus Ekonomi 2026

Faktanya, Sensus Ekonomi 2026 diselenggarakan untuk memperbarui data dan gambaran kondisi perekonomian Indonesia selama sepuluh tahun terakhir. Informasi yang dikumpulkan akan menjadi dasar bagi pemerintah dalam memetakan aktivitas ekonomi nasional, mengidentifikasi potensi ekonomi di setiap daerah, serta menyusun kebijakan yang lebih tepat sasaran.

Data tersebut juga dimanfaatkan sebagai bahan perencanaan pembangunan, pemberdayaan UMKM, peningkatan investasi, dan penyusunan berbagai program ekonomi nasional.

Badan Pusat Statistik menegaskan bahwa data yang diperoleh dalam Sensus Ekonomi 2026 tidak digunakan untuk kepentingan Direktorat Jenderal Pajak (DJP) maupun Kementerian Keuangan.

Kerahasiaan Data Sensus Ekonomi 2026

Jaminan kerahasiaan tersebut diatur dalam Undang-Undang Nomor 16 Tahun 1997 tentang Statistik, yang mewajibkan BPS menjaga kerahasiaan data individu maupun pelaku usaha yang diperoleh selama pelaksanaan sensus.

Meskipun Pasal 35A Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) mengatur bahwa Instansi, Lembaga, Asosiasi, dan Pihak Lain (ILAP) tertentu wajib menyampaikan data kepada DJP untuk kepentingan perpajakan, ketentuan tersebut tidak berlaku bagi BPS.

BPS Bukan ILAP dalam PMK 8/2026

Hal ini karena BPS tidak termasuk dalam daftar ILAP sebagaimana tercantum dalam Lampiran PMK Nomor 8 Tahun 2026. Dengan demikian, BPS tidak memiliki kewajiban untuk menyerahkan data hasil Sensus Ekonomi kepada DJP.

Berdasarkan ketentuan tersebut, masyarakat tidak perlu khawatir bahwa data yang disampaikan kepada petugas BPS dalam Sensus Ekonomi 2026 akan digunakan sebagai dasar penagihan pajak atau penerbitan kebijakan pajak baru. Tujuan utama sensus ini adalah menyediakan data statistik ekonomi yang akurat guna mendukung perencanaan pembangunan dan pengambilan kebijakan ekonomi nasional.

Pertanyaan yang Sering Diajukan

Kapan Sensus Ekonomi 2026 dilaksanakan?

Sejak 15 Juni hingga 31 Agustus 2026, oleh Badan Pusat Statistik (BPS).

Apakah datanya digunakan untuk kepentingan DJP?

BPS menegaskan data yang diperoleh tidak digunakan untuk kepentingan Direktorat Jenderal Pajak.

Apa dasar kerahasiaannya?

Undang-Undang Nomor 16 Tahun 1997 tentang Statistik mewajibkan BPS menjaga kerahasiaan data individu, dan BPS tidak termasuk dalam daftar ILAP pada Lampiran PMK Nomor 8 Tahun 2026.

Butuh Bantuan Memahami Kewajiban Pajak Usaha?

Pastikan kewajiban perpajakan usaha Anda tercatat dan dilaporkan dengan benar. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

DJP Resmi Tunjuk Strava Sebagai Pemungut PPN PMSE, Langganan Premium Kini Kena PPN 11%

ppn pmse strava

Jakarta, Wellner Consulting — Artikel ini membahas PPN PMSE Strava dan penunjukan pemungut PPN PMSE. Direktorat Jenderal Pajak (DJP) resmi menunjuk aplikasi kebugaran berbasis GPS, Strava, sebagai pemungut Pajak Pertambahan Nilai Perdagangan Melalui Sistem Elektronik (PPN PMSE). Dengan penunjukan tersebut, biaya berlangganan Strava Premium yang dibayarkan oleh pengguna di Indonesia akan dikenakan tambahan PPN sebesar 11% sesuai ketentuan yang berlaku.

PPN PMSE Strava: Dampak bagi Pengguna

Artinya, pengguna Strava Premium akan membayar harga langganan yang lebih tinggi karena PPN dipungut pada saat transaksi dilakukan.

PPN PMSE Strava dan Penyedia Digital Lain

Selain Strava, DJP juga menunjuk enam penyedia layanan digital luar negeri lainnya sebagai pemungut PPN PMSE, yaitu Envato Pty Ltd, Envato Elements Pty Ltd, The Nielsen Norman Group, Kling AI, Law School Admission Council, dan PLAUD LLC.

Penunjukan tersebut merupakan bagian dari upaya pemerintah untuk menyesuaikan sistem perpajakan dengan pesatnya perkembangan ekonomi digital. Melalui mekanisme PPN PMSE, pemerintah berupaya menciptakan perlakuan pajak yang lebih setara antara pelaku usaha digital dalam negeri dan penyedia layanan digital dari luar negeri yang memperoleh penghasilan dari konsumen di Indonesia.

Penerimaan PPN PMSE

Hingga Mei 2026, penerimaan negara dari PPN PMSE tercatat telah mencapai Rp40,55 triliun yang berasal dari 233 perusahaan yang telah ditunjuk sebagai pemungut pajak. Capaian tersebut menunjukkan kontribusi sektor ekonomi digital yang semakin besar terhadap penerimaan negara.

Melalui perluasan penunjukan pemungut PPN PMSE ini, pemerintah berharap dapat meningkatkan kepastian hukum, memperkuat kepatuhan perpajakan, serta menciptakan persaingan usaha yang lebih adil dalam ekosistem bisnis digital di Indonesia.

Pertanyaan yang Sering Diajukan

Apa yang berubah setelah Strava ditunjuk?

DJP menunjuk Strava sebagai pemungut PPN PMSE, sehingga pengguna Strava Premium membayar harga langganan lebih tinggi karena PPN dipungut saat transaksi.

Berapa penerimaan PPN PMSE?

Hingga Mei 2026, tercatat Rp40,55 triliun dari 233 perusahaan yang telah ditunjuk sebagai pemungut.

Apa tujuan penunjukan pemungut baru?

Menyesuaikan sistem perpajakan dengan perkembangan ekonomi digital, meningkatkan kepastian hukum, dan memperkuat kepatuhan.

Butuh Bantuan PPN Bisnis Digital?

Pahami kewajiban PPN atas transaksi layanan digital Anda. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

250 Ribu Wajib Pajak Telah Terima SP2DK, Apakah Anda Salah Satunya?

cek sp2dk di coretax

Jakarta, Wellner Consulting — Artikel ini menjelaskan cara cek SP2DK di Coretax dan menyampaikan tanggapannya. Direktorat Jenderal Pajak (DJP) terus meningkatkan pengawasan kepatuhan Wajib Pajak sepanjang tahun 2026. Hingga periode Januari–Juni 2026, DJP telah menerbitkan sekitar 250.000 Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) kepada Wajib Pajak di seluruh Indonesia.

Dari jumlah tersebut, sekitar 185.000 SP2DK diterbitkan dalam rangka pengawasan kepatuhan perpajakan, sedangkan 65.000 SP2DK diterbitkan untuk kegiatan ekstensifikasi perpajakan.

“Sekitar 185.000 SP2DK telah diterbitkan dalam rangka pengawasan. Selain itu, juga telah diterbitkan sekitar 65.000 SP2DK dalam rangka ekstensifikasi.”

Inge Diana Rismawati

Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP

SP2DK disampaikan kepada Wajib Pajak melalui berbagai saluran, mulai dari Coretax DJP, email resmi, hingga pengiriman fisik melalui pos, jasa ekspedisi, atau kurir.

Apa Itu SP2DK? Bukan Tanda Pemeriksaan Pajak

Masih banyak Wajib Pajak yang menganggap SP2DK sebagai tanda dimulainya pemeriksaan pajak. Padahal, anggapan tersebut kurang tepat.

SP2DK merupakan surat permintaan klarifikasi yang diterbitkan DJP apabila ditemukan indikasi ketidaksesuaian antara data yang dilaporkan Wajib Pajak dengan data yang dimiliki otoritas pajak. Surat ini memberikan kesempatan kepada Wajib Pajak untuk memberikan penjelasan atau melakukan pembetulan apabila memang terdapat kesalahan pelaporan.

Sejak tahun 2026, mekanisme pengawasan kepatuhan, termasuk penerbitan SP2DK, telah diatur lebih lanjut dalam PMK Nomor 111 Tahun 2025.

Cara Cek SP2DK di Coretax

Wajib Pajak dapat memeriksa apakah menerima SP2DK melalui sistem Coretax dengan langkah-langkah berikut:

  1. Login ke akun Coretax DJP.
  2. Klik ikon Notifikasi (lonceng) pada dashboard.
  3. Masuk ke menu Portal Saya kemudian pilih Dokumen Saya.
  4. Klik Download untuk membuka dokumen SP2DK.
  5. Catat nomor SP2DK sebagai referensi dalam proses pemberian tanggapan.
  6. Apabila membutuhkan penjelasan lebih lanjut, Wajib Pajak dapat menghubungi Account Representative (AR) pada KPP tempat terdaftar.

Menyampaikan Tanggapan SP2DK di Coretax

Apabila telah menerima SP2DK, Wajib Pajak dapat menyampaikan tanggapan melalui Coretax dengan tahapan berikut:

  1. Login ke sistem Coretax DJP.
  2. Buka menu Portal Saya kemudian pilih Kasus Saya.
  3. Pilih nomor kasus SP2DK yang telah dibuat oleh petugas pajak.
  4. Klik Pilih, kemudian masuk ke menu Alur Kasus.
  5. Lengkapi data dan penjelasan yang diminta.
  6. Unggah dokumen pendukung yang relevan.
  7. Pastikan status permohonan berubah menjadi “Kasus Ditutup” sebagai tanda bahwa tanggapan telah berhasil dikirim.

Setelah Cek SP2DK di Coretax: Batas Waktu Tanggapan

Wajib Pajak diberikan waktu 14 hari sejak tanggal SP2DK dikirim atau diterima untuk memberikan tanggapan. Dalam kondisi tertentu, jangka waktu tersebut dapat diperpanjang hingga 7 hari sesuai ketentuan yang berlaku.

Tanggapan dapat disampaikan dalam bentuk penjelasan tertulis maupun pembetulan SPT. Penyampaiannya dapat dilakukan melalui Coretax, dikirim melalui pos, atau disampaikan langsung ke Kantor Pelayanan Pajak (KPP).

Oleh karena itu, SP2DK sebaiknya tidak diabaikan. Menanggapi surat tersebut secara tepat waktu dan disertai dokumen pendukung yang memadai dapat membantu Wajib Pajak menyelesaikan proses klarifikasi sebelum berlanjut ke tahap pengawasan yang lebih mendalam.

Pertanyaan yang Sering Diajukan

Berapa SP2DK yang diterbitkan DJP pada Januari–Juni 2026?

Sekitar 250.000 SP2DK, terdiri atas sekitar 185.000 untuk pengawasan kepatuhan dan sekitar 65.000 untuk ekstensifikasi perpajakan.

Bagaimana cara cek SP2DK di Coretax?

Login ke akun Coretax DJP, klik ikon Notifikasi, masuk ke Portal Saya lalu Dokumen Saya, kemudian klik Download untuk membuka dokumen SP2DK dan catat nomornya sebagai referensi.

Berapa lama batas waktu tanggapan SP2DK?

14 hari sejak tanggal SP2DK dikirim atau diterima, dan dalam kondisi tertentu dapat diperpanjang hingga 7 hari. Tanggapan dapat berupa penjelasan tertulis atau pembetulan SPT, melalui Coretax, pos, atau langsung ke KPP.

Butuh Pendampingan Menanggapi SP2DK?

Menanggapi SP2DK tepat waktu dan disertai dokumen pendukung membantu klarifikasi selesai sebelum berlanjut ke tahap berikutnya. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

DJP Tegaskan Tidak Ada Pajak Baru Untuk Seller Marketplace

tidak ada pajak baru untuk seller marketplace

Jakarta, Wellner Consulting — Artikel ini menjelaskan bahwa tidak ada pajak baru untuk seller marketplace, hanya mekanisme pemungutan yang berubah. Pemerintah mulai menerapkan mekanisme baru pemungutan Pajak Penghasilan (PPh) atas transaksi penjualan melalui marketplace seperti Shopee, TikTok Shop, Tokopedia, dan platform e-commerce lainnya mulai 1 Juli 2026.

Tidak Ada Pajak Baru untuk Seller Marketplace

Direktorat Jenderal Pajak (DJP) menegaskan bahwa kebijakan ini bukan merupakan pengenaan pajak baru, melainkan perubahan mekanisme pemungutan pajak. Jika sebelumnya kewajiban penyetoran dilakukan sendiri oleh penjual (seller), kini marketplace akan bertindak sebagai pihak yang memungut dan menyetorkan PPh kepada negara.

Dengan mekanisme tersebut, pemerintah berharap administrasi perpajakan pelaku usaha digital menjadi lebih sederhana, transparan, dan terintegrasi dengan sistem perpajakan.

Tidak Ada Pajak Baru untuk Seller Marketplace: Apa Kemudahannya?

Penerapan mekanisme baru ini memberikan sejumlah kemudahan bagi pelaku usaha yang berjualan melalui marketplace, antara lain:

  • Tidak terjadi pemungutan pajak berganda karena pajak hanya dipungut melalui mekanisme yang telah ditetapkan.
  • Tarif pajak tetap mengikuti ketentuan perpajakan yang berlaku sehingga tidak ada penambahan beban pajak.
  • Marketplace akan memungut dan menyetorkan PPh, sehingga seller tidak perlu lagi melakukan penyetoran sendiri atas transaksi yang dipungut.
  • Pelaku UMKM dengan omzet lebih dari Rp500 juta hingga Rp4,8 miliar per tahun tetap dapat memanfaatkan fasilitas PPh Final 0,5% sesuai ketentuan yang berlaku.
  • Data transaksi penjualan menjadi lebih terintegrasi dengan sistem DJP sehingga pencatatan omzet dan kepatuhan perpajakan menjadi lebih akurat.

Transaksi yang Dikecualikan dari Pemungutan

Meskipun mekanisme pemungutan mulai diberlakukan, terdapat beberapa jenis transaksi yang dikecualikan dari pemungutan PPh oleh marketplace, yaitu:

  • Penjualan yang dilakukan oleh Wajib Pajak Orang Pribadi dengan omzet sampai Rp500 juta per tahun yang telah menyampaikan surat pernyataan sesuai ketentuan.
  • Jasa pengiriman atau ekspedisi yang dilakukan oleh mitra pengemudi individu pada platform berbasis digital.
  • Pedagang yang telah memiliki Surat Keterangan Bebas (SKB).
  • Penjualan pulsa telepon dan kartu perdana.
  • Penjualan emas perhiasan, emas batangan, batu permata, serta produk sejenis.
  • Pengalihan hak atas tanah dan/atau bangunan.

Dengan diberlakukannya mekanisme pemungutan ini, pelaku usaha yang berjualan melalui marketplace perlu memastikan status perpajakannya telah sesuai dengan ketentuan yang berlaku, termasuk terkait penggunaan tarif PPh Final UMKM, kepemilikan Surat Keterangan Bebas (SKB), maupun penyampaian surat pernyataan bagi Wajib Pajak yang omzetnya masih di bawah Rp500 juta per tahun.

Seller Marketplace Tetap Wajib Lapor SPT Tahunan

Meskipun mekanisme pembayaran pajak menjadi lebih praktis karena dilakukan oleh marketplace, pelaku usaha tetap bertanggung jawab untuk memastikan data perpajakan dan pelaporan SPT Tahunan dilakukan secara benar dan sesuai ketentuan.

Pertanyaan yang Sering Diajukan

Apakah ini pajak baru untuk seller marketplace?

Bukan. DJP menegaskan kebijakan ini merupakan perubahan mekanisme pemungutan pajak, bukan pengenaan pajak baru.

Siapa yang dikecualikan dari pemungutan PPh oleh marketplace?

Antara lain penjualan oleh Wajib Pajak Orang Pribadi dengan omzet sampai Rp500 juta per tahun yang telah menyampaikan surat pernyataan sesuai ketentuan.

Apa kewajiban seller setelah pajak dipungut marketplace?

Pelaku usaha tetap bertanggung jawab memastikan data perpajakan dan pelaporan SPT Tahunan dilakukan sesuai ketentuan.

Bingung Mengatur Pajak Toko Online Anda?

Pastikan status perpajakan Anda sesuai ketentuan yang berlaku. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Panduan Lengkap Membuat NIB ntuk UMKM, Influencer, dan Konten Kreator

cara membuat nib

Jakarta, Wellner Consulting — Berikut cara membuat NIB lewat OSS untuk pelaku usaha digital. Pemerintah mewajibkan pelaku usaha yang berjualan melalui marketplace, e-commerce, maupun menjalankan usaha digital seperti influencer dan kreator konten untuk memiliki Nomor Induk Berusaha (NIB) sebagai legalitas usaha.

Cara Membuat NIB Online Tanpa Biaya

NIB diterbitkan melalui sistem Online Single Submission (OSS) dan proses pengurusannya dapat dilakukan secara online tanpa biaya. Sebelum mengajukan NIB, pelaku usaha perlu menyiapkan beberapa data dan dokumen pendukung agar proses pendaftaran berjalan lancar.

Sebelum membuat NIB, pastikan data berikut telah tersedia:

  • NIK sesuai KTP elektronik.
  • Nomor telepon aktif yang terhubung dengan WhatsApp untuk proses verifikasi.
  • Alamat email aktif.
  • Data usaha, meliputi nama usaha, alamat usaha, dan nilai modal usaha.
  • Kode KBLI sesuai bidang usaha yang dijalankan.

Contoh KBLI untuk Pelaku Usaha Digital

Untuk pelaku usaha digital, contoh KBLI yang umum digunakan antara lain:

Seller Online atau Marketplace

  • KBLI 47911 (Perdagangan Eceran melalui Media untuk Berbagai Barang)
  • KBLI 47912 (Perdagangan Eceran Melalui Internet)

Influencer atau Kreator Konten

  • KBLI 73100 (Aktivitas Periklanan)
  • KBLI 59111 (Aktivitas Produksi Film, Video, dan Program Televisi)

Cara Membuat NIB Melalui OSS

  1. Login ke aplikasi OSS menggunakan akun UMK yang terdaftar.
  2. Pada beranda, pilih Kelola NIB → Tambah Bidang Usaha.
  3. Lengkapi formulir KBLI, Validasi Risiko, Perizinan Usaha, Lokasi Usaha, dan Produk/Jasa.
  4. Pada menu KBLI, isi data jenis usaha, bidang usaha, ruang lingkup usaha, dan pilih KBLI yang sesuai, lalu klik Lanjut.
  5. Pada menu Validasi Risiko, isi luas lahan, satuan, dan modal usaha, kemudian klik Validasi Risiko.
  6. Setelah validasi selesai, lengkapi data Perizinan Usaha dan klik Lanjut.
  7. Isi data Lokasi Usaha sesuai kondisi sebenarnya, termasuk alamat lengkap usaha, lalu klik Lanjut.
  8. Pilih Tambah Produk/Jasa, lengkapi data yang diperlukan, lalu klik Simpan.
  9. Setelah muncul notifikasi berhasil, klik Kembali.
  10. Klik Simpan untuk menyimpan data usaha hingga muncul notifikasi berhasil.
  11. Pada menu Pengurusan NIB, pilih usaha yang telah didaftarkan lalu klik Kelola.
  12. Pilih Proses Penerbitan NIB → Terbitkan.
  13. Centang pernyataan persetujuan pada Pernyataan Mandiri, lalu klik Simpan.
  14. NIB berhasil diterbitkan dan dapat langsung diunduh atau dicetak melalui OSS.

Dengan proses yang sepenuhnya online dan tanpa biaya, pelaku usaha sebaiknya segera mengurus NIB agar aktivitas bisnis tetap berjalan sesuai ketentuan yang berlaku.

Pertanyaan yang Sering Diajukan

Siapa yang perlu membuat NIB?

Pelaku usaha yang berjualan melalui marketplace atau e-commerce, serta pelaku usaha digital seperti influencer dan kreator konten.

Apakah membuat NIB dikenai biaya?

Tidak. NIB diterbitkan melalui sistem Online Single Submission (OSS) dan proses pengurusannya dapat dilakukan secara online tanpa biaya.

Data apa yang perlu disiapkan?

NIK sesuai KTP elektronik, nomor telepon aktif yang terhubung dengan WhatsApp, alamat email aktif, data usaha (nama, alamat, dan nilai modal), serta kode KBLI sesuai bidang usaha.

Butuh Bantuan Mengurus NIB dan Pajak Usaha?

Legalitas usaha dan kewajiban pajak sebaiknya diurus sejak awal. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

DJP Kini Dapat Memantau Tagihan Listrik Wajib Pajak Melalui Coretax

tagihan listrik wajib pajak

Jakarta, Wellner Consulting — Artikel ini membahas bagaimana tagihan listrik wajib pajak dapat dipantau DJP lewat Coretax. Direktorat Jenderal Pajak (DJP) kini memiliki akses yang lebih luas terhadap data Wajib Pajak melalui implementasi sistem Coretax yang terintegrasi dengan berbagai instansi dan sumber data eksternal. Salah satu data yang dapat diakses adalah informasi tagihan dan konsumsi listrik pelanggan melalui integrasi dengan PLN.

Data Konsumsi Listrik dan Tagihan Listrik Wajib Pajak

Data konsumsi listrik, khususnya bagi pelanggan dengan daya 2.200 VA ke atas, dapat digunakan sebagai salah satu indikator dalam proses pengujian kepatuhan perpajakan. Informasi tersebut membantu DJP menilai kewajaran antara pajak yang dilaporkan dengan profil ekonomi, tingkat konsumsi, serta kemampuan finansial Wajib Pajak.

Tagihan Listrik Wajib Pajak dan Integrasi Coretax

Berdasarkan ketentuan dalam PMK Nomor 8 Tahun 2026, ternyata sistem Coretax tidak hanya terintegrasi dengan PLN, tetapi juga terkoneksi secara real-time dengan berbagai lembaga dan sistem eksternal lainnya.

Beberapa instansi yang telah terhubung dengan Coretax antara lain perbankan, Otoritas Jasa Keuangan (OJK), Telkom Indonesia, Online Single Submission (OSS), Administrasi Hukum Umum (AHU), Peruri, serta data kependudukan yang dikelola oleh Direktorat Jenderal Kependudukan dan Pencatatan Sipil (Dukcapil).

Dampak bagi Wajib Pajak

Dengan semakin luasnya integrasi data dalam Coretax, DJP memiliki kemampuan yang lebih baik untuk melakukan pencocokan dan analisis informasi Wajib Pajak dari berbagai sumber.

Data tersebut dapat digunakan sebagai bahan pengujian kepatuhan, identifikasi potensi risiko perpajakan, hingga evaluasi kewajaran pembayaran pajak yang dilakukan oleh Wajib Pajak.

Melalui sistem yang terintegrasi ini, perbedaan antara data yang dilaporkan dalam SPT dengan kondisi ekonomi yang tercermin dari berbagai sumber informasi akan lebih mudah terdeteksi oleh sistem.

Kondisi ini menunjukkan bahwa era administrasi perpajakan berbasis data semakin berkembang. Oleh karena itu, Wajib Pajak perlu memastikan bahwa seluruh penghasilan, aset, serta transaksi yang dilaporkan dalam SPT telah sesuai dengan kondisi sebenarnya.

Pelaporan yang akurat dan didukung dokumentasi yang memadai tidak hanya membantu mengurangi risiko klarifikasi atau pemeriksaan, tetapi juga menjadi bagian penting dalam menjaga kepatuhan perpajakan di tengah semakin luasnya integrasi data antarinstansi pemerintah.

Pertanyaan yang Sering Diajukan

Data listrik apa yang dapat digunakan DJP?

Data konsumsi listrik, khususnya pelanggan dengan daya 2.200 VA ke atas, dapat digunakan sebagai salah satu indikator dalam pengujian kepatuhan perpajakan.

Instansi apa saja yang terhubung dengan Coretax?

Antara lain perbankan, OJK, Telkom Indonesia, OSS, dan AHU, sesuai PMK Nomor 8 Tahun 2026.

Apa yang perlu dilakukan Wajib Pajak?

Memastikan seluruh penghasilan, aset, dan transaksi dilaporkan secara akurat dan didukung dokumentasi yang memadai.

Butuh Bantuan Menjaga Kepatuhan Pajak?

Pelaporan yang akurat dan terdokumentasi membantu mengurangi risiko klarifikasi atau pemeriksaan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

Patriot Bond Beri Privilege Pajak Untuk Investor, Ini Penjelasan Purbaya

patriot bond

Jakarta, Wellner Consulting — Artikel ini membahas Patriot Bond dan perlindungan perpajakan bagi investor. Pemerintah resmi mengesahkan revisi Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) melalui UU Nomor 4 Tahun 2026, yang merupakan perubahan atas UU Nomor 4 Tahun 2023. Dalam ketentuan baru ini, Danantara diberikan kewenangan untuk menerbitkan instrumen surat utang, baik dalam bentuk surat utang umum maupun surat utang khusus seperti Patriot Bond dan Merah Putih Bond.

Kebijakan ini menjadi sorotan karena investor yang berpartisipasi dalam pembelian surat utang khusus tersebut disebut akan memperoleh perlindungan tertentu dari negara, baik dari sisi hukum maupun perpajakan, sesuai dengan ketentuan yang diatur dalam regulasi terbaru.

Dasar Hukum Patriot Bond

Ketentuan tersebut diatur dalam Pasal 50A ayat (5) UU 4/2026. Dalam aturan itu dijelaskan bahwa investor yang membeli Patriot Bond dan Merah Putih Bond mendapatkan perlindungan hukum dari negara, termasuk perlindungan dari potensi tuntutan pidana umum, pidana perpajakan, maupun gugatan perdata.

Selain itu, data dan informasi yang berkaitan dengan transaksi pembelian instrumen tersebut juga disebut tidak dapat digunakan sebagai dasar pengenaan pajak maupun dijadikan alat bukti dalam proses persidangan.

Imbal Hasil Patriot Bond

Instrumen Patriot Bond dan Merah Putih Bond menawarkan tingkat imbal hasil yang relatif rendah, sekitar 2 persen, dan lebih ditujukan kepada kelompok investor besar atau konglomerasi.

Namun, di balik imbal hasil yang terbatas tersebut, terdapat fasilitas berupa perlindungan hukum dan perpajakan yang menjadi daya tarik utama bagi investor tertentu.

Kondisi ini kemudian memunculkan berbagai pandangan di masyarakat, termasuk kekhawatiran bahwa instrumen tersebut berpotensi dimanfaatkan untuk menyamarkan asal-usul dana atau membuka celah dalam praktik pencucian uang apabila tidak diawasi secara ketat.

Di sisi lain, sebagian publik juga mengaitkan penerbitan instrumen ini dengan kebutuhan pembiayaan negara, termasuk dugaan penutupan defisit Anggaran Pendapatan dan Belanja Negara (APBN) yang diperkirakan berada di kisaran Rp180,4 triliun atau sekitar 0,70% dari Produk Domestik Bruto (PDB). Kondisi tersebut disebut dipengaruhi oleh tekanan geopolitik global dan fluktuasi harga minyak dunia.

Penjelasan Menkeu soal Patriot Bond

Menanggapi berbagai spekulasi yang beredar, Menteri Keuangan Purbaya Yudhi Sadewa menegaskan bahwa pemberian perlindungan kepada investor Patriot Bond dan Merah Putih Bond bukan merupakan bentuk lain dari kebijakan tax amnesty.

Menurutnya, fasilitas tersebut hanya berlaku terbatas pada transaksi pembelian surat utang khusus tersebut. Di luar ketentuan itu, aparat penegak hukum tetap memiliki kewenangan penuh untuk melakukan penindakan apabila terjadi pelanggaran hukum.

Pemerintah juga menegaskan bahwa kebijakan ini bertujuan untuk mendorong repatriasi dana investor dan pelaku usaha yang berada di luar negeri agar dapat kembali berkontribusi pada perekonomian domestik, bukan untuk memberikan pengampunan pajak dalam bentuk apa pun.

Pertanyaan yang Sering Diajukan

Apa dasar hukum perlindungan investor Patriot Bond?

Pasal 50A ayat (5) UU Nomor 4 Tahun 2026, hasil revisi UU P2SK.

Berapa imbal hasil Patriot Bond?

Relatif rendah, sekitar 2 persen.

Apa tujuan kebijakan ini menurut pemerintah?

Mendorong repatriasi dana investor dan pelaku usaha yang berada di luar negeri.

Butuh Konsultasi Pajak Investasi?

Pahami fasilitas dan batasan perpajakan sebelum berinvestasi. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

BI, KEMENKEU, Dan DANANTARA Bisa Punya Sama BEI, Ini Risiko Dan Peluang Bagi Investor

negara boleh punya saham bei

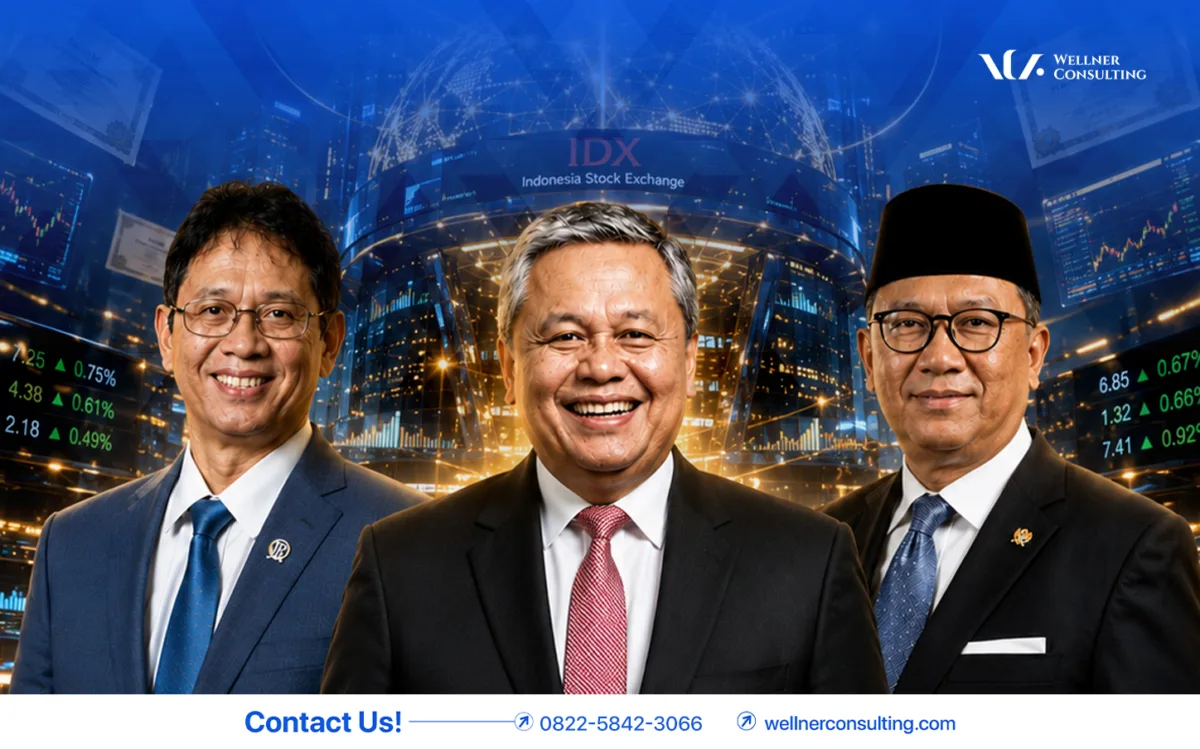
Jakarta, Wellner Consulting — Artikel ini membahas kebijakan negara boleh punya saham BEI dan dampaknya bagi investor. DPR RI resmi mengesahkan revisi Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) melalui Rapat Paripurna pada 4 Juni 2026. Salah satu poin penting dalam perubahan tersebut adalah dibukanya peluang bagi Kementerian Keuangan, Bank Indonesia (BI), dan Danantara Indonesia untuk menjadi pemegang saham PT Bursa Efek Indonesia (BEI).

Kebijakan ini menjadi perhatian pelaku pasar karena untuk pertama kalinya negara diberikan ruang untuk memiliki saham di BEI. Namun, pemerintah menegaskan bahwa kepemilikan tersebut tetap akan dibatasi agar independensi BEI sebagai penyelenggara perdagangan efek tetap terjaga.

Pemerintah juga menekankan bahwa langkah ini bertujuan memperkuat ekosistem pasar modal nasional tanpa mengurangi prinsip transparansi, profesionalisme, dan keadilan yang selama ini menjadi fondasi pasar modal Indonesia.

Negara Boleh Punya Saham BEI: Manfaatnya

Masuknya lembaga negara sebagai pemegang saham BEI dinilai dapat memberikan sejumlah manfaat bagi pengembangan pasar modal Indonesia.

Pertama, stabilitas pasar modal berpotensi menjadi lebih kuat karena adanya dukungan kelembagaan dari institusi strategis negara. Dalam kondisi pasar yang bergejolak, koordinasi kebijakan antara regulator dan pemangku kepentingan pasar juga dapat berlangsung lebih efektif.

Kedua, keterlibatan pemerintah dan lembaga keuangan negara berpotensi meningkatkan kepercayaan investor terhadap ketahanan sistem keuangan nasional, terutama ketika menghadapi tekanan ekonomi global maupun volatilitas pasar.

Ketiga, koordinasi antar lembaga seperti Kementerian Keuangan, Bank Indonesia, dan otoritas pasar modal dapat berjalan lebih terintegrasi dalam menjaga stabilitas sektor keuangan.

Negara Boleh Punya Saham BEI: Kekhawatiran Pelaku Pasar

Di sisi lain, kebijakan ini juga memunculkan sejumlah kekhawatiran dari pelaku pasar. Salah satu perhatian utama adalah potensi berkurangnya independensi BEI apabila pengaruh pemegang saham negara terlalu besar dalam proses pengambilan keputusan. Selain itu, terdapat risiko munculnya konflik kepentingan apabila fungsi regulator, pengawas, dan pemegang saham berada dalam ekosistem yang sama.

Beberapa pihak juga menilai bahwa keterlibatan pemerintah dapat membuat proses pengambilan keputusan menjadi kurang fleksibel dibandingkan mekanisme pasar yang sepenuhnya independen.

Dari perspektif investor global, perubahan struktur kepemilikan ini juga berpotensi membuat investor asing lebih berhati-hati dalam menilai tata kelola dan independensi pasar modal Indonesia sebelum mengambil keputusan investasi.

Saran bagi Investor

Bagi investor, kebijakan ini belum dapat disimpulkan sebagai kabar baik maupun buruk secara mutlak. Dampak akhirnya akan sangat bergantung pada bagaimana pemerintah dan regulator menjaga independensi BEI setelah implementasi aturan tersebut berjalan.

Sehingga, investor disarankan untuk tetap fokus pada kualitas portofolio, memperhatikan perkembangan regulasi yang diterbitkan oleh Otoritas Jasa Keuangan (OJK), serta mengedepankan strategi investasi jangka panjang yang berbasis fundamental.

Pertanyaan yang Sering Diajukan

Apa dasar kebijakan ini?

Revisi UU P2SK yang disahkan DPR RI, yang untuk pertama kalinya memberi ruang bagi negara untuk memiliki saham di BEI.

Apa manfaat yang diharapkan?

Stabilitas pasar modal yang lebih kuat, kepercayaan investor terhadap ketahanan sistem keuangan, dan koordinasi antarlembaga yang lebih terintegrasi.

Apa kekhawatirannya?

Antara lain potensi berkurangnya independensi, proses pengambilan keputusan yang kurang fleksibel, dan kehati-hatian investor asing dalam menilai tata kelola.

Butuh Konsultasi Pajak Investasi?

Fokus pada kualitas portofolio dan pantau regulasi OJK. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti
Categories
Pajak

DJP Kirim Tagihan Pajak Lewat Email? Jangan Abaikan Hal Ini

email djp tagihan pajak

Jakarta, Wellner Consulting — Artikel ini membahas email DJP tagihan pajak: cara memastikan keasliannya dan langkah menindaklanjutinya. Wajib Pajak diimbau untuk tidak mengabaikan email yang dikirim oleh Direktorat Jenderal Pajak (DJP), karena pesan tersebut dapat berisi pemberitahuan terkait tagihan atau kewajiban pajak yang belum diselesaikan.

Melalui kanal email resmi, DJP dapat menyampaikan informasi kepada Wajib Pajak apabila masih terdapat tunggakan atau kewajiban perpajakan yang harus segera dilunasi. Oleh karena itu, setiap notifikasi yang masuk perlu ditindaklanjuti dengan cermat dan tidak diabaikan.

Cara Memastikan Keaslian Email DJP Tagihan Pajak

Dalam menerima email terkait perpajakan, Wajib Pajak perlu memastikan keaslian informasi untuk menghindari potensi penipuan. Beberapa hal penting yang harus diperhatikan antara lain:

  • DJP tidak pernah mengirimkan tagihan atau file dalam bentuk aplikasi (.apk)
  • Email resmi DJP selalu menggunakan domain @pajak.go.id
  • DJP tidak pernah meminta pembayaran ke rekening pribadi atau di luar sistem resmi

Apabila terdapat permintaan di luar ketentuan tersebut, Wajib Pajak perlu meningkatkan kewaspadaan karena berpotensi merupakan modus penipuan yang mengatasnamakan DJP.

Menindaklanjuti Email DJP Tagihan Pajak di Coretax

Jika Wajib Pajak sudah menerima email pengingat atau pemberitahuan terkait tagihan pajak, langkah yang dapat dilakukan adalah sebagai berikut:

  1. Masuk ke sistem Coretax DJP melalui https://coretaxdjp.pajak.go.id/
  2. Pilih menu “Pembayaran”, kemudian masuk ke “Pembuatan Kode Billing atas Tagihan Pajak”
  3. Periksa daftar tagihan yang muncul pada sistem
  4. Beri tanda centang pada pajak yang akan dibayarkan
  5. Masukkan nominal pembayaran pada kolom “Amount You Want to Pay”
  6. Klik “Buat Kode Billing” untuk menghasilkan kode pembayaran
  7. Lakukan pembayaran melalui kanal resmi, seperti teller bank, ATM, mobile/internet banking, atau e-commerce yang mendukung sistem MPN G2

Waspada Penipuan Mengatasnamakan DJP

Di tengah meningkatnya digitalisasi layanan perpajakan, Wajib Pajak dituntut untuk lebih berhati-hati dalam menerima informasi yang mengatasnamakan DJP. Verifikasi terhadap sumber informasi serta penggunaan kanal resmi menjadi langkah penting untuk menghindari penipuan sekaligus memastikan kewajiban pajak dapat diselesaikan dengan benar.

Dengan memahami prosedur yang tepat, Wajib Pajak dapat menjaga kepatuhan sekaligus menghindari risiko kesalahan pembayaran maupun potensi penipuan digital yang semakin marak.

Pertanyaan yang Sering Diajukan

Apakah DJP dapat mengirim pemberitahuan tagihan pajak lewat email?

Ya. Melalui kanal email resmi, DJP dapat menyampaikan informasi kepada Wajib Pajak apabila masih terdapat tunggakan atau kewajiban perpajakan yang harus dilunasi.

Bagaimana ciri email resmi DJP?

Email resmi DJP menggunakan domain @pajak.go.id, dan DJP tidak pernah mengirimkan tagihan atau file dalam bentuk aplikasi (.apk).

Bagaimana menindaklanjuti tagihan pajak di Coretax?

Masuk ke Coretax DJP, pilih menu Pembayaran lalu Pembuatan Kode Billing atas Tagihan Pajak, periksa daftar tagihan yang muncul, dan beri tanda centang pada pajak yang akan dibayarkan.

Butuh Bantuan Mengecek Tagihan Pajak?

Verifikasi sumber informasi dan gunakan kanal resmi untuk menghindari kesalahan pembayaran. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh

Reviewer: Dinda Maulia Dewanti