Categories
Pajak

Cara Menanggapi dan Klarifikasi SP2DK agar Tidak Salah Langkah

cara menanggapi sp2dk

Wellner Consulting — Artikel ini membahas cara menanggapi SP2DK langkah demi langkah. Menerima SP2DK dari DJP sering kali membuat Wajib Pajak (WP) merasa khawatir. Tidak sedikit yang langsung menganggap bahwa SP2DK berarti akan dikenakan pajak tambahan atau sedang diperiksa oleh Direktorat Jenderal Pajak (DJP).

Padahal, anggapan tersebut tidak sepenuhnya benar.

SP2DK bukan surat ketetapan pajak, bukan surat denda, dan bukan berarti Wajib Pajak otomatis melakukan pelanggaran perpajakan. SP2DK merupakan sarana bagi DJP untuk meminta penjelasan atau klarifikasi kepada Wajib Pajak atas data dan/atau informasi yang membutuhkan penjelasan lebih lanjut.

Sehingga, ketika menerima SP2DK, jangan langsung berpikir, “Saya pasti kena pajak.” Lebih tepat jika WP memahami bahwa ada data atau informasi yang perlu dijelaskan kepada DJP.

Tetapi SP2DK tetap perlu ditanggapi dengan serius. Klarifikasi yang tidak tepat, tidak lengkap, atau tidak didukung dokumen yang memadai dapat menimbulkan persoalan lanjutan dalam proses pengawasan perpajakan.

Apa Itu SP2DK?

SP2DK adalah Surat Permintaan Penjelasan atas Data dan/atau Keterangan yang digunakan DJP untuk meminta penjelasan dari Wajib Pajak mengenai data atau informasi yang dimiliki DJP.

Data tersebut dapat berasal dari berbagai sumber dan kemudian dibandingkan dengan informasi yang terdapat dalam administrasi perpajakan Wajib Pajak.

Jika terdapat data yang perlu dijelaskan, DJP dapat meminta Wajib Pajak memberikan klarifikasi.

Penyebab DJP Menerbitkan SP2DK

Ada berbagai kondisi yang dapat menyebabkan DJP meminta klarifikasi melalui SP2DK. Beberapa di antaranya berkaitan dengan adanya perbedaan antara data yang dimiliki DJP dengan data yang dilaporkan atau dimiliki Wajib Pajak.

Data Penghasilan Tidak Sesuai

DJP menemukan adanya perbedaan antara penghasilan yang dilaporkan dalam SPT dengan data atau informasi lain yang dimiliki DJP.

Perbedaan tersebut perlu dijelaskan oleh Wajib Pajak agar DJP dapat memahami kondisi transaksi yang sebenarnya.

Data Harta Tidak Sesuai

DJP dapat memiliki informasi mengenai harta atau aset Wajib Pajak yang berbeda dengan data yang tercantum dalam administrasi perpajakan.

Jika terdapat perbedaan, Wajib Pajak perlu mengecek sumber data tersebut dan memberikan penjelasan yang sesuai.

Data Transaksi Berbeda dengan Pelaporan

SP2DK juga dapat berkaitan dengan adanya perbedaan data transaksi antara informasi yang dimiliki DJP dengan transaksi yang dilaporkan Wajib Pajak.

Dalam kondisi ini, WP perlu melakukan rekonsiliasi dengan pembukuan dan dokumen transaksi.

Perbedaan Data dengan Pihak Lain

DJP dapat melakukan pencocokan data dengan informasi dari pihak lain. Apabila terdapat ketidaksesuaian, Wajib Pajak dapat diminta memberikan penjelasan.

Ada Indikasi Kewajiban Perpajakan Belum Dipenuhi

SP2DK juga dapat diterbitkan apabila terdapat indikasi bahwa kewajiban perpajakan tertentu belum dipenuhi.

Cara Menanggapi SP2DK: 5 Langkah yang Dapat Dilakukan

Jika menerima SP2DK, WP sebaiknya tidak terburu-buru memberikan jawaban. Lakukan pemeriksaan terlebih dahulu agar tanggapan yang diberikan benar-benar sesuai dengan kondisi sebenarnya. Berikut langkah yang dapat dilakukan:

Jangan Panik dan Jangan Abaikan SP2DK

Langkah pertama adalah tetap tenang dan membaca SP2DK secara menyeluruh. SP2DK bukan berarti WP otomatis memiliki utang pajak. Namun, surat tersebut juga tidak boleh diabaikan karena terdapat data atau informasi yang perlu diberikan penjelasan.

Pahami Data yang Diminta DJP

Perhatikan dengan teliti data, transaksi, periode pajak, dan informasi lain yang diminta dalam SP2DK. Pastikan WP memahami apa yang menjadi dasar permintaan penjelasan sebelum menentukan respons.

Cocokkan dengan SPT dan Pembukuan

Selanjutnya, lakukan rekonsiliasi antara data yang diminta DJP dengan dokumen internal, seperti:

  • SPT yang telah dilaporkan;
  • laporan keuangan;
  • pembukuan atau pencatatan;
  • rekening koran;
  • invoice dan bukti transaksi;
  • kontrak atau perjanjian;
  • bukti pembayaran;
  • bukti potong atau dokumen perpajakan lainnya.

Langkah ini penting untuk mengetahui apakah data yang dimiliki DJP memang sesuai dengan kondisi sebenarnya atau terdapat perbedaan yang dapat dijelaskan.

Tentukan Apakah Data Diakui atau Disanggah

Setelah melakukan pengecekan, WP perlu menentukan posisi atas data yang diminta. Jika data tersebut memang benar, WP perlu memberikan penjelasan sesuai kondisi sebenarnya dan memenuhi kewajiban perpajakan apabila memang terdapat kewajiban yang belum dipenuhi.

Namun, apabila data tersebut tidak sesuai, WP dapat memberikan klarifikasi atau sanggahan yang disertai alasan dan dokumen pendukung. Jangan memberikan jawaban berdasarkan asumsi. Pastikan setiap penjelasan memiliki dasar yang jelas.

Sampaikan Tanggapan atau Lakukan Pembetulan SPT

Jika hasil pemeriksaan internal menunjukkan adanya kesalahan dalam pelaporan, WP dapat melakukan pembetulan SPT dan memenuhi kewajiban perpajakan sesuai ketentuan. Sebaliknya, jika tidak terdapat kesalahan, WP dapat memberikan tanggapan dengan menjelaskan kondisi sebenarnya dan melampirkan bukti pendukung yang relevan.

Wajib Pajak juga perlu memperhatikan batas waktu dalam memberikan tanggapan atas SP2DK. Tanggapan atas SP2DK disampaikan paling lama 14 hari. Apabila WP membutuhkan waktu tambahan untuk menyiapkan penjelasan dan dokumen, WP dapat mengajukan permohonan perpanjangan secara tertulis paling lama 7 hari. Permohonan perpanjangan tersebut harus diajukan sebelum batas waktu 14 hari berakhir.

Meskipun SP2DK bukan surat ketetapan pajak, respons yang diberikan WP tetap penting dalam proses pengawasan DJP. Klarifikasi yang tidak lengkap, tidak konsisten dengan dokumen, atau tidak dapat menjelaskan perbedaan data dapat menyebabkan DJP membutuhkan tindak lanjut lebih lanjut sesuai ketentuan.

Sebaliknya, apabila WP dapat memberikan penjelasan yang jelas, konsisten, dan didukung bukti yang memadai, perbedaan data dapat dijelaskan berdasarkan kondisi yang sebenarnya.

Oleh karena itu, jangan hanya fokus pada bagaimana cara “menjawab SP2DK”, tetapi pahami terlebih dahulu mengapa SP2DK diterbitkan dan bagaimana data tersebut dapat dijelaskan.

Ingat, dalam menghadapi SP2DK, bukan hanya cepat yang penting, tetapi tepat dalam memberikan klarifikasi.

Pertanyaan yang Sering Diajukan

Apakah SP2DK sama dengan surat tagihan atau denda pajak?

Bukan. SP2DK bukan surat ketetapan pajak, bukan surat denda, dan tidak berarti Wajib Pajak otomatis melakukan pelanggaran perpajakan. SP2DK adalah sarana DJP untuk meminta penjelasan atas data dan/atau informasi yang membutuhkan klarifikasi.

Berapa lama batas waktu untuk menanggapi SP2DK?

Tanggapan atas SP2DK disampaikan paling lama 14 hari. Karena itu, mulai kumpulkan data dan dokumen pendukung sejak SP2DK diterima.

Apa yang dilakukan jika data DJP ternyata benar?

Wajib Pajak perlu memberikan penjelasan sesuai kondisi sebenarnya dan memenuhi kewajiban perpajakan apabila memang ada yang belum dipenuhi, termasuk melakukan pembetulan SPT bila ditemukan kesalahan pelaporan.

Butuh Pendampingan Menanggapi SP2DK?

Menanggapi SP2DK lebih aman bila didukung data dan dokumen yang tepat. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Syarat Memperoleh SKT Sesuai PMK 55/2026

syarat memperoleh skt

Wellner Consulting — Berikut syarat memperoleh SKT bagi Pihak Lain yang ingin menjadi Kuasa Wajib Pajak. Mulai 1 Agustus 2026, Pihak Lain yang ingin bertindak sebagai Kuasa Wajib Pajak harus memenuhi persyaratan kompetensi yang diatur dalam PMK 55 Tahun 2026.

Salah satu ketentuan pentingnya adalah kewajiban untuk mengikuti dan lulus uji kompetensi di bidang perpajakan serta memperoleh Surat Keterangan Kompetensi (SKK) sesuai tingkat kompetensi yang diikuti.

Syarat Memperoleh SKT: Uji Kompetensi

Pihak Lain yang ingin memperoleh Surat Tanda Terdaftar (SKT) harus mengikuti dan lulus uji kompetensi di bidang perpajakan yang diselenggarakan oleh unit pengelola di lingkungan Kementerian Keuangan.

Pendaftaran uji kompetensi dilakukan secara elektronik melalui sistem informasi yang disediakan oleh Kementerian Keuangan.

Untuk mengikuti uji kompetensi tersebut, terdapat beberapa persyaratan, yaitu:

  1. Warga Negara Indonesia (WNI).
  2. Memiliki NPWP berupa NIK yang telah diaktivasi sebagai NPWP dalam administrasi perpajakan.

Setelah dinyatakan lulus, peserta akan memperoleh SKK sesuai dengan tingkat kompetensi yang diikuti.

Tingkatan SKK A, B, dan C

Terdapat tiga tingkatan SKK yang perlu dipahami.

Tingkat A

SKK Tingkat A memberikan kompetensi untuk menangani hak dan kewajiban perpajakan Wajib Pajak Orang Pribadi, dengan pengecualian tertentu bagi WP yang berdomisili di negara mitra Persetujuan Penghindaran Pajak Berganda (P3B) Indonesia.

Tingkat B

SKK Tingkat B memiliki cakupan yang lebih luas karena mencakup perpajakan Wajib Pajak Orang Pribadi dan Wajib Pajak Badan.

Namun, terdapat pengecualian untuk Penanaman Modal Asing (PMA), Bentuk Usaha Tetap (BUT), serta WP yang berdomisili di negara mitra P3B Indonesia.

Tingkat C

Tingkat C merupakan tingkat kompetensi tertinggi.

SKK ini mencakup kompetensi untuk menangani hak dan kewajiban perpajakan seluruh Wajib Pajak Orang Pribadi maupun Badan, termasuk cakupan yang lebih luas dibandingkan Tingkat A dan B.

Masa Berlaku dan Perpanjangan SKT

Berdasarkan PMK 55/2026, SKT berlaku selama 3 tahun sejak tanggal diterbitkan.

SKT tersebut dapat diperpanjang paling cepat 1 bulan sebelum masa berlakunya berakhir.

Namun, perpanjangan tidak sekadar dilakukan secara administratif.

Untuk memperpanjang SKT, Pihak Lain wajib mengikuti dan lulus ujian penyegaran yang diselenggarakan oleh unit terkait di lingkungan Kementerian Keuangan.

Artinya, kompetensi Pihak Lain juga perlu terus dipertahankan dan diperbarui selama menjalankan perannya sebagai Kuasa Wajib Pajak.

Syarat Memperoleh SKT: Brevet Bukan SKK

Dengan adanya PMK 55/2026, penting bagi calon Pihak Lain maupun masyarakat yang menggunakan jasa perpajakan untuk memahami perbedaan fungsi setiap dokumen.

Brevet bukan SKK. SKK bukan SKT. Dan SKT bukan Surat Kuasa Khusus.

Masing-masing memiliki fungsi, proses memperoleh, dan kedudukan yang berbeda dalam pelaksanaan kuasa Wajib Pajak.

sehingga, jika seseorang menyatakan dirinya dapat bertindak sebagai Kuasa Wajib Pajak, jangan hanya melihat apakah orang tersebut memiliki sertifikat Brevet. Pastikan juga persyaratan kompetensi dan administrasi yang dipersyaratkan dalam PMK 55/2026 telah dipenuhi.

Pertanyaan yang Sering Diajukan

Apa persyaratan mengikuti uji kompetensi?

Warga Negara Indonesia (WNI) dan memiliki NPWP berupa NIK yang telah diaktivasi sebagai NPWP dalam administrasi perpajakan.

Berapa masa berlaku SKT?

3 tahun sejak tanggal diterbitkan. SKT dapat diperpanjang paling cepat 1 bulan sebelum masa berlakunya berakhir.

Apa syarat memperpanjang SKT?

Pihak Lain wajib mengikuti dan lulus ujian penyegaran yang diselenggarakan oleh unit terkait di lingkungan Kementerian Keuangan.

Butuh Kuasa Pajak yang Memenuhi Ketentuan?

Brevet bukan SKK, SKK bukan SKT, dan SKT bukan Surat Kuasa Khusus. Pastikan persyaratan kuasa Anda lengkap. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

5 Perubahan Utama PMK 55/2026 dari PMK 44/2026

perubahan pmk 55/2026

Wellner Consulting — Perubahan PMK 55/2026 dari PMK 44/2026 bukan sekadar perubahan kecil, karena PMK 55 Tahun 2026 ditetapkan pada 22 Juli 2026 dan mulai berlaku sejak diundangkan pada 24 Agustus 2026. Jika PMK 44/2026 lebih berfokus pada ketentuan mengenai siapa yang dapat menjadi Kuasa Wajib Pajak dan bagaimana pelaksanaan kuasa, maka PMK 55/2026 mengatur ruang lingkup yang lebih luas.

Aturan terbaru ini mencakup berbagai aspek terkait profesi Konsultan Pajak dan Pihak Lain, mulai dari kompetensi, izin, Surat Tanda Terdaftar (SKT), kantor konsultan, hingga pembinaan dan pengawasan.

Lantas, apa saja perubahan utamanya?

Perubahan PMK 55/2026: Mekanisme SKT Semakin Jelas

PMK 55/2026 mengatur Surat Tanda Terdaftar (SKT) bagi Pihak Lain yang bertindak sebagai Kuasa Wajib Pajak secara lebih terstruktur.

Ketentuannya mencakup berbagai aspek, mulai dari penerbitan, klasifikasi, masa berlaku, kewajiban pemegang SKT, hingga pembekuan atau pencabutan SKT.

Artinya, SKT bukan sekadar dokumen yang menunjukkan bahwa seseorang memiliki kompetensi. SKT menjadi bagian dari mekanisme resmi untuk memastikan Pihak Lain yang bertindak sebagai Kuasa Wajib Pajak memenuhi persyaratan yang telah ditetapkan.

Kompetensi Pihak Lain Lebih Terstruktur

Perubahan berikutnya berkaitan dengan kompetensi Pihak Lain yang ingin bertindak sebagai Kuasa Wajib Pajak.

Jika sebelumnya masyarakat mungkin menganggap bahwa lulus brevet dan memiliki surat kuasa sudah cukup untuk menjadi Kuasa Pajak, mekanisme dalam PMK 55/2026 menjadi lebih terstruktur.

Secara sederhana, alurnya dapat digambarkan sebagai berikut:

Mengikuti pendaftaran uji kompetensi → mengikuti uji kompetensi → lulus → memperoleh SKK → SKT diterbitkan → dapat bertindak sebagai Pihak Lain yang menjadi Kuasa Wajib Pajak.

Dengan mekanisme tersebut, kompetensi Pihak Lain tidak hanya dilihat dari pengalaman atau sertifikat pelatihan, tetapi melalui mekanisme kompetensi yang diatur dalam ketentuan.

Perubahan PMK 55/2026: Persyaratan Profesi Konsultan Pajak Lebih Tegas

PMK 55/2026 juga memperjelas berbagai persyaratan yang harus dipenuhi oleh Konsultan Pajak.

Selain persyaratan seperti Warga Negara Indonesia dan memiliki NPWP, terdapat ketentuan lain yang perlu diperhatikan, antara lain:

  • Memiliki pengalaman kerja di bidang perpajakan.
  • Tidak pernah dikenai sanksi pencabutan Izin Praktik Konsultan Pajak.
  • Tidak berada di bawah pengampuan.
  • Menyampaikan pernyataan mengenai hubungan kekerabatan dengan pegawai pada unit yang berkaitan dengan kebijakan perpajakan.

Dengan persyaratan yang lebih jelas, profesi Konsultan Pajak diarahkan untuk memiliki standar kompetensi, integritas, dan independensi yang lebih kuat.

Pembinaan dan Pengawasan Diperluas

PMK 55/2026 tidak hanya mengatur keberadaan dan praktik Konsultan Pajak.

Ketentuan ini juga mencakup pembinaan, pengembangan, dan pengawasan terhadap berbagai pihak yang menjalankan kegiatan di bidang tersebut.

Pengawasan tidak hanya ditujukan kepada Konsultan Pajak, tetapi juga mencakup Kantor Konsultan Pajak serta Pihak Lain yang bertindak sebagai Kuasa Wajib Pajak.

Artinya, ruang lingkup pengawasan menjadi lebih luas sehingga pelaksanaan jasa perpajakan diharapkan tetap berjalan sesuai dengan standar dan ketentuan yang berlaku.

Sanksi Pelanggaran dalam Perubahan PMK 55/2026

Perubahan terakhir yang tidak kalah penting adalah adanya ketentuan mengenai sanksi atas pelanggaran.

PMK 55/2026 mengatur bahwa pelanggaran terhadap ketentuan yang berlaku dapat berujung pada tindakan administratif, termasuk pembekuan atau pencabutan Izin Praktik Konsultan Pajak maupun SKT, sesuai dengan ketentuan.

Jadi, memiliki izin atau SKT bukan berarti kewenangan dapat dijalankan tanpa batas.

Pemegang izin maupun SKT tetap memiliki kewajiban untuk mematuhi ketentuan, standar, serta kewajiban yang ditetapkan dalam regulasi.

Butuh Pendampingan Pajak untuk Bisnis Anda?

Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Kenali 6 “Surat Cinta” dari DJP yang Bisa Diterima WP

surat cinta djp

Wellner Consulting — Bagi sebagian Wajib Pajak (WP), menerima surat cinta DJP, yaitu surat dari Direktorat Jenderal Pajak (DJP), mungkin bisa membuat khawatir. Apalagi jika surat tersebut berisi permintaan klarifikasi, teguran, hingga pemberitahuan terkait utang pajak.

Namun, tidak semua surat dari DJP berarti WP sedang bermasalah atau akan diperiksa. Setiap surat memiliki tujuan dan konsekuensi yang berbeda.

Surat Imbauan: Surat Cinta DJP yang Paling Ramah

Ini bisa dibilang sebagai “surat cinta” yang paling ramah.

Surat imbauan pada dasarnya berfungsi sebagai pengingat agar WP memenuhi kewajiban perpajakannya. Imbauan dapat berkaitan dengan berbagai hal, seperti pendaftaran NPWP, pengukuhan PKP, pelaporan atau pembetulan SPT, pembayaran pajak, hingga pembuatan bukti potong.

Jika menerima surat imbauan, WP sebaiknya tidak langsung panik. Baca isi surat dengan teliti dan cek apakah terdapat kewajiban yang memang perlu segera dipenuhi.

Surat Teguran SPT

Berbeda dengan surat imbauan, Surat Teguran SPT diterbitkan ketika WP belum menyampaikan SPT hingga batas waktu yang telah ditentukan. Jika menerima surat ini, langkah pertama yang perlu dilakukan adalah mengecek kembali status pelaporan SPT.

Apabila sebenarnya SPT sudah dilaporkan, pastikan WP memiliki BPE (Bukti Penerimaan Elektronik) atau bukti pelaporan sebagai dokumen pendukung. Sebaliknya, jika memang belum dilaporkan, segera lakukan pelaporan sesuai ketentuan yang berlaku.

SP2DK sebagai Surat Cinta DJP untuk Klarifikasi Data

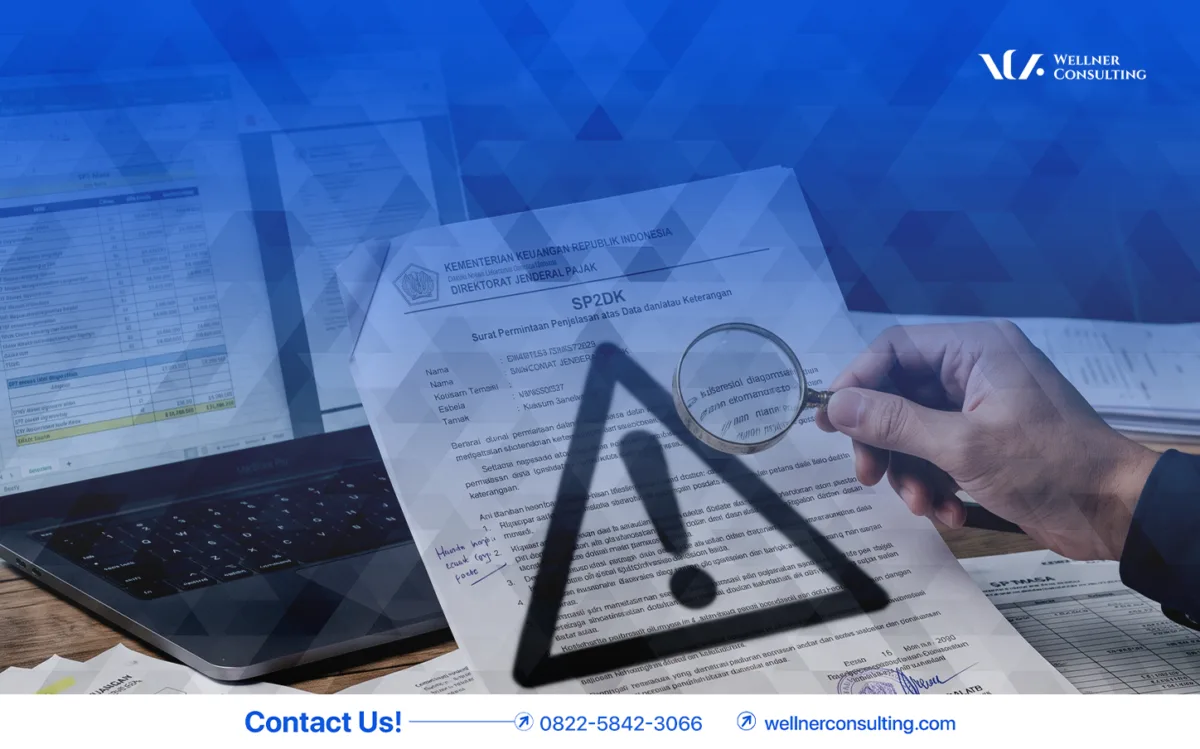
Selanjutnya ada Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK). SP2DK diterbitkan ketika DJP memiliki data atau informasi yang membutuhkan klarifikasi dari WP. Hal penting yang perlu dipahami, SP2DK bukan surat pemeriksaan dan bukan berarti WP pasti melakukan kesalahan.

Jika menerima SP2DK, WP perlu memahami data yang diminta, menyiapkan dokumen pendukung, kemudian memberikan tanggapan atau klarifikasi yang benar, lengkap, dan sesuai kondisi sebenarnya.

Jangan mengabaikan SP2DK karena respons WP dapat menjadi bagian penting dalam proses tindak lanjut pengawasan perpajakan.

Surat Tagihan Pajak

Surat ini sudah berkaitan dengan tagihan dan kewajiban pembayaran pajak, misalnya karena adanya kekurangan pembayaran atau pengenaan sanksi administrasi sesuai ketentuan. Ketika menerima STP, jangan hanya melihat nominal yang harus dibayar.

WP juga perlu memahami dasar penerbitan, jenis pajak, periode pajak, serta rincian perhitungannya. Dengan begitu, WP dapat mengetahui mengapa tagihan tersebut muncul dan apa langkah yang perlu dilakukan selanjutnya.

Surat Teguran Penagihan

Surat berikutnya berkaitan dengan utang pajak yang belum dilunasi setelah melewati jatuh tempo. Surat teguran penagihan merupakan salah satu bagian dari proses penagihan pajak. Karena itu, jika menerimanya, WP perlu segera mengecek status pembayaran dan dasar penagihannya.

Jangan menunda penyelesaian karena proses penagihan dapat berlanjut ke tahapan berikutnya sesuai ketentuan.

Surat Paksa: Surat Cinta DJP pada Tahap Penagihan

Jika sudah sampai Surat Paksa, tahapannya sudah lebih serius. Surat Paksa merupakan instrumen hukum dalam proses penagihan pajak ketika utang pajak belum dilunasi setelah tahapan sebelumnya. Jika sudah menerima Surat Paksa, WP perlu segera mengambil langkah penyelesaian dan berkomunikasi dengan petugas pajak yang berwenang untuk mengetahui opsi penyelesaian sesuai ketentuan.

Jangan mengabaikannya karena Surat Paksa merupakan bagian dari tahapan penagihan yang memiliki konsekuensi hukum.

Hal yang perlu diingat Wajib Pajak adalah Jangan langsung panik ketika mendapatkan surat dari DJP. Baca dan pahami terlebih dahulu jenis serta isi surat tersebut.

Pastikan juga surat tersebut benar-benar berasal dari DJP melalui kanal resmi. Setelah itu, identifikasi kewajiban atau data yang diminta dan segera lakukan tindak lanjut sesuai ketentuan.

Yang paling penting, jangan mengabaikan surat dari DJP. Karena setiap surat memiliki tujuan dan tahapan yang berbeda. Ada yang sekadar mengingatkan, ada yang meminta klarifikasi, dan ada pula yang sudah masuk dalam proses penagihan.

Semakin cepat dipahami dan ditindaklanjuti, semakin besar peluang masalah perpajakan dapat diselesaikan sebelum masuk ke tahap yang lebih serius.

Butuh Pendampingan Pajak untuk Bisnis Anda?

Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

4 Menu Coretax Yang Wajib Dicek WP Secara Rutin

menu coretax yang wajib dicek

Wellner Consulting — Berikut menu Coretax yang wajib dicek secara rutin oleh Wajib Pajak. Coretax DJP bukan hanya digunakan untuk melaporkan SPT. Di dalamnya terdapat berbagai menu yang memungkinkan Wajib Pajak (WP) untuk memantau profil, mengecek transaksi, melihat bukti potong, hingga memastikan kewajiban perpajakan.

Sehingga, WP sebaiknya tidak hanya membuka Coretax ketika akan melakukan pelaporan pajak. Pengecekan secara berkala penting dilakukan untuk memastikan seluruh data dan transaksi yang tercatat sudah sesuai dengan kondisi sebenarnya.

Berikut beberapa menu Coretax yang perlu diperhatikan.

Menu Coretax yang Wajib Dicek: Portal Saya

  1. Cek Profil Wajib PajakMelalui submenu “Profil Saya”, WP dapat melihat data seperti nama, NPWP, alamat utama, dan informasi perpajakan lainnya.
  2. Perubahan DataJika terdapat data yang tidak sesuai, WP dapat mengajukan perubahan data melalui submenu yang tersedia di Coretax.
  3. Pengajuan PermohonanMenu “Portal Saya” juga digunakan untuk mengajukan berbagai permohonan, seperti penetapan nonaktif, pengukuhan PKP, hingga penghapusan NPWP.
  4. Jangan Abaikan ProfilData dalam profil WP dapat berkaitan dengan berbagai proses administrasi perpajakan. Karena itu, pastikan data selalu akurat dan mutakhir.

Menu Coretax yang Wajib Dicek: e-Faktur

  1. Cek Data TransaksiMenu “e-Faktur” dapat diakses WP, termasuk yang belum berstatus PKP, untuk mengecek data transaksi penjualan, pembelian, maupun pemanfaatan jasa.
  2. Cek Faktur Pajak MasukanWP non-PKP dapat mengecek apakah terdapat faktur pajak masukan yang terhubung dengan NIK melalui submenu tersebut.

NOTE:

  • Jika ada faktur yang tidak dikenali, segera konfirmasi ke penerbit atau hubungi kanal resmi DJP/KPP terdekat
  • Cek e-Faktur secara berkala untuk mendeteksi transaksi yang tidak sesuai atau tidak pernah dilakukan

Menu e-Bupot Coretax

  1. Cek Bukti PotongMelalui submenu “Bukti Potong Saya”, WP dapat mengecek bukti pemotongan PPh yang dilakukan oleh pihak lain.

NOTE:

  • Periksa nama, NPWP, penghasilan, dan jumlah PPh yang dipotong agar sesuai dengan kondisi sebenarnya
  • Jika ada Bukti Potong yang Tidak Dikenali, segera hubungi pihak pemotong untuk mengonfirmasi dan menindaklanjuti bukti potong tersebut
  • Lakukan Pengecekan Berkala agar mendeteksi transaksi atau pemotongan pajak yang tidak sesuai

Menu SPT Coretax

  1. Cek Kewajiban SPTWP dapat melihat apakah SPT yang menjadi kewajibannya sudah dilaporkan atau belum.
  2. Lapor SPTWP dapat melaporkan SPT Tahunan maupun SPT lainnya sesuai kewajiban perpajakan.
  3. Cek Riwayat SPTWP dapat melihat SPT yang sudah dibuat dan dilaporkan.

Dengan memahami fungsi setiap menu, WP dapat lebih aktif memantau administrasi perpajakannya sendiri dan segera mengambil tindakan apabila menemukan ketidaksesuaian.

Jadi, sudahkah Anda mengecek data dan kewajiban pajak di Coretax hari ini?

Pertanyaan yang Sering Diajukan

Mengapa Coretax perlu dicek secara berkala?

Agar seluruh data dan transaksi yang tercatat sesuai kondisi sebenarnya, tidak hanya saat akan melaporkan pajak.

Menu apa saja yang perlu diperhatikan?

Portal Saya, e-Faktur, e-Bupot, dan SPT.

Bagaimana jika ada faktur atau bukti potong yang tidak dikenali?

Segera konfirmasi ke penerbit faktur atau pihak pemotong, atau hubungi kanal resmi DJP atau KPP terdekat.

Butuh Bantuan Memantau Administrasi Pajak?

Pengecekan berkala membantu Anda menemukan ketidaksesuaian lebih awal. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Bisnis Pajak

DJP Mulai Kirim Email Ke WP Badan Baru Terdaftar

wp badan baru terdaftar

Wellner Consulting — Direktorat Jenderal Pajak (DJP) mulai mengirimkan email resmi kepada WP Badan baru terdaftar pada 2025 yang belum melaporkan SPT Tahunan PPh Badan Tahun Pajak 2025.

Melalui email tersebut, DJP mengimbau Wajib Pajak untuk segera memenuhi kewajiban pelaporan SPT Tahunan Badan melalui Coretax DJP.

Bagi Wajib Pajak yang menerima email tersebut, jangan langsung panik. Pastikan terlebih dahulu status administrasi perpajakan dan siapkan dokumen yang diperlukan sebelum melakukan pelaporan.

Cek Identitas dan Status WP Badan Baru Terdaftar

Pastikan email tersebut memang ditujukan kepada perusahaan yang bersangkutan. Wajib Pajak juga perlu mengecek status administrasi perpajakannya untuk memastikan apakah SPT Tahunan PPh Badan Tahun Pajak 2025 memang belum dilaporkan.

Baca Panduan dalam Email

DJP biasanya memberikan informasi atau panduan terkait pelaporan SPT. Baca isi email dengan teliti dan pastikan memahami langkah-langkah yang harus dilakukan.

Siapkan Dokumen WP Badan Baru Terdaftar

Sebelum mulai mengisi SPT, siapkan data dan dokumen perpajakan perusahaan, antara lain:

  • Laporan laba rugi;
  • Neraca atau laporan posisi keuangan;
  • Bukti pemotongan/pemungutan pajak;
  • Daftar penyusutan dan amortisasi fiskal;
  • Data penghasilan dan biaya perusahaan;
  • Dokumen perpajakan lain yang relevan.

Kelengkapan data akan membantu proses pengisian SPT menjadi lebih mudah dan mengurangi risiko kesalahan pelaporan.

Laporkan SPT melalui Coretax DJP

Setelah seluruh data siap, Wajib Pajak dapat melakukan pelaporan SPT Tahunan PPh Badan melalui Coretax DJP sesuai dengan prosedur yang berlaku.

Pastikan seluruh data yang dimasukkan telah diperiksa kembali sebelum SPT dikirimkan.

Pastikan Pelaporan Berhasil

Setelah SPT berhasil dikirim, pastikan status pelaporan telah diterima oleh sistem.

Jangan lupa untuk menyimpan Bukti Penerimaan Elektronik (BPE) sebagai bukti bahwa SPT Tahunan telah dilaporkan.

Hubungi DJP jika WP Badan Baru Terdaftar Mengalami Kendala

Jika mengalami kendala saat mengisi atau melaporkan SPT, Wajib Pajak dapat menghubungi Kring Pajak atau KPP tempat Wajib Pajak terdaftar untuk memperoleh bantuan dan penjelasan lebih lanjut.

Di tengah meningkatnya penggunaan layanan perpajakan digital, Wajib Pajak juga perlu berhati-hati terhadap email yang mengatasnamakan DJP.

Sebelum mengikuti instruksi dalam email, perhatikan beberapa hal berikut:

  1. Pastikan domain email resmi

Email resmi DJP menggunakan domain @pajak.go.id. Jika email berasal dari domain yang mencurigakan, jangan langsung mengikuti instruksi yang diberikan.

  1. Layanan DJP tidak dipungut biaya

DJP tidak mengenakan biaya untuk layanan administrasi perpajakan.

  1. DJP tidak meminta pembayaran ke rekening pribadi

Wajib Pajak perlu waspada apabila mendapatkan permintaan transfer atau pembayaran ke rekening atas nama pribadi.

  1. Waspadai tautan mencurigakan

Jangan sembarangan mengklik tautan dalam email, terutama jika mengarah ke situs yang bukan merupakan situs resmi DJP.

Butuh Pendampingan Pajak untuk Bisnis Anda?

Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

3 Aplikasi Pajak Resmi Dihentikan DJP, Ini Penggantinya

aplikasi pajak dihentikan djp

Jakarta, Wellner Consulting — Artikel ini membahas tiga aplikasi pajak dihentikan DJP dan penggantinya. Direktorat Jenderal Pajak (DJP) resmi mengumumkan penghentian dan pengalihan sejumlah layanan perpajakan melalui PENG-51/PJ.09/2026.

Dalam pengumuman tersebut, terdapat tiga layanan perpajakan yang dihentikan atau dialihkan, yaitu e-Objection, Info KSWP, dan Portal Ex-1. Layanan tersebut selanjutnya diarahkan ke sistem yang telah ditetapkan DJP sebagai bagian dari integrasi layanan perpajakan.

Mengapa Aplikasi Pajak Dihentikan DJP

Kebijakan ini dilakukan untuk memusatkan berbagai layanan perpajakan sehingga Wajib Pajak maupun instansi pemerintah tidak lagi harus menggunakan beberapa aplikasi terpisah untuk kebutuhan administrasi perpajakan.

Aplikasi Pajak Dihentikan DJP dan Penggantinya

Berikut perubahan layanan yang perlu diketahui:

Aplikasi LamaAplikasi BaruFungsi
Info KSWPCoretax DJPKonfirmasi Status Wajib Pajak
e-ObjectionCoretax DJPPengajuan permohonan keberatan
Portal Ex-1Portal KSWPKonfirmasi Status Wajib Pajak untuk pemerintah dan instansi

Dengan adanya perubahan tersebut, masyarakat dan instansi perlu menyesuaikan akses layanan perpajakan sesuai dengan sistem baru yang telah ditetapkan DJP.

Pengalihan ini sejalan dengan upaya DJP untuk melakukan integrasi dan sentralisasi layanan perpajakan.

Integrasi Layanan Lewat Coretax

Sebelum Coretax DJP diterapkan, berbagai proses administrasi perpajakan masih tersebar dalam sejumlah aplikasi. Kondisi tersebut membuat pengguna harus mengakses sistem yang berbeda sesuai jenis layanan yang dibutuhkan.

Melalui Coretax, DJP mengembangkan sistem administrasi perpajakan yang lebih terintegrasi sehingga berbagai layanan dapat dilakukan melalui satu sistem.

Pertanyaan yang Sering Diajukan

Aplikasi apa saja yang dihentikan atau dialihkan?

e-Objection, Info KSWP, dan Portal Ex-1, berdasarkan PENG-51/PJ.09/2026.

Apa penggantinya?

Info KSWP dan e-Objection dialihkan ke Coretax DJP, sedangkan Portal Ex-1 dialihkan ke Portal KSWP.

Mengapa layanan dialihkan?

Untuk memusatkan layanan perpajakan agar Wajib Pajak dan instansi pemerintah tidak lagi menggunakan beberapa aplikasi terpisah.

Butuh Bantuan Layanan di Coretax?

Sesuaikan akses layanan perpajakan Anda dengan sistem baru yang ditetapkan DJP. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

Cara Menjawab SP2DK yang Benar Sesuai PMK 111/2025

surat tanggapan sp2dk

Jakarta, Wellner Consulting — Berikut panduan menyusun surat tanggapan SP2DK yang benar. Menerima SP2DK dari Direktorat Jenderal Pajak (DJP) bukan berarti Wajib Pajak otomatis memiliki utang atau melakukan pelanggaran pajak. SP2DK merupakan bagian dari proses pengawasan DJP untuk meminta penjelasan atas data dan/atau keterangan yang perlu diklarifikasi.

Wajib Pajak yang menerima SP2DK harus segera memberikan tanggapan. Jangan asal menjawab, karena setiap penjelasan yang disampaikan sebaiknya berdasarkan data, dokumen pendukung, dan ketentuan perpajakan yang berlaku. Tanggapan yang tidak tepat atau tidak didukung bukti dapat menimbulkan persoalan di kemudian hari.

Apa Itu Surat Tanggapan SP2DK?

Surat Tanggapan SP2DK merupakan respons resmi Wajib Pajak atas permintaan penjelasan dari DJP mengenai data dan/atau keterangan tertentu.

Ketentuan mengenai tanggapan SP2DK diatur dalam PMK 111/2025. Melalui tanggapan tersebut, Wajib Pajak dapat memberikan penjelasan mengenai data yang dipermasalahkan sekaligus menunjukkan bukti pendukung apabila diperlukan.

Secara umum, tanggapan SP2DK dapat memuat dua pendekatan utama, yaitu penjelasan data dan/atau keterangan serta pemenuhan kewajiban perpajakan.

Surat Tanggapan SP2DK: Penjelasan Data dan/atau Keterangan

Jika data yang dimiliki DJP tidak sesuai dengan kondisi sebenarnya, Wajib Pajak dapat memberikan penjelasan secara rinci.

Penjelasan tersebut dapat mencakup:

  • Klarifikasi atas data yang diminta DJP.
  • Penjelasan mengenai transaksi atau penghasilan tertentu.
  • Penjelasan mengenai perbedaan antara data DJP dan SPT.
  • Informasi tambahan yang dapat membantu DJP memahami kondisi sebenarnya.

Penjelasan utama dapat merujuk pada Lampiran I, sedangkan data tambahan dapat disampaikan melalui Lampiran II apabila diperlukan.

Agar lebih kuat, penjelasan sebaiknya dilengkapi bukti atau dokumen pendukung yang relevan.

Surat Tanggapan SP2DK: Pemenuhan Kewajiban Perpajakan

Dalam kondisi tertentu, tanggapan SP2DK juga dapat disertai dengan pemenuhan kewajiban perpajakan.

  • Melakukan pendaftaran atau aktivasi NPWP/NIK sebagai NPWP.
  • Melakukan pemotongan atau pemungutan pajak.
  • Melakukan pembayaran atau penyetoran pajak.
  • Melakukan pelaporan atau pembetulan SPT.
  • Mengajukan pengukuhan sebagai PKP.
  • Melakukan pendaftaran objek PBB.

Namun, pemenuhan kewajiban tersebut tetap harus disesuaikan dengan kondisi dan hasil penelitian atas data yang diminta dalam SP2DK.

Dokumen Pendukung untuk Surat Tanggapan SP2DK

Sebelum memberikan tanggapan, Wajib Pajak sebaiknya melakukan rekonsiliasi terlebih dahulu antara data dalam SP2DK dengan catatan dan dokumen internal.

Beberapa dokumen yang dapat disiapkan antara lain:

  • Laporan keuangan.
  • Bukti transaksi.
  • Rekening koran atau mutasi rekening.
  • Invoice dan kuitansi.
  • Kontrak atau perjanjian.
  • Bukti pembayaran pajak.
  • Bukti potong atau faktur pajak.
  • SPT dan dokumen perpajakan lainnya yang relevan.

Dokumen yang disampaikan harus benar-benar berkaitan dengan data yang diminta untuk diklarifikasi.

Batas Waktu Menyampaikan Surat Tanggapan SP2DK

Wajib Pajak memiliki waktu paling lama 14 hari untuk memberikan tanggapan atas SP2DK sesuai ketentuan yang berlaku.

Karena itu, jangan menunggu sampai batas waktu mendekati berakhir. Segera identifikasi data yang diminta, lakukan rekonsiliasi, dan kumpulkan dokumen pendukung.

Apabila Wajib Pajak belum dapat memberikan tanggapan dalam jangka waktu tersebut, perpanjangan waktu dapat diajukan paling lama 7 hari sesuai ketentuan yang berlaku.

Hal yang paling penting ketika menerima SP2DK adalah jangan langsung panik dan jangan memberikan jawaban secara spontan.

Pertanyaan yang Sering Diajukan

Apa itu surat tanggapan SP2DK?

Surat tanggapan SP2DK adalah respons resmi Wajib Pajak atas permintaan penjelasan dari DJP mengenai data dan/atau keterangan tertentu, sebagaimana diatur dalam PMK 111/2025.

Berapa lama batas waktu menyampaikan tanggapan SP2DK?

Wajib Pajak memiliki waktu paling lama 14 hari. Apabila belum dapat menanggapi dalam jangka waktu tersebut, perpanjangan waktu dapat diajukan paling lama 7 hari sesuai ketentuan yang berlaku.

Dokumen apa yang perlu disiapkan untuk tanggapan SP2DK?

Antara lain laporan keuangan, bukti transaksi, rekening koran atau mutasi rekening, invoice dan kuitansi, kontrak atau perjanjian, bukti pembayaran pajak, serta bukti potong atau faktur pajak yang relevan dengan data yang diminta.

Butuh Bantuan Menyusun Tanggapan SP2DK?

Tanggapan yang tidak tepat atau tidak didukung bukti dapat menimbulkan persoalan di kemudian hari. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Categories
Pajak

PPh Final 0,5% Kini Tak Berlaku untuk Semua Pelaku UMKM

pph final umkm 0,5%

Jakarta, Wellner Consulting — Artikel ini membahas siapa yang masih dapat memakai PPh Final UMKM 0,5% setelah PP 20/2026. Pemerintah mengubah ketentuan mengenai PPh Final UMKM sebesar 0,5% melalui PP Nomor 20 Tahun 2026. Salah satu perubahan penting adalah pembatasan jenis Wajib Pajak yang dapat memanfaatkan skema pajak final tersebut.

Siapa yang Masih Dapat Memakai PPh Final UMKM 0,5%?

Setelah berlakunya PP 20/2026, PPh Final UMKM 0,5% hanya dapat dimanfaatkan oleh tiga kelompok Wajib Pajak. Pertama, Wajib Pajak Orang Pribadi yang menjalankan kegiatan usaha dan memenuhi ketentuan yang berlaku.

Kedua, Perseroan Perorangan yang memenuhi persyaratan sebagai Wajib Pajak yang berhak menggunakan skema PPh Final UMKM. Ketiga, Koperasi juga masih dapat memanfaatkan tarif PPh Final 0,5% sepanjang memenuhi ketentuan yang ditetapkan dalam PP 20/2026.

Jangka Waktu Pemanfaatan PPh Final UMKM 0,5%

Namun, terdapat perbedaan mengenai jangka waktu pemanfaatannya. Untuk Wajib Pajak Orang Pribadi dan Perseroan Perorangan, pemanfaatan PPh Final UMKM tidak dibatasi oleh jangka waktu tertentu sebagaimana ketentuan sebelumnya. Sementara itu, Koperasi hanya dapat menggunakan PPh Final UMKM selama maksimal 4 tahun sejak tahun pajak terdaftar. Setelah jangka waktu tersebut berakhir, koperasi harus mengikuti ketentuan perpajakan yang berlaku sesuai status dan kondisi usahanya.

Lalu bagi Wajib Pajak yang telah menggunakan skema PPh Final UMKM sebelum berlakunya PP 20/2026, masih terdapat ketentuan peralihan sehingga pemanfaatannya dapat dilanjutkan sampai batas waktu sebagaimana diatur dalam PP 55/2022.

Untuk PT, misalnya, pemanfaatan PPh Final UMKM dibatasi maksimal 3 tahun pajak sejak tahun pajak terdaftar. Setelah masa pemanfaatan berakhir, Wajib Pajak tidak lagi menggunakan tarif final 0,5% dan harus menghitung pajak berdasarkan penghasilan neto dengan tarif umum Pasal 17 sesuai ketentuan perpajakan.

Pekerjaan Bebas dan PPh Final UMKM 0,5%

Ada satu hal penting yang juga perlu diperhatikan. Penghasilan dari pekerjaan bebas tidak dapat menggunakan PPh Final UMKM 0,5%, meskipun omzetnya masih berada di bawah Rp4,8 miliar.

Pekerjaan bebas antara lain mencakup influencer atau content creator, dokter, pengacara, akuntan, arsitek, konsultan, notaris, penilai, dan profesi sejenis lainnya.

Jadi, jangan hanya melihat jumlah omzet ketika menentukan apakah seseorang dapat menggunakan PPh Final UMKM.

Pertanyaan yang Sering Diajukan

Siapa yang masih dapat memanfaatkan PPh Final UMKM 0,5% setelah PP 20/2026?

Wajib Pajak orang pribadi yang menjalankan kegiatan usaha, perseroan perorangan, dan koperasi, sepanjang memenuhi ketentuan yang berlaku.

Apakah ada batas waktu pemanfaatannya?

Untuk Wajib Pajak orang pribadi dan perseroan perorangan tidak dibatasi jangka waktu tertentu. Untuk PT, misalnya, dibatasi maksimal 3 tahun pajak sejak tahun pajak terdaftar bagi yang masih dalam ketentuan peralihan.

Apakah penghasilan dari pekerjaan bebas dapat memakai PPh Final UMKM?

Tidak, meskipun omzetnya masih di bawah Rp4,8 miliar. Pekerjaan bebas antara lain influencer atau content creator, dokter, pengacara, akuntan, arsitek, konsultan, notaris, dan penilai.

Butuh Bantuan Menghitung Pajak UMKM?

Jangan hanya melihat omzet saat menentukan apakah skema PPh Final UMKM masih dapat dipakai. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh
Reviewer: Dinda Maulia Dewanti

Categories
Pajak

PMK 44/2026 Atur Syarat Ketat Eks Kemenkeu Jadi Kuasa Pajak

mantan pegawai kemenkeu jadi kuasa wajib pajak

Jakarta, Wellner Consulting — Artikel ini membahas aturan mantan pegawai Kemenkeu jadi kuasa wajib pajak menurut PMK 44/2026. Melalui PMK Nomor 44 Tahun 2026, pemerintah memperketat ketentuan mengenai pihak yang dapat menjadi Kuasa Wajib Pajak. Salah satu perubahan yang perlu diperhatikan adalah aturan bagi mantan pegawai Kementerian Keuangan (Kemenkeu).

Mantan Pegawai Kemenkeu Jadi Kuasa Wajib Pajak: Masa Jeda

Berdasarkan ketentuan baru tersebut, mantan pegawai Kemenkeu tidak dapat langsung menjadi Kuasa Wajib Pajak setelah berhenti dari Kementerian Keuangan. Mereka wajib menjalani masa jeda atau cooling-off period selama 5 tahun sebelum dapat menjalankan peran tersebut.

Aturan ini berlaku bagi mantan pegawai Kemenkeu, termasuk pensiunan PNS, pegawai yang mengundurkan diri, maupun PPPK, sepanjang memenuhi kriteria yang diatur dalam PMK 44/2026.

Penerapan cooling-off period bertujuan untuk menjaga integritas, profesionalisme, dan independensi dalam pelaksanaan kuasa di bidang perpajakan.

Masa jeda ini juga diharapkan dapat mengurangi potensi konflik kepentingan, terutama karena mantan pegawai Kemenkeu sebelumnya memiliki pengalaman dan akses terhadap lingkungan administrasi perpajakan.

Sehingga, mantan pegawai Kemenkeu tidak dapat langsung menggunakan pengalaman atau relasi yang dimiliki selama masih aktif bekerja untuk menjalankan kuasa Wajib Pajak.

Perlu diperhatikan, masa jeda 5 tahun bukan satu-satunya persyaratan. Setelah melewati masa cooling-off period, mantan pegawai Kemenkeu tetap harus memenuhi persyaratan lain yang ditetapkan dalam PMK 44/2026.

Selain itu, terdapat persyaratan terkait integritas dan kompetensi sesuai dengan status pihak yang akan menjalankan kuasa, misalnya sebagai Konsultan Pajak atau pihak lain yang memiliki Surat Keterangan Terdaftar (SKT).

Syarat Integritas Mantan Pegawai Kemenkeu Jadi Kuasa Wajib Pajak

Mantan pegawai Kemenkeu yang ingin menjadi Kuasa Wajib Pajak juga harus memenuhi persyaratan integritas.

Di antaranya, tidak pernah dijatuhi hukuman disiplin berat, tidak pernah melakukan penyalahgunaan wewenang, menerima gratifikasi yang berkaitan dengan jabatan, maupun melakukan pungutan di luar ketentuan.

Selain itu, mantan pegawai juga tidak boleh pernah menjadi perantara untuk memperoleh keuntungan pribadi atau pihak lain serta tidak pernah melakukan pelanggaran berat lain yang berkaitan dengan integritas.

Siapa yang Dapat Ditunjuk sebagai Kuasa Wajib Pajak

PMK 44/2026 juga memperjelas bahwa Wajib Pajak dapat menunjuk kuasa dari beberapa pihak yang memenuhi ketentuan, antara lain Konsultan Pajak, pihak lain yang memiliki SKT, maupun anggota keluarga sesuai persyaratan yang berlaku.

Artinya, staf pajak internal perusahaan tidak otomatis dapat menjadi Kuasa Wajib Pajak hanya karena bekerja di bagian pajak perusahaan.

Untuk pihak selain keluarga, terdapat persyaratan kompetensi sesuai ketentuan yang harus dipenuhi.

Evaluasi Kuasa Pajak Perusahaan

Perusahaan perlu mengevaluasi kembali pihak yang selama ini diberi kewenangan untuk mewakili perusahaan dalam urusan perpajakan.

Pastikan surat kuasa, identitas kuasa, kompetensi, serta data kuasa yang tercatat di Coretax sudah sesuai dengan ketentuan terbaru.

Jangan sampai perusahaan tetap menggunakan kuasa yang ternyata tidak lagi memenuhi persyaratan PMK 44/2026.

Dengan aturan baru ini, pemilihan Kuasa Wajib Pajak tidak lagi sekadar mempertimbangkan pengalaman atau posisi seseorang di perusahaan, tetapi juga harus memperhatikan kompetensi, integritas, dan ketentuan khusus yang berlaku.

Pastikan urusan perpajakan perusahaan ditangani oleh kuasa yang memenuhi ketentuan. Wellner Consulting siap membantu perusahaan mengevaluasi dan menangani kebutuhan perpajakan secara profesional hingga tuntas.

Pertanyaan yang Sering Diajukan

Apakah mantan pegawai Kemenkeu dapat langsung menjadi Kuasa Wajib Pajak?

Tidak. Mereka wajib menjalani masa jeda atau cooling-off period sesuai PMK 44/2026, dan tetap harus memenuhi persyaratan lain setelahnya.

Siapa saja yang termasuk dalam aturan ini?

Mantan pegawai Kemenkeu, termasuk pensiunan PNS, pegawai yang mengundurkan diri, maupun PPPK, sepanjang memenuhi kriteria dalam PMK 44/2026.

Apakah staf pajak internal otomatis dapat menjadi kuasa?

Tidak. Staf pajak internal perusahaan tidak otomatis dapat menjadi Kuasa Wajib Pajak hanya karena bekerja di bagian pajak.

Butuh Kuasa Pajak yang Memenuhi Ketentuan?

Wellner Consulting siap membantu mengevaluasi dan menangani kebutuhan perpajakan perusahaan. Lihat layanan Jasa Perpajakan kami atau hubungi tim Wellner Consulting. Kami melayani konsultan pajak Jakarta, Surabaya, Semarang, dan Bali.

Informasi resmi lainnya dapat dilihat di situs resmi DJP.

Editor: Mohammad Dody Alfayadh